Bonos, petróleo y Fed ponen a prueba el rally de los mercados
— Equipo Editorial
La narrativa dominante de la semana cambió del optimismo por los récords de Wall Street hacia una creciente preocupación por inflación, petróleo y rendimientos de los Treasury. El S&P 500 cerró el miércoles en 7.801,77 puntos (-0,2%) y el Nasdaq en 27.538,69 (-0,2%), mientras el Treasury a 10 años llegó a 5,35% y el 30 años a 5,67%. El Brent se mantuvo cerca de US$100 y el WTI cerró en US$88,28, pese a la liberación de reservas de la IEA. Ahora, las actas de la Fed, el empleo, el petróleo y la curva de Treasury serán los principales catalizadores.
Una semana en la que el mercado volvió a mirar los bonos
El comienzo de la semana estuvo marcado por una aparente contradicción. Wall Street consiguió nuevos máximos mientras los rendimientos de largo plazo se mantenían en niveles históricamente elevados. El martes, el S&P 500 cerró en récord en 7.818,93 puntos y el Nasdaq Composite en 27.599,89, mientras el Treasury a 10 años seguía alrededor de 5,27%-5,30%.
Ese comportamiento sugería que los inversores todavía estaban dispuestos a pagar múltiplos elevados por compañías vinculadas a inteligencia artificial y crecimiento de beneficios, incluso con un coste de financiación mucho más alto. Sin embargo, la sesión del miércoles mostró el límite de esa tolerancia: el avance de los rendimientos, la nueva presión sobre el petróleo y las dudas fiscales comenzaron a pesar sobre la renta variable.
El cambio más importante frente a las semanas anteriores es, por tanto, de transmisión del riesgo. El mercado ya no está reaccionando únicamente a la trayectoria de la Fed. Ahora observa cómo petróleo, deuda pública, inflación y déficit interactúan entre sí. El Treasury vuelve a funcionar como variable central para acciones, dólar, oro y criptomonedas.
Esta divergencia está especialmente visible en Wall Street: el Nasdaq sigue mostrando una fortaleza relativa, pero el Russell 2000 cayó 1,3% el miércoles. La amplitud del mercado continúa siendo mucho más débil que la de los grandes índices tecnológicos.
Mercados en perspectiva
Energía: el petróleo sigue siendo el principal riesgo inflacionario
El WTI cerró el miércoles en US$88,28 por barril, con una caída de 1,3%, mientras el Brent terminó en US$100,20, -0,38%. La diferencia de comportamiento resulta significativa: el Brent continúa incorporando una prima geopolítica considerable, mientras el WTI recibe mayor alivio por la posibilidad de compensar parte de la tensión mediante reservas estadounidenses y mayores flujos.
La sesión fue especialmente volátil porque dos fuerzas contrapuestas dominaron el mercado. Por un lado, los inventarios estadounidenses de crudo cayeron 3,2 millones de barriles, hasta 424,1 millones, frente a una previsión de aumento de 1,7 millones. Por otro, la IEA acordó acelerar la liberación de reservas estratégicas y priorizar el suministro de diésel. La organización señaló que todavía podrían llegar al mercado unos 100 millones de barriles de las reservas comprometidas.
El gráfico sitúa el gasoil en 1.447,61, después de una recuperación desde los mínimos recientes.
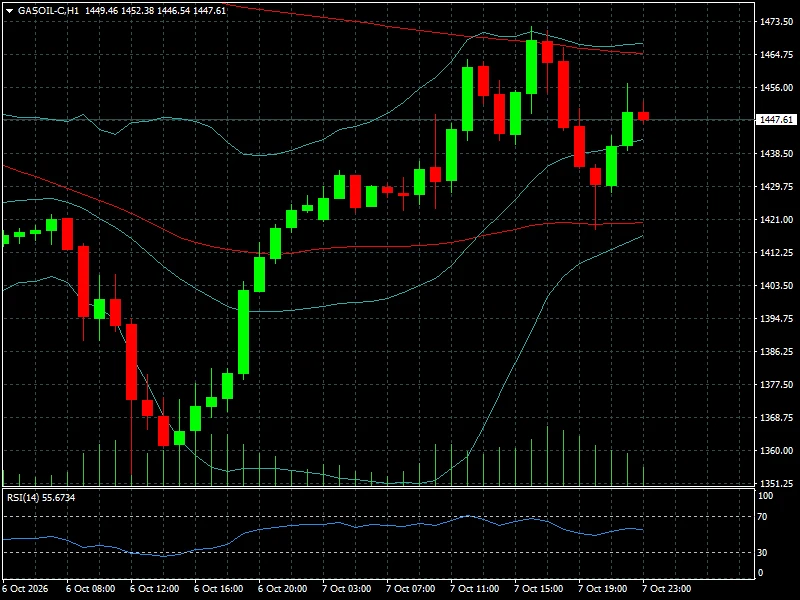
El comportamiento de los refinados continúa siendo particularmente relevante porque la escasez de diésel constituye uno de los canales más directos mediante los cuales el shock energético puede trasladarse a inflación, transporte y actividad. El mercado sigue necesitando vigilar no sólo el precio del crudo sino también los márgenes de refinación y los inventarios de destilados.
La tensión geopolítica tampoco desapareció. Los ataques en Yemen, los riesgos alrededor del estrecho de Ormuz y la posibilidad de interrupciones adicionales en instalaciones energéticas mantienen una prima de riesgo sobre el Brent. Reuters también señaló que una tormenta en el Golfo de México podría afectar hasta 11,2 millones de barriles de producción acumulada si impacta las instalaciones petroleras y gasíferas.
Para FyM, el punto clave es que el petróleo dejó de ser únicamente una historia de oferta y demanda y volvió a convertirse en una variable monetaria. Mientras el Brent permanezca cerca o por encima de US$100, la capacidad de los bancos centrales para flexibilizar su política seguirá condicionada por el riesgo de inflación energética. La presión sobre los refinados está desarrollada en profundidad en el análisis sobre gasoil y escasez de combustibles.
Metales: el oro pierde terreno frente al dólar y los rendimientos
El oro aparece como uno de los activos que mejor refleja el cambio de narrativa. El gráfico de referencia de FyM muestra US$4.104,46 por onza, mientras el mercado spot cerró la jornada alrededor de US$4.113,89, con una caída de 1,2%.
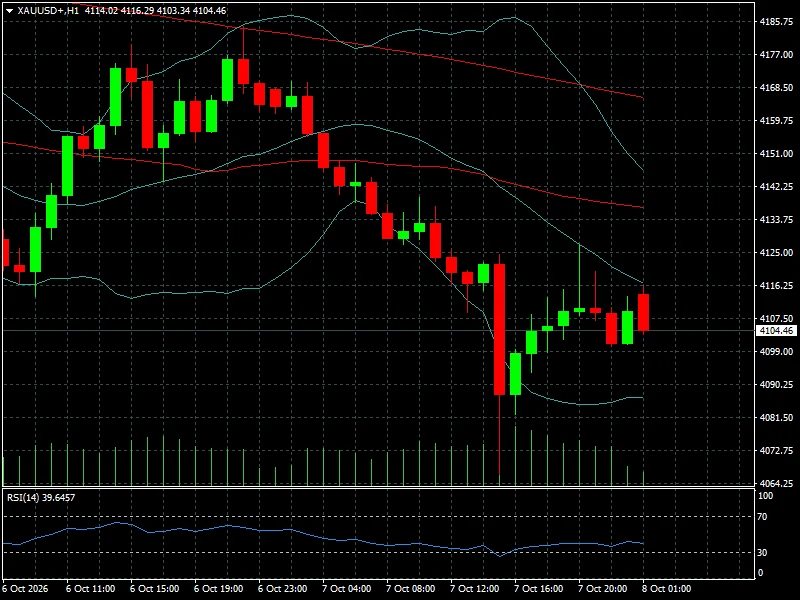
La presión es fundamentalmente monetaria. Un dólar más fuerte y rendimientos reales elevados aumentan el coste de oportunidad de mantener un activo que no genera intereses. La plata también sufrió una corrección importante: los futuros cerraron cerca de US$60,05, -2,50%, después de haber avanzado en las sesiones anteriores.
El comportamiento del oro es particularmente interesante porque se produce en un contexto de elevada incertidumbre geopolítica. En otras palabras, el refugio tradicional no está dominando la formación de precios porque el mercado está priorizando temporalmente el efecto de los tipos y del dólar.
En metales industriales, el cobre mantiene un componente propio de riesgo de oferta. Una huelga en la mina Centinela, en Chile, añadió preocupación sobre la producción en un mercado que ya enfrenta restricciones de oferta y menores leyes de mineral.
Forex: el dólar recupera ventaja
El EUR/USD aparece en el gráfico en 1,12007, mientras el mercado cerró la sesión alrededor de 1,1194, con una caída de 0,57%.
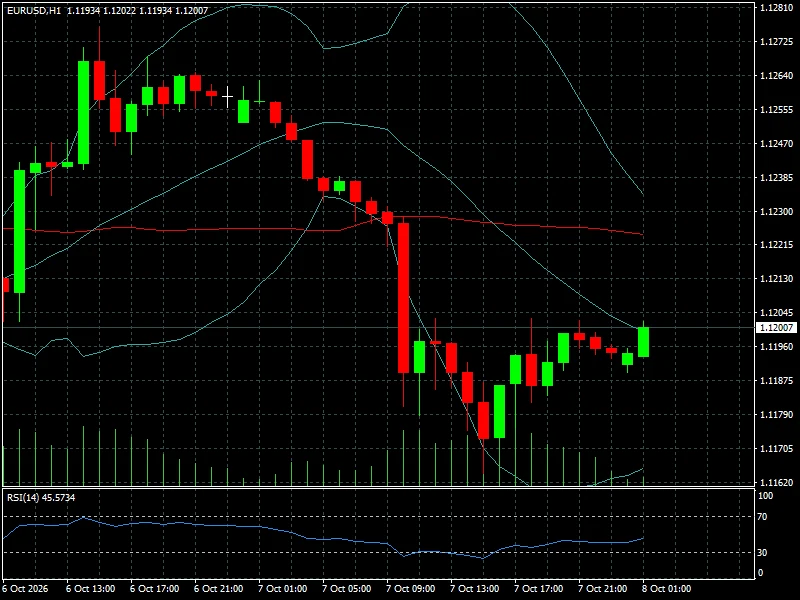
El índice dólar terminó cerca de 102,28, +0,44%, mientras GBP/USD retrocedió hasta 1,3215 (-0,43%) y USD/JPY se situó en torno a 158,02 (-0,05%).
La fortaleza del dólar es una consecuencia directa de la nueva combinación de rendimientos altos y aversión selectiva al riesgo. La divisa estadounidense sigue ofreciendo una ventaja de carry frente a buena parte de sus pares, especialmente mientras el mercado vuelve a considerar que la Fed podría mantener una política restrictiva durante más tiempo.
El euro enfrenta además un problema propio: el riesgo fiscal francés. La ampliación de los diferenciales soberanos europeos y la caída de las acciones bancarias aumentan la sensibilidad del EUR frente a cualquier nuevo deterioro de las condiciones financieras de la zona euro. El miércoles, el euro llegó a perder 0,6% frente al dólar.
La referencia sobre EUR/USD y el riesgo fiscal europeo adquiere especial relevancia en este contexto: petróleo alto, inflación potencialmente persistente y deuda soberana elevada forman una combinación particularmente incómoda para el euro.
Renta variable: el rally sigue vivo, pero la amplitud se deteriora
El S&P 500 terminó en 7.801,77 puntos (-0,22%), el Nasdaq Composite en 27.538,69 (-0,22%), el Dow Jones en 51.179,87 (-0,66%) y el Russell 2000 en 2.793,20 (-1,31%). El Nasdaq 100 (gráfico, H1) cerró en 31.160,08, con una caída de 0,21%.
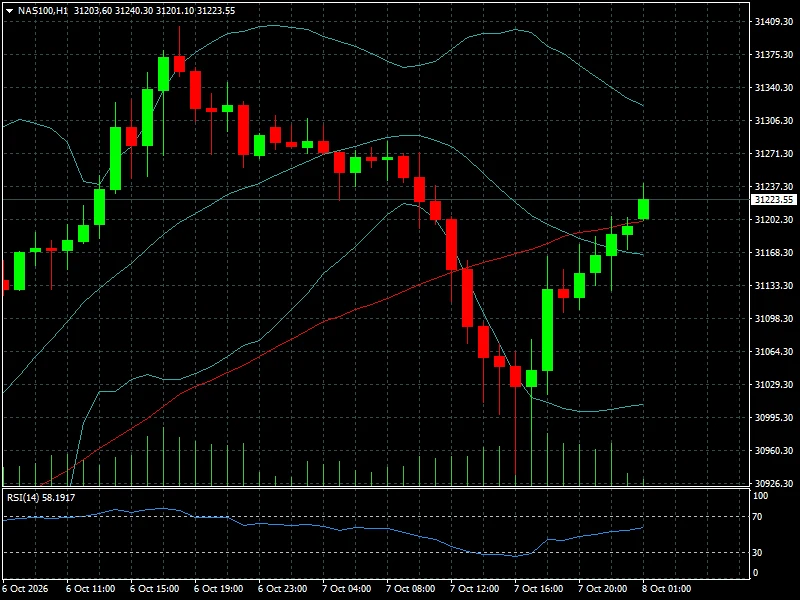
El mensaje más importante no está en la magnitud de las caídas, sino en su composición. El Russell 2000 continúa siendo considerablemente más vulnerable que los grandes índices, una señal de que el coste del dinero está empezando a separar con mayor claridad a las compañías de alta duración y fuerte capacidad de crecimiento de las empresas más sensibles a financiación y ciclo económico.
En los índices europeos, el ajuste fue más profundo. El STOXX Europe 600 cayó 1%, el DAX 1,35%, el CAC 40 1,22%, el IBEX 35 1,68% y el FTSE MIB 2,51%. El sector bancario europeo retrocedió 3,31%, con entidades como Société Générale, Deutsche Bank, UniCredit e Intesa Sanpaolo entre las más castigadas.
Aquí aparece uno de los riesgos que el mercado deberá vigilar con mayor atención: el aumento de los rendimientos soberanos comienza a traducirse en presión sobre las carteras de bonos de los bancos y sobre el coste del crédito. El problema deja de ser exclusivamente fiscal cuando empieza a afectar al sistema financiero.
La divergencia entre acciones y bonos ya había sido uno de los temas centrales de la semana. El análisis de Wall Street, Nasdaq, S&P 500 y Treasury muestra precisamente esa tensión: los índices pueden seguir marcando máximos mientras el mercado de deuda señala condiciones financieras mucho más restrictivas.
Criptoactivos: Bitcoin pierde momentum con el salto de los rendimientos
El Bitcoin aparece en el gráfico de FyM en US$83.246,99.
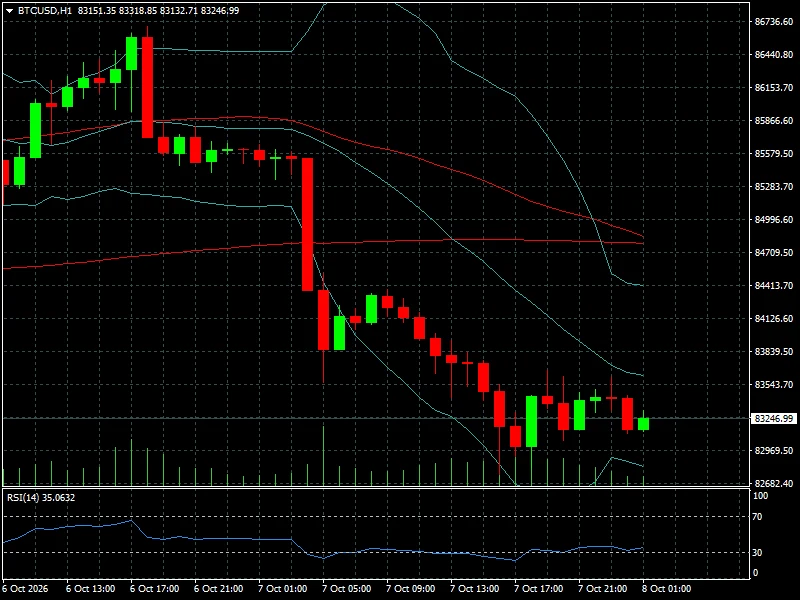
Durante la sesión llegó a perder alrededor de 2,7%, mientras Ethereum cayó cerca de 5%, hasta aproximadamente US$2.564.
El comportamiento confirma que las criptomonedas continúan operando como activos sensibles a liquidez y condiciones financieras. La combinación de Treasury a 10 años por encima de 5,2%, dólar fuerte y menor apetito por riesgo resulta poco favorable para Bitcoin y, especialmente, para las altcoins.
La pérdida de la zona de US$85.000 incrementa la importancia técnica de los niveles próximos a US$83.000. Mientras Bitcoin no consiga recuperar con claridad las zonas de resistencia superiores, el mercado seguirá interpretando las subidas como rebotes dentro de una fase de consolidación y no necesariamente como una nueva aceleración alcista.
Contexto macro y geopolítico
La política monetaria volvió al centro del mercado después de que las actas de la reunión de septiembre de la Fed mostraran desacuerdos sobre la necesidad de mantener una postura restrictiva para contrarrestar la inflación derivada de la energía. Tras las actas, la probabilidad implícita de una nueva subida en octubre cayó hasta alrededor de 17,2%, aunque el mercado continúa contemplando una mayor posibilidad de endurecimiento hacia diciembre.
El problema es que el mercado laboral ya no ofrece una señal suficientemente fuerte como para justificar por sí sola una política más restrictiva. La atención se desplaza ahora hacia la inflación que podría generar el petróleo. En este contexto, el empleo, los rendimientos y el dólar deben analizarse como partes de la misma ecuación.
Los datos publicados al inicio de la semana también mostraron una actividad de servicios todavía sólida: el PMI de servicios de España fue de 58,3, frente a 57,1 esperado, mientras el PMI de servicios estadounidense alcanzó 58,8, aunque el ISM no manufacturero descendió a 54,9, frente a 55,1 esperado. El mensaje general sigue siendo de actividad resistente, pero con una creciente sensibilidad a los costes financieros.
En Europa, la preocupación fiscal francesa añadió otro frente de riesgo. El deterioro de los bonos soberanos empieza a transmitirse a bancos y renta variable, mientras el shock energético vuelve a poner en duda la velocidad con la que podrían relajarse las condiciones monetarias.
Mercado al inicio de la nueva fase de la semana
El mercado entra en la segunda mitad de la semana con un posicionamiento mucho más defensivo que el observado el martes. El Treasury a 10 años está en 5,28%, el 5 años en 5,03% y el 30 años en 5,66%, según la curva oficial. El 10 años llegó a 5,35% durante la jornada antes de retroceder después de una sólida subasta de US$39.000 millones.
La reacción de la subasta es importante: demuestra que a estos niveles todavía existe demanda significativa por deuda estadounidense. Pero no elimina el problema estructural. Los inversores continúan exigiendo una prima elevada para mantener bonos de largo plazo en un entorno de elevado endeudamiento, fuerte emisión fiscal, inversión masiva en inteligencia artificial y riesgo de inflación energética.
Por eso, el nivel de 5,35% en el 10 años y 5,7% en el 30 años se convierten en referencias de mercado, más que simples cifras de una sesión.
En este contexto, los activos que deben permanecer bajo observación son el dólar, el petróleo, el oro, Bitcoin, las acciones tecnológicas y, sobre todo, la pendiente larga de la curva estadounidense.
Qué vigilar durante los próximos días
El jueves, las nuevas peticiones de subsidio por desempleo serán una de las referencias más importantes. El consenso apunta a 200.000 solicitudes frente a 197.000 anteriores. Un deterioro significativo del empleo podría aliviar las expectativas de endurecimiento de la Fed, aunque su efecto sobre los mercados dependerá de si domina la narrativa de desaceleración o la de inflación energética.
También será relevante la evolución de los inventarios y del mercado de refinados. La decisión de la IEA de acelerar la liberación de reservas representa un intento de limitar el impacto del shock energético, pero no elimina los riesgos de interrupción alrededor de Ormuz, Oriente Medio y Rusia-Ucrania.
En renta variable, comienza a ganar peso la temporada de resultados. PepsiCo y Delta forman parte del calendario corporativo y servirán como primeras referencias sobre consumo, costes y demanda. El calendario de resultados corporativos será especialmente útil para determinar si la fortaleza de las bolsas está respaldada por beneficios o depende cada vez más de expansión de múltiplos.
Conclusión FyM
Lo que cambió esta semana no fue todavía la tendencia estructural de Wall Street, sino el precio que el mercado está dispuesto a pagar por mantenerla. El rally de inteligencia artificial continúa sosteniendo al Nasdaq, pero el Treasury a 10 años por encima de 5,2%, el 30 años cerca de 5,7% y el petróleo alrededor de US$100 están reduciendo progresivamente el margen de tolerancia de los inversores.
La narrativa que ganó fuerza fue la de “tipos altos durante más tiempo”, alimentada por energía, deuda pública e inflación potencial. La narrativa que perdió fuerza fue la de una relajación monetaria rápida apoyada exclusivamente en la debilidad del empleo. Las actas de la Fed no eliminaron la posibilidad de recortes, pero sí recordaron que un nuevo shock energético podría modificar rápidamente esa ecuación.
El principal riesgo para los próximos días no es una caída aislada del S&P 500. Es que los rendimientos largos continúen subiendo mientras petróleo, dólar y crédito se mueven en la misma dirección. Esa combinación comenzaría a transformar una divergencia entre bonos y acciones en un problema de valoración más amplio.
El mercado todavía puede convivir con un Treasury al 5,3% y un Brent en US$100; lo que resulta mucho más difícil de absorber es que ambos sigan subiendo al mismo tiempo. Ese cruce entre energía, deuda y política monetaria será la verdadera prueba del rally durante el resto de octubre.