Reserva Federal (Fed): historia, funciones y características del banco central de Estados Unidos
— Equipo Editorial
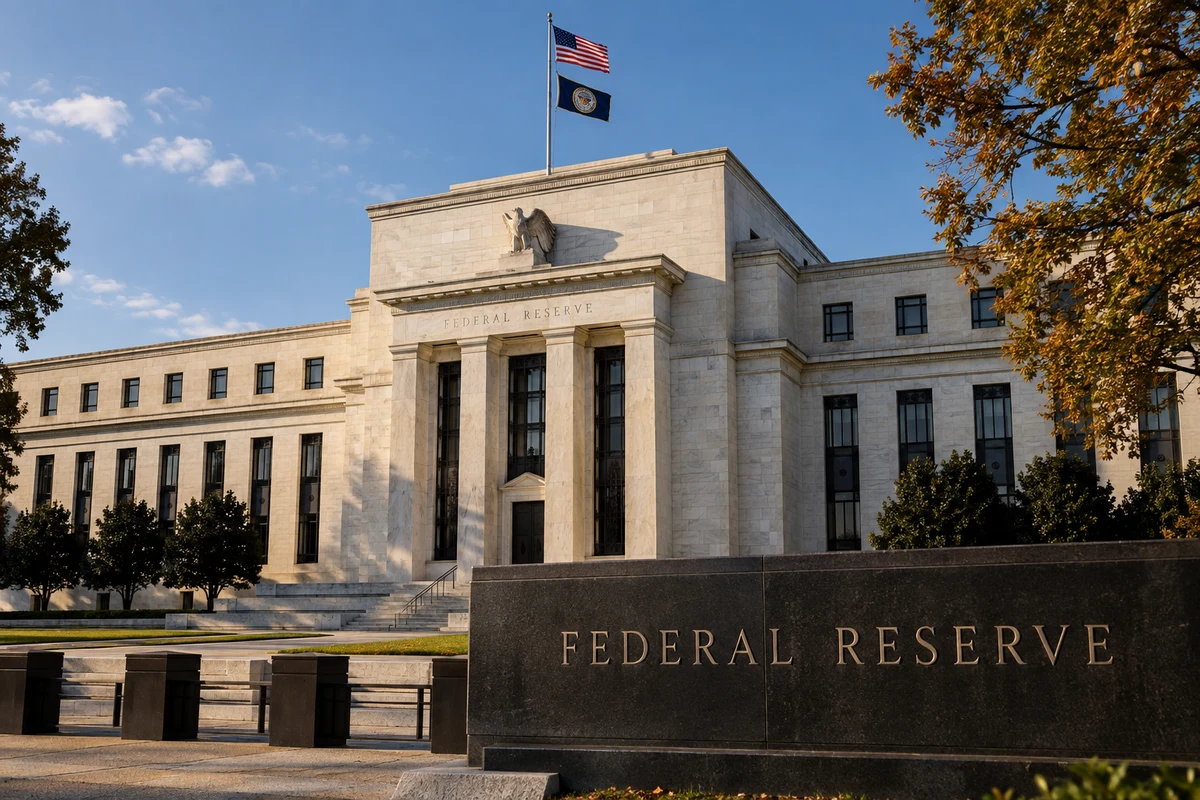
La Reserva Federal de Estados Unidos (Federal Reserve o Fed) es el banco central del país y una de las instituciones con mayor influencia sobre los mercados financieros globales. Creada en 1913 después de varias crisis bancarias, la Fed evolucionó desde un sistema diseñado para aportar estabilidad al sistema financiero hasta convertirse en el principal responsable de la política monetaria estadounidense. Sus decisiones sobre tasas de interés, liquidez y condiciones financieras tienen efectos directos sobre el dólar, los bonos del Tesoro, las acciones, el oro, el petróleo y los mercados emergentes.
Comprender la historia de la Fed permite entender por qué una decisión del FOMC puede generar movimientos simultáneos en prácticamente todas las clases de activos. Una modificación de las tasas estadounidenses altera el costo del dinero, los rendimientos de los bonos y los flujos internacionales de capital, convirtiendo a la Reserva Federal en una referencia fundamental para analizar la economía mundial.
¿Qué es la Reserva Federal?
La Reserva Federal es el sistema de banco central de Estados Unidos. Su estructura combina una autoridad central, bancos regionales y un comité encargado de establecer la política monetaria.
El Sistema de la Reserva Federal está compuesto por tres elementos principales: la Board of Governors, las 12 Federal Reserve Banks y el Federal Open Market Committee (FOMC). Esta estructura combina coordinación nacional con una organización regional descentralizada.
La Fed también supervisa determinadas instituciones financieras, proporciona servicios bancarios al sistema financiero y al Gobierno federal y participa en el mantenimiento de la estabilidad financiera.
En resumen
Qué es: el banco central de Estados Unidos.
Creación: 1913, mediante la Federal Reserve Act.
Sede principal: Washington D.C.
Estructura: Board of Governors, 12 Federal Reserve Banks y FOMC.
Principal órgano monetario: Federal Open Market Committee.
Mandato: máximo empleo y estabilidad de precios, junto con tasas de interés moderadas de largo plazo.
Principal instrumento: tasa de los fondos federales.
Otros instrumentos: operaciones de mercado abierto, balance de la Fed y herramientas de liquidez.
Impacto financiero: dólar, bonos, acciones, commodities y mercados internacionales.
Los antecedentes de la Reserva Federal
La creación de un banco central estadounidense fue el resultado de un proceso que comenzó mucho antes de 1913.
En 1791, el Congreso creó el First Bank of the United States, considerado uno de los antecedentes históricos del sistema de banca central estadounidense. Posteriormente existió un Second Bank of the United States, pero Estados Unidos pasó durante buena parte del siglo XIX por períodos en los que no contó con una institución central equivalente a la Fed moderna.
La ausencia de una autoridad monetaria centralizada dejó al sistema financiero expuesto a episodios recurrentes de crisis, corridas bancarias y problemas de liquidez.
Uno de los episodios más importantes ocurrió en 1907, cuando una crisis bancaria provocó una fuerte contracción de la liquidez y puso de manifiesto la necesidad de contar con un mecanismo capaz de actuar como prestamista de última instancia.
La crisis de 1907 se convirtió en uno de los principales antecedentes de la reforma que terminaría creando la Reserva Federal.
1913: nace la Reserva Federal
El Federal Reserve Act fue aprobado por el Congreso estadounidense y firmado por el presidente Woodrow Wilson en diciembre de 1913.
La nueva institución no fue diseñada como un banco central completamente concentrado en Washington. El modelo buscó combinar una autoridad nacional con una red de bancos regionales.
La legislación estableció la estructura del Board y de los Reserve Banks. En 1914 comenzaron a operar los 12 bancos regionales que forman parte del sistema actual.
La arquitectura respondía a una preocupación histórica de Estados Unidos: evitar que el poder monetario quedara concentrado en una única institución o región.
Por eso, desde su origen, la Fed fue concebida como un sistema federado.
Una estructura diferente a otros bancos centrales
Una de las características más particulares de la Reserva Federal es su estructura.
El Board of Governors es una agencia federal independiente cuyos miembros son nominados por el presidente y confirmados por el Senado. El Board supervisa las operaciones del sistema y forma parte del proceso de decisión monetaria.
Las 12 Federal Reserve Banks funcionan como instituciones regionales y representan diferentes distritos económicos del país.
El tercer componente es el FOMC, responsable de establecer la orientación de la política monetaria estadounidense. Está integrado por los siete miembros del Board of Governors, el presidente de la Reserva Federal de Nueva York y cuatro presidentes de los otros bancos regionales, que participan de forma rotativa.
Esta estructura explica por qué las expresiones "Fed" y "FOMC" no son exactamente sinónimos. La Fed es todo el Sistema de la Reserva Federal; el FOMC es el organismo que toma las decisiones de política monetaria.
El mandato dual de la Fed
Una de las características fundamentales de la Reserva Federal es su denominado mandato dual.
La legislación establece como objetivos principales promover el máximo empleo y la estabilidad de precios, además de mantener tasas de interés de largo plazo moderadas. La Fed denomina habitualmente esta combinación su "dual mandate".
Esto significa que las decisiones de política monetaria deben considerar simultáneamente la evolución de la inflación y las condiciones del mercado laboral.
Cuando la inflación es demasiado elevada, la Fed puede endurecer las condiciones financieras mediante tasas más altas. Cuando la actividad económica se debilita y las presiones inflacionarias disminuyen, puede reducir las tasas para facilitar el crédito y estimular la demanda.
La dificultad está precisamente en equilibrar ambos objetivos.
Los primeros años y la Gran Depresión
Durante la década de 1920, la Reserva Federal comenzó a utilizar de forma más activa las operaciones con títulos del Gobierno estadounidense y la tasa de descuento para influir sobre las condiciones crediticias.
La compra de valores tendía a reducir las tasas y facilitar el crédito, mientras que las ventas producían el efecto contrario.
Sin embargo, la experiencia de la Gran Depresión transformó profundamente la institución.
La crisis bancaria y económica de la década de 1930 mostró las limitaciones del sistema financiero estadounidense y provocó importantes reformas.
Entre ellas se encontraba la creación del FOMC, primero mediante los Banking Acts de 1933 y 1935, que posteriormente consolidaron su papel como organismo encargado de la política monetaria.
1951: el Treasury-Fed Accord
Otro momento importante fue el acuerdo alcanzado en 1951 entre el Departamento del Tesoro y la Reserva Federal.
El Treasury-Fed Accord puso fin a la política mediante la cual la Fed mantenía los rendimientos de determinados títulos públicos bajo control para facilitar la financiación del Gobierno.
El acuerdo fortaleció la autonomía de la política monetaria y ayudó a establecer el marco institucional que caracteriza a la Fed moderna.
Posteriormente, durante la década de 1950, el FOMC consolidó su posición como centro de decisión monetaria.
Los años setenta y el nacimiento del mandato moderno
Durante los años setenta, Estados Unidos atravesó una combinación especialmente compleja de inflación elevada, bajo crecimiento y shocks energéticos.
La experiencia modificó la forma en que se entendía la política monetaria.
El objetivo de estabilidad de precios y máximo empleo quedó incorporado formalmente en la legislación durante esa década, dando forma al mandato dual moderno.
La inflación elevada también reforzó la importancia de las expectativas.
Una inflación persistentemente alta puede modificar salarios, precios, contratos e inversiones, haciendo más difícil que el banco central consiga estabilizarla.
Paul Volcker y la lucha contra la inflación
A finales de los años setenta y comienzos de los ochenta, la Reserva Federal adoptó una política monetaria extremadamente restrictiva bajo la presidencia de Paul Volcker.
Las tasas de interés aumentaron fuertemente con el objetivo de reducir la inflación.
El proceso tuvo un elevado costo económico en el corto plazo, pero consiguió reducir significativamente las presiones inflacionarias.
La etapa de Volcker se convirtió posteriormente en uno de los ejemplos históricos más importantes sobre el poder de la política monetaria para modificar las condiciones financieras y las expectativas de inflación.
También consolidó la importancia de la credibilidad de un banco central.
La Fed y los mercados financieros
La influencia de la Reserva Federal supera ampliamente a Estados Unidos.
Una modificación de la tasa de referencia puede afectar el rendimiento de los Treasuries, el valor relativo del dólar, las condiciones de financiación empresarial y el apetito global por riesgo.
Por eso, los mercados suelen reaccionar no solamente a las decisiones del FOMC, sino también a las expectativas sobre futuras decisiones.
El mercado analiza especialmente:
inflación;
empleo;
crecimiento económico;
consumo;
salarios;
condiciones financieras;
declaraciones de los miembros del FOMC;
proyecciones económicas;
rendimiento de los bonos del Tesoro.
La relación entre Fed y dólar es especialmente importante. Una política monetaria más restrictiva puede aumentar el atractivo relativo de los activos denominados en dólares, aunque el comportamiento del tipo de cambio depende también de las expectativas que ya estén incorporadas en los precios.
El artículo de dólar estadounidense: historia y evolución en los mercados permite comprender esta conexión entre la moneda estadounidense, la Reserva Federal y el sistema financiero internacional.
La Fed durante las grandes crisis financieras
La Reserva Federal amplió considerablemente el uso de herramientas extraordinarias durante las crisis financieras del siglo XXI.
Durante la crisis financiera de 2008, redujo las tasas de interés hasta niveles muy bajos y comenzó a utilizar programas de compra de activos conocidos como quantitative easing (QE).
El objetivo era reducir las tasas de largo plazo y proporcionar liquidez al sistema financiero.
Durante la pandemia de 2020, la Fed volvió a implementar una política monetaria extraordinariamente expansiva.
Posteriormente, cuando la inflación estadounidense alcanzó niveles elevados, el proceso se invirtió.
La Fed comenzó a aumentar las tasas y posteriormente redujo el tamaño de su balance mediante quantitative tightening (QT).
Este ciclo demostró que la política monetaria puede pasar rápidamente de una fase expansiva a una restrictiva dependiendo del entorno económico.
¿Cómo funciona la tasa de la Fed?
La tasa de los Federal Funds es una de las referencias más importantes del sistema financiero estadounidense.
Se trata de la tasa de interés asociada a préstamos de muy corto plazo entre instituciones depositarias.
Aunque la Fed no determina directamente todas las tasas de la economía, su objetivo para la tasa de fondos federales influye sobre una amplia variedad de condiciones financieras.
Cuando la tasa sube, normalmente aumentan los costos de financiación y se endurecen las condiciones financieras.
Cuando baja, el crédito tiende a abaratarse y las condiciones financieras pueden volverse más favorables.
El impacto llega posteriormente a hipotecas, préstamos empresariales, tarjetas de crédito, bonos, acciones, divisas y otros activos.
¿Qué es el FOMC?
El Federal Open Market Committee es el organismo encargado de establecer la orientación de la política monetaria estadounidense.
Sus decisiones son seguidas por prácticamente todos los mercados financieros internacionales.
El FOMC evalúa variables como inflación, empleo, actividad económica y condiciones financieras antes de decidir la orientación de las tasas.
La comunicación posterior a cada reunión también tiene una enorme importancia.
Una frase que sugiera que las tasas permanecerán elevadas durante más tiempo puede generar una reacción significativa en el dólar y los bonos incluso sin modificar la tasa de referencia.
¿Cómo afecta la Fed al dólar?
La relación entre Fed y dólar es uno de los vínculos fundamentales del mercado Forex.
Cuando aumentan las expectativas de tasas estadounidenses, los activos denominados en dólares pueden volverse relativamente más atractivos.
Esto puede favorecer al dólar frente a otras monedas, especialmente cuando otros bancos centrales mantienen una política monetaria menos restrictiva.
Por el contrario, expectativas de menores tasas pueden reducir el diferencial de rendimiento y modificar los flujos internacionales.
El impacto no es automático. El mercado opera sobre expectativas, por lo que una decisión ampliamente anticipada puede generar una reacción limitada si ya estaba incorporada en los precios.
¿Cómo afecta la Fed al oro?
El oro tiene una relación especialmente estrecha con las tasas reales y el dólar.
Cuando aumentan las tasas reales, mantener un activo que no paga intereses puede resultar relativamente menos atractivo.
Cuando las tasas reales disminuyen, el costo de oportunidad de mantener oro puede reducirse.
Además, una depreciación del dólar suele modificar el precio del metal cuando se expresa en dólares.
Por eso, los operadores suelen analizar conjuntamente Fed, Treasury, dólar y oro.
¿Cómo afecta la Fed a las acciones?
Las tasas de interés también tienen una influencia importante sobre las valoraciones bursátiles.
Una tasa más alta aumenta el costo de financiación y puede elevar la tasa utilizada para descontar beneficios futuros.
El efecto puede ser especialmente relevante para compañías de crecimiento, cuyos flujos de caja se encuentran más alejados en el tiempo.
Sin embargo, las bolsas también dependen de beneficios empresariales, crecimiento económico, productividad, liquidez y expectativas de inversión.
Por eso, una subida de tasas no implica necesariamente una caída automática de las acciones.
¿Cómo afecta la Fed a los mercados emergentes?
La política monetaria estadounidense tiene una importancia particular para los mercados emergentes.
Una Fed más restrictiva puede fortalecer el dólar y elevar los costos de financiación internacional. Esto puede afectar monedas, bonos y acciones de economías emergentes.
El mecanismo es especialmente relevante en América Latina, donde una parte importante de las operaciones comerciales y financieras internacionales está denominada en dólares.
La relación entre Fed, dólar, commodities y mercados regionales se analiza también en el contenido de índices latinoamericanos y evolución de sus mercados.
Principales herramientas de la Reserva Federal
La Fed dispone de diferentes instrumentos para implementar su política monetaria.
Tasa de fondos federales
Es la principal referencia de política monetaria y afecta las condiciones de financiación de corto plazo.
Operaciones de mercado abierto
Permiten modificar las condiciones de liquidez mediante operaciones con valores.
Balance de la Fed
La compra y venta de activos modifica el tamaño y la composición del balance de la Reserva Federal.
Quantitative easing
Consiste en compras de activos a gran escala para reducir determinadas tasas de interés y facilitar las condiciones financieras.
Quantitative tightening
Es el proceso inverso mediante el cual la Reserva Federal reduce progresivamente su balance.
Herramientas de liquidez
La Fed también dispone de mecanismos destinados a proporcionar liquidez al sistema financiero durante períodos de tensión.
Características institucionales de la Fed
La Reserva Federal combina varias características que explican su posición dentro del sistema financiero estadounidense.
Es una institución pública creada por el Congreso, pero cuenta con un grado significativo de independencia en sus decisiones de política monetaria. El Board de Governors es una agencia federal que responde ante el Congreso, mientras que las decisiones monetarias del FOMC no requieren aprobación del presidente ni del Congreso.
El sistema tampoco es propiedad de una persona o compañía. La propia Reserva Federal señala que el Sistema de la Reserva Federal no es "propiedad" de nadie y que su autoridad deriva del Congreso.
Esta combinación de supervisión pública, independencia operativa y estructura regional constituye una de las características más particulares del banco central estadounidense.
La Fed en el mercado actual
La Reserva Federal continúa siendo uno de los principales determinantes de las condiciones financieras globales.
Los mercados siguen cada reunión del FOMC, las conferencias de prensa, las proyecciones económicas y las intervenciones públicas de sus funcionarios porque estos elementos permiten estimar la trayectoria futura de las tasas.
En septiembre de 2026, por ejemplo, el FOMC elevó su tasa objetivo en 25 puntos básicos hasta 3,75%-4,00%, de acuerdo con el comunicado de la reunión del 16 de septiembre. El movimiento muestra cómo las decisiones actuales de la Fed continúan teniendo repercusiones inmediatas sobre bonos, dólar y activos de riesgo.
Para los operadores, sin embargo, no basta con conocer la tasa actual. La variable central es la expectativa sobre su trayectoria futura.
Cronología
Año / período | Acontecimiento | Importancia |
|---|---|---|
1791 | First Bank of the United States | Antecedente de la banca central estadounidense |
1907 | Crisis financiera | Refuerza la necesidad de un sistema de banco central |
1913 | Federal Reserve Act | Creación de la Reserva Federal |
1914 | Apertura de 12 Reserve Banks | Comienza a operar el sistema regional |
1920s | Desarrollo de operaciones con valores | Mayor capacidad para influir sobre el crédito |
1933-1935 | Banking Acts | Creación y consolidación del FOMC |
1951 | Treasury-Fed Accord | Refuerza la independencia monetaria |
1970s | Alta inflación | Consolidación del mandato moderno |
1979-1981 | Política de Volcker | Fuerte endurecimiento contra la inflación |
2008 | Crisis financiera global | QE y tasas cercanas a cero |
2020 | Pandemia | Nueva expansión monetaria extraordinaria |
2022-2024 | Lucha contra la inflación | Fuerte ciclo de endurecimiento monetario |
2026 | Nueva fase de política monetaria | Tasas y expectativas de inflación vuelven al centro del mercado |
¿Por qué la Fed es tan importante para los mercados?
La Reserva Federal ocupa una posición central porque sus decisiones modifican el precio del dinero en la mayor economía del mundo.
Una decisión sobre tasas puede afectar simultáneamente al dólar, los bonos, las acciones, el oro, el petróleo y las monedas emergentes.
Por eso, comprender la Fed significa comprender uno de los principales mecanismos que conectan la economía estadounidense con los mercados financieros internacionales.
Su influencia tampoco depende únicamente de las decisiones efectivamente adoptadas. Las expectativas sobre futuras tasas, inflación y crecimiento pueden generar movimientos importantes incluso antes de que el FOMC actúe.
La Fed se convirtió así en mucho más que un banco central. Es una pieza fundamental de la arquitectura financiera mundial y una referencia imprescindible para interpretar el comportamiento de los mercados.