Calendario de resultados: PepsiCo y Delta reabren la temporada corporativa
— Equipo Editorial
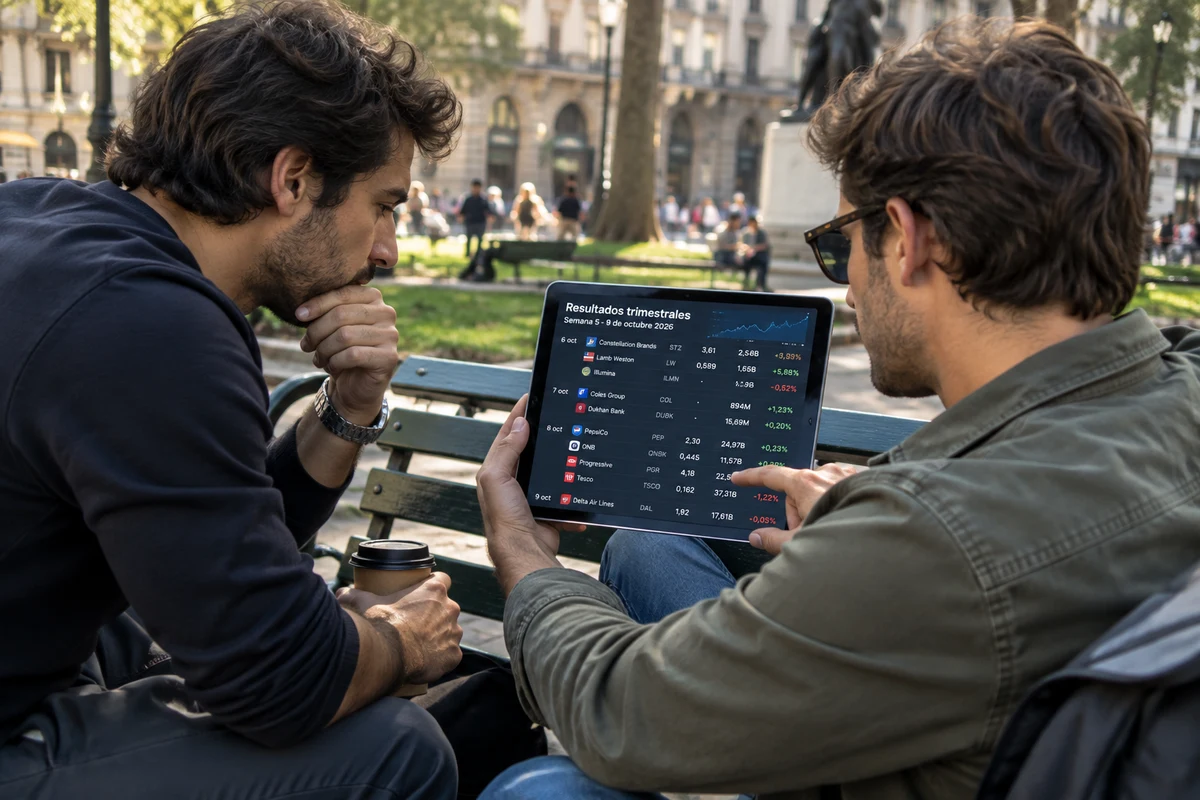
La temporada de resultados trimestrales comienza a ganar protagonismo esta semana con una agenda concentrada en compañías de consumo, alimentos, seguros y transporte aéreo. Entre los reportes más relevantes aparecen Constellation Brands y Lamb Weston el martes, PepsiCo el jueves y Delta Air Lines el viernes. El mercado utilizará sus cifras de beneficio por acción, ingresos y perspectivas para evaluar no solo el desempeño de cada compañía, sino también la fortaleza del consumidor, los costos, la demanda y el impacto de la economía sobre los márgenes.
La temporada de resultados vuelve al centro del mercado
El calendario corporativo de la semana del 5 al 9 de octubre todavía no tiene la intensidad que alcanzará la temporada en las próximas semanas, pero incluye varias compañías capaces de ofrecer señales relevantes sobre distintos segmentos de la economía estadounidense y europea.
El martes concentra los primeros reportes importantes, con Lamb Weston antes de la apertura y Constellation Brands después del cierre. El miércoles aparecen Coles Group y Dukhan Bank, mientras que el jueves concentra una agenda más relevante con PepsiCo, QNB, Progressive y Tesco. El viernes será el turno de Delta Air Lines. Los calendarios de resultados consultados también sitúan a PepsiCo el 8 de octubre y a Delta el 9 de octubre como dos de las referencias principales de la semana.
El interés del mercado no estará únicamente en si las compañías superan o incumplen las previsiones. Después de un período en el que las bolsas estadounidenses han mantenido valoraciones elevadas, los inversores están prestando cada vez más atención a la calidad del crecimiento, los márgenes, el flujo de caja y las perspectivas para los próximos trimestres. Reuters señaló que las expectativas de crecimiento de beneficios para las compañías del S&P 500 continúan siendo elevadas, mientras los rendimientos de los bonos representan uno de los principales riesgos para las acciones.
Martes: Constellation Brands y Lamb Weston abren la agenda
El primer gran bloque de resultados estará relacionado con el consumo.
Lamb Weston, fabricante de productos de papa congelados, tiene previsto presentar sus resultados antes de la apertura del mercado. La referencia disponible apunta a un beneficio por acción de aproximadamente US$0,59 y unos ingresos cercanos a US$1.650 millones. Con una capitalización de mercado próxima a US$6.000 millones, su reporte será particularmente útil para observar costos, demanda y capacidad de trasladar aumentos de precios al consumidor.
Después del cierre llegará Constellation Brands, propietaria de marcas de bebidas alcohólicas como Corona y Modelo. El consenso disponible sitúa el beneficio por acción alrededor de US$3,55-$3,61, con ingresos cercanos a US$2.540 millones. La compañía llega a este reporte después de haber registrado en el trimestre anterior un beneficio de US$3,43 por acción, por debajo de los US$3,70 esperados, mientras sus ingresos alcanzaron US$2.430 millones.
La reacción de Constellation será interesante porque combina dos variables particularmente sensibles en el actual ciclo: el consumo discrecional y la evolución de los costos. Una sorpresa negativa podría reforzar las señales de moderación del consumidor, mientras que un resultado sólido acompañado por una perspectiva favorable podría ofrecer respaldo al segmento de consumo básico y discrecional.
Ese contraste es relevante para el conjunto del mercado. La renta variable estadounidense no necesita solamente buenos resultados; necesita que las empresas mantengan capacidad de crecimiento en un entorno de financiación más costoso.
Miércoles: resultados más específicos, pero con señales sectoriales
El miércoles la agenda será menos intensa. Entre los nombres incluidos aparecen Coles Group, con ingresos previstos cercanos a 894 millones, y Dukhan Bank, con una referencia de ingresos de aproximadamente 15.690 millones.
También está previsto el reporte de otras compañías internacionales, aunque el impacto agregado sobre los grandes índices será previsiblemente inferior al de los informes estadounidenses del jueves y viernes.
Para los inversores, esta jornada servirá principalmente como transición hacia la parte más importante de la agenda semanal. El mercado llegará al miércoles con el foco puesto en los primeros resultados y, al mismo tiempo, en la evolución de los rendimientos de los Treasuries y las expectativas de política monetaria.
El comportamiento de las tasas será determinante para interpretar las cotizaciones. Cuando los rendimientos suben, las compañías con valoraciones elevadas necesitan demostrar un crecimiento de beneficios suficientemente fuerte para justificar sus múltiplos.
Jueves: PepsiCo concentra la atención
El principal reporte corporativo del jueves será PepsiCo.
La compañía tiene previsto presentar resultados antes de la apertura del mercado. El consenso utilizado en el calendario sitúa el beneficio por acción en aproximadamente US$2,30, mientras que los ingresos esperados rondan los US$24.970 millones. Otras estimaciones recientes ubican el beneficio en torno a US$2,32 y las ventas cerca de US$25.000 millones.
El resultado llega en un momento particularmente interesante para la compañía. PepsiCo ha estado enfrentando cambios en los hábitos de consumo y una mayor sensibilidad de los consumidores estadounidenses a los precios. La empresa planea elevar los precios de determinados productos, después de que anteriores reducciones no consiguieran generar un crecimiento significativo de los volúmenes.
Por eso, el mercado probablemente mirará más allá del BPA. Los inversores deberán observar la evolución de los ingresos, los volúmenes, los precios y los comentarios de la dirección sobre el consumidor estadounidense.
Un resultado por encima de las expectativas no necesariamente garantizaría una reacción positiva. Si el crecimiento procede fundamentalmente de aumentos de precios mientras los volúmenes permanecen débiles, la lectura podría ser menos favorable.
El jueves también aparece Progressive, con un BPA estimado de US$4,18 e ingresos cercanos a US$22.540 millones, además de QNB, con una referencia de beneficio por acción de aproximadamente US$0,445 e ingresos de US$11.570 millones. Tesco completa el bloque, con un BPA previsto cercano a US$0,162 y unos ingresos de aproximadamente US$37.310 millones.
La diversidad de compañías convierte al jueves en una jornada útil para comparar la evolución de consumo, seguros, banca y distribución.
Viernes: Delta Air Lines cierra la semana
El viernes será el turno de Delta Air Lines, uno de los reportes más relevantes porque permite observar directamente la evolución de los viajes y el consumo de servicios.
La estimación disponible sitúa el beneficio por acción alrededor de US$1,92, con ingresos cercanos a US$17.610 millones. Otras previsiones recientes apuntan a un BPA de aproximadamente US$1,94 y un crecimiento significativo de los ingresos frente al mismo trimestre del año anterior.
Delta llega al resultado después de haber registrado en el segundo trimestre un crecimiento de ingresos del 14%, hasta US$17.700 millones, mientras el beneficio ajustado cayó 26% hasta US$1,56 por acción. Uno de los factores relevantes fue el fuerte incremento de los costos de combustible.
Esa relación entre ingresos, demanda y combustible será uno de los puntos centrales del reporte.
Para el mercado, Delta funciona además como un indicador indirecto de la fortaleza del consumidor. Una demanda aérea resistente sugeriría que los hogares estadounidenses todavía mantienen capacidad para gastar en viajes y servicios. Pero si los costos energéticos continúan elevados, el desafío será convertir esa demanda en crecimiento de beneficios.
El comportamiento del petróleo adquiere así una importancia adicional. Una subida sostenida del crudo puede mejorar los ingresos de las compañías energéticas, pero al mismo tiempo deteriorar los márgenes de sectores intensivos en combustible y reducir el ingreso disponible de los consumidores.
Lectura de mercado: el beneficio importa, pero la guía importa más
La temporada de resultados comienza en un momento en que el mercado tiene poco margen para decepciones importantes.
El S&P 500 acumula una fuerte subida durante 2026, mientras las expectativas de crecimiento de beneficios para las compañías del índice siguen siendo elevadas. Reuters señaló que las ganancias corporativas del tercer trimestre podrían crecer más de 30% interanual, impulsadas especialmente por las compañías vinculadas con inteligencia artificial.
Eso genera una paradoja. Las expectativas positivas pueden sostener las acciones, pero también aumentan el riesgo de que una compañía sea castigada incluso cuando supera ligeramente las previsiones si su perspectiva futura no convence.
La reacción de los inversores dependerá cada vez más de tres variables: BPA, ingresos y guidance.
El BPA permite determinar si la compañía superó el consenso; los ingresos muestran si existe crecimiento real de la actividad; y la guía permite conocer si la dirección espera mantener esa evolución durante los próximos meses.
Este último punto será especialmente importante para PepsiCo y Delta. En ambos casos, los inversores necesitan determinar hasta qué punto las empresas pueden absorber mayores costos sin destruir demanda o márgenes.
El contexto monetario amplifica esa sensibilidad. El rendimiento del Treasury estadounidense a 10 años llegó recientemente a niveles cercanos al 5,34%, máximos de 24 años.
En ese escenario, una sorpresa positiva en beneficios puede impulsar las acciones, pero una guía débil puede tener un impacto mucho mayor sobre las valoraciones.
Para los mercados cambiarios, el dólar seguirá siendo una variable transversal. Un mercado que vuelva a elevar las expectativas de tasas estadounidenses podría favorecer a la moneda y aumentar el costo financiero global. La reciente reacción del dólar frente a un NFP más fuerte de lo esperado ya mostró la sensibilidad de las divisas a los cambios en la política monetaria.
En materias primas, el oro seguirá respondiendo al comportamiento de los rendimientos reales y del dólar, mientras que el petróleo puede modificar rápidamente las perspectivas de compañías con elevados costos energéticos.
El bitcoin, por su parte, permanecerá más vinculado al apetito global por riesgo y a las condiciones de liquidez que a los resultados de estas compañías.
Conclusión FyM
El calendario de resultados del 5 al 9 de octubre funciona como el primer adelanto de una temporada corporativa que adquirirá mucha mayor intensidad durante las próximas semanas. Constellation Brands y Lamb Weston abrirán el flujo de información, pero PepsiCo y Delta serán las compañías con mayor capacidad para ofrecer señales sobre el consumidor y los márgenes empresariales.
La clave para los operadores no será simplemente determinar quién supera las previsiones. Será identificar qué compañías consiguen transformar crecimiento de ingresos en beneficios y cuáles comienzan a enfrentar una mayor presión sobre sus márgenes.
El mercado llega con expectativas elevadas y tasas de interés todavía restrictivas. Por eso, cualquier divergencia entre resultados y guidance puede producir movimientos desproporcionados en las acciones.
La temporada recién comienza. Y, en un mercado donde las valoraciones ya incorporan una parte importante del crecimiento esperado, la próxima señal relevante no estará necesariamente en el número publicado, sino en lo que las compañías digan sobre el trimestre que todavía falta por recorrer.
Calendario resultados trimestral
Fecha | Empresa | Ticker | EPS estimado | Ingresos estimados | Capitalización | Último precio | Variación |
|---|---|---|---|---|---|---|---|
6 oct. 2026 | Constellation Brands | STZ | 3,61 | US$2,54 B | US$19,27 B | US$112,87 | -0,11% |
Lamb Weston | LW | 0,589 | US$1,65 B | US$5,99 B | US$43,60 | +5,88% | |
Illumina | ILMN | — | — | US$2,45 B | US$5,70 | -0,52% | |
7 oct. 2026 | Coles Group | COL | — | US$894 M | US$30,83 B | US$23,03 | +1,23% |
Dukhan Bank | DUBK | — | US$15,69 M | US$15,69 B | US$3,03 | +0,20% | |
8 oct. 2026 | PepsiCo | PEP | 2,30 | US$24,97 B | US$171,83 B | US$125,89 | +0,23% |
QNB | QNBK | 0,445 | US$11,57 B | US$142,96 B | US$15,71 | +0,38% | |
Progressive | PGR | 4,18 | US$22,54 B | US$122,27 B | US$210,31 | -0,31% | |
Tesco | TSCO | 0,162 | US$37,31 B | US$29,21 B | US$469,00 | -1,22% | |
9 oct. 2026 | Delta Air Lines | DAL | 1,92 | US$17,61 B | US$55,00 B | US$55,00 B | -0,05% |