Wall Street marca nuevos récords pese a las tasas: Nasdaq y S&P 500 desafían al mercado de bonos
— Equipo Editorial
El Nasdaq y el S&P 500 marcaron nuevos máximos históricos este martes, pese a los elevados rendimientos de los bonos del Tesoro. El S&P 500 llegó a 7.845,60 puntos y el Nasdaq-100 a 31.403,30 puntos, impulsados por las expectativas de sólidos resultados corporativos y el entusiasmo por la inteligencia artificial. La moderación del petróleo y un leve retroceso de las tasas largas también favorecieron a las acciones. La clave será si Wall Street puede sostener estos niveles mientras el Treasury a 10 años permanece cerca del 5,3% y comienza la temporada de resultados.
Wall Street vuelve a territorio récord
La sesión comenzó con una señal inequívocamente alcista. Tanto el S&P 500 como el Nasdaq alcanzaron nuevos máximos históricos, después de que los rendimientos de los Treasuries retrocedieran ligeramente desde los máximos alcanzados durante la jornada anterior.
A las 09:45 ET, el S&P 500 avanzaba 0,56% hasta 7.817,12 puntos, mientras el Nasdaq Composite subía 0,63% hasta 27.650,92 puntos. En ambos casos, los índices se encontraban en niveles récord.
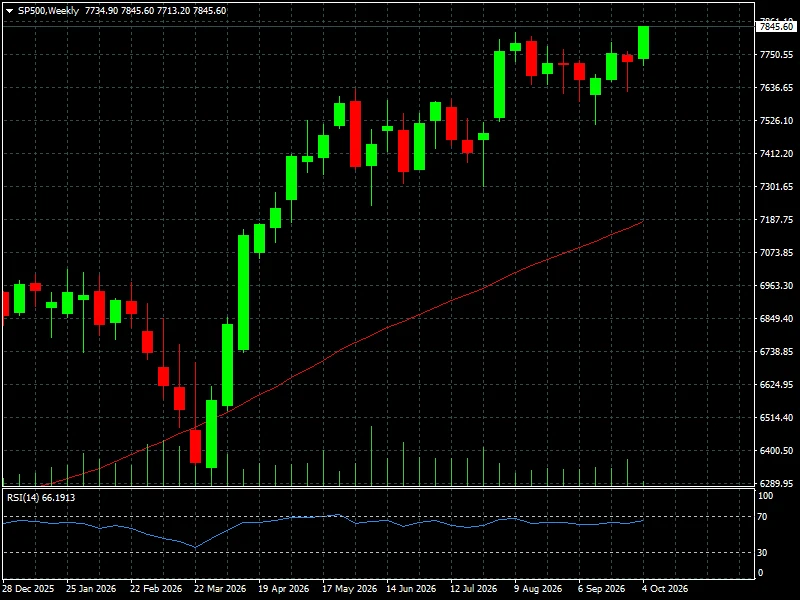
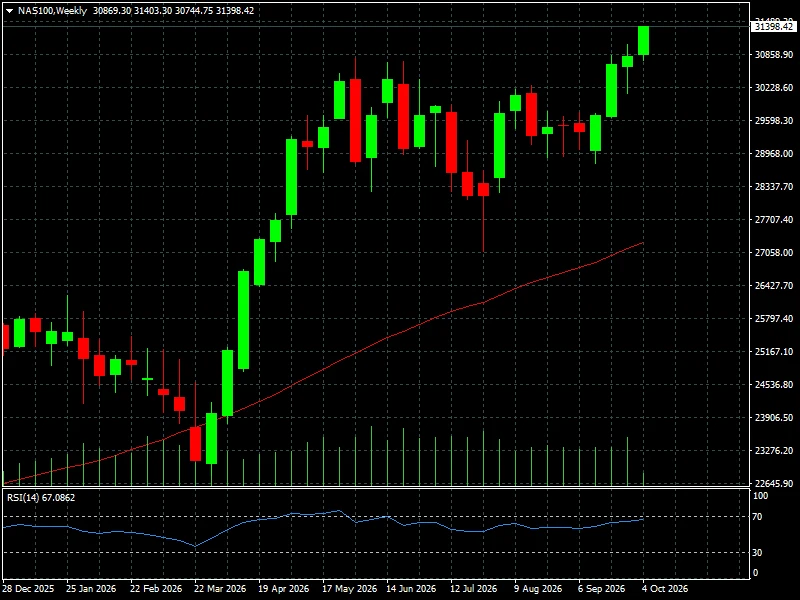
Los gráficos semanales muestran además la fortaleza de la tendencia. El Nasdaq-100 alcanzó 31.403,30 puntos, con un cierre de referencia de 31.398,42, mientras el S&P 500 llegó a 7.845,60 puntos. En ambos casos, las cotizaciones se encuentran claramente por encima de la media móvil representada y el RSI permanece por encima de 66, reflejando una tendencia alcista sólida.
La inteligencia artificial vuelve a dominar Wall Street
El principal argumento detrás de la subida continúa siendo la expectativa de que la inversión en inteligencia artificial se traduzca en un fuerte crecimiento de beneficios.
El mercado se encuentra a las puertas de la temporada de resultados del tercer trimestre y las expectativas son elevadas. Los analistas esperan, en promedio, un crecimiento superior al 30% interanual de los beneficios del S&P 500, impulsado en buena medida por las compañías vinculadas con inteligencia artificial.
El movimiento vuelve a concentrarse especialmente en las grandes compañías tecnológicas.
Nvidia avanzaba alrededor de 1,2% en la apertura y su capitalización bursátil se acercaba nuevamente a los US$6 billones. AMD también avanzaba después de anunciar planes para incrementar sustancialmente su suministro de chips durante 2027 para responder al crecimiento de la demanda vinculada con IA.
El Financial Times identifica precisamente este fenómeno como uno de los principales motores del récord del S&P 500: las expectativas de beneficios extraordinarios en compañías vinculadas a inteligencia artificial están permitiendo que la renta variable absorba unas condiciones financieras que, en circunstancias normales, serían menos favorables para las acciones.
La cuestión comienza a ser, por tanto, cuánto crecimiento futuro de beneficios está incorporado ya en las valoraciones actuales.
El S&P 500 alcanza un nuevo máximo pese a los bonos
La particularidad de la jornada aparece cuando se compara la evolución de las acciones con la del mercado de deuda.
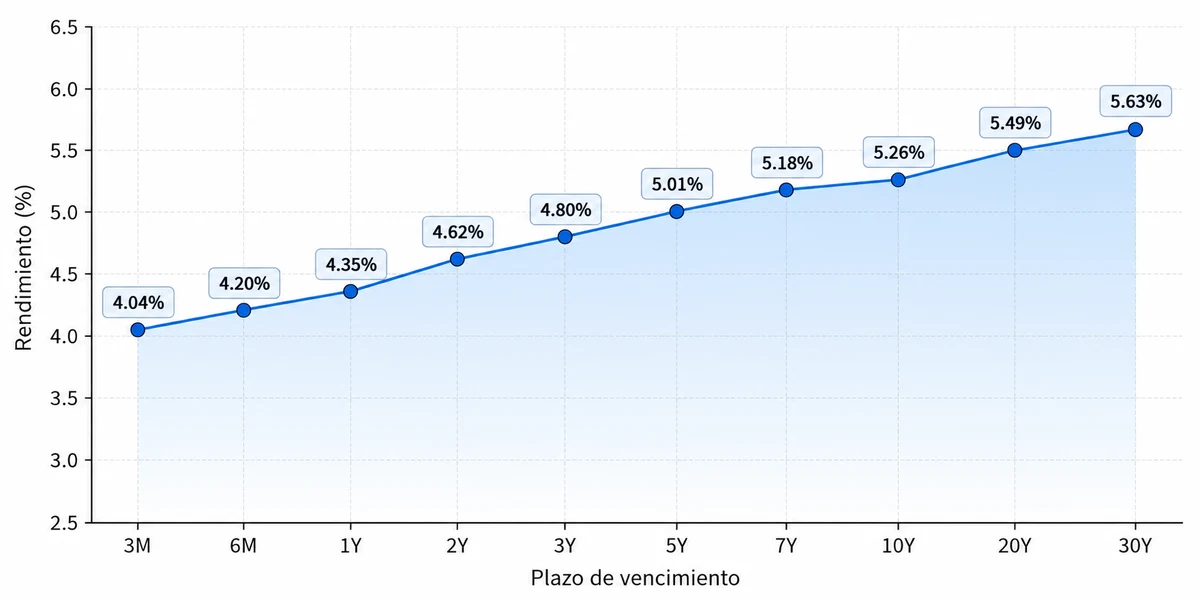
El Treasury a 10 años se ubica alrededor de 5,26%, después de haber alcanzado el lunes niveles próximos al 5,35%. El Treasury a 30 años se encuentra en 5,63%, mientras el rendimiento a cinco años se sitúa en 5,01%.
Estos niveles siguen siendo extraordinariamente elevados en términos históricos. Reuters señaló que los rendimientos de largo plazo habían alcanzado el lunes máximos no vistos desde 2002, antes de moderarse ligeramente durante la sesión del martes.
Normalmente, rendimientos más elevados representan un desafío para las acciones porque aumentan la tasa utilizada para descontar los beneficios futuros y hacen relativamente más atractivos los activos de renta fija.
Sin embargo, el mercado está haciendo algo diferente.
Las acciones están subiendo mientras los rendimientos permanecen elevados.
Eso indica que, al menos por ahora, los inversores consideran que el crecimiento de los beneficios y la expansión asociada a la inteligencia artificial compensan el impacto negativo de unas tasas más altas.
Por qué las tasas no están frenando al Nasdaq
El comportamiento del Nasdaq resulta especialmente llamativo porque las empresas tecnológicas suelen ser particularmente sensibles a las tasas de interés.
Una compañía cuyo valor depende de beneficios esperados dentro de varios años debería, en teoría, sufrir más cuando aumenta el rendimiento de los bonos. Una tasa de descuento mayor reduce el valor presente de esos beneficios futuros.
Pero el mercado está introduciendo una variable adicional: el crecimiento esperado de los beneficios.
Si una empresa consigue incrementar sus ingresos y beneficios con suficiente rapidez, el impacto de una tasa de descuento más elevada puede ser compensado por el crecimiento de sus resultados.
Esta parece ser una de las principales narrativas detrás del comportamiento actual del Nasdaq-100.
El gráfico semanal muestra una tendencia particularmente contundente: después de la corrección registrada durante el tercer trimestre, el índice recuperó rápidamente terreno y ahora cotiza cerca de 31.400 puntos, mientras el RSI(14) se encuentra en 67,09.
Eso no significa necesariamente que el mercado deba corregir. Sí indica que el impulso comprador es elevado y que los operadores deberían vigilar si los próximos máximos vienen acompañados por una ampliación o una reducción de la participación del mercado.
El petróleo también está ayudando
Otro elemento que está favoreciendo a las acciones es el retroceso del petróleo.
El Brent cayó alrededor de 2% y se situó cerca de US$98 por barril, después de que aumentaran los flujos de crudo desde Oriente Medio y el G7 anunciara la liberación de reservas estratégicas.
Para Wall Street, un petróleo más barato reduce parcialmente el riesgo de un nuevo shock inflacionario.
La relación es importante. Si la energía permanece elevada durante demasiado tiempo, aumenta el riesgo de que la inflación vuelva a acelerarse y obligue a la Reserva Federal a mantener una política monetaria restrictiva durante más tiempo.
En cambio, una moderación del petróleo puede aliviar las expectativas de inflación y ofrecer mayor margen a la Fed.
Por eso, la caída del petróleo está funcionando actualmente como un factor favorable para las acciones, especialmente después del fuerte aumento de los precios energéticos registrado durante las últimas semanas.
El mercado laboral también cambió las expectativas sobre la Fed
Otro elemento relevante es el último informe de empleo estadounidense.
El dato más débil de lo esperado redujo las expectativas de nuevas subidas de tasas en el corto plazo. Según Reuters, los mercados asignaban aproximadamente un 78% de probabilidad a que la Reserva Federal mantuviera las tasas sin cambios durante octubre.
La expectativa sobre diciembre, sin embargo, sigue siendo mucho más compleja.
Esto genera una combinación poco habitual: el mercado de acciones está recibiendo apoyo de unas expectativas monetarias menos restrictivas en el corto plazo, mientras el mercado de bonos continúa exigiendo rendimientos elevados debido a preocupaciones sobre inflación, déficit fiscal y oferta de deuda.
Es decir, Wall Street está interpretando las señales de crecimiento y política monetaria de una manera mucho más favorable que el mercado de bonos.
Un récord que no está completamente distribuido
El nuevo máximo del S&P 500 tampoco significa que todas sus compañías estén participando con la misma intensidad.
El Financial Times advierte que solamente alrededor de un tercio de las acciones del S&P 500 habían subido desde mediados de septiembre, mientras el avance estaba cada vez más concentrado en un grupo relativamente reducido de compañías tecnológicas.
Esta cuestión es importante porque existe una diferencia entre un índice que alcanza un máximo gracias a una fuerte participación de sus componentes y otro que lo consigue impulsado principalmente por unas pocas empresas de gran capitalización.
En la sesión, sin embargo, Reuters registró una amplitud todavía favorable: las acciones que subían superaban a las que caían en una proporción de 1,91 a 1 en la Bolsa de Nueva York y de 1,64 a 1 en Nasdaq.
La evolución de esta amplitud durante las próximas sesiones será una señal importante para determinar la calidad del nuevo récord.
Qué está descontando el mercado
El comportamiento conjunto de acciones, bonos y petróleo permite interpretar la narrativa dominante.
Los inversores parecen estar descontando un escenario en el que la economía estadounidense mantiene suficiente crecimiento para sostener los beneficios empresariales, la inversión en inteligencia artificial continúa expandiéndose y la inflación energética comienza a moderarse.
Ese escenario sería particularmente favorable para las acciones.
Pero existe una segunda posibilidad que el mercado todavía no parece estar incorporando plenamente: que los rendimientos largos permanezcan elevados durante más tiempo.
El Treasury a 10 años en 5,26% y el de 30 años en 5,63% muestran que el mercado de deuda continúa exigiendo una prima importante. Si los rendimientos vuelven a subir hacia los máximos recientes, el margen para que las valoraciones bursátiles sigan expandiéndose podría reducirse.
Ahí aparece la principal contradicción de Wall Street: el Nasdaq está comportándose como si las condiciones financieras fueran favorables, mientras el mercado de bonos continúa reflejando un entorno de tasas estructuralmente elevadas.
Lectura de mercado
En el corto plazo, la tendencia sigue favoreciendo a la renta variable estadounidense. El Nasdaq-100 presenta una estructura semanal claramente ascendente y el S&P 500 acaba de superar sus máximos anteriores.
Pero el mercado se encuentra ahora en una zona donde las expectativas importan tanto como los resultados.
La temporada de beneficios será la próxima prueba. Si las compañías tecnológicas consiguen justificar mediante resultados y perspectivas el entusiasmo generado alrededor de la IA, el mercado podría continuar absorbiendo tasas elevadas.
Si, por el contrario, los resultados no alcanzan las expectativas o las compañías comienzan a advertir sobre mayores costos financieros, menor demanda o dificultades para monetizar las enormes inversiones en infraestructura de IA, el nivel actual de los índices podría convertirse en un punto de mayor sensibilidad.
El mercado está mirando ya hacia los resultados del tercer trimestre, con Nvidia y el sector tecnológico como referencias centrales.
Conclusión FyM
El nuevo récord del Nasdaq y del S&P 500 no representa simplemente otra sesión positiva de Wall Street. Es una señal de que los inversores están priorizando actualmente el crecimiento esperado de los beneficios y la revolución de la inteligencia artificial por encima de unas condiciones financieras que siguen siendo exigentes.
La pregunta para las próximas semanas no será solamente si los índices pueden marcar nuevos máximos. Será si los beneficios corporativos pueden crecer lo suficiente para justificar esos máximos mientras el costo del dinero permanece elevado.
El Nasdaq-100 llega a la zona de 31.400 puntos con un RSI semanal de 67,09, mientras el S&P 500 alcanza 7.845,60. Ambos muestran una tendencia técnicamente sólida, pero también dejan poco margen para decepciones si las expectativas de resultados comienzan a deteriorarse.
Los operadores deberán seguir especialmente tres variables: los resultados del tercer trimestre, la trayectoria del Treasury a 10 años y la evolución del petróleo. Si las tasas se estabilizan, la energía continúa moderándose y los beneficios de las compañías vinculadas a IA confirman las expectativas, el récord podría consolidarse. Si alguno de esos tres pilares se deteriora, el mercado tendrá que demostrar cuánto de su actual fortaleza depende realmente de los beneficios y cuánto de las expectativas.