Gasoil: el combustible que mueve la economía sigue bajo presión
— Equipo Editorial
El gasoil cae con fuerza este martes mientras el mercado empieza a descontar una recuperación de los flujos de petróleo desde Oriente Medio, pero la presión sobre los combustibles refinados todavía no desaparece. El instrumento GASOIL-C cotiza alrededor de US$1.374,08, después de una fuerte caída desde la zona de US$1.460, y mantiene una estructura bajista con un RSI de 34,72. La clave para las próximas sesiones será determinar si la recuperación del suministro de crudo consigue trasladarse también a los productos refinados, especialmente al diésel, cuya oferta continúa limitada por problemas de refinación, logística y exportaciones.
Qué es el gasoil y por qué importa al mercado
El gasoil es un combustible obtenido mediante la refinación del petróleo crudo. Forma parte de los denominados destilados medios y es utilizado principalmente en motores diésel, transporte de carga, maquinaria agrícola, industria y generación de energía.
La diferencia con la gasolina es importante. Ambos proceden del petróleo, pero se obtienen en diferentes procesos y tienen usos distintos. El gasoil tiene un papel especialmente relevante en la economía porque está directamente vinculado al transporte de mercancías y a numerosas actividades productivas.
Por eso, cuando el precio del gasoil sube de forma sostenida, el impacto puede trasladarse a los costos de transporte, agricultura, industria y distribución. En última instancia, puede convertirse también en una fuente adicional de presión inflacionaria.
Para comprender el vínculo entre el crudo y sus derivados, resulta útil el análisis de la historia del petróleo y su transformación en diferentes productos energéticos publicado por Forex y Mercados.
El mercado energético empieza a distinguir entre crudo y combustibles
El movimiento del gasoil se produce en un momento en el que el mercado energético está modificando su lectura sobre la crisis de suministro en Oriente Medio.
Los flujos de petróleo desde los principales productores del Golfo se recuperaron durante septiembre. Según datos de Vortexa citados por Reuters, las exportaciones de crudo, condensados y combustibles de Arabia Saudita, Emiratos Árabes Unidos, Kuwait, Irak, Qatar, Omán y Bahréin alcanzaron un promedio de 19,2 millones de barriles diarios, equivalente a más del 81% del nivel previo al conflicto.
Sin embargo, existe una diferencia fundamental entre petróleo y productos refinados.
Los envíos de crudo y condensados alcanzaron aproximadamente el 91% de los niveles anteriores al conflicto, mientras que las exportaciones de productos refinados permanecieron alrededor del 60%. Esa brecha es precisamente la que mantiene la presión sobre el mercado del diésel.
Es decir, el mundo está recuperando parte del petróleo que necesita, pero todavía tiene dificultades para transformarlo, transportarlo y distribuirlo como combustible terminado.
El GASOIL-C profundiza la corrección
La cotización del GASOIL-C muestra una estructura bajista muy clara en el gráfico de una hora.
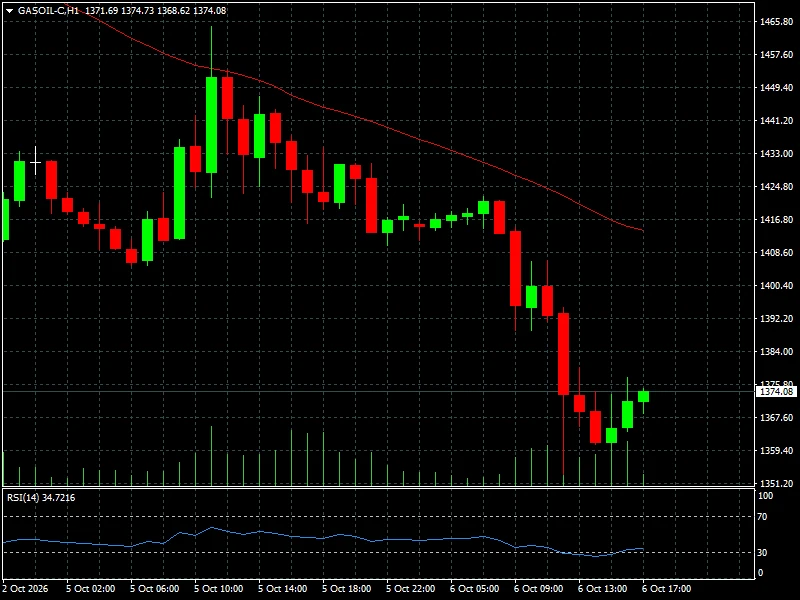
El instrumento se encuentra en US$1.374,08, con un máximo intradía de US$1.374,73 y un mínimo de US$1.368,62. La estructura muestra una sucesión de máximos y mínimos descendentes y el precio permanece por debajo de la media móvil representada en el gráfico.
Desde la zona de US$1.460, donde se encontraba al comienzo de la estructura analizada, la caída se aproxima al 6%, antes del rebote registrado en las últimas velas.
El indicador RSI(14), en 34,72, confirma la debilidad del movimiento. Todavía no se encuentra por debajo de 30, nivel habitualmente asociado con condiciones de sobreventa, pero se aproxima a esa zona después de una aceleración importante de las ventas.
La reacción desde los mínimos de aproximadamente US$1.359–1.360 merece especial atención. El mercado consiguió recuperar parte del terreno perdido, pero todavía no existe una señal técnica suficiente para afirmar que la tendencia bajista haya cambiado.
El problema está en las refinerías
La caída del gasoil puede parecer contradictoria frente a las noticias sobre una oferta limitada de diésel. En realidad, refleja dos fuerzas que están actuando simultáneamente.
Por un lado, aumenta la disponibilidad de crudo. Arabia Saudita, por ejemplo, incrementó sus exportaciones de petróleo durante septiembre, mientras el país utiliza rutas alternativas para mantener los flujos hacia los mercados internacionales. Reuters informó que el oleoducto East-West, que conecta los campos petroleros saudíes con el puerto de Yanbu en el mar Rojo, está transportando alrededor de 5,8 millones de barriles, convirtiéndose en una vía alternativa relevante frente a las dificultades en Ormuz.
Por otro lado, la capacidad para convertir ese crudo en productos refinados continúa limitada.
El CEO de Vitol, Russell Hardy, señaló que actualmente salen de Oriente Medio aproximadamente 12 millones de barriles diarios de crudo y 2 millones de barriles diarios de productos refinados. También advirtió que la tensión sobre los productos refinados podría mantenerse durante el invierno debido a los daños sobre infraestructura y a la menor capacidad de refinación.
El Financial Times también destacó que el problema energético está adquiriendo una dimensión logística: la disponibilidad de tanqueros y los costos de transporte se han convertido en un nuevo cuello de botella para el mercado.
Por eso, una mayor producción de petróleo no significa necesariamente una normalización inmediata del precio del gasoil.
Rusia agrega presión sobre el diésel mundial
La situación se complica por otro factor: Rusia extendió hasta finales de octubre su prohibición de exportar diésel.
El país fue históricamente uno de los principales exportadores mundiales de este combustible, pero las interrupciones sobre su infraestructura de refinación redujeron considerablemente sus embarques. Las exportaciones rusas de diésel han caído alrededor de 40% este año, mientras los precios del diésel en Londres llegaron a acercarse a US$1.500 por tonelada.
Esto ayuda a entender por qué el mercado del gasoil puede mantenerse tensionado incluso cuando el petróleo comienza a retroceder.
La ecuación ya no depende exclusivamente de cuánto crudo producen Arabia Saudita, Irak o los Emiratos. También importa cuánto pueden refinar Rusia, Oriente Medio, Europa y otras regiones, y cuánto combustible pueden transportar hasta los consumidores.
El G7 intenta evitar una nueva escalada
Los gobiernos también están reaccionando ante la presión sobre los combustibles.
El G7 acordó liberar 100 millones de barriles de crudo y diésel de reservas estratégicas a través de la Agencia Internacional de Energía. El objetivo es incrementar la oferta disponible y limitar el impacto de la crisis energética sobre consumidores y empresas.
La medida puede ofrecer alivio en el corto plazo, pero no resuelve completamente el problema estructural.
Las reservas estratégicas pueden poner combustible adicional en el mercado. No pueden, sin embargo, reconstruir inmediatamente una refinería dañada ni eliminar los problemas de transporte.
Esta es una de las razones por las que el mercado sigue prestando tanta atención a los productos refinados y no únicamente al Brent y al WTI.
El análisis reciente de FyM sobre el petróleo y la oferta global de productos refinados ya mostraba este cambio de narrativa: el problema energético estaba comenzando a desplazarse desde el suministro de crudo hacia el mercado de combustibles.
Qué está descontando el mercado
La caída del GASOIL-C indica que, en el corto plazo, los operadores están dando mayor peso a la recuperación de los flujos de petróleo y a las medidas de emergencia anunciadas por los gobiernos que al riesgo de una nueva interrupción inmediata.
Pero el movimiento no elimina el riesgo fundamental.
La situación actual puede resumirse en tres niveles. Primero, hay una recuperación parcial del suministro de crudo. Segundo, existe una oferta mucho más limitada de productos refinados. Tercero, los costos logísticos continúan elevados.
Reuters informó que los flujos de crudo a través de Oriente Medio se han recuperado, pero también señaló que los problemas logísticos y la capacidad de refinación siguen condicionando los precios energéticos.
Esto genera un escenario en el que el gasoil podría continuar corrigiendo si mejora la logística y aumenta la producción de combustibles, pero también podría reaccionar rápidamente al alza ante cualquier nueva interrupción.
La experiencia reciente del mercado del petróleo y su impacto sobre inflación, monedas y tasas muestra precisamente por qué los derivados energéticos tienen importancia mucho más allá del mercado de commodities.
Niveles técnicos que deberán vigilar los operadores
La zona de US$1.359–1.360 constituye el principal soporte visible después de la caída. Una ruptura clara de esa región podría indicar que la presión vendedora continúa y abrir espacio para una nueva fase de corrección.
En sentido contrario, la primera referencia para evaluar la fortaleza del rebote aparece alrededor de US$1.384–1.392. Una recuperación sostenida de esa zona sería una primera señal de estabilización.
Más arriba, la región de US$1.408–1.416 adquiere relevancia porque coincide con la zona donde el precio comenzó a acelerar nuevamente su descenso y con la proximidad de la media móvil.
El RSI de 34,72 será otro elemento importante. Si el indicador cae por debajo de 30 mientras el precio alcanza nuevos mínimos, aumentaría la evidencia de una condición técnicamente sobrevendida. Si comienza a recuperarse junto con el precio, podría confirmar que el rebote desde US$1.360 está adquiriendo mayor fuerza.
Lectura de mercado
La señal más interesante no está solamente en que el gasoil haya caído. Está en cómo está cayendo.
El mercado está empezando a retirar parte de la prima de riesgo asociada a una interrupción extrema del suministro petrolero. Sin embargo, todavía no existe una normalización completa del sistema energético.
Esto explica una aparente contradicción: el petróleo puede bajar mientras el riesgo de escasez de diésel continúa siendo elevado.
Para la inflación, esta diferencia es especialmente importante. El gasoil está directamente relacionado con el transporte de mercancías, la agricultura y la actividad industrial. Si su precio permanece elevado durante un período prolongado, el impacto puede trasladarse progresivamente a los costos empresariales y al consumidor.
Y allí aparece la conexión con los bancos centrales.
Una energía más barata facilitaría el proceso de desinflación y podría permitir una política monetaria menos restrictiva. Una nueva escalada del diésel tendría el efecto contrario, especialmente en economías importadoras de energía.
Conclusión FyM
El gasoil está atravesando una corrección técnica importante, pero el movimiento no debe confundirse con una normalización completa del mercado energético. El GASOIL-C cotiza en US$1.374,08, después de una caída pronunciada y con un RSI de 34,72, mientras la recuperación de los flujos de crudo desde Oriente Medio comienza a reducir parte de la presión sobre la oferta.
El problema es que el mercado de combustibles refinados todavía presenta restricciones mucho mayores que el del crudo. La menor capacidad de refinación, las limitaciones logísticas, la situación de las exportaciones rusas y el riesgo geopolítico mantienen abierta la posibilidad de nuevos movimientos bruscos.
Por eso, en las próximas sesiones los operadores deberían mirar más allá del precio del Brent. Los flujos de productos refinados, la actividad de las refinerías, los inventarios de diésel, las exportaciones rusas y el tránsito por Ormuz serán probablemente señales más importantes para determinar el próximo movimiento del gasoil.
La zona de US$1.359–1.360 será clave para determinar si la caída continúa, mientras que una recuperación de US$1.384–1.392 permitiría comenzar a hablar de estabilización. Fundamentalmente, la pregunta que definirá el próximo tramo es sencilla: ¿la recuperación del petróleo terminará convirtiéndose también en una recuperación suficiente de los combustibles refinados?