Petróleo y Treasury alcanzan una correlación excepcional: el mercado vuelve a temer por la inflación
— Equipo Editorial
El petróleo y los Treasuries estadounidenses están operando bajo una relación poco habitual: el WTI y el rendimiento del Treasury a 10 años alcanzaron en septiembre una correlación cercana al 65%, la más elevada desde 1990, según el Financial Times. Con el WTI alrededor de US$92 y el Brent en US$97, mientras el Treasury a 10 años se sitúa en 5,24% y el bono a 30 años en 5,56%, el mercado está tratando al crudo como un canal directo de inflación y no únicamente como una variable energética.
El petróleo se convierte en una variable de tasas
La relación es excepcional porque petróleo y bonos suelen responder a factores diferentes. El crudo refleja principalmente oferta, demanda y riesgos geopolíticos, mientras que los Treasuries incorporan expectativas de crecimiento, inflación, política monetaria y riesgo fiscal.
Ahora ambos mercados están recibiendo la misma señal.
El conflicto en Oriente Medio y la incertidumbre sobre los flujos de petróleo están elevando el precio de la energía. Ese movimiento incrementa las expectativas de inflación y, a su vez, reduce el margen para que la Reserva Federal pueda relajar rápidamente su política monetaria. El resultado es una transmisión prácticamente directa desde el mercado energético hacia la curva de rendimientos estadounidense.
El Financial Times señala que esta correlación entre WTI y Treasury 10Y alcanzó aproximadamente el 65% en septiembre, el nivel más alto desde 1990. El mismo análisis destaca que el estrecho de Ormuz, por donde transita alrededor del 20% del petróleo mundial, se encuentra en el centro de esta nueva dinámica.
Petróleo, inflación y rendimientos: una misma ecuación
La secuencia que está dominando al mercado puede resumirse de forma sencilla:
petróleo ↑ → expectativas de inflación ↑ → rendimientos ↑ → expectativas de tasas más altas ↑.
El movimiento actual del crudo confirma que la presión energética continúa siendo elevada. El Brent para noviembre cotiza alrededor de US$97 por barril, mientras el WTI (gráfico, H4) se sitúa en US$91,92.
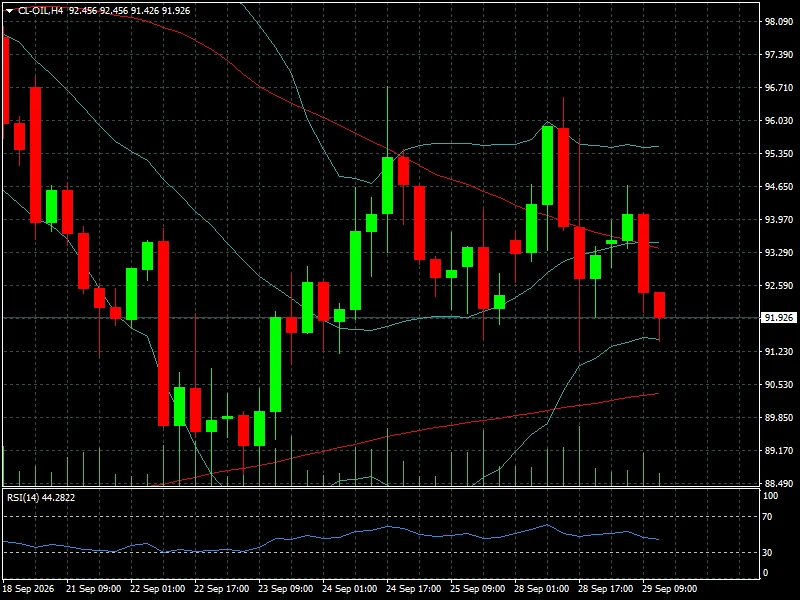
Aunque ambos registran pequeñas caídas durante la sesión, acumulan aproximadamente un 16% y un 8% de avance mensual, respectivamente.
La magnitud mensual es más importante que el movimiento diario. Un petróleo que permanece elevado durante varias semanas tiene más posibilidades de trasladarse a combustibles, transporte, costes empresariales y expectativas de inflación que un movimiento puntual provocado por un titular geopolítico.
Esta relación ya había comenzado a ganar importancia en los mercados. Petróleo, inflación y tasas se habían convertido nuevamente en un mismo eje de negociación a medida que el Brent recuperaba niveles superiores a US$100 y el Treasury a 10 años se acercaba al 5%.
El Treasury vuelve a estar bajo presión
Los datos de mercado muestran la intensidad del movimiento en la curva estadounidense.
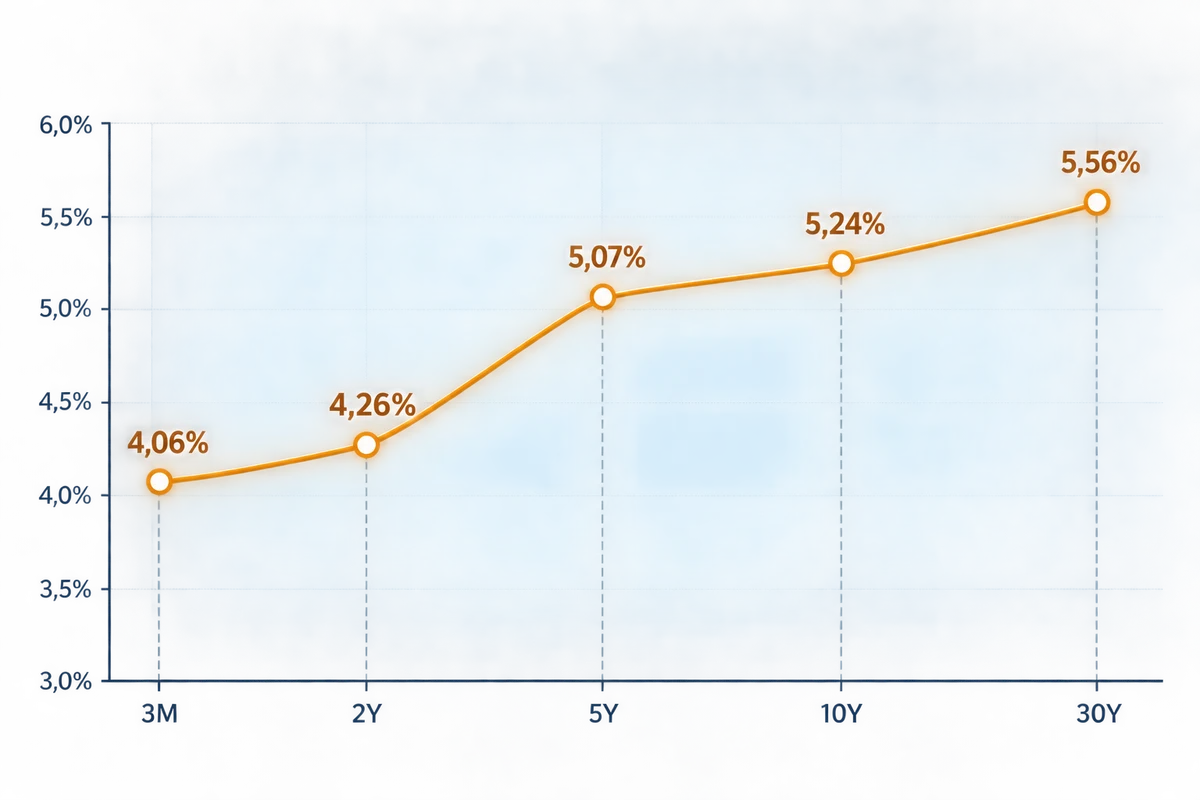
El Treasury a 5 años se ubica en 5,07%, con una subida diaria de 0,06 puntos porcentuales, equivalente a un avance de 1,22%.
El Treasury a 10 años alcanza 5,24%, también con un incremento de 0,06 puntos, mientras el rendimiento del bono a 30 años llega a 5,56%, igualmente con una subida de 6 puntos básicos.
La parte corta presenta una dinámica diferente. El rendimiento de las letras a 13 semanas se encuentra en 4,06%, con una variación diaria negativa de 0,32%. Esto deja una curva en la que los vencimientos de mayor duración están absorbiendo una parte considerable del riesgo inflacionario y fiscal.
La situación coincide con el máximo nivel del Treasury 10Y desde 2007 señalado por Financial Times y con una creciente sensibilidad del mercado de bonos a las noticias energéticas.
El mercado, por tanto, no está interpretando el petróleo únicamente como una amenaza para el crecimiento. También lo está incorporando como un riesgo para la trayectoria de inflación y, consecuentemente, para la política monetaria.
Por qué la correlación petróleo-Treasury importa tanto
La importancia de una correlación del 65% no está en que signifique que ambos activos deban necesariamente moverse juntos todos los días. Una correlación no establece causalidad permanente y puede cambiar rápidamente cuando cambia el régimen macroeconómico.
Lo relevante es que, bajo las condiciones actuales, los dos mercados están respondiendo a una variable común: la posibilidad de una inflación energética más persistente.
Si el petróleo permanece elevado, las expectativas de inflación pueden mantenerse firmes. Eso puede obligar al mercado a reducir sus expectativas de relajación monetaria. Cuando ocurre, los inversores exigen mayores rendimientos para mantener deuda de larga duración.
Es precisamente esta dinámica la que vuelve a los Treasuries especialmente sensibles a cada movimiento del petróleo.
Un escenario de petróleo elevado y rendimientos altos también modifica las valoraciones de otros activos. Las acciones enfrentan un mayor tipo de descuento; el dólar puede recibir apoyo si aumentan las expectativas de tasas estadounidenses; y el oro queda atrapado entre la demanda de refugio provocada por la geopolítica y el coste de oportunidad asociado a rendimientos más altos.
El petróleo también condiciona al dólar
La transmisión hacia Forex es uno de los aspectos más importantes de esta nueva configuración.
El dólar está encontrando respaldo en los rendimientos estadounidenses. El índice dólar avanzaba 0,3% hasta 101,5, mientras el Treasury 10Y alcanzaba 5,246%. La combinación de petróleo elevado, rendimientos altos y expectativas sobre la Fed está favoreciendo a la moneda estadounidense.
El EUR/USD, por ejemplo, cayó hasta US$1,13325, mientras el mercado también evalúa el impacto que el shock energético está teniendo sobre Europa.
Esta es una diferencia importante respecto de otros episodios de aversión al riesgo. En un escenario puramente defensivo, el oro podría recibir una fuerte demanda y los rendimientos caer por búsqueda de refugio. Actualmente, sin embargo, el componente inflacionario del shock energético está interfiriendo con esa dinámica.
El resultado es un mercado en el que petróleo, bonos y dólar están más estrechamente conectados de lo habitual.
La lectura para Wall Street y los activos de riesgo
La combinación también explica por qué las bolsas están encontrando dificultades para mantener un comportamiento completamente positivo pese a la fortaleza de determinados sectores.
Un Treasury 10Y por encima del 5% aumenta la tasa utilizada por los inversores para descontar beneficios futuros. El efecto es particularmente relevante para compañías de crecimiento y sectores con valoraciones elevadas.
Reuters informó que los futuros de Wall Street se mantenían prácticamente planos este martes, con cierta recuperación de las tecnológicas, pero bajo presión por el petróleo y los elevados rendimientos de los bonos. El mercado también mantiene la atención sobre los próximos datos económicos estadounidenses y las declaraciones de funcionarios de la Fed.
El problema es que la misma variable que amenaza con elevar la inflación también puede reducir el crecimiento. Un petróleo persistentemente caro aumenta los costes para consumidores y empresas y, si termina reduciendo la demanda, genera una combinación especialmente incómoda: inflación elevada con menor crecimiento.
Ese es el escenario que los mercados intentan evitar.
Lectura de mercado: el petróleo se convirtió en un indicador monetario
La principal modificación del régimen actual es que el mercado de bonos está reaccionando cada vez más a variables que tradicionalmente pertenecían al mercado energético.
Los operadores de Treasuries están mirando ahora el precio del petróleo porque puede anticipar parte del comportamiento futuro de la inflación. Los operadores de divisas están mirando los Treasuries porque los rendimientos afectan al dólar. Y los inversores de renta variable están siguiendo ambos porque las tasas determinan las condiciones financieras y las valoraciones.
Se crea así un circuito de transmisión:
Oriente Medio → petróleo → inflación → Treasury → Fed → dólar → acciones y otros activos.
La excepcional correlación registrada en septiembre refleja precisamente esa conexión.
Pero hay una cuestión fundamental: todavía no está claro cuánto de la subida del petróleo representa una prima geopolítica temporal y cuánto puede transformarse en inflación persistente. La duración del conflicto y la normalización de los flujos energéticos serán, por tanto, determinantes.
Reuters señala que los productores de Oriente Medio aumentaron sus exportaciones de crudo hasta 12,8 millones de barriles diarios en septiembre, el nivel más alto desde febrero, aunque las rutas alternativas y las dificultades logísticas siguen complicando el mercado.
Qué vigilar durante las próximas sesiones
La variable crítica será la reacción del Treasury 10Y cuando el petróleo vuelva a moverse con fuerza. Si el Brent continúa por encima de US$100 y el rendimiento del 10 años permanece por encima del 5%, el mercado estará señalando que la preocupación por inflación está ganando peso frente a las expectativas de relajación monetaria.
En sentido contrario, una caída sostenida del petróleo acompañada por menores rendimientos sería una primera señal de que el mercado está reduciendo la prima inflacionaria asociada al conflicto.
También será importante observar el dólar. Una nueva apreciación del DXY confirmaría que el mercado está canalizando el shock energético hacia mayores expectativas de tasas estadounidenses. En cambio, una estabilización del dólar pese a rendimientos elevados podría indicar que buena parte de ese riesgo ya está descontado.
El mercado del petróleo seguirá siendo, en consecuencia, una referencia transversal para renta fija, Forex, renta variable y materias primas.
Conclusión FyM
La correlación excepcional entre petróleo y Treasury no debe interpretarse como una nueva regla permanente del mercado, sino como una señal del régimen macroeconómico actual. La energía está funcionando como un puente entre geopolítica e inflación, y esa inflación está condicionando directamente la curva de deuda estadounidense.
El dato que realmente importa ahora no es si el WTI sube o baja unas décimas en una sesión, sino si el petróleo consigue mantenerse elevado durante suficiente tiempo como para modificar las expectativas de inflación y política monetaria.
Mientras esa incertidumbre permanezca, el Treasury 10Y seguirá siendo una de las referencias centrales para interpretar al resto de los mercados. El nivel de 5,24% observado actualmente y el 5,56% del 30 años muestran que la parte larga de la curva continúa incorporando un riesgo considerable.
La próxima señal relevante será la dirección conjunta de tres variables: petróleo, Treasury 10Y y dólar. Si vuelven a subir simultáneamente, el mercado estará confirmando que el shock energético sigue funcionando como un shock monetario. Si comienzan a divergir, será una primera señal de que la presión inflacionaria está perdiendo fuerza.