Petróleo hoy: Brent pierde el impulso de los US$100 mientras el mercado evalúa la oferta global de productos refinados
— Equipo Editorial
El petróleo opera hoy viernes 2 de octubre bajo presión tras una fuerte corrección desde los máximos recientes. El Brent ronda los US$99,80 y el WTI US$89,23, mientras el mercado equilibra la recuperación parcial de los flujos desde Oriente Medio con nuevas tensiones en los combustibles refinados. China, Rusia y las posibles restricciones de EE.UU. al diésel mantienen elevada la sensibilidad del mercado, mientras Ormuz, los inventarios y la política estadounidense hacia Irán serán claves para las próximas sesiones.
El movimiento de hoy representa una nueva fase de ajuste después del fuerte rally registrado durante septiembre. El Brent llegó a superar los US$106 por barril al inicio de esta semana, mientras que el WTI se aproximó nuevamente a US$94, pero ambos benchmarks comenzaron a perder terreno a medida que aparecieron señales de recuperación de la oferta. Los mercados están ponderando señales contrapuestas de suministro, con el Brent volviendo a situarse por debajo de los US$100.
La particularidad de esta corrección es que no implica necesariamente una desaparición del riesgo energético. El mercado está empezando a distinguir entre la disponibilidad de crudo y la disponibilidad de productos refinados, especialmente diésel, donde las restricciones de China, Rusia y potencialmente Estados Unidos están generando un equilibrio mucho más ajustado.
Brent y WTI: una corrección que cambia la lectura del mercado
El gráfico del Brent muestra una secuencia claramente descendente después de alcanzar una zona cercana a US$104-105. Desde ese máximo, el contrato retrocedió hacia US$100, con una pérdida aproximada del 4% desde el máximo visible de la estructura.
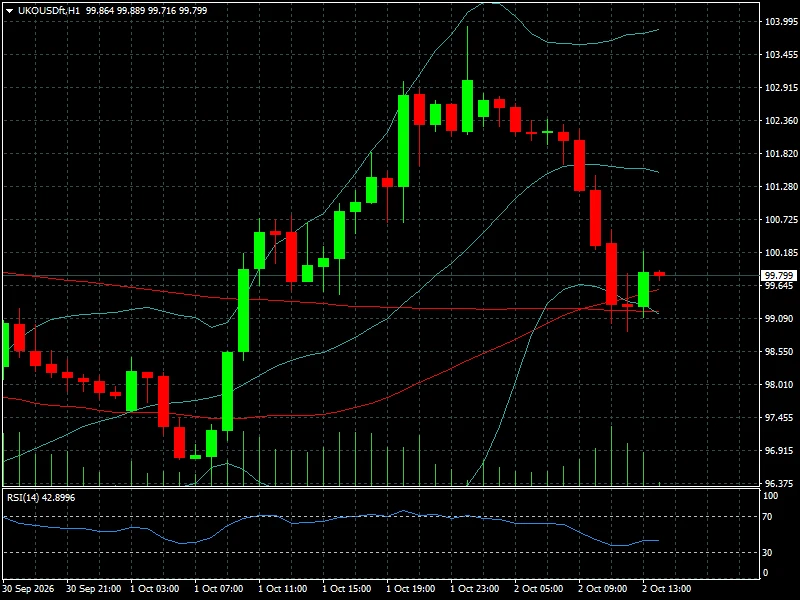
La cotización actual, en torno a US$99,80, vuelve a colocar al benchmark internacional frente a una referencia psicológica particularmente relevante.
El WTI presenta una dinámica todavía más pronunciada. Después de superar US$93 en la estructura mostrada, el crudo estadounidense descendió rápidamente hasta la zona de US$89,23.
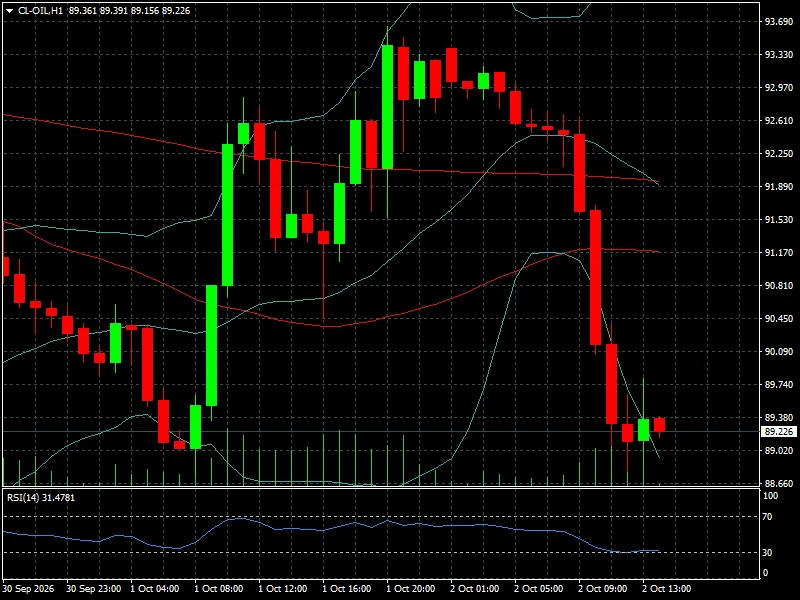
El retroceso desde el máximo visible del gráfico se aproxima al 4,5%, reflejando una combinación de menor prima geopolítica sobre el crudo estadounidense y presión específica sobre los productos energéticos.
La diferencia entre ambos movimientos también resulta significativa. El Brent continúa incorporando una prima asociada al riesgo de suministro internacional y al estrecho de Ormuz, mientras que el WTI está más directamente expuesto al equilibrio de refinación y almacenamiento estadounidense. Esta divergencia explica por qué el mercado no puede analizar ambos benchmarks únicamente como dos versiones del mismo movimiento.
Para contextualizar la estructura de estos contratos, el artículo de FyM sobre la historia del petróleo y el origen de Brent y WTI explica las diferencias estructurales entre ambos benchmarks y el significado del spread Brent-WTI.
China introduce una nueva presión sobre los productos refinados
Una de las principales variables que está modificando la lectura del mercado no se encuentra directamente en el precio del barril, sino en el mercado de combustibles.
Las refinerías chinas suspendieron desde octubre las exportaciones de productos petroleros hacia destinos fuera de Hong Kong y Macao. La medida afecta principalmente a gasolina, diésel y combustible para aviación y responde a la prioridad de preservar inventarios domésticos. Reuters señala que la decisión puede tensionar especialmente los mercados internacionales de destilados medios, aunque el impacto final dependerá de la duración de la suspensión y de la capacidad de otros productores para cubrir el déficit.
Este punto es fundamental porque el mercado energético actual no está enfrentando únicamente un problema de petróleo crudo. La disponibilidad de diésel puede convertirse en una restricción independiente.
Rusia también extendió hasta finales de octubre su prohibición de exportaciones de diésel, una medida vinculada a la necesidad de proteger el mercado doméstico después de las interrupciones sufridas por sus refinerías. Rusia ha sido históricamente uno de los mayores exportadores mundiales de diésel y sus restricciones están contribuyendo a reducir la oferta internacional.
Por eso, la pregunta relevante para el mercado deja de ser solamente cuánto vale el barril de petróleo y pasa a ser cuánto cuesta mantener abastecido el sistema mundial de combustibles.
Estados Unidos y Europa: el foco se desplaza hacia el diésel
Washington también está evaluando distintas alternativas para contener la presión sobre el mercado estadounidense de combustibles, incluida una eventual restricción a las exportaciones de diésel. Estados Unidos pidió a Francia y Alemania liberar reservas de emergencia de diésel o enfrentar posibles restricciones a sus exportaciones hacia Estados Unidos.
La situación crea una paradoja para el mercado. Una restricción estadounidense podría aumentar la disponibilidad de diésel dentro de Estados Unidos en el corto plazo, pero reduciría la oferta disponible para otros mercados. La consecuencia dependería de la velocidad con la que Europa, Oriente Medio y otros productores pudieran sustituir esos barriles.
Goldman Sachs considera que América Latina es particularmente vulnerable a un eventual veto estadounidense. Las importaciones procedentes de Estados Unidos representan más del 50% del consumo de diésel en Ecuador, Chile, México y Perú.
El impacto potencial trasciende al mercado energético. Un encarecimiento sostenido del diésel puede trasladarse a transporte, agricultura, minería y logística, aumentando las presiones sobre la inflación y reduciendo el margen de maniobra de los bancos centrales.
Esta conexión entre energía, inflación y mercados financieros ya había adquirido relevancia durante septiembre. El análisis de FyM sobre cómo petróleo y Treasury alcanzan una correlación excepcional muestra cómo el crudo comenzó a funcionar como un canal directo hacia las expectativas de inflación y los rendimientos de los bonos.
Ormuz: más barriles en tránsito, pero sin normalización completa
El otro gran elemento de la ecuación es el estrecho de Ormuz.
Los datos más recientes muestran una recuperación significativa del tráfico de LNG. Durante septiembre atravesaron el estrecho 19 cargamentos de gas natural licuado según S&P Global Energy, mientras Kpler contabilizó 21. Se trata del nivel mensual más alto desde el comienzo del conflicto entre Estados Unidos e Israel e Irán, aunque todavía muy condicionado por las medidas extraordinarias de seguridad.
La recuperación del tránsito es relevante porque reduce parcialmente el escenario de interrupción total. Sin embargo, no equivale a una normalización completa.
El estrecho continúa siendo uno de los principales puntos estratégicos del sistema energético mundial y anteriormente canalizaba aproximadamente una quinta parte del transporte global de crudo y LNG. La utilización de rutas extraordinarias y el apagado de sistemas AIS por algunos buques muestran que el flujo se está recuperando bajo condiciones de riesgo todavía elevadas.
Para el petróleo, esto genera una situación de equilibrio particularmente sensible: cada señal de normalización puede retirar parte de la prima geopolítica, mientras cualquier interrupción adicional puede volver a incorporarla rápidamente.
Qué está descontando el mercado
La acción reciente del precio sugiere que los operadores están reduciendo parte de la prima de riesgo incorporada al crudo durante la escalada de septiembre, pero no están eliminando completamente el riesgo de suministro.
El antecedente inmediato resulta ilustrativo. El Brent había superado los US$109 durante la escalada anterior y posteriormente retrocedió hacia US$99-100 cuando aparecieron señales de recuperación de los flujos y mayores expectativas de normalización. FyM había documentado esa primera fase de ajuste en su análisis sobre el Petróleo hoy: Brent cae bajo US$100 y WTI profundiza la corrección.
La diferencia ahora es que el mercado enfrenta un problema adicional: la oferta de derivados.
Esto explica por qué una caída del Brent no necesariamente significa que hayan desaparecido las presiones inflacionarias asociadas con la energía. El crudo puede corregir mientras el diésel permanece tensionado, generando una transmisión distinta hacia inflación, transporte y actividad económica.
La relación también alcanza al dólar y a los mercados de renta fija. Un petróleo más caro tiende a mantener mayores riesgos inflacionarios, mientras que una normalización energética puede aliviar parte de esa presión sobre las expectativas de tasas. El comportamiento del dólar dependerá, por tanto, no solo del crudo, sino también de los datos laborales estadounidenses y de la reacción de los rendimientos del Treasury.
Lectura de mercado para las próximas sesiones
El nivel de US$100 vuelve a adquirir importancia para el Brent. La cotización alrededor de US$99,80 coloca al benchmark en una zona donde el mercado deberá determinar si la pérdida de los tres dígitos constituye una corrección temporal o el comienzo de una fase de mayor normalización.
En el WTI, la zona de US$89-90 concentra ahora buena parte de la atención técnica inmediata. La incapacidad de recuperar con claridad los niveles perdidos mantendría vigente la estructura correctiva observada en el gráfico, mientras que una recuperación sostenida obligaría a reconsiderar cuánto riesgo geopolítico continúa incorporado en los precios.
Desde el punto de vista fundamental, sin embargo, el indicador más importante puede no ser ninguno de esos dos niveles. Los operadores deberán observar los diferenciales entre crudo y productos refinados, los inventarios de diésel, los flujos desde Oriente Medio y Rusia, las exportaciones chinas y cualquier decisión concreta de Washington sobre sus propios embarques.
El mercado también deberá separar cuidadosamente dos escenarios. Una mayor normalización del tránsito por Ormuz aumentaría la oferta disponible y reduciría la prima geopolítica. Una nueva interrupción, incluso parcial, podría producir el efecto contrario en un mercado que ya enfrenta restricciones importantes en productos refinados.
Conclusión FyM
El mercado petrolero llega al cierre de la semana en una posición distinta a la de comienzos de septiembre. El Brent ya no cotiza cómodamente por encima de US$100 y el WTI se encuentra cerca de US$89, pero la corrección no puede interpretarse únicamente como una desaparición del riesgo energético.
La variable decisiva pasó del barril al sistema completo de suministro. La recuperación parcial de los flujos por Ormuz reduce el riesgo de un shock extremo, mientras las restricciones de China y Rusia y la posibilidad de nuevas limitaciones estadounidenses mantienen tensionado el mercado de productos refinados. La exposición de economías latinoamericanas al diésel estadounidense añade además un canal potencial de transmisión hacia inflación, actividad y monedas.
Para las próximas sesiones, la referencia será la capacidad del Brent para estabilizarse alrededor de US$100 y la evolución del WTI en la zona de US$89-90, pero la confirmación fundamental vendrá de otro lugar: los flujos reales de crudo y combustibles. Si estos continúan recuperándose, la prima geopolítica podría seguir disminuyendo; si vuelven a deteriorarse, el mercado podría volver rápidamente a valorar un escenario de oferta más restrictivo.