Resumen de media semana: el mercado reordena sus expectativas para octubre
— Equipo Editorial
El mercado llega a media semana con señales contrapuestas: el PCE (Gastos de Consumo Personal) de agosto subió 3,4% interanual, por debajo del 3,7% esperado, mientras el PIB del segundo trimestre fue revisado al 2,2%. La menor inflación redujo las expectativas de una subida de tasas de la Fed en octubre, aunque los Treasuries y el petróleo mantienen riesgos. Wall Street resiste, Europa sigue bajo presión y China mejora, mientras el mercado espera el ISM, el NFP y la evolución del crudo y los bonos.
Durante las primeras sesiones de la semana, el petróleo y los rendimientos de los bonos habían vuelto a dominar la formación de precios. El conflicto en Oriente Medio, la incertidumbre sobre el suministro energético y la posibilidad de que el crudo permanezca elevado durante más tiempo habían reactivado las preocupaciones sobre inflación. El Brent llegó a moverse por encima de los US$106 antes de la corrección posterior, mientras el WTI volvió a situarse cerca de los US$94. Esta dinámica había favorecido al dólar y elevado el costo de financiación, limitando el recorrido de los activos de riesgo.
El cambio más importante llegó el miércoles. El PCE (Personal Consumption Expenditures Price Index, en español, Índice de Precios de los Gastos de Consumo Personal) estadounidense ofreció una lectura menos inflacionaria de lo esperado: el índice general avanzó 3,4% interanual frente al 3,7% previsto y el PCE subyacente se ubicó en 3,0%. Al mismo tiempo, el PIB del segundo trimestre fue revisado desde 1,5% hasta 2,2% anualizado, apoyado por el consumo y la inversión, incluida la relacionada con infraestructura de inteligencia artificial. El resultado es un escenario de crecimiento más resistente junto con una inflación algo más moderada, una combinación que redujo las expectativas inmediatas de endurecimiento monetario.
Mercados en perspectiva
Energía: el petróleo sigue siendo la principal variable inflacionaria
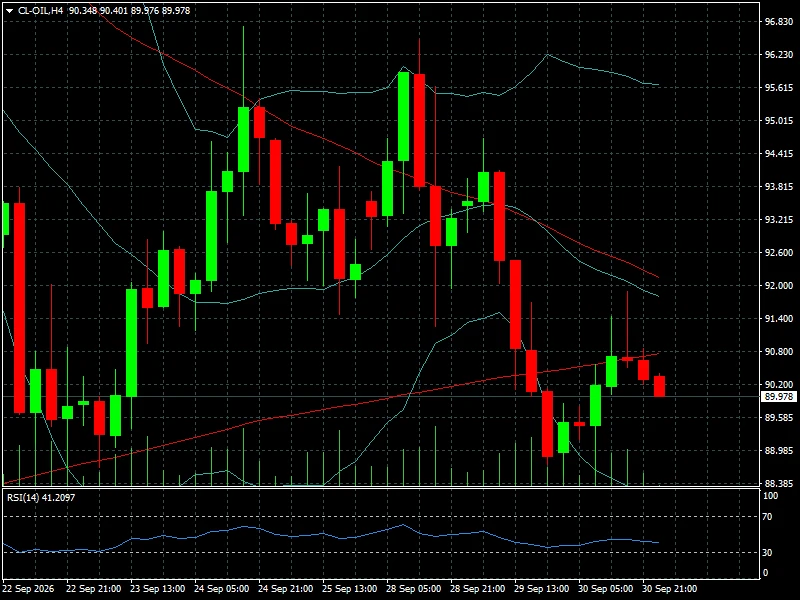
El WTI cotiza en torno a US$89,98 por barril, con una variación diaria de -0,40% en el momento de referencia del gráfico H4.
El Brent, por su parte, se ubica en US$97,88, con un avance de 1,79%. La diferencia entre ambos contratos refleja un mercado que continúa asignando una prima significativa al riesgo sobre el suministro internacional, especialmente en Europa y Asia.
El comportamiento del WTI también muestra una pérdida de impulso respecto del máximo alcanzado durante la semana. En el gráfico H4, el precio retrocedió desde la zona de US$94-95 hacia US$89,98 y actualmente intenta estabilizarse por encima de US$89. La estructura sigue condicionada por la combinación entre oferta, geopolítica y expectativas de demanda.
Esta relación entre crudo, bonos e inflación se volvió especialmente relevante durante septiembre.
El gas natural se mantiene mucho más estable en términos estructurales, aunque la referencia observada cae 0,76% hasta US$3,007. Entre los derivados energéticos, la gasolina RBOB sube 0,19%, mientras el aceite de calefacción retrocede 0,55%.
El próximo catalizador relevante será la reunión de OPEC+ del domingo. Según fuentes citadas por Reuters, el grupo apunta a mantener los objetivos actuales de producción para noviembre, mientras continúa gestionando las alteraciones del suministro provocadas por el conflicto regional.
Metales: el oro pierde impulso mientras cambian las expectativas de tasas
El oro cotiza en US$4.154,93 por onza, prácticamente estable durante la sesión, con una variación de -0,04%. Sin embargo, la estabilidad diaria oculta un comportamiento técnico más débil: el gráfico H4 muestra una caída pronunciada desde niveles superiores a US$4.300 y una posterior fase de consolidación alrededor de US$4.150.
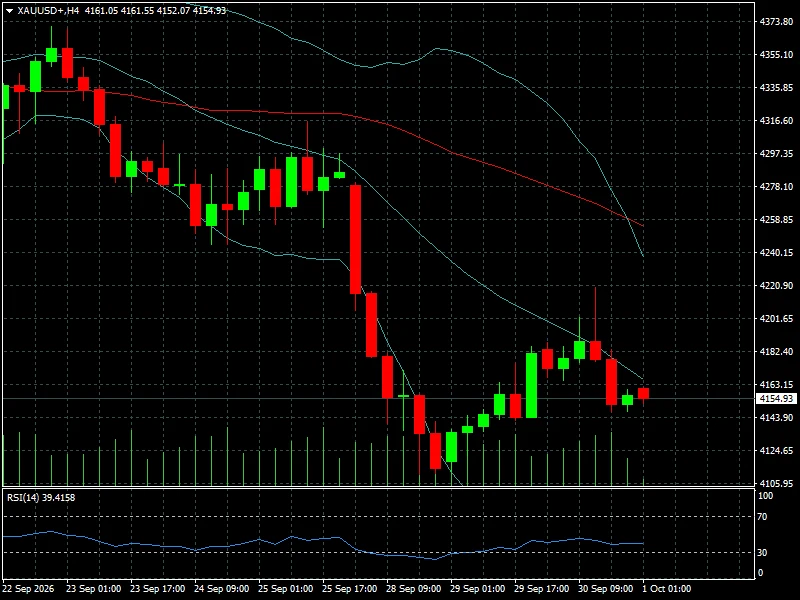
El RSI(14) del gráfico se ubica en 39,42, todavía por debajo de la zona neutral de 50. Esto refleja que el impulso bajista de las últimas sesiones no se ha revertido completamente.
La dinámica sigue dependiendo de la interacción entre tasas reales, dólar y riesgo geopolítico. La reciente corrección del metal estuvo asociada al incremento de los rendimientos estadounidenses y al fortalecimiento del dólar, mientras que el descenso de las expectativas de una subida de la Fed en octubre ofrece ahora un elemento potencialmente favorable para el metal. El comportamiento reciente del oro y el ETF SPDR Gold Shares refleja precisamente esta relación.
La plata cotiza en US$60,362, con una caída de 0,11%, mientras el cobre avanza 0,17% hasta US$6,6310. El platino permanece prácticamente estable en US$1.719,10, y el paladio retrocede 0,16% hasta US$1.210,50.
La divergencia entre metales preciosos e industriales resulta relevante: mientras oro y plata continúan condicionados por tasas y dólar, el cobre recibe cierto apoyo de las señales de recuperación de la actividad manufacturera china.
Forex: el dólar pierde parte del impulso, pero sigue cerca de máximos
El EUR/USD cotiza en 1,13310 en el gráfico H4, con un RSI de 37,97. La cotización permanece cerca de los mínimos recientes después de haber intentado recuperar la zona de 1,1370 durante la sesión anterior.
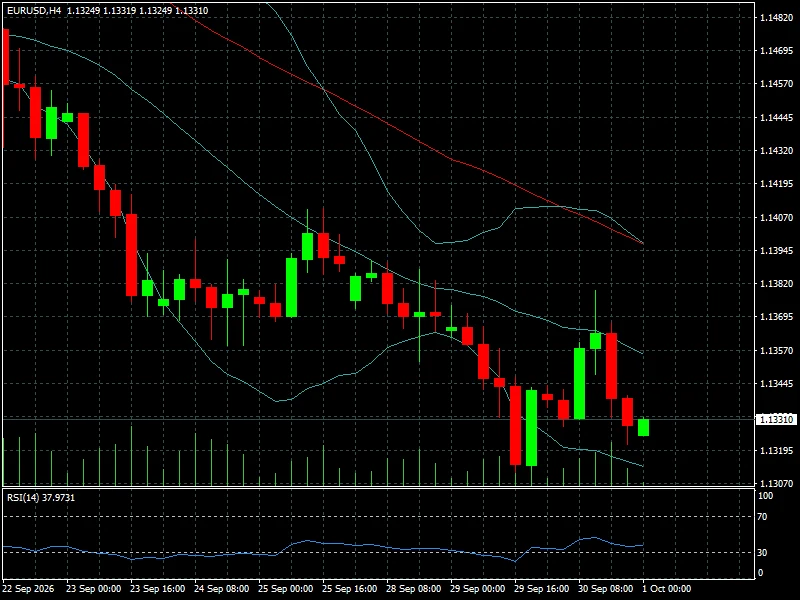
En términos de comportamiento, el par acumula aproximadamente -0,45% semanal y -2,47% mensual. La fortaleza previa del dólar estuvo relacionada con los mayores rendimientos estadounidenses y la percepción de que la Fed podría mantener una política restrictiva durante más tiempo. Ahora, la sorpresa del PCE modifica parcialmente esa ecuación. El índice dólar se mantenía alrededor de 101,47, mientras el mercado reducía de forma significativa las probabilidades de una subida de tasas en octubre.
La evolución reciente del EUR/USD y el dólar muestra por qué los datos de inflación y empleo estadounidenses siguen siendo determinantes para el mercado cambiario.
El GBP/USD se sitúa alrededor de 1,32684, prácticamente sin cambios en la sesión, con una variación semanal de +0,19% y mensual de -2,03%. La libra ha mostrado una capacidad de resistencia ligeramente mayor frente al dólar, aunque continúa condicionada por los diferenciales de tasas y por la evolución de los bonos británicos.
En el yen, el USD/JPY cotiza cerca de 157,48, con una variación diaria de +0,04%, semanal de -0,56% y mensual de -1,45%. La zona de 157-158 continúa siendo especialmente sensible porque las autoridades japonesas han elevado sus advertencias sobre una depreciación excesiva del yen.
Entre las monedas emergentes, el USD/MXN se ubica en 18,0803, con una suba diaria de 0,09%, pero acumula +3,13% semanal y +6,38% mensual. El comportamiento confirma que el dólar todavía conserva una ventaja importante frente a varias monedas de mercados emergentes, especialmente mientras los rendimientos estadounidenses permanezcan elevados.
Renta variable: Wall Street resiste, Europa enfrenta el costo de los bonos
Wall Street termina septiembre con una divergencia significativa. El S&P 500 se ubica en 7.652,03 puntos, con una caída diaria de 0,25%, mientras el Nasdaq avanza 0,24% hasta 26.861,06 puntos. El Dow Jones retrocede 0,86% hasta 50.908,79, y el Russell 2000 pierde 0,38% hasta 2.797,18.
La diferencia entre índices vuelve a mostrar la concentración del mercado estadounidense. El Nasdaq conserva apoyo de las grandes compañías tecnológicas y de la inversión en inteligencia artificial, mientras el Dow y las small caps son más sensibles a las condiciones financieras generales.
La inversión en IA continúa siendo una de las principales fuentes de soporte para Wall Street. La revisión del PIB estadounidense hasta 2,2% también mostró que la inversión vinculada con infraestructura tecnológica está teniendo un impacto creciente sobre la actividad económica. En este contexto, el mercado sigue evaluando la sostenibilidad del ciclo de inversión, una cuestión analizada en Nasdaq y el impulso de la inteligencia artificial.
El gráfico H4 del NAS100 muestra una cotización de 30.606,40 puntos, con un RSI de 58,48.
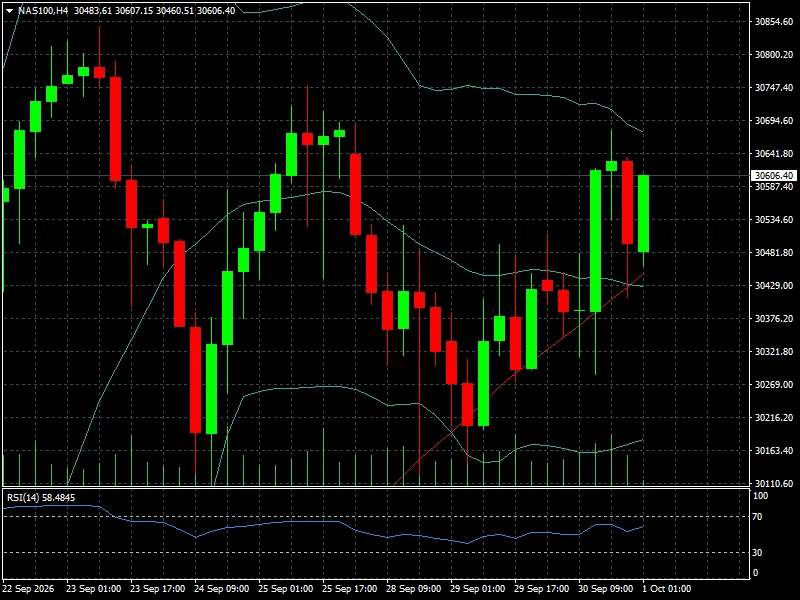
El índice recuperó terreno desde la zona de 30.200 y volvió a aproximarse a los máximos recientes, aunque todavía enfrenta la resistencia de la región de 30.700-30.800.
En Europa, la situación es diferente. El DAX terminó en 25.199,19 puntos, con una caída de 0,79%; el CAC 40 perdió 0,89% hasta 7.964,51, el FTSE 100 cayó 0,29% hasta 10.606 y el IBEX 35 retrocedió 0,47% hasta 19.426,20. El STOXX 600 perdió 0,5% y registró su primer descenso mensual en seis meses.
La divergencia con Estados Unidos tiene una explicación principalmente monetaria y energética. La inflación alemana aceleró hasta 3,3% anual en septiembre, mientras los rendimientos europeos permanecen elevados. El mercado europeo está, por tanto, más expuesto a la combinación de energía cara, inflación persistente y tasas elevadas.
Criptoactivos: Bitcoin vuelve a depender de la liquidez
Bitcoin cotiza en US$83.642,10, según el gráfico H4, después de haber alcanzado durante la sesión niveles superiores a US$85.000. El RSI se ubica en 48,60, reflejando una situación prácticamente neutral.
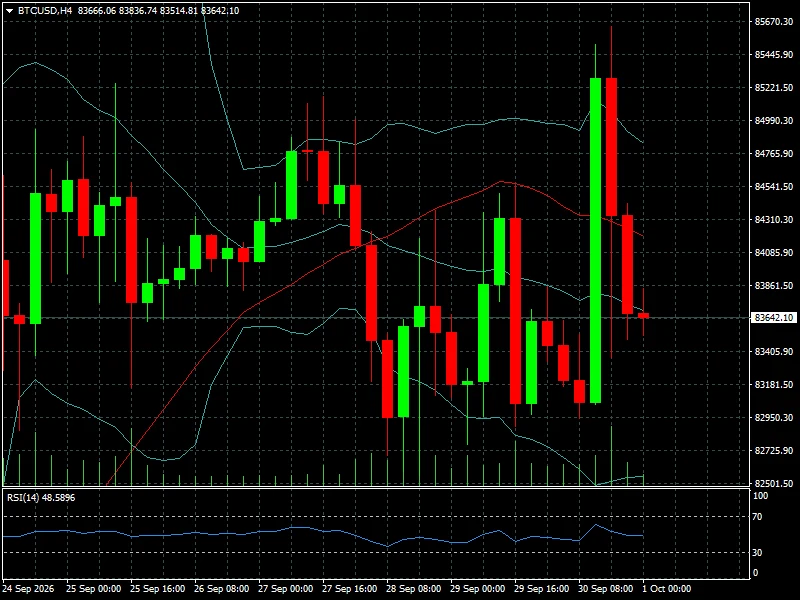
La estructura muestra una fuerte recuperación desde la zona de US$82.000, seguida por una rápida toma de beneficios. El activo todavía no logra recuperar de forma sostenida la región de US$85.000-87.000 que actuó como resistencia durante las últimas sesiones.
La lectura de Bitcoin continúa estrechamente vinculada con los rendimientos estadounidenses, el dólar y el apetito por riesgo. La reciente recuperación semanal de la criptomoneda había llevado al precio nuevamente hacia US$84.000, pero el aumento de las tasas largas limitó la continuidad del movimiento.
Para el mercado cripto, la publicación del PCE introduce una variable potencialmente relevante: menores expectativas de subidas de tasas pueden aliviar las condiciones financieras, pero el efecto será limitado si los rendimientos largos continúan elevados. El Bitcoin y su sensibilidad a la política monetaria vuelve a quedar, por tanto, condicionado por el mismo eje que domina al resto de los activos de riesgo.
Contexto macro y geopolítico
La macroeconomía estadounidense dejó esta semana señales contrapuestas. El ADP mostró 90.000 nuevos empleos privados en septiembre, frente a los 73.000 esperados y los 36.000 de agosto. El dato confirma que el mercado laboral todavía conserva capacidad de generación de empleo, aunque no necesariamente con la misma intensidad observada en períodos anteriores.
El PCE introdujo el contrapunto. La inflación general quedó en 3,4% interanual, frente al 3,7% esperado, mientras el núcleo se ubicó en 3,0%. Reuters informó que las probabilidades implícitas de una subida en octubre disminuyeron de forma significativa tras el dato.
El problema para los mercados es que el alivio de la inflación no se tradujo automáticamente en una caída estructural de los rendimientos. El Treasury a 10 años continúa cerca de niveles históricamente elevados y septiembre terminó siendo uno de los meses más difíciles para la renta fija en años. El Treasury a 10 años acumuló un aumento de 81 puntos básicos durante el tercer trimestre, el mayor incremento trimestral desde 2022.
En paralelo, Oriente Medio continúa funcionando como fuente de riesgo para la inflación. El petróleo mantiene una prima asociada al conflicto y al futuro de los flujos energéticos, mientras las negociaciones entre Estados Unidos e Irán siguen siendo relevantes para determinar cuánto de esa prima puede desaparecer.
China, en cambio, ofrece una señal diferente. El PMI manufacturero oficial subió a 50,1 en septiembre, desde 49,8 en agosto, regresando a territorio de expansión. El indicador privado de RatingDog alcanzó 52,1, máximo de cinco meses. La mejora estuvo apoyada por la recuperación de la actividad industrial y, parcialmente, por la demanda vinculada al ciclo global de inteligencia artificial, aunque el consumo interno todavía presenta debilidades.
La combinación es relevante para las materias primas: una China industrialmente más activa puede sostener la demanda de cobre y otros metales, pero la recuperación todavía no es suficientemente homogénea como para eliminar las dudas sobre el crecimiento.
Mercado al inicio de la nueva fase de la semana
El posicionamiento con el que el mercado entra en octubre es más complejo que el observado al comienzo de septiembre. El petróleo sigue elevado, los bonos mantienen rendimientos históricamente altos y el dólar conserva una posición sólida, pero el PCE redujo una parte de la presión inmediata sobre la Fed.
La renta variable estadounidense continúa resistiendo, particularmente en tecnología, mientras Europa enfrenta una combinación menos favorable de inflación y costos financieros. El principal interrogante para Wall Street será si el Nasdaq puede mantener su fortaleza mientras el Treasury a 10 años continúa cerca del 5%.
El oro, Bitcoin y las acciones tecnológicas ofrecen tres lecturas diferentes del mismo problema: todos necesitan condiciones financieras suficientemente favorables para extender sus movimientos, pero el mercado todavía no tiene certeza sobre cuánto tiempo permanecerán elevados los rendimientos.
Qué vigilar durante los próximos días
El jueves 1 de octubre concentrará varias referencias importantes. En Europa se conocerán los PMI manufactureros definitivos de España y Alemania, con previsiones de 50,2 y 53,8, respectivamente. En Estados Unidos se publicarán las nuevas solicitudes de subsidio por desempleo, con una previsión de 201.000, además del PMI manufacturero en 57,0 y el ISM manufacturero en 54,8.
El viernes llegará el dato central de la semana: las nóminas no agrícolas de Estados Unidos. El consenso apunta a 98.000 nuevos empleos, frente a los 162.000 de agosto, mientras la tasa de desempleo se mantiene prevista en 4,1% y los ingresos medios por hora en 0,3% mensual. La reacción del dólar, los Treasuries y Wall Street será especialmente importante porque el mercado ya llega al informe con una menor probabilidad implícita de una subida de tasas en octubre.
El petróleo también seguirá en el centro del radar. Cualquier deterioro de las negociaciones sobre Oriente Medio puede volver a impulsar el Brent y reabrir la preocupación por inflación. En sentido contrario, una mejora de los flujos de suministro podría reducir parte de la prima geopolítica acumulada durante septiembre.
La evolución de Nvidia y del resto del sector tecnológico seguirá siendo importante después de la reunión de Trump con los líderes de la IA y el nuevo acuerdo voluntario de seguridad alcanzado por las principales compañías.
Conclusión FyM
El cambio central de esta semana no fue el abandono de la narrativa de inflación y tasas, sino una modificación en su equilibrio. El petróleo continúa representando un riesgo inflacionario, los rendimientos siguen elevados y el crecimiento estadounidense mostró más resistencia de la esperada. Sin embargo, el PCE de agosto introdujo una señal diferente: 3,4% de inflación anual frente al 3,7% esperado y un núcleo de 3,0%, reduciendo la presión inmediata sobre la Reserva Federal.
La narrativa que había ganado fuerza durante las primeras jornadas -petróleo más caro, rendimientos más altos y dólar firme- perdió parte de su intensidad, pero todavía no desapareció. La nueva variable es la posibilidad de que el mercado pueda convivir con crecimiento sólido y una inflación algo más moderada sin necesitar nuevas subidas de tasas en el corto plazo.
La respuesta llegará principalmente desde el mercado laboral. PCE y PIB modificaron las expectativas; el NFP deberá determinar cuánto de ese cambio puede sostenerse. Mientras tanto, petróleo, Treasury y dólar seguirán siendo el triángulo que definirá cuánto margen tienen las acciones, el oro y Bitcoin para prolongar sus respectivos movimientos.