Wall Street inicia noviembre bajo presión mientras el petróleo corrige y las elecciones de EE.UU. ponen a prueba al dólar
— Equipo Editorial
Los mercados financieros comienzan noviembre entre la corrección tecnológica, la incertidumbre política y los cambios en las expectativas monetarias. Wall Street sigue presionado por las dudas sobre la rentabilidad de la inteligencia artificial, mientras el petróleo retrocede ante una posible distensión entre Estados Unidos e Irán y el oro intenta estabilizarse. Las elecciones estadounidenses del martes, las decisiones del RBA y del Banco de Inglaterra y el empleo de EE.UU. marcarán la agenda semanal.
La narrativa que dominó el cierre de octubre fue el deterioro del apetito por el riesgo en el sector tecnológico. Los resultados empresariales y las perspectivas de inversión de las grandes compañías volvieron a poner sobre la mesa una pregunta que el mercado había relegado durante buena parte de 2026: ¿cuándo comenzará la inteligencia artificial a generar retornos suficientes para justificar el enorme capital destinado a su desarrollo?
La reacción fue especialmente intensa en Nasdaq y en las compañías vinculadas con semiconductores e infraestructura digital. La corrección se extendió a Bitcoin y otros activos especulativos, mientras el oro también sufrió liquidaciones, demostrando que la búsqueda de liquidez puede imponerse temporalmente incluso sobre los activos considerados refugio.
En paralelo, el petróleo cambió de dirección. Las expectativas de avances diplomáticos en Oriente Medio redujeron parte de la prima geopolítica acumulada durante octubre. El Brent volvió a situarse por debajo de los máximos recientes y el WTI perdió la referencia psicológica de los US$100.
La nueva semana incorpora, además, un factor político de primer orden. Las elecciones de medio término estadounidenses pueden modificar el equilibrio legislativo de Washington y condicionar las expectativas sobre impuestos, déficit público, regulación tecnológica y política comercial. Sin embargo, el mercado llega a la votación con una preocupación más inmediata: determinar si la corrección tecnológica representa una pausa o el comienzo de una revisión más profunda de las valoraciones.
MERCADOS EN PERSPECTIVA
ENERGÍA: el petróleo corrige ante la posibilidad de una desescalada en Oriente Medio
El mercado energético comienza noviembre con una modificación de la prima geopolítica. Después de varias semanas en las que las tensiones vinculadas con Irán y el riesgo sobre el estrecho de Ormuz impulsaron los precios, las expectativas de una negociación diplomática introdujeron una presión bajista sobre el crudo.
El Brent cotiza en US$108,684 por barril en el gráfico H4. La estructura muestra una reversión pronunciada desde la región de US$113-114, con una secuencia de velas bajistas que llevó al activo hacia US$108,21. El RSI de 14 períodos se encuentra en 38,69, reflejando un impulso vendedor todavía dominante.
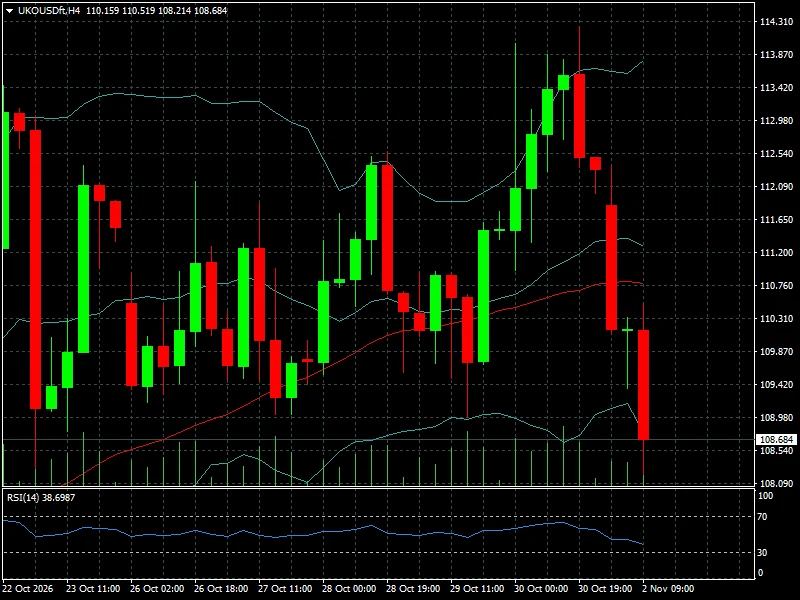
El WTI, por su parte, registra US$99,81 por barril en la fotografía general de cotizaciones, con una caída del 4,14%. La pérdida de los US$100 representa una referencia psicológica relevante después de las subidas registradas durante octubre.
La pregunta central es qué explica esta caída. La respuesta está principalmente en las expectativas sobre la oferta futura. Los contactos diplomáticos entre Irán y Qatar abrieron la posibilidad de una reducción de las restricciones sobre el transporte energético. Según Associated Press, las conversaciones contemplaban una propuesta que podría permitir la reapertura del estrecho de Ormuz, aunque su implementación dependía de la respuesta estadounidense y todavía no existía un acuerdo definitivo.
La importancia de Ormuz es determinante para el mercado: una interrupción prolongada del tránsito marítimo puede alterar los flujos internacionales de petróleo, incrementar los costes de transporte y elevar la inflación energética.
Sin embargo, una expectativa diplomática no equivale a una normalización efectiva del suministro. Mientras no se confirme la recuperación de los flujos comerciales, el mercado continuará incorporando una prima de riesgo.
El gas natural presenta una evolución diferente. La cotización facilitada se encuentra en US$2,930, con un avance del 1,10%. La divergencia respecto del petróleo demuestra que los mercados energéticos también responden a factores específicos de demanda estacional, inventarios y condiciones regionales.
La lectura editorial es que el retroceso del crudo responde principalmente a expectativas geopolíticas de oferta, y todavía no constituye una señal concluyente de deterioro de la demanda mundial.
Para esta semana, el comportamiento del Brent alrededor de US$108 y la capacidad del WTI para recuperar los US$100 serán referencias importantes. Una nueva escalada en Oriente Medio podría revertir rápidamente la corrección.
METALES: el oro intenta estabilizarse después de una fuerte liquidación
El mercado de metales comienza noviembre con una divergencia entre los activos preciosos y los industriales. El oro intenta recuperar terreno después de una caída pronunciada, mientras la plata muestra un rebote más intenso y el cobre mantiene una evolución relativamente estable.
El gráfico H4 del XAU/USD facilitado sitúa al oro en US$3.896,24 por onza. El metal había cotizado por encima de US$4.060 durante la semana anterior, antes de sufrir una caída acelerada que lo llevó hacia mínimos próximos a US$3.881.
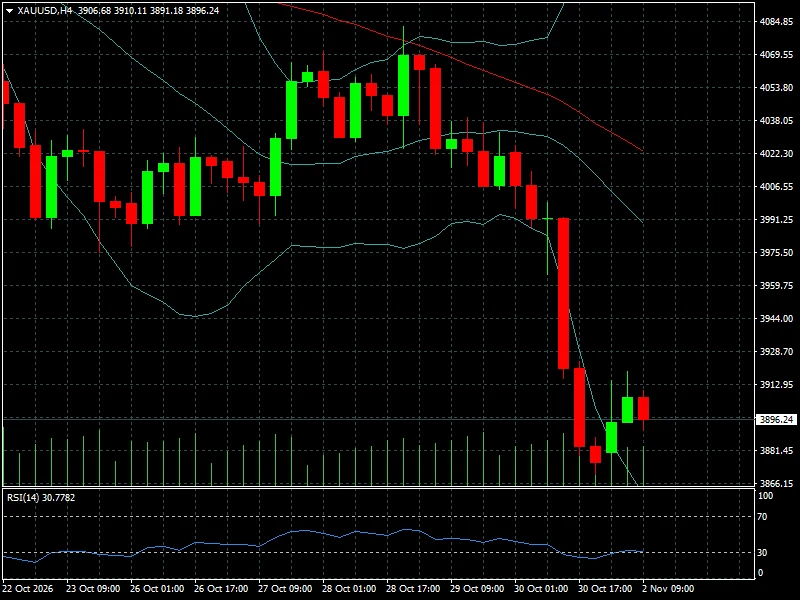
La estructura técnica refleja un deterioro del impulso comprador. Las bandas de volatilidad se ampliaron durante la liquidación y el RSI de 14 períodos se encuentra en 30,78, próximo al umbral convencional de sobreventa
La corrección resulta especialmente significativa porque el oro había sido uno de los principales beneficiarios de la incertidumbre geopolítica. Sin embargo, las ventas recientes muestran que incluso los activos refugio pueden sufrir liquidaciones cuando los inversores necesitan conseguir liquidez o reducir exposición al riesgo.
Hoy lunes, el oro consiguió recuperar terreno, aunque permaneció por debajo de los US$4.000. The Wall Street Journal informó de una recuperación moderada del oro al contado hacia US$3.898,35 por onza, apoyada por el retroceso del petróleo y una revisión de las expectativas inflacionarias.
La plata se encuentra en US$50,2285, con un avance del 2,20%. El cobre cotiza en US$6,5200, con una subida del 0,59%, mientras el platino registra US$1.433,30 y el paladio US$973,75, con una caída del 1,41%.
La diferencia de comportamiento es relevante. El oro continúa condicionado por las expectativas de tasas y los flujos defensivos, mientras que el cobre refleja también las perspectivas de actividad industrial y demanda de China.
Para el XAU/USD, la zona de US$3.881 representa la primera referencia de soporte. Una recuperación sostenida por encima de US$4.000 sería una señal más convincente de estabilización.
El principal interrogante es si la caída del oro constituye una corrección técnica después de las fuertes subidas anteriores o si está comenzando una revisión más profunda de las posiciones defensivas.
FOREX: el dólar pierde impulso antes de las elecciones y el euro intenta recuperar terreno
El mercado de divisas comienza noviembre con un dólar sin una dirección completamente definida. La incertidumbre política estadounidense, la corrección de Wall Street y las expectativas sobre los bancos centrales están condicionando los flujos internacionales, mientras el euro intenta recuperar terreno después de varias sesiones de debilidad.
El índice dólar (DXY) (gráfico, H4) retrocedió hasta 101,20 puntos durante la apertura del lunes, con una caída del 0,5%, su nivel más bajo en aproximadamente un mes.
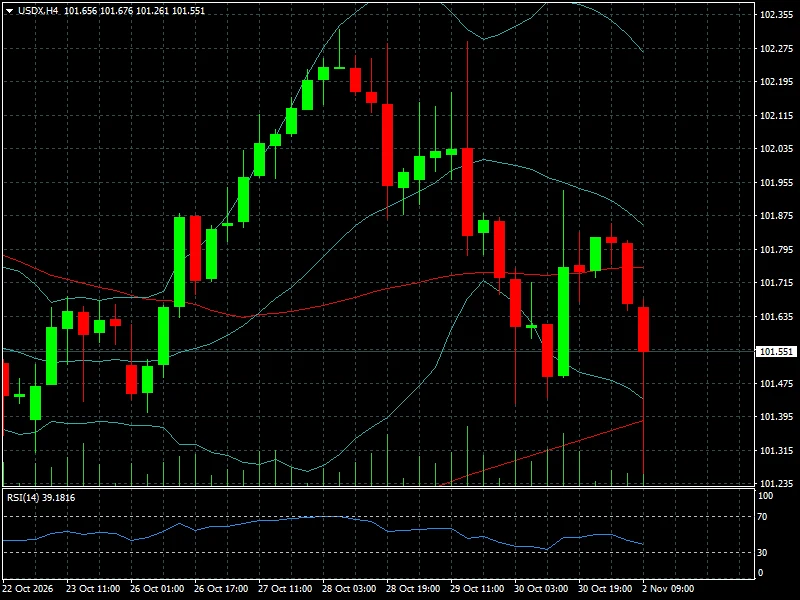
La debilidad se produjo en un contexto de menor demanda defensiva por la posibilidad de avances diplomáticos en Oriente Medio y la proximidad de las elecciones legislativas estadounidenses.
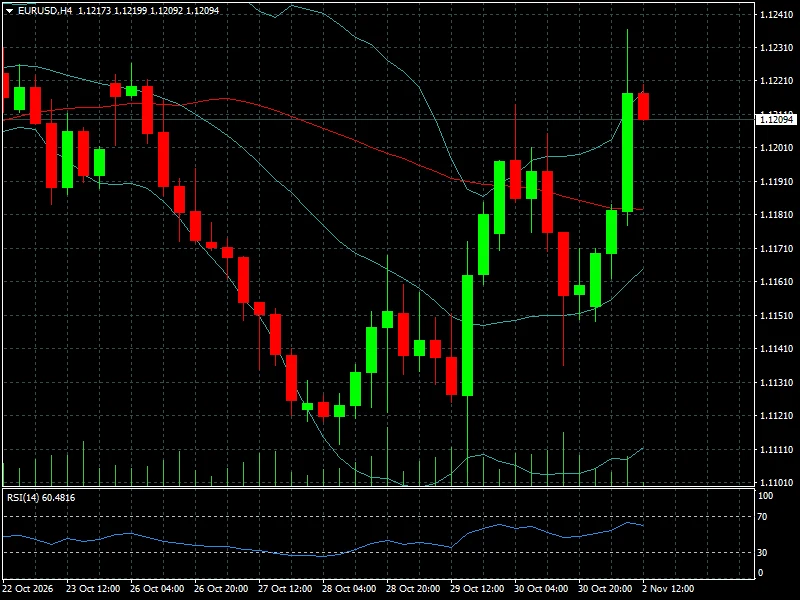
El EUR/USD cotiza en 1,12094 en el gráfico H4. La estructura muestra una recuperación desde la zona de 1,1110, con una secuencia de máximos y mínimos crecientes desde finales de octubre. El RSI de 14 períodos se sitúa en 60,48, señal de una mejora del impulso comprador.
La fotografía general de divisas sitúa al euro alrededor de 1,1215, con un avance del 0,49%. La libra esterlina cotiza cerca de 1,3413, con una variación positiva del 0,19%.
No obstante, la recuperación del euro enfrenta un obstáculo importante: la revisión de la perspectiva crediticia de Francia por parte de Fitch, que pasó de estable a negativa. La situación fiscal francesa añade una fuente de incertidumbre para los activos europeos y limita el potencial de apreciación de la moneda común.
La libra tendrá su propia prueba durante el jueves, cuando el Banco de Inglaterra anuncie su decisión monetaria. La tasa actual es del 3,75% y el mercado contempla un posible incremento hasta el 4,00%. La evolución de la inflación y las señales sobre la actividad económica determinarán la reacción de GBP/USD.
El USD/JPY se encuentra alrededor de 157,95, con una variación de -0,23% en la referencia proporcionada. El yen continúa condicionado por el diferencial de tasas entre Japón y Estados Unidos y por las expectativas sobre la política monetaria japonesa.
El dólar australiano también estará en el centro de atención. AUD/USD se sitúa alrededor de 0,7015 y el Banco de la Reserva de Australia prepara una decisión que podría elevar la tasa desde el 4,60% hasta el 4,85%.
La lectura general es que la debilidad del dólar no responde exclusivamente a un cambio en las expectativas monetarias. También intervienen la incertidumbre electoral y una reducción temporal de la demanda de refugio ante el retroceso del petróleo.
Para EUR/USD, las zonas técnicas inmediatas se encuentran en 1,1180 como soporte y 1,1220-1,1240 como resistencia. La superación de esta última región permitiría reforzar el escenario de recuperación de corto plazo.
La atención del mercado estará concentrada en las decisiones del RBA y del Banco de Inglaterra, el resultado electoral estadounidense y las nóminas no agrícolas. Estos acontecimientos pueden modificar rápidamente las expectativas sobre los diferenciales de tasas y la dirección de los principales pares.
RENTA VARIABLE: la corrección tecnológica obliga a Wall Street a revisar sus valoraciones
La renta variable estadounidense llega a noviembre después de una sesión especialmente negativa. Las ventas del viernes 30 de octubre se concentraron en las compañías tecnológicas y vinculadas con inteligencia artificial, provocando una caída más pronunciada en el Nasdaq que en el resto de los principales índices.
El S&P 500 cerró en 7.580,07 puntos, con una caída del 1,82%. El Nasdaq retrocedió un 2,86%, hasta los 25.437,20 puntos, mientras el Dow Jones perdió un 1,09%, hasta los 51.770,31 puntos. El Russell 2000 cayó un 1,66%, hasta los 2.811,84 puntos.
La diferencia entre los índices es significativa. El Nasdaq fue el más perjudicado, confirmando que la presión vendedora estuvo concentrada en las compañías de crecimiento y tecnología.
¿Qué cambió en Wall Street? Durante los últimos trimestres, los inversores premiaron los anuncios de inversión relacionados con inteligencia artificial. Sin embargo, los resultados recientes comenzaron a mostrar que el aumento del gasto de capital no garantiza una mejora proporcional de los beneficios.
Los resultados de Alphabet y Amazon reabrieron el debate sobre los costes de infraestructura, los centros de datos y los plazos necesarios para recuperar las inversiones. Intel sufrió una caída cercana al 28,6% durante el viernes, profundizando la presión sobre el sector de semiconductores.
Reuters destacó que las dudas sobre la rentabilidad del gasto tecnológico fueron uno de los principales detonantes de la liquidación. La preocupación no está necesariamente en la demanda de inteligencia artificial, sino en el tiempo y el capital necesarios para convertirla en beneficios.
Este comportamiento confirma un cambio en el criterio de valoración de Wall Street: ya no alcanza con anunciar inversiones multimillonarias o mostrar crecimiento en la demanda de servicios tecnológicos. Los inversores comienzan a exigir evidencias más concretas de rentabilidad, generación de efectivo y capacidad para sostener los márgenes.
El movimiento tampoco debe interpretarse como el final del ciclo de inteligencia artificial. Representa, por ahora, una revisión de las valoraciones y una mayor diferenciación entre empresas. Aquellas capaces de demostrar retornos sobre sus inversiones podrían conservar el interés del mercado, mientras que las que necesiten incrementar continuamente su gasto para sostener el crecimiento podrían enfrentar mayores dificultades.
Europa: resistencia relativa frente a la debilidad estadounidense
Las bolsas europeas comienzan noviembre con mayor estabilidad que Wall Street.
En la referencia de apertura, el IBEX 35 avanza un 1,06%, hasta los 18.850,56 puntos. El DAX alemán sube un 0,34%, hasta los 25.905,42 puntos, mientras que el CAC 40 francés avanza un 0,49%, hasta los 8.008,55 puntos. El FTSE 100 registra una subida del 0,08%, hasta los 10.738,62 puntos.
El STOXX 600 europeo avanzaba apenas un 0,05% durante la apertura del lunes.
La resistencia europea responde parcialmente a una menor concentración de las grandes tecnológicas estadounidenses en algunos índices y al alivio potencial que representa la caída del petróleo para las economías importadoras de energía.
Sin embargo, el panorama continúa condicionado por las perspectivas de actividad y las preocupaciones fiscales de Francia. La revisión de Fitch constituye un elemento adicional de cautela para los activos europeos.
Asia: divergencia entre los mercados tecnológicos
Los mercados asiáticos comenzaron noviembre con resultados heterogéneos.
El Nikkei 225 japonés retrocedió un 0,29%, mientras el Kospi surcoreano avanzó un 2,24%. Shanghai subió un 1,08%, Shenzhen un 1,63% y el Hang Seng de Hong Kong un 0,42%.
El ASX 200 australiano perdió un 0,58%, mientras el Nifty 50 de India avanzó un 1,68%.
La evolución asiática demuestra que la corrección tecnológica estadounidense no se traslada de forma automática a todos los mercados. La composición sectorial, las perspectivas empresariales y las condiciones de liquidez regionales continúan generando diferencias.
En China, el Banco Popular anunció una facilidad de intercambio de 100.000 millones de yuanes para proporcionar liquidez a instituciones financieras y respaldar la inversión en los mercados. La medida constituye un elemento de apoyo, aunque no elimina las dudas sobre la actividad industrial.
La conclusión para la renta variable es que Wall Street necesita recuperar la confianza en la rentabilidad del ciclo tecnológico antes de iniciar una recuperación más sólida. Una apertura positiva de futuros no será suficiente si los resultados empresariales continúan generando dudas.
CRIPTOACTIVOS: Bitcoin permanece bajo presión y confirma su sensibilidad al apetito por el riesgo
El mercado de criptomonedas comienza noviembre con una estructura debilitada. Bitcoin cotiza en US$77.997,90 en el gráfico H4, después de haber alcanzado niveles superiores a US$81.000 durante la última semana de octubre.
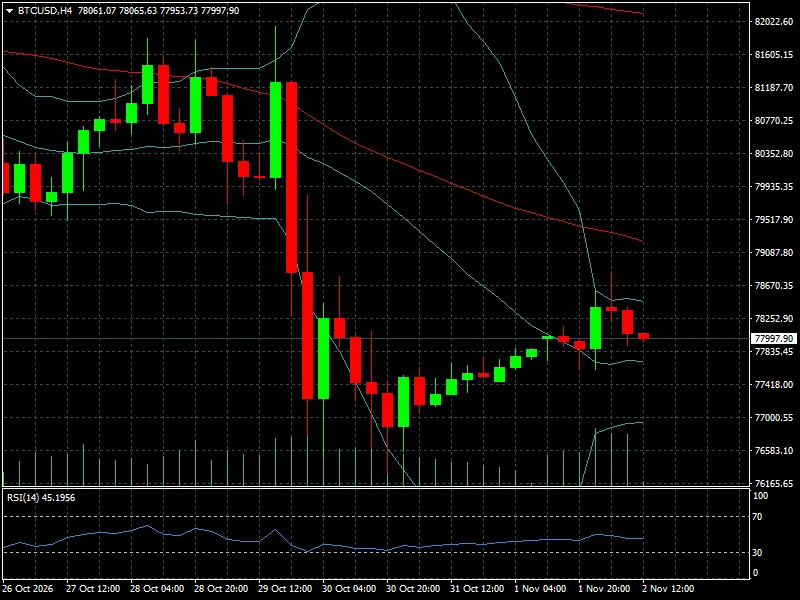
El movimiento más significativo se produjo el 29 de octubre, cuando una caída pronunciada llevó al activo hacia la región de US$77.000. Posteriormente, Bitcoin consiguió recuperar parte del terreno perdido, pero la recuperación perdió fuerza alrededor de US$78.500.
El RSI de 14 períodos se encuentra en 45,20, lo que refleja un impulso moderado y sin una señal clara de reversión.
La fotografía general del mercado confirma el deterioro del sentimiento. Bitcoin se encuentra en US$77.963,40, con una caída del 3,08% en siete días, mientras Ethereum cotiza en US$2.288,20 y retrocede un 1,98%.
Entre las principales altcoins, BNB pierde un 4,28%, XRP cae un 3,05% y Solana registra una contracción del 7,16%. Cardano también presenta un comportamiento débil, con una caída del 6,59%.
La presión responde a dos factores. El primero es el deterioro del apetito por el riesgo después de la corrección de las compañías tecnológicas. El segundo corresponde a los acontecimientos propios del sector, especialmente el incidente de seguridad comunicado por Binance.
Reuters informó el 30 de octubre que Binance había congelado más de US$2.500 millones en activos tras detectar un posible problema de seguridad. Bitcoin alcanzó entonces un mínimo de seis semanas de US$77.646, mientras Ethereum llegó a un mínimo de dos meses de US$2.238,76. BNB sufrió una caída superior al 8% en 24 horas durante el episodio.
La situación introdujo un componente específico de riesgo que se sumó a la debilidad macroeconómica y a las liquidaciones de posiciones apalancadas. Conviene distinguir entre los activos congelados comunicados y otras estimaciones de impacto que circularon posteriormente: no representan necesariamente el mismo concepto ni una pérdida definitiva de fondos.
La correlación entre Bitcoin y Nasdaq vuelve a ser relevante. En períodos de liquidez más restrictiva y menor apetito especulativo, ambos mercados pueden experimentar ventas simultáneas. Esto cuestiona, al menos en el corto plazo, la narrativa de Bitcoin como cobertura frente a la incertidumbre financiera.
Para esta semana, la región de US$77.000-77.500 constituye el primer soporte técnico relevante. Una pérdida sostenida de esa zona podría prolongar el ajuste. En sentido contrario, una recuperación por encima de US$79.000-80.000 permitiría evaluar una mejora de la estructura de corto plazo.
La recuperación del mercado dependerá de una mejora del sentimiento global, de la estabilización de Wall Street y de la capacidad del sector para recuperar confianza después de los recientes acontecimientos de seguridad.
Por ahora, Bitcoin continúa comportándose principalmente como un activo de riesgo, sensible a las condiciones de liquidez y al posicionamiento especulativo.
CONTEXTO MACROECONÓMICO Y GEOPOLÍTICO
La semana comienza con tres variables que conectan el comportamiento de los mercados: las perspectivas de política monetaria, la incertidumbre política estadounidense y la evolución del conflicto en Oriente Medio.
La Reserva Federal mantuvo sus tasas en el rango de 3,75%-4,00% en su última decisión de octubre. El mensaje dejó claro que la pausa no representa automáticamente el inicio de una flexibilización monetaria: la inflación continúa siendo una preocupación y la autoridad necesita evaluar la evolución del empleo y los precios antes de modificar su postura.
La caída del petróleo puede contribuir a moderar las expectativas inflacionarias, pero su sostenibilidad dependerá de la situación en Oriente Medio. Si los precios energéticos vuelven a subir, el margen de actuación de los bancos centrales podría reducirse.
En Europa, la inflación y las perspectivas fiscales francesas condicionan las expectativas sobre el BCE. En el Reino Unido, la decisión del Banco de Inglaterra del jueves será una de las principales referencias monetarias.
Elecciones de medio término de Estados Unidos: el Congreso entra en el radar de los inversores
El martes 3 de noviembre, Estados Unidos celebra sus elecciones legislativas de medio término (Midterm Elections). Se renuevan los 435 escaños de la Cámara de Representantes y 35 de los 100 puestos del Senado.
Aunque no se trata de una elección presidencial, el resultado puede modificar significativamente el equilibrio de poder en Washington y condicionar la agenda económica de la administración de Donald Trump durante los dos últimos años de su mandato.
Las previsiones favorecen a los demócratas para recuperar el control de la Cámara de Representantes, mientras que la disputa por el Senado permanece más ajustada.
Para los mercados, existen tres cuestiones principales:
Política fiscal: un cambio en el control del Congreso podría modificar las perspectivas sobre impuestos corporativos, gasto público y déficit.
Regulación tecnológica: una mayor supervisión legislativa podría afectar a las grandes plataformas, las inversiones en inteligencia artificial y la construcción de centros de datos.
Política comercial: el nuevo equilibrio político podría condicionar las iniciativas comerciales y las relaciones económicas internacionales.
Reuters señala que una victoria demócrata en una o ambas cámaras podría aumentar el escrutinio sobre las empresas de inteligencia artificial y las inversiones en infraestructura digital. También podría elevar el riesgo de bloqueos presupuestarios y negociaciones sobre el límite de deuda.
Sin embargo, el impacto sobre Wall Street dependerá menos de la victoria partidaria en sí misma que de las consecuencias concretas sobre la legislación, la política fiscal y la regulación empresarial.
La reacción del dólar, los bonos del Tesoro, las acciones tecnológicas y Bitcoin permitirá evaluar cómo interpretan los inversores el nuevo equilibrio político.
La geopolítica completa el panorama. Las conversaciones vinculadas con Irán y Qatar introdujeron expectativas de una posible reducción de las restricciones sobre el transporte energético, aunque el estrecho de Ormuz continúa siendo un foco de riesgo para el suministro mundial.
La posibilidad de una desescalada constituye un alivio potencial para la inflación. Sin embargo, una nueva escalada militar podría revertir rápidamente esa expectativa.
MERCADO AL INICIO DE LA NUEVA SEMANA
La fotografía del lunes 2 de noviembre muestra un mercado que intenta estabilizarse después de la liquidación tecnológica del viernes, aunque todavía no presenta una recuperación generalizada.
Los futuros estadounidenses avanzaban antes de la apertura: el S&P 500 registraba una subida del 0,34% y el Nasdaq del 0,76%, según la información de mercado recogida por Reuters. En Europa, el STOXX 600 avanzaba apenas un 0,05%, mientras Asia mostraba resultados divergentes.
El rebote de los futuros refleja una recuperación táctica del posicionamiento, pero todavía no permite afirmar que la presión vendedora haya terminado.
En materias primas, el movimiento dominante es la caída del petróleo. El Brent retrocede hacia US$109 en las referencias internacionales, mientras el WTI se sitúa alrededor de US$100. El oro intenta recuperar la región de US$3.900.
En divisas, el dólar se debilita frente a una cesta de monedas y EUR/USD recupera terreno hacia 1,1210. USD/JPY continúa próximo a 158, reflejando la persistencia del diferencial de tasas entre ambos países.
Bitcoin permanece alrededor de US$78.000 y todavía no consigue recuperar los niveles anteriores a la liquidación de finales de octubre.
Niveles técnicos de los gráficos facilitados
Activo | Cotización H4 | Referencias de seguimiento |
|---|---|---|
XAU/USD | US$3.896,24 | 3.881 / 4.000 |
Brent | US$108,684 | 108 / 112 |
BTC/USD | US$77.997,90 | 77.000 / 79.000 |
EUR/USD | 1,12094 | 1,1180 / 1,1240 |
Los niveles proceden de los gráficos H4 adjuntos. Son referencias técnicas, no objetivos de precio ni recomendaciones de operación.
La relación entre estos activos será fundamental durante las próximas sesiones. Una recuperación del Nasdaq acompañada por estabilización de Bitcoin y mejora del euro podría sugerir una normalización del apetito por el riesgo. En cambio, si las acciones tecnológicas vuelven a caer mientras el dólar y los rendimientos estadounidenses avanzan, el mercado podría estar entrando en una fase más amplia de reducción de exposición.
El petróleo representa una variable adicional: una caída sostenida podría aliviar las expectativas inflacionarias, pero una reversión provocada por nuevas tensiones en Oriente Medio volvería a complicar el escenario monetario.
La pregunta que deberá responder Wall Street es si el rebote de los futuros representa el comienzo de una recuperación o simplemente una pausa dentro de una corrección todavía en desarrollo.
QUÉ VIGILAR DURANTE LA SEMANA
La agenda del 2 al 6 de noviembre combina decisiones monetarias, elecciones legislativas, inflación europea, indicadores de actividad y empleo. La selección siguiente prioriza los acontecimientos con mayor capacidad para modificar las expectativas sobre tasas, divisas y activos de riesgo.
Lunes 2 de noviembre: actividad industrial estadounidense
El PMI manufacturero de octubre constituye la primera referencia relevante de la semana. El calendario muestra una expectativa de 56,0 puntos frente a 55,9 anteriores.
Un resultado superior reforzaría la percepción de resistencia de la economía estadounidense y podría limitar las expectativas de flexibilización monetaria. Una lectura inferior aumentaría la preocupación sobre la actividad industrial.
Activos sensibles: dólar, Treasury, S&P 500 y Nasdaq.
Martes 3 de noviembre: elecciones estadounidenses y decisión del RBA
La jornada concentra dos acontecimientos de especial relevancia.
La decisión del Banco de la Reserva de Australia contempla una expectativa de aumento de tasas desde el 4,60% hasta el 4,85%. La inflación australiana y las presiones internas sobre los precios serán determinantes para interpretar la decisión. La fecha oficial de publicación es el 3 de noviembre.
En Estados Unidos, los resultados electorales comenzarán a conocerse durante la noche y podrían extenderse hacia la sesión asiática del miércoles.
También se publicará JOLTS, con una previsión de 7,110 millones de ofertas de empleo frente a 7,079 millones anteriores.
Activos sensibles: AUD/USD, USD, Treasury, índices estadounidenses y Bitcoin.
Miércoles 4 de noviembre: inflación europea y actividad estadounidense
La inflación de la eurozona será uno de los principales indicadores de la jornada. El calendario proporcionado contempla una previsión del 4,0% interanual, frente al 3,8% anterior.
En Estados Unidos, el informe ADP presenta una expectativa de 68.000 nuevos empleos privados frente a los 90.000 anteriores.
El ISM de servicios también será importante, con una referencia previa de 57,9 puntos. El indicador permitirá evaluar si el sector servicios continúa mostrando resistencia.
La combinación de inflación y empleo será importante para interpretar las perspectivas de los bancos centrales.
Activos sensibles: EUR/USD, dólar, rendimientos, oro y Nasdaq.
Jueves 5 de noviembre: decisión del Banco de Inglaterra
El Banco de Inglaterra será el principal protagonista de la jornada. El calendario contempla una expectativa de aumento de tasas desde el 3,75% hasta el 4,00%. La fecha de la decisión está confirmada oficialmente para el jueves 5 de noviembre.
La reacción de la libra dependerá tanto de la decisión como del mensaje sobre inflación, crecimiento y futuras decisiones monetarias.
También se publicarán las solicitudes iniciales de subsidio por desempleo en Estados Unidos, con una previsión de 197.000 solicitudes frente a 194.000 anteriores.
Activos sensibles: GBP/USD, EUR/GBP, FTSE 100 y bonos británicos.
Viernes 6 de noviembre: nóminas no agrícolas de Estados Unidos
Principal dato macroeconómico de la semana.
El informe de empleo estadounidense (NFP) será el acontecimiento económico más importante para cerrar la semana.
El calendario presenta las siguientes referencias:
Indicador | Previsión | Anterior |
|---|---|---|
Nóminas no agrícolas | 63.000 | 29.000 |
Tasa de desempleo | 4,2% | 4,2% |
Ingresos medios por hora, mensual | 0,3% | 0,1% |
La creación de empleo será especialmente relevante después del resultado anterior. Sin embargo, el mercado también prestará atención a la evolución de los salarios y del desempleo.
Un informe más sólido de lo esperado podría reforzar la perspectiva de tasas elevadas durante más tiempo, favoreciendo al dólar y presionando al oro y a las acciones de crecimiento.
Por el contrario, un deterioro significativo del empleo podría reabrir el debate sobre una flexibilización monetaria.
Activos sensibles: EUR/USD, USD/JPY, oro, Treasury, S&P 500 y Nasdaq.
Las estimaciones de empleo pueden diferir entre proveedores de calendarios.
Resultados empresariales: la rentabilidad de la IA continúa bajo examen
La temporada de resultados corporativos seguirá condicionando la evolución de Wall Street. Apple, AMD, Qualcomm y Palantir figuran entre las compañías que concentran la atención de los inversores durante esta semana.
La atención no estará únicamente en los ingresos y beneficios. El mercado evaluará especialmente el gasto de capital, la generación de efectivo, los márgenes y las previsiones para los próximos trimestres.
Los resultados permitirán determinar si las dudas sobre el gasto en inteligencia artificial se están extendiendo al conjunto del sector o si la corrección está concentrada en determinadas compañías.
CONCLUSIÓN FYM
La última semana de octubre dejó un cambio importante en la dinámica de los mercados financieros. La corrección de Wall Street demuestra que el crecimiento de la inteligencia artificial ya no es suficiente para sostener las valoraciones de las grandes tecnológicas. Los inversores necesitan comprobar que las inversiones multimillonarias en infraestructura digital pueden traducirse en beneficios, márgenes y generación de efectivo.
El petróleo, por su parte, vuelve a demostrar que la geopolítica puede modificar rápidamente las expectativas de inflación y las perspectivas de los bancos centrales. Una eventual normalización del tránsito por Ormuz representaría un alivio para las economías importadoras de energía, aunque todavía no existe evidencia suficiente para considerar resuelto el riesgo de suministro.
Las elecciones estadounidenses agregan una variable política capaz de modificar las expectativas sobre impuestos, regulación tecnológica y gasto público. Sin embargo, su impacto definitivo dependerá del equilibrio legislativo que resulte de las urnas y de la capacidad del nuevo Congreso para influir sobre la agenda económica.
Durante esta semana, cuatro variables permitirán determinar si el mercado consigue estabilizarse:
La capacidad del Nasdaq para recuperar terreno después de la corrección tecnológica.
La evolución del petróleo y las negociaciones relacionadas con Irán.
La respuesta del dólar y los bonos al resultado de las elecciones legislativas.
La señal que proporcionen las nóminas no agrícolas sobre la fortaleza del empleo estadounidense.
El comportamiento de Bitcoin y del oro también será relevante para evaluar si los inversores están recuperando exposición al riesgo o si continúan reduciendo posiciones.
La conclusión editorial de Forex y Mercados es que noviembre comienza con un mercado más selectivo, menos dispuesto a pagar por expectativas futuras y más exigente con los resultados presentes.
La próxima etapa de Wall Street no dependerá solamente de cuánto pueda crecer la inteligencia artificial, sino de cuánto beneficio real pueda producir ese crecimiento. Esa será la diferencia entre un rebote técnico y una recuperación sostenible.