Amazon, Alphabet e Intel: los resultados tecnológicos exponen el costo de la carrera por la inteligencia artificial
— Equipo Editorial
Los resultados trimestrales de Amazon, Alphabet (Google) e Intel dejaron una señal de creciente selectividad en Wall Street: el crecimiento de la nube y los beneficios superiores a las previsiones no fueron suficientes para sostener las cotizaciones cuando aparecieron dudas sobre rentabilidad, inversión y perspectivas. Alphabet sufrió una fuerte corrección tras decepcionar en beneficios, mientras Intel quedó bajo presión por sus previsiones y Amazon por el elevado gasto en infraestructura de inteligencia artificial. El foco pasa ahora a la generación de caja y al retorno de esas inversiones.
Tres balances, una misma preocupación: la rentabilidad de la inversión tecnológica
La temporada de resultados de las grandes tecnológicas atraviesa una de sus pruebas más importantes. Entre el miércoles 28 y ayer jueves 29 de octubre, Alphabet, Amazon e Intel presentaron sus cifras correspondientes al tercer trimestre de 2026, con resultados que dejaron diferencias significativas entre el desempeño operativo y las expectativas de los inversores.
El denominador común fue la exigencia del mercado. Las compañías continúan mostrando crecimiento en segmentos estratégicos, especialmente en computación en la nube, centros de datos y soluciones vinculadas con inteligencia artificial.
Sin embargo, los inversores están prestando cada vez más atención al costo de sostener esa expansión, los márgenes operativos y la capacidad de transformar las inversiones en flujos de caja positivos.
La reacción bursátil confirmó esa sensibilidad. Alphabet registró una de sus jornadas más negativas en más de dos décadas, Intel sufrió un fuerte castigo después de presentar sus perspectivas para el cuarto trimestre y Amazon encontró resistencia pese al crecimiento acelerado de AWS. El episodio vuelve a poner en discusión si las valoraciones de las grandes tecnológicas reflejan adecuadamente los riesgos asociados a la carrera por la inteligencia artificial.
Alphabet: fuerte crecimiento de Google Cloud, pero el beneficio decepciona
Resultados publicados el 28 de octubre de 2026 · NASDAQ: GOOG / GOOGL
Alphabet presentó ingresos por US$127.600 millones, un crecimiento interanual del 25%, frente a los US$127.220 millones previstos por el consenso. Sin embargo, el beneficio por acción (BPA) se situó en US$2,12, considerablemente por debajo de los US$3,02 esperados.
La diferencia entre ambos indicadores fue determinante para la reacción bursátil. Aunque la facturación superó ligeramente las estimaciones, el beneficio quedó aproximadamente un 29,8% por debajo del consenso. Esto debilitó la lectura de un trimestre que, desde el punto de vista operativo, presentó varios elementos positivos.
Google Cloud fue uno de los principales motores de crecimiento. Su facturación alcanzó los US$30.700 millones, con un incremento interanual del 103%. Google Services, por su parte, generó US$96.300 millones, un 11% más que en el mismo período del año anterior. Dentro de este segmento, los ingresos de búsqueda crecieron un 12%.
El resultado muestra que Alphabet continúa capturando demanda vinculada a la inteligencia artificial y a la infraestructura empresarial. Sin embargo, la expansión del negocio no se tradujo en el beneficio que esperaba el mercado. La diferencia entre crecimiento de ingresos y rentabilidad terminó convirtiéndose en el principal foco de preocupación.
La dimensión de la reacción fue significativa. Según Associated Press, las acciones de Alphabet cayeron un 12,6% durante la sesión del jueves, en lo que representó su peor jornada bursátil en más de 20 años. La presión estuvo relacionada también con el fuerte incremento del gasto de capital y las dudas sobre el retorno económico de las inversiones en infraestructura de IA.
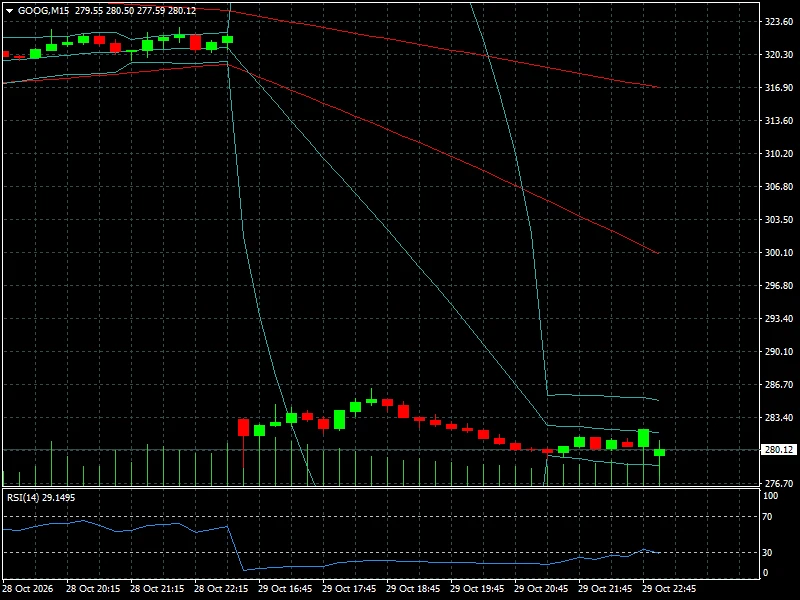
En términos técnicos, Alphabet C (GOOG) terminó en US$280,12 en la referencia intradiaria, con un RSI(14) de 29,15. La cotización había retrocedido desde la zona de US$320-323 hacia niveles próximos a US$280, reflejando un deterioro pronunciado del impulso comprador. El indicador se aproxima a la zona de sobreventa, aunque todavía no confirma una recuperación.
El comportamiento de Alphabet será especialmente relevante para el conjunto del sector tecnológico. El mercado necesita comprobar si el crecimiento de Google Cloud puede compensar el costo de ampliar centros de datos, capacidad de procesamiento y desarrollo de modelos de inteligencia artificial.
Amazon: AWS crece con fuerza, pero el gasto en IA preocupa a Wall Street
Resultados publicados el 29 de octubre de 2026 · NASDAQ: AMZN
Amazon presentó ingresos trimestrales por US$201.900 millones, un crecimiento interanual del 12%, aunque ligeramente por debajo de los US$202.100 millones previstos. El beneficio por acción fue de US$1,89, frente a los US$1,96 estimados.
A primera vista, la diferencia entre los resultados y las previsiones no parece especialmente pronunciada. Sin embargo, el balance dejó una cuestión de mayor importancia para los inversores: el volumen de recursos que la compañía está destinando a infraestructura tecnológica y su impacto sobre la generación de efectivo.
El negocio de Amazon Web Services (AWS) fue el principal punto positivo. Sus ingresos alcanzaron los US$46.000 millones, con un crecimiento interanual del 39,3%, el ritmo más elevado en casi cinco años. El negocio de computación en la nube continúa beneficiándose de la demanda de capacidad informática para inteligencia artificial y servicios empresariales.
Además, Amazon registró un beneficio operativo de US$28.100 millones y un margen operativo del 13,9%, su máximo histórico. Estos datos reflejan una mejora importante en la eficiencia operativa, aunque no eliminaron las preocupaciones relacionadas con el gasto de capital.
La compañía mantuvo su previsión de inversiones de capital en aproximadamente US$220.000 millones para 2026. Al mismo tiempo, el flujo de caja libre acumulado de los últimos doce meses pasó a terreno negativo, con una salida de US$42.400 millones. La empresa atribuyó principalmente este deterioro al incremento de las inversiones en propiedades, plantas y equipamiento, especialmente infraestructura para inteligencia artificial.
La perspectiva para el cuarto trimestre también merece atención. Amazon proyectó ingresos de entre US$240.000 millones y US$247.000 millones, un rango cuyo punto medio de US$243.500 millones quedó ligeramente por debajo de las expectativas de los analistas. La previsión de beneficio operativo, en cambio, se situó entre US$28.500 millones y US$33.500 millones.
Según la cobertura de Reuters del 29 de octubre, la combinación de un flujo de caja más débil, mayores inversiones y unas perspectivas de ingresos inferiores al consenso presionó las acciones en las operaciones posteriores al cierre.
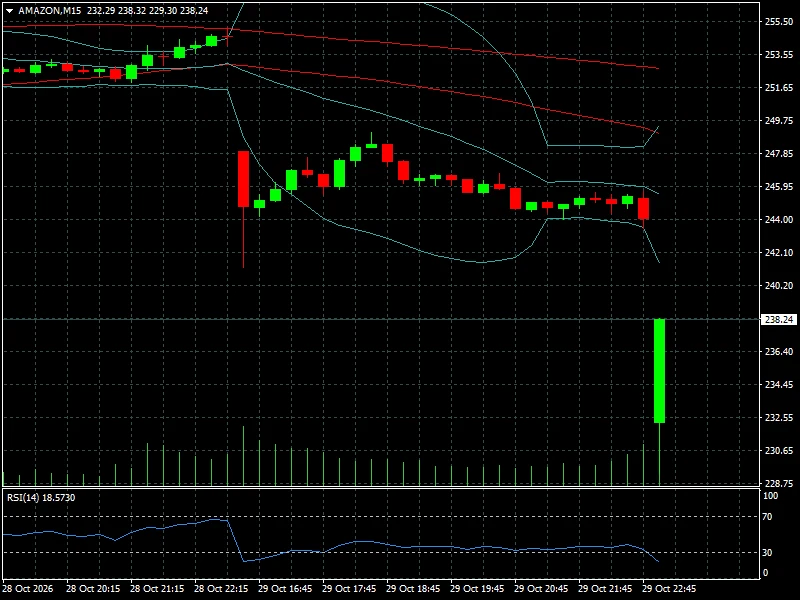
En la referencia técnica intradiaria, Amazon se situó en US$238,24, con un RSI(14) de 18,57. La última vela mostró una recuperación desde US$232,29 hasta US$238,24, equivalente a un avance del 2,56% dentro de ese intervalo de 15 minutos. No obstante, el indicador permanece en zona de sobreventa y la estructura previa muestra una pérdida considerable de impulso.
La cuestión central para los próximos trimestres será determinar si AWS puede mantener tasas de crecimiento cercanas al 40% y si esa expansión termina compensando el volumen de capital necesario para sostenerla. Para los inversores, el crecimiento de la nube ya no es suficiente por sí solo: también importa cuánto efectivo genera después de financiar su expansión.
Intel: supera las previsiones de beneficios, pero el guidance desencadena el castigo
Resultados publicados el 29 de octubre de 2026 · NASDAQ: INTC
Intel presentó un trimestre con señales operativas positivas, pero sus perspectivas para el cierre del año terminaron dominando la reacción bursátil.
La compañía registró ingresos por US$16.500 millones, un crecimiento interanual del 21%, frente a los US$16.480 millones estimados. El beneficio por acción ajustado alcanzó US$0,52, superando los US$0,40 previstos por el consenso.
La mejora también se reflejó en los márgenes. El margen bruto ajustado avanzó hasta el 44,1%, frente al 40% del mismo trimestre de 2025, mientras que el margen operativo ajustado llegó al 19,6%, frente al 11,2% registrado un año antes.
El negocio de centros de datos e inteligencia artificial aportó una de las señales más favorables. Los ingresos de esta división aumentaron un 78%, hasta US$7.300 millones. En cambio, el segmento de computación para clientes y PC retrocedió un 5%, hasta US$8.100 millones. Intel Foundry también mostró una evolución positiva, con ingresos de US$6.700 millones, un crecimiento del 58%.
El problema apareció en las perspectivas para el cuarto trimestre. Intel proyectó ingresos de entre US$15.000 millones y US$16.000 millones, frente a unas expectativas de mercado cercanas a US$17.080 millones. El beneficio por acción ajustado previsto fue de US$0,25, considerablemente inferior a los aproximadamente US$0,44 que esperaba el consenso.
La diferencia dejó en evidencia que la recuperación operativa todavía enfrenta limitaciones. La demanda de procesadores para centros de datos es elevada, pero la debilidad del mercado de PC y las restricciones para ampliar la capacidad de producción condicionan las perspectivas inmediatas.
La propia dirección de Intel señaló que espera que la desaceleración del mercado de PC continúe, al menos, durante la primera mitad de 2027. Este elemento introduce incertidumbre sobre la velocidad a la que la compañía podrá convertir la demanda de procesadores y sus inversiones industriales en mayores ingresos y márgenes.
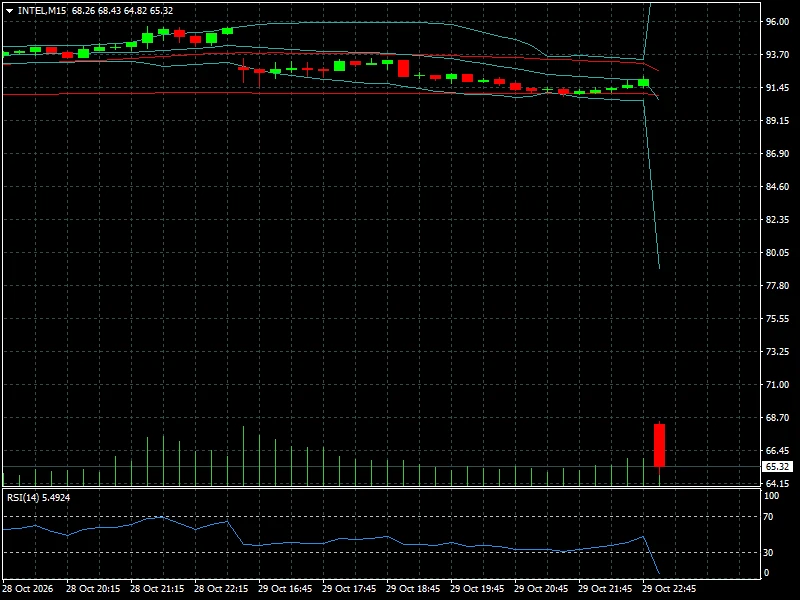
La cotización reflejó ese deterioro de expectativas. En la referencia técnica intradiaria, Intel se ubicó en US$65,32, con un RSI(14) de 5,49. La última vela registró una apertura de US$68,26 y un cierre de US$65,32, equivalente a una caída del 4,31% durante ese intervalo. La estructura gráfica también muestra una ruptura bajista pronunciada y una presión vendedora muy intensa.
El RSI se encuentra en niveles extremos de sobreventa. Esto puede favorecer rebotes técnicos puntuales, pero no constituye una señal suficiente para anticipar un cambio de tendencia. La recuperación dependerá principalmente de que Intel consiga estabilizar sus previsiones y demostrar que el crecimiento de su división de centros de datos puede compensar la debilidad del negocio tradicional de PC.
Lectura de mercado: la inteligencia artificial ya no garantiza subidas bursátiles
Los resultados de estas tres compañías muestran que Wall Street está entrando en una etapa de mayor discriminación dentro del sector tecnológico. La inteligencia artificial continúa siendo un motor de crecimiento, pero los inversores están comenzando a exigir pruebas más concretas de rentabilidad.
Alphabet representa el caso de una empresa que consigue acelerar sus ingresos, pero no alcanza las expectativas de beneficios. Amazon muestra una situación diferente: AWS mantiene un crecimiento extraordinario, aunque las inversiones necesarias para ampliar su infraestructura están deteriorando el flujo de caja. Intel, por su parte, consigue mejorar sus resultados operativos, pero sus previsiones reflejan dificultades para sostener esa evolución durante el próximo trimestre.
Esta divergencia se relaciona con un fenómeno que ya había comenzado a observarse en otros balances tecnológicos. Como analizamos en nuestro artículo sobre Meta y Tesla y el costo de la expansión de la inteligencia artificial, superar las estimaciones no garantiza una reacción positiva cuando las perspectivas de inversión, márgenes y generación de efectivo no convencen.
En el corto plazo, las cotizaciones podrían continuar mostrando volatilidad elevada. Los niveles de sobreventa observados en los tres gráficos pueden favorecer movimientos de recuperación, especialmente después de correcciones pronunciadas. Sin embargo, es importante distinguir entre un rebote técnico y una recuperación fundamentada en cambios reales de las expectativas empresariales.
En Alphabet, el mercado deberá evaluar si Google Cloud mantiene su crecimiento y si el gasto en infraestructura comienza a traducirse en mejores resultados. En Amazon, la variable fundamental será la relación entre el crecimiento de AWS, el gasto de capital y el flujo de caja libre. En Intel, la atención estará puesta en el cumplimiento de las previsiones, la recuperación del negocio de PC y la expansión de su división de centros de datos.
También será importante observar el comportamiento del Nasdaq y de las principales compañías vinculadas con semiconductores y servicios en la nube. La presión sobre las grandes tecnológicas puede trasladarse al conjunto del mercado cuando las valoraciones dependen de expectativas elevadas de crecimiento futuro.
Este contexto refuerza la importancia de seguir la evolución de los resultados empresariales y su impacto sobre los mercados bursátiles, especialmente cuando las compañías presentan diferencias importantes entre sus cifras actuales y sus perspectivas.
Conclusión FyM: el mercado exige rentabilidad, no solamente crecimiento
Los balances de Amazon, Alphabet e Intel dejan una conclusión relevante para la próxima etapa de Wall Street: la carrera por la inteligencia artificial sigue impulsando los ingresos y la demanda de infraestructura, pero también está elevando las exigencias financieras sobre las compañías que lideran el sector.
El mercado está comenzando a diferenciar entre crecimiento rentable, expansión financiada mediante grandes inversiones y resultados que no consiguen sostener las expectativas futuras. Esta distinción puede favorecer una mayor dispersión entre las acciones tecnológicas y reducir la capacidad de un buen balance para impulsar automáticamente al conjunto del Nasdaq.
Durante las próximas sesiones, los operadores deberán vigilar especialmente la evolución de las cotizaciones después de los fuertes movimientos, la capacidad de recuperación de los niveles técnicos, las nuevas previsiones corporativas y las señales sobre el retorno de las inversiones en inteligencia artificial.
La temporada de resultados todavía puede ofrecer oportunidades de recuperación en determinados activos, pero el escenario exige mayor selectividad. En esta fase, la pregunta para Wall Street ya no es solamente cuánto pueden crecer las grandes tecnológicas, sino cuánto de ese crecimiento terminará convirtiéndose en beneficios sostenibles y efectivo disponible para sus accionistas.
La evolución de los índices estadounidenses y la rotación entre sectores serán referencias adicionales para determinar si estas correcciones representan ajustes individuales o el comienzo de una revisión más amplia de las valoraciones tecnológicas. En ese sentido, el análisis de los gigantes tecnológicos y su influencia sobre Wall Street seguirá siendo fundamental para interpretar el comportamiento del mercado.