Mercados a media semana: el IPC de EE. UU. presiona a Wall Street y Asia
— Equipo Editorial
Los mercados financieros atraviesan una semana de mayor aversión al riesgo tras el repunte de la inflación estadounidense al 3,7% interanual en septiembre, por encima del 3,6% esperado. Wall Street y las bolsas asiáticas registran fuertes caídas, mientras Bitcoin retrocede y el oro recupera terreno. El Nasdaq pierde un 1,88%, el S&P 500 cae un 1,11% y el Nikkei 225 se hunde un 4,77%. El Brent se mantiene cerca de US$104 por barril, en un entorno de tensión geopolítica. La evolución de los rendimientos del Tesoro, las expectativas sobre la Reserva Federal y el riesgo energético serán determinantes para el resto de la semana.
El principal cambio en el sentimiento inversor es que la inflación vuelve a limitar las expectativas de una flexibilización monetaria rápida. El dato estadounidense refuerza la preocupación por la persistencia de las presiones sobre los precios, especialmente cuando el encarecimiento de la energía amenaza con complicar el proceso de desinflación. El mercado debe evaluar ahora si las tasas permanecerán elevadas durante más tiempo y cómo afectaría ese escenario a las valoraciones bursátiles.
La reacción, sin embargo, no es uniforme. El oro y el euro muestran una recuperación técnica, mientras las bolsas tecnológicas y las criptomonedas permanecen bajo presión. Esta divergencia sugiere que los inversores están reajustando sus posiciones de manera selectiva, sin que exista todavía evidencia suficiente para confirmar una rotación sostenida hacia activos defensivos. El comportamiento de los próximos días dependerá de la interacción entre inflación, tasas de interés y riesgo geopolítico.
Mercados en perspectiva: energía, metales y divisas
Energía: el Brent sigue sobre US$100 pese a la corrección
El petróleo Brent cotiza en US$104,03 por barril, con una caída del 1,84% en la tabla de materias primas.
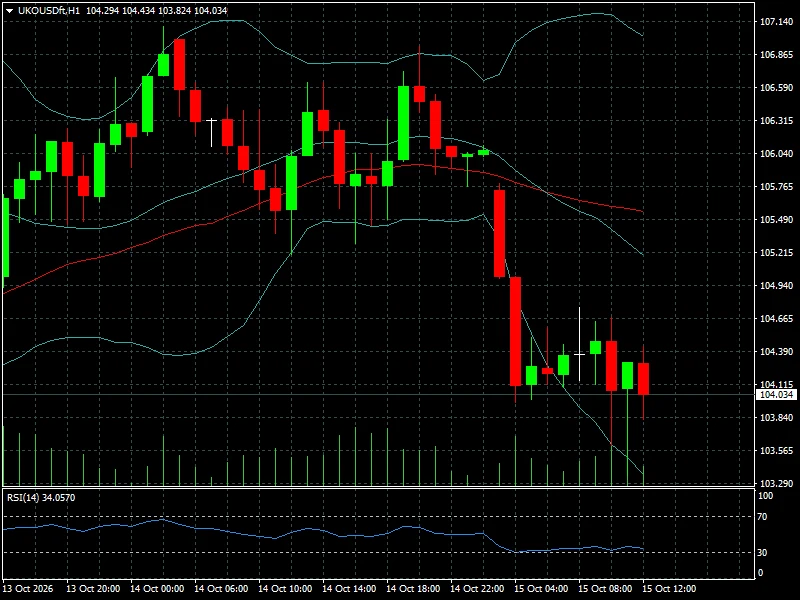
El WTI se sitúa en US$94,98, con un retroceso del 0,12%. La corrección llega después de varias sesiones de tensión en el mercado energético, con el Brent por encima de US$106 el 14 de octubre y riesgos persistentes para el suministro a través del estrecho de Ormuz.
La caída del crudo reduce parcialmente la presión alcista inmediata, pero no elimina la prima geopolítica. Los ataques contra buques y la incertidumbre sobre la infraestructura energética mantienen el riesgo de nuevas interrupciones. El artículo de FyM sobre la escalada de tensión en el estrecho de Ormuz desarrolla los factores que sostienen esa prima de riesgo.
En el gráfico, el Brent cae con fuerza desde niveles superiores a US$106 y se estabiliza alrededor de US$104. La zona de US$103,80 constituye una referencia inmediata, mientras que la recuperación de US$105 podría indicar una mejora del impulso comprador. Son niveles técnicos de observación, no señales confirmadas de cambio de tendencia.
El gas natural estadounidense sube un 2,19%, hasta US$3,268. En cambio, los productos refinados muestran una evolución más débil: el aceite de calefacción cae un 2,58%, el gasoil de Londres pierde un 2,75%, la gasolina RBOB retrocede un 1,94% y el gasoil estadounidense baja un 1,11%. La divergencia evidencia que la presión energética no se traslada de forma uniforme a todos los productos.
La cuestión central es si el petróleo está corrigiendo por toma de beneficios o si comienza a reducirse el riesgo efectivo de suministro. Mientras el Brent permanezca por encima de US$100, seguirá siendo una variable relevante para las expectativas de inflación, los costes empresariales y las decisiones de los bancos centrales.
Metales: el oro rebota y la plata acompaña, pero el cobre pierde terreno
El oro cotiza en US$4.160,21 por onza y registra un avance del 1,30% en la tabla de materias primas, hasta US$4.158,59.
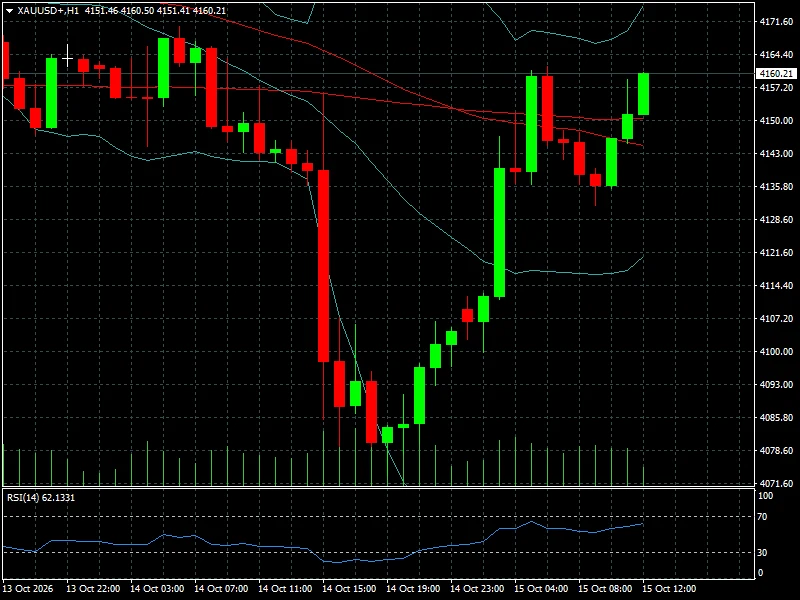
Después de caer hacia US$4.080, el metal recuperó terreno y su RSI de 14 períodos se sitúa en 62,13, señal de un impulso comprador más firme en el corto plazo.
El rebote resulta relevante porque se produce en paralelo a las caídas bursátiles y la debilidad de las criptomonedas. Sin embargo, la inflación estadounidense del 3,7% y la posibilidad de que la Reserva Federal mantenga tasas elevadas durante más tiempo pueden limitar el recorrido del oro a través de los rendimientos reales y del dólar. Su recuperación necesita consolidarse por encima de la zona de US$4.160-4.170 para ganar credibilidad técnica. FyM analiza estos factores en su artículo sobre el intento de estabilización del oro tras la corrección reciente.
La plata avanza un 1,92%, hasta US$56,7090 por onza, mientras el cobre cae un 1,28%, hasta US$6,5755. Esta divergencia entre metales preciosos e industriales es significativa: la recuperación del oro y la plata contrasta con la debilidad del cobre, más vinculado a las expectativas de actividad y demanda industrial.
El platino sube un 0,48%, hasta US$1.622,30, y el paladio avanza un 2,74%, hasta US$1.126,50. Las ganancias de ambos metales muestran que el movimiento no es homogéneo, incluso dentro del segmento industrial. Por ahora, la combinación entre metales preciosos al alza y cobre a la baja refleja un mercado que busca posiciones selectivas, pero mantiene cautela sobre el crecimiento global.
Forex: el euro rebota, pero el dólar conserva el respaldo de la inflación
El EUR/USD cotiza en 1,12229, tras recuperar terreno desde la zona de 1,1100. La tabla de divisas registra una variación positiva del 0,65%, hasta 1,1225.
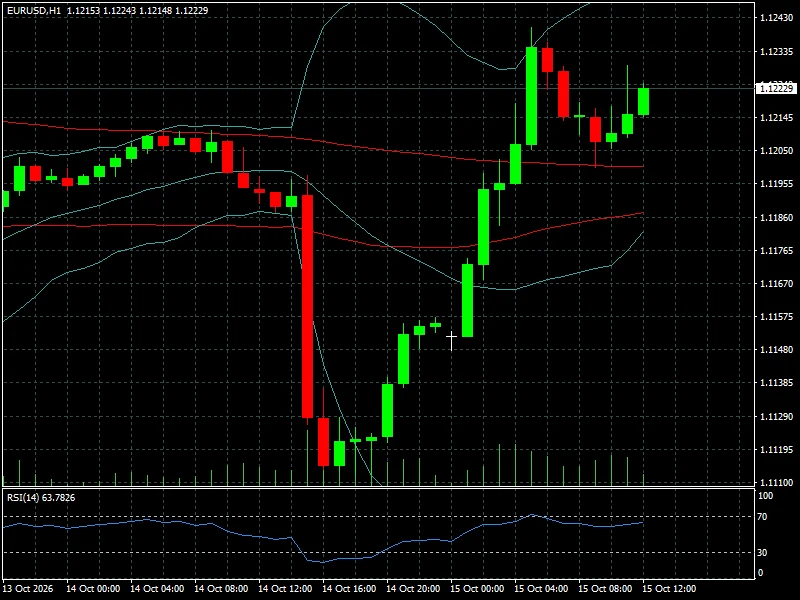
El rebote ha llevado al par por encima de las medias móviles representadas en el gráfico y el RSI se sitúa en 63,78.
La recuperación técnica contrasta con la reacción inicial al IPC estadounidense, que llevó al euro por debajo de 1,1140. La inflación anual del 3,7%, superior al 3,6% esperado, refuerza la posibilidad de que la Fed mantenga una política restrictiva durante más tiempo. Por eso, el avance actual del euro debe interpretarse como un rebote que necesita confirmación, no como evidencia de una tendencia alcista consolidada. La zona de 1,1235-1,1240 es la primera referencia al alza, mientras que 1,1200 constituye un nivel inmediato de seguimiento.
La libra también avanza: el GBP/USD sube un 0,58%, hasta 1,3268. En cambio, el USD/JPY cae un 0,36%, hasta 157,75, lo que implica una apreciación del yen frente al dólar. La evolución de ambos pares refleja diferencias en el comportamiento de las principales divisas, pero no permite concluir que exista una debilidad generalizada del billete verde.
Entre las monedas emergentes, el USD/MXN sube un 0,20%, hasta 18,4436, mientras el USD/BRL permanece prácticamente estable en 5,0298. El USD/CAD avanza un 0,25%, hasta 1,4196. El índice dólar no figura entre las cotizaciones facilitadas, por lo que no es posible cuantificar su variación con la misma precisión.
El factor dominante para el mercado cambiario sigue siendo la trayectoria de las tasas estadounidenses. Si la inflación persistente mantiene elevados los rendimientos del Tesoro, el dólar podría recuperar apoyo; si los próximos datos moderan esa presión, el euro y otras divisas podrían prolongar sus rebotes. La clave será distinguir entre movimientos técnicos y cambios en las expectativas de política monetaria.
Renta variable: Wall Street cae y Asia concentra la presión vendedora
La renta variable estadounidense registra pérdidas importantes, con mayor presión sobre los índices tecnológicos y las compañías de menor capitalización. El Nasdaq cae un 1,88%, hasta 26.692,87 puntos en la tabla de índices, mientras el S&P 500 retrocede un 1,11%, hasta 7.718,94. El Dow Jones pierde un 0,09%, hasta 51.621,48, y el Russell 2000 baja un 1,90%, hasta 2.730,44.
La diferencia entre el Dow Jones y el Nasdaq sugiere una presión más intensa sobre los segmentos de crecimiento. La inflación elevada puede mantener altos los tipos de descuento utilizados para valorar beneficios futuros, lo que afecta especialmente a las compañías tecnológicas. El retroceso del Russell 2000 también indica cautela frente a empresas de menor capitalización, más sensibles al coste de financiación y a las perspectivas económicas.
El VIX sube un 3,38%, hasta 17,44, señal de un aumento de la demanda de cobertura. Aunque el avance refleja mayor cautela, el nivel por sí solo no permite caracterizar el movimiento como una crisis de volatilidad. Será importante observar si el indicador continúa subiendo mientras los índices pierden terreno.
En Europa, el IBEX 35 avanza un 0,47%, hasta 19.322,01 puntos, mientras el DAX alemán cae un 0,28%, hasta 25.227,14. En América Latina, el COLCAP colombiano sube un 0,46%, el Bovespa brasileño cae un 0,18%, el S&P Merval argentino retrocede un 1,16% y el IPC mexicano pierde un 0,26%. La dispersión confirma que las bolsas no reaccionan de forma idéntica al contexto global.
Asia presenta las caídas más pronunciadas. El Nikkei 225 (Gráfico, H1) pierde un 4,77%, hasta 64.586,43 puntos en el gráfico horario, y el KOSPI surcoreano cae un 7,57%.
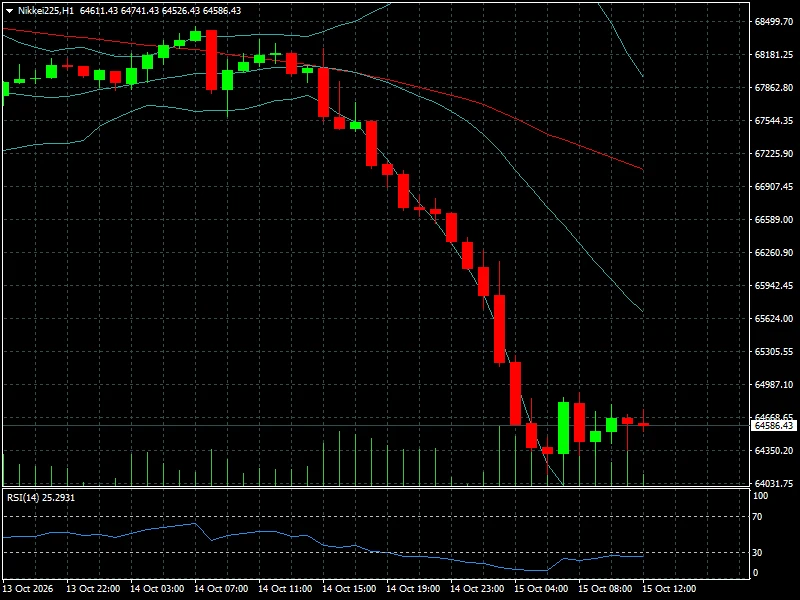
El Taiwan Weighted retrocede un 3,41%, el Hang Seng pierde un 1,03% y el Shanghai Composite baja un 1,59%. El SZSE Component cae un 2,43%, mientras el Nifty 50 indio sube un 1,51%.
En el Nikkei, el RSI horario se sitúa en 25,29 y el precio permanece cerca de los mínimos recientes. El grado de sobreventa puede favorecer una reacción técnica, pero la estructura continúa debilitada mientras no se recuperen niveles perdidos. La intensidad de las caídas en Japón, Corea del Sur y Taiwán sugiere una presión regional concentrada, aunque las ganancias de India muestran que no se trata de un movimiento uniforme en toda Asia.
La referencia para el resto de la semana será comprobar si la debilidad de Wall Street se extiende a otras regiones y si el rebote de algunos índices europeos puede sostenerse. Una recuperación puntual no bastará para confirmar un cambio de tendencia si continúa la presión sobre las acciones tecnológicas y los mercados asiáticos.
Criptoactivos: Bitcoin pierde los US$82.000 y Ethereum cae más de un 5%
Bitcoin cotiza en US$81.237,46 en el gráfico horario y pierde un 2,38% en la tabla de criptomonedas, donde la cotización es de US$81.257. El gráfico muestra una caída desde la zona de US$83.500, un intento de recuperación cerca de US$80.700 y una nueva pérdida de impulso. El RSI se sitúa en 41,84, por debajo de 50, lo que mantiene el sesgo técnico de corto plazo debilitado.
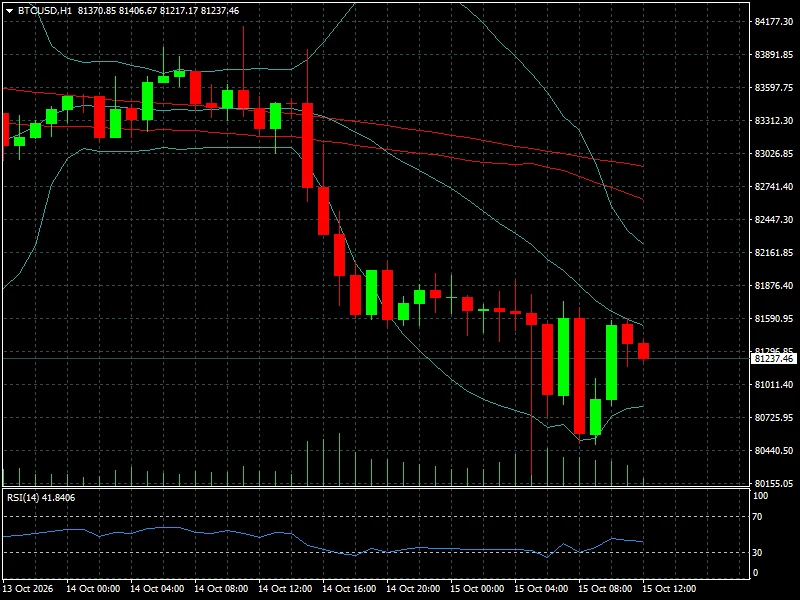
La zona de US$80.700 constituye la referencia inmediata por debajo del precio actual, mientras que la franja de US$82.000-82.500 concentra la primera resistencia relevante. Una ruptura de los mínimos recientes podría prolongar la corrección; una recuperación sostenida por encima de las medias móviles mejoraría el panorama, aunque todavía sería necesario confirmar un cambio de estructura.
El retroceso coincide con las pérdidas de los índices tecnológicos, pero esa coincidencia no demuestra que ambos movimientos respondan a una sola causa. La inflación, las expectativas de tasas, la liquidez y los flujos institucionales pueden influir simultáneamente en los activos de riesgo. El análisis de FyM sobre los flujos de los ETF de Bitcoin y oro ofrece contexto para interpretar la diferencia de comportamiento entre ambos activos.
Ethereum muestra una debilidad mayor y cae un 5,06%, hasta US$2.371,22. Entre las principales altcoins, BNB retrocede un 2,57%, XRP pierde un 3,54%, Solana cae un 3,66%, Dogecoin baja un 4,87% y Chainlink retrocede un 6,10%. Monero, por su parte, pierde un 2,04%.
Las stablecoins mantienen mayor estabilidad: Tether USDT cotiza en US$0,9994, con una variación del -0,03%, y USDC se sitúa en US$1,0012, con un avance del 0,03%. La diferencia evidencia que la presión se concentra en los activos volátiles y no afecta de la misma forma a todos los segmentos del mercado cripto.
Por ahora, la señal dominante es de cautela. Si Bitcoin pierde los mínimos recientes y Ethereum continúa mostrando un rendimiento inferior, la corrección podría ampliarse. Si BTC recupera las resistencias inmediatas, el mercado tendrá que comprobar si la mejora se extiende a las altcoins o queda limitada a las principales criptomonedas.
Contexto macroeconómico y geopolítico: la inflación vuelve a condicionar a la Fed
El IPC de Estados Unidos de septiembre, con un aumento del 3,7% interanual frente al 3,6% esperado y un avance mensual del 0,6%, devuelve protagonismo al riesgo inflacionario. El resultado puede limitar el margen de la Reserva Federal para flexibilizar su política monetaria, especialmente si los próximos indicadores confirman que las presiones sobre los precios continúan siendo persistentes.
El empleo y el crecimiento serán relevantes para determinar cómo responde la Fed a esta combinación. Una economía resistente, acompañada de inflación elevada, podría justificar tasas altas durante más tiempo. En cambio, una desaceleración más pronunciada de la actividad aumentaría la dificultad de equilibrar la estabilidad de precios con los riesgos para el crecimiento. Las capturas disponibles no permiten atribuir las caídas de esta sesión a una nueva sorpresa específica en empleo o actividad.
La energía añade otra fuente de incertidumbre. El Brent por encima de US$100 mantiene abierta la posibilidad de que los costes energéticos compliquen la desinflación, mientras las tensiones en Ormuz aumentan el riesgo de interrupciones de suministro. Esta combinación puede presionar a los bonos, las acciones y las monedas de forma simultánea, aunque la magnitud del efecto dependerá de la evolución efectiva del crudo y de los rendimientos.
El comercio internacional y las perspectivas de China también forman parte del escenario. Las fuertes caídas en varios mercados asiáticos elevan la importancia de los próximos datos de crecimiento y actividad, aunque no bastan por sí solas para concluir que la demanda global se está deteriorando de forma estructural.
Qué vigilar durante el resto de la semana
La prioridad será evaluar si las nuevas referencias macroeconómicas modifican las expectativas sobre las tasas estadounidenses. Después del IPC, el mercado deberá prestar atención a los indicadores de actividad y empleo que figuren en el calendario, así como a las intervenciones de los representantes de la Fed. Los cambios en los rendimientos del Tesoro serán una referencia fundamental para interpretar las reacciones del dólar, el oro y las acciones tecnológicas.
En el mercado energético, las noticias sobre Ormuz, el transporte marítimo y la infraestructura petrolera pueden generar nuevos movimientos del Brent y el WTI. Una escalada geopolítica podría devolver impulso al crudo y elevar las expectativas de inflación; una distensión efectiva favorecería una corrección más amplia de la prima de riesgo.
Los resultados corporativos también serán importantes. Las cifras de beneficios, ingresos y previsiones permitirán evaluar si las caídas bursátiles reflejan principalmente una revisión de valoraciones o si comienzan a incorporar perspectivas empresariales más débiles. Los resultados de las grandes compañías tecnológicas serán especialmente relevantes para el Nasdaq.
En términos de posicionamiento, las referencias inmediatas son el oro alrededor de US$4.160-4.170, el EUR/USD en la zona de 1,1235-1,1240, el Brent cerca de US$104 y Bitcoin alrededor de US$80.700-82.500. Estos niveles proceden de las capturas facilitadas y deben utilizarse como zonas de observación, no como predicciones de precio.
El calendario económico de FyM de la semana reúne las publicaciones previstas para los próximos días.
Conclusión FyM: el mercado vuelve a operar bajo la sombra de la inflación
La principal transformación de la semana es que la inflación estadounidense ha recuperado protagonismo y vuelve a condicionar las expectativas monetarias. La debilidad de Wall Street, las caídas en Asia y la corrección de las criptomonedas reflejan un entorno de mayor cautela, mientras el oro, la plata y el euro intentan recuperar terreno.
La narrativa que gana fuerza es la de unas condiciones financieras potencialmente restrictivas durante más tiempo, agravadas por la incertidumbre energética. Pierde peso, al menos temporalmente, la expectativa de que los activos de riesgo puedan mantener una trayectoria positiva sin nuevas señales de moderación inflacionaria.
La confirmación dependerá de la reacción conjunta de los mercados. Si los rendimientos permanecen elevados, las bolsas siguen marcando mínimos y el petróleo continúa por encima de US$100, aumentará el riesgo de que la corrección se prolongue. Si el crudo modera su avance, las acciones se estabilizan y las principales criptomonedas recuperan niveles técnicos, podría abrirse espacio para un rebote más amplio.
La clave para el inversor no es anticipar el próximo rebote, sino determinar si el mercado está ajustando precios a un dato de inflación o a un cambio más persistente en las condiciones financieras. Esa diferencia definirá si las caídas actuales son una corrección transitoria o el comienzo de una fase de mayor fragilidad.