Calendario económico semanal: la inflación de EE. UU. y el PIB de China ponen a prueba a los mercados
— Equipo Editorial
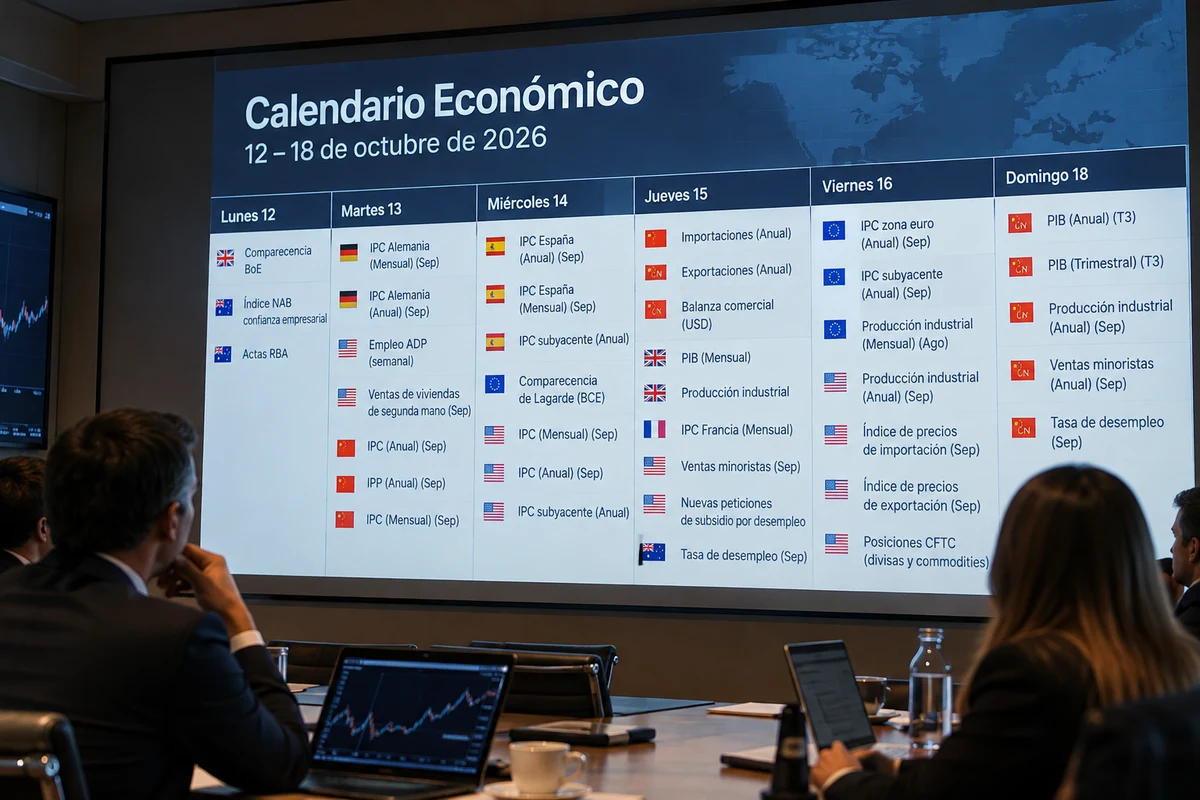
La semana del 12 al 18 de octubre de 2026 estará marcada por el IPC de Estados Unidos, los datos de crecimiento e inflación de China y las intervenciones de bancos centrales. Las cifras permitirán evaluar las presiones inflacionarias y las perspectivas de política monetaria, mientras que los indicadores de actividad ofrecerán señales sobre el crecimiento global. El dólar, los bonos, las bolsas y las materias primas podrían registrar volatilidad ante cambios en las expectativas del mercado.
El principal foco estará en el IPC estadounidense de septiembre, previsto para el miércoles 14, junto con las cifras de inflación de Alemania y España, las decisiones de comunicación de los bancos centrales y los datos de actividad de China que se conocerán el domingo 18. La combinación de inflación, empleo y crecimiento puede modificar las expectativas sobre las próximas decisiones de política monetaria y generar volatilidad en los principales activos financieros.
El calendario también incluye indicadores de consumo en Estados Unidos, producción industrial en la eurozona, cifras de empleo en Australia y datos de actividad del Reino Unido y Japón. Más que cada publicación por separado, la clave será determinar si las economías avanzan hacia una desaceleración compatible con una menor inflación o si las presiones sobre los precios obligan a mantener condiciones monetarias restrictivas durante más tiempo.
Lunes 12: una apertura condicionada por los bancos centrales
La semana comenzará con una agenda relativamente moderada de indicadores, pero con intervenciones relevantes de responsables de política monetaria. En el Reino Unido hablarán funcionarios del Banco de Inglaterra (BoE), mientras que Australia publicará el índice NAB de confianza empresarial de septiembre, cuyo registro anterior fue de -8 puntos, además de las actas de su última reunión de política monetaria.
Estas publicaciones permitirán evaluar cómo interpretan los bancos centrales la combinación de inflación persistente, crecimiento económico y condiciones financieras restrictivas. Para la libra esterlina y el dólar australiano, el tono de los funcionarios puede ser tan relevante como los datos cuantitativos, especialmente si aparecen señales de divergencia entre las trayectorias esperadas de las tasas de interés.
El lunes también coincide con el Día de la Raza, una festividad que puede reducir la actividad en algunos segmentos del mercado. Aunque no implica necesariamente el cierre de todos los mercados financieros, conviene considerar una posible disminución de la liquidez en determinados instrumentos.
Martes 13: inflación alemana y señales de precios desde China
El martes concentrará la atención en los precios de Alemania y China, dos economías cuyas perspectivas influyen de manera diferente sobre los mercados globales. Alemania publicará el IPC de septiembre, con registros anteriores de 0,6% mensual y 3,3% interanual. La confirmación de una inflación elevada podría complicar las perspectivas de flexibilización monetaria del Banco Central Europeo (BCE), mientras que una desaceleración aportaría argumentos en sentido contrario.
En Estados Unidos se conocerá la variación semanal del empleo según ADP, cuyo dato anterior fue de 23.800 puestos, además de las ventas de viviendas de segunda mano de septiembre, con un registro previo de 3,98 millones de unidades y una variación mensual anterior de -2%. Estos indicadores ofrecerán señales complementarias sobre el mercado laboral y la sensibilidad del sector inmobiliario a los costos de financiación.
También se publicará el balance presupuestario federal estadounidense, cuyo dato anterior fue de un déficit de US$167.000 millones. Aunque este indicador suele tener una incidencia más limitada sobre el mercado cambiario en el corto plazo, forma parte del seguimiento de la situación fiscal y de las necesidades de financiación del Gobierno.
China aportará tres referencias importantes: el IPC interanual, con un dato previo de 0,8%; el índice de precios al productor (IPP), que registraba un avance anual de 3,8%; y el IPC mensual, con una lectura anterior de 0,4%.
La relación entre los precios al consumidor y los precios de producción será especialmente relevante. Si la inflación de consumo permanece débil mientras los precios industriales avanzan, los inversores deberán evaluar si la recuperación de los precios responde a una mejora de la demanda interna o a factores vinculados con los costos de producción.
Para las materias primas, las divisas asiáticas y los mercados emergentes, la lectura de China será una referencia importante antes de la publicación de sus cifras de actividad del domingo.
Miércoles 14: el IPC de Estados Unidos concentra el riesgo de mercado
El miércoles será la jornada central del calendario. Estados Unidos publicará el IPC de septiembre, con registros anteriores de 0,4% mensual y 3,4% interanual. La inflación subyacente, que excluye los componentes más volátiles, registraba previamente un avance mensual de 0,3% y anual de 2,4%.
Estas cifras permitirán evaluar si las presiones sobre los precios continúan siendo compatibles con una pausa monetaria o si vuelven a aumentar los argumentos para mantener una política restrictiva. El resultado será particularmente relevante porque la Reserva Federal deberá ponderar simultáneamente la evolución de la inflación y las señales de enfriamiento del mercado laboral.
El contexto previo refuerza la importancia de la publicación. Reuters informó el 2 de octubre que un informe laboral más débil había reforzado la posibilidad de que la Fed mantuviera sin cambios las tasas en su reunión de octubre, aunque la inflación seguía siendo un riesgo para las decisiones posteriores. La entidad se encuentra ante el desafío de controlar los precios sin provocar un deterioro excesivo de la actividad económica.
La reacción dependerá tanto de la cifra general como de la composición del informe. Un IPC superior a las expectativas, especialmente si la inflación subyacente también sorprende al alza, podría impulsar al dólar y elevar los rendimientos de los bonos del Tesoro, al reducir el margen percibido para relajar las condiciones monetarias. En ese escenario, los activos de crecimiento y las acciones con valoraciones sensibles a las tasas podrían enfrentar presiones.
Por el contrario, una moderación generalizada de los precios podría aliviar los rendimientos y favorecer a los índices bursátiles. Sin embargo, una inflación menor acompañada de señales claras de debilidad económica también podría reactivar la preocupación por el crecimiento. Por eso, la lectura del IPC no debería aislarse del resto de los indicadores laborales y de consumo.
En Europa, España publicará sus cifras de inflación de septiembre. El calendario contempla un IPC anual anterior de 4,9%, una variación mensual de 0,3% y una inflación subyacente interanual de 2,9% como referencia de previsión. El IPC armonizado español registraba previamente un avance anual de 5,0% y mensual de 0,6%.
Los datos serán útiles para evaluar la persistencia de las presiones inflacionarias dentro de la eurozona y las diferencias entre economías. Una inflación española resistente podría limitar la percepción de que el BCE dispone de margen amplio para flexibilizar su política, aunque las decisiones del organismo dependerán de la evolución del conjunto de la región.
La jornada también incluirá intervenciones de Christine Lagarde, presidenta del BCE, y de funcionarios de la Fed. Los inversores buscarán señales sobre cómo interpretan las autoridades el equilibrio entre inflación, crecimiento y estabilidad financiera.
Jueves 15: comercio chino, actividad británica y consumo estadounidense
El jueves ampliará el análisis hacia el comercio internacional y la actividad económica. China publicará sus cifras de importaciones, exportaciones y balanza comercial de septiembre. Los datos anteriores muestran un crecimiento anual de 28,2% en las importaciones y de 25,0% en las exportaciones, junto con un superávit comercial de US$119.090 millones.
La combinación será importante para determinar si la fortaleza comercial china continúa compensando las dificultades de la demanda interna. Un crecimiento sólido de las exportaciones puede sostener la actividad industrial, pero no garantiza por sí mismo una recuperación equilibrada del consumo doméstico. La evolución de estas variables también influye en las perspectivas de demanda de metales, energía y otros productos básicos.
El análisis del Financial Times sobre la economía china ha señalado las dificultades estructurales que enfrenta el país, entre ellas la debilidad del consumo interno y la desaceleración de la inversión, pese al dinamismo de algunos sectores industriales y exportadores. Ese contexto explica por qué los mercados no solo observarán cuánto crece el comercio, sino también qué señales ofrece sobre la demanda interna.
En el Reino Unido se conocerán indicadores de producción industrial, manufacturera y del PIB mensual, correspondientes a agosto. Los registros previos incluyen un crecimiento de 0,9% en la producción manufacturera y de 0,4% en el PIB mensual a tres meses. También se publicará la balanza comercial, con un déficit no comunitario anterior de 9.660 millones de libras y un déficit comercial total de 20.970 millones.
Estos datos ayudarán a determinar si la economía británica mantiene suficiente impulso para limitar las expectativas de relajación monetaria del Banco de Inglaterra. Una actividad más débil podría presionar a la libra, especialmente si coincide con señales de inflación persistente; una mejora generalizada podría sostenerla al reducir las expectativas de recortes de tasas.
Francia publicará el IPC de septiembre, con registros anteriores de -0,3% mensual y -0,4% armonizado mensual. La evolución de los precios franceses aportará otra referencia para interpretar la inflación de la eurozona.
En Estados Unidos, el calendario incluye las ventas minoristas de septiembre, cuyo dato anterior fue de 1,2% anual, el índice de precios de importación, con una lectura mensual previa de 0,7%, y las nuevas solicitudes de subsidio por desempleo, cuyo registro anterior fue de 197.000. También se publicarán indicadores manufactureros de las regiones de Filadelfia y Nueva York, además de las previsiones de ventas de la industria minorista.
La combinación de consumo y empleo será clave para complementar el IPC del miércoles. Si las ventas mantienen su fortaleza y las solicitudes de subsidio siguen contenidas, el mercado podría interpretar que la demanda estadounidense conserva resistencia, lo que complicaría una relajación monetaria rápida. Si los datos decepcionan, la atención se desplazará hacia el riesgo de desaceleración.
Australia también divulgará cifras laborales de septiembre. El empleo registraba un aumento previo de 39.500 puestos, mientras que la tasa de desempleo se situaba en 4,6% y la variación del empleo a tiempo completo había sido de -6.300. El resultado será relevante para el dólar australiano y para las expectativas sobre la política del Banco de la Reserva de Australia.
Viernes 16: inflación europea y precios de producción en Estados Unidos
El viernes la atención se trasladará nuevamente a la inflación, esta vez con los datos de la eurozona y los precios de producción estadounidenses. En la zona euro, el IPC anual de septiembre registraba previamente un 3,8%, mientras que la inflación subyacente se situaba en 2,5%. La variación mensual anterior del IPC general fue de 0,4%.
La confirmación de una inflación persistente podría reducir el margen percibido para flexibilizar la política monetaria europea. En cambio, una desaceleración más amplia de los precios reforzaría la expectativa de que el BCE pueda priorizar el crecimiento si las condiciones económicas lo requieren.
En Estados Unidos se publicarán los precios de importación y exportación de septiembre, además de la producción industrial. El dato anterior de precios de exportación fue de 0,6% mensual, mientras que la producción industrial registraba previamente una variación anual de 1,42% y mensual de 0,0%.
Estos indicadores ayudarán a determinar si las presiones inflacionarias se están transmitiendo a través de los bienes importados y de los costos de producción. Un encarecimiento sostenido de los insumos podría dificultar la moderación de los precios al consumidor, aunque el traslado final dependerá de los márgenes empresariales, la demanda y la evolución del dólar.
La agenda incluye además las posiciones netas especulativas de la CFTC sobre divisas, índices bursátiles, petróleo y oro. Estos datos permiten observar cómo se posicionan determinados participantes del mercado, aunque no deben interpretarse como una señal autónoma de dirección futura: las posiciones pueden cambiar rápidamente ante sorpresas macroeconómicas o acontecimientos geopolíticos.
Las cifras de flujos de capital a largo plazo también aportarán información sobre la demanda internacional de activos estadounidenses. En un entorno de rendimientos elevados y sensibilidad a la política monetaria, los movimientos de capital pueden influir en el comportamiento del dólar y de los bonos del Tesoro.
Fin de semana: el PIB de China puede marcar el tono de la apertura asiática
El domingo 18 se conocerán los datos de crecimiento de China correspondientes al tercer trimestre, junto con las cifras de producción industrial, ventas minoristas y desempleo de septiembre.
El calendario muestra como referencias anteriores un crecimiento anual del PIB de 4,7% y una variación trimestral de 0,9%. La producción industrial registraba un avance anual de 5,2%, las ventas minoristas crecían 5,3% y la tasa de desempleo se situaba en 5,3%.
El conjunto permitirá evaluar si la segunda economía mundial mantiene su ritmo de expansión o si las dificultades de la demanda interna comienzan a reflejarse con mayor claridad en los datos agregados. La comparación entre PIB, producción industrial y ventas minoristas será fundamental: una industria sólida acompañada de un consumo más débil apuntaría a una recuperación desigual.
Un crecimiento superior a las expectativas podría favorecer las perspectivas de demanda de materias primas y apoyar a algunas divisas vinculadas al ciclo asiático, como el dólar australiano. En cambio, cifras débiles podrían reactivar la preocupación por la demanda global y presionar a los activos sensibles al crecimiento chino.
Al publicarse durante el fin de semana, los datos podrían provocar ajustes en las cotizaciones cuando reabran los mercados asiáticos. La magnitud de la reacción dependerá de la diferencia entre los resultados y las expectativas, así como de las señales que ofrezcan sobre el consumo y la inversión.
Lectura de mercado: qué escenarios pueden dominar la semana
La agenda plantea tres escenarios principales. El primero es una inflación estadounidense más persistente de lo esperado, acompañada de un consumo todavía sólido. En ese caso, los inversores podrían revisar al alza sus expectativas de tasas, fortaleciendo al dólar y elevando los rendimientos de los bonos. Las acciones más sensibles al costo del capital y los activos de riesgo podrían enfrentar mayor volatilidad.
El segundo escenario es una moderación de la inflación acompañada de un enfriamiento del empleo y del consumo. Esta combinación podría aliviar las expectativas sobre la política monetaria, aunque también aumentaría la preocupación por el crecimiento. La reacción dependería de cuál de los dos factores domine: el alivio de las tasas o el deterioro de las perspectivas económicas.
El tercer escenario es una divergencia entre Estados Unidos, Europa y China. Si la inflación estadounidense continúa elevada mientras la actividad europea pierde impulso y China muestra una recuperación desigual, los mercados podrían experimentar movimientos diferenciados entre divisas, bonos y materias primas. La dirección del dólar dependerá no solo de los datos estadounidenses, sino también de cómo evolucionen las expectativas monetarias de las otras grandes economías.
El comportamiento del oro también merece seguimiento: los cambios en los rendimientos reales, las expectativas de tasas y la demanda de cobertura pueden alterar su atractivo relativo. Del mismo modo, el dólar puede reaccionar con fuerza ante desviaciones significativas del IPC, mientras que el petróleo y los metales industriales estarán expuestos a las señales sobre crecimiento y demanda global.
Los operadores que sigan los activos digitales deberían considerar también el contexto general de liquidez y apetito por el riesgo. La trayectoria de Bitcoin, por ejemplo, puede verse condicionada por los movimientos de los rendimientos y del dólar, aunque su comportamiento responde asimismo a factores propios del mercado cripto.
Conclusión FyM: inflación, crecimiento y tasas definirán el rumbo
La semana no dependerá de un único indicador, sino de la coherencia entre las señales que aporten Estados Unidos, Europa y China. El IPC estadounidense será el catalizador inmediato más importante, pero su impacto deberá evaluarse junto con las ventas minoristas, las cifras laborales y la evolución de los precios de producción.
La estrategia de seguimiento debe centrarse en las sorpresas respecto de las expectativas, no solamente en si una cifra sube o baja frente al período anterior. Una inflación que se modera lentamente puede tener un efecto distinto según el comportamiento del empleo y del consumo; del mismo modo, un PIB chino sólido tendrá una lectura diferente si la producción industrial avanza sin una mejora equivalente de las ventas minoristas.
Para las próximas sesiones, la prioridad será vigilar la reacción de los rendimientos del Tesoro estadounidense, la dirección del dólar, las expectativas sobre la Fed y las señales de demanda procedentes de China. Estos factores permitirán distinguir entre un ajuste transitorio de precios y un cambio más duradero en las perspectivas de política monetaria y crecimiento global.
Calendario económico semanal
Día | País / región | Indicador o acontecimiento | Relevancia para los mercados |
|---|---|---|---|
Lunes 12 | Australia | Confianza empresarial NAB y actas del Banco de la Reserva de Australia (RBA) | Expectativas de tasas y dólar australiano (AUD). |
Reino Unido | Ventas minoristas del BRC y comparecencia de Catherine Mann, miembro del Comité de Política Monetaria del BoE | Consumo, expectativas monetarias y libra esterlina (GBP). | |
Martes 13 | Alemania | IPC mensual y anual de septiembre | Inflación de la mayor economía europea y expectativas del BCE. |
Estados Unidos | Comparecencia de John Williams, presidente de la Fed de Nueva York | Señales sobre tasas de interés y trayectoria de la política monetaria. | |
Estados Unidos | Informe mensual de la OPEP y variación semanal del empleo según ADP | Perspectivas del petróleo y señales sobre el mercado laboral estadounidense. | |
Estados Unidos | Ventas de viviendas de segunda mano y balance presupuestario federal | Actividad inmobiliaria y situación fiscal estadounidense. | |
China | IPC e IPP de septiembre | Inflación, demanda interna y evolución de los precios industriales. | |
Miércoles 14 | Reino Unido | Comparecencias de Andrew Bailey y Huw Pill, del Banco de Inglaterra | Perspectivas de tasas y evolución de la libra. |
España | IPC e inflación armonizada de septiembre | Presiones inflacionarias y contexto monetario de la eurozona. | |
Eurozona | Comparecencia de Christine Lagarde, presidenta del BCE | Expectativas sobre política monetaria y cotización del euro. | |
Estados Unidos | IPC general y subyacente de septiembre, mensual y anual | Principal referencia inflacionaria de la semana para el dólar, los bonos del Tesoro y los índices bursátiles. | |
Estados Unidos | Informe Beige Book de la Reserva Federal | Evaluación de las condiciones económicas y empresariales. | |
China | Importaciones, exportaciones y balanza comercial de septiembre | Demanda global, comercio internacional y monedas vinculadas a materias primas. | |
Australia | Empleo, desempleo y evolución del empleo a tiempo completo de septiembre | Expectativas del RBA y volatilidad del AUD. | |
Estados Unidos | Reservas semanales de crudo del API | Señales sobre oferta, inventarios y precios del petróleo. | |
Jueves 15 | Japón | Producción industrial de agosto | Actividad manufacturera y perspectivas económicas japonesas. |
Reino Unido | PIB mensual, producción industrial y balanza comercial de agosto | Crecimiento económico y expectativas sobre el BoE. | |
Francia | IPC mensual e inflación armonizada de septiembre | Evolución de los precios en la segunda economía de la eurozona. | |
China | Nuevos préstamos de septiembre | Crédito, liquidez y condiciones financieras de la economía china. | |
Brasil | Ventas minoristas de agosto, mensual y anual | Consumo interno y expectativas para el real brasileño (BRL). | |
Estados Unidos | Ventas minoristas de septiembre, IPP, índice manufacturero de la Fed de Filadelfia y solicitudes de subsidio por desempleo | Consumo, inflación mayorista y fortaleza de la economía estadounidense. | |
Estados Unidos | Índice manufacturero Empire State e inventarios de crudo | Actividad industrial y evolución del mercado energético. | |
Viernes 16 | Eurozona | IPC general y subyacente de septiembre, mensual y anual; balanza comercial de agosto | Inflación, crecimiento y expectativas de política monetaria del BCE. |
Estados Unidos | Índices de precios de importación y exportación de septiembre | Presiones inflacionarias externas y evolución del comercio. | |
Estados Unidos | Producción industrial y utilización de la capacidad | Ritmo de actividad industrial y perspectivas de crecimiento. | |
Mercados globales | Publicación de posiciones especulativas de la CFTC | Posicionamiento en divisas, oro, petróleo, bonos y principales índices bursátiles. | |
Sábado 17 | Alemania | Comparecencia de Joachim Nagel, presidente del Bundesbank | Perspectivas de inflación y política monetaria europea. |
Reino Unido | Comparecencia de Andrew Bailey, gobernador del BoE | Expectativas sobre tasas de interés y libra esterlina. | |
Domingo 18 | China | PIB del tercer trimestre, producción industrial, ventas minoristas y tasa de desempleo de septiembre | Evaluación del crecimiento chino y sus implicancias para materias primas, monedas y bolsas internacionales. |