Ormuz alcanza su mayor nivel de tensión desde el inicio de la guerra
— Equipo Editorial
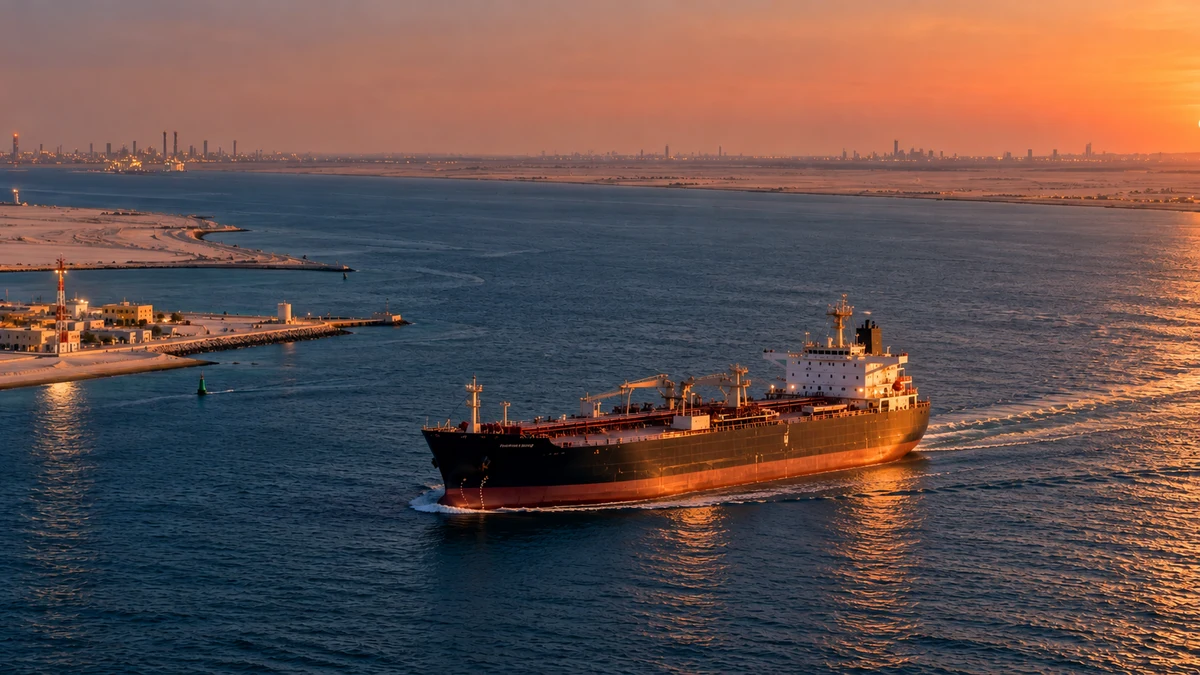
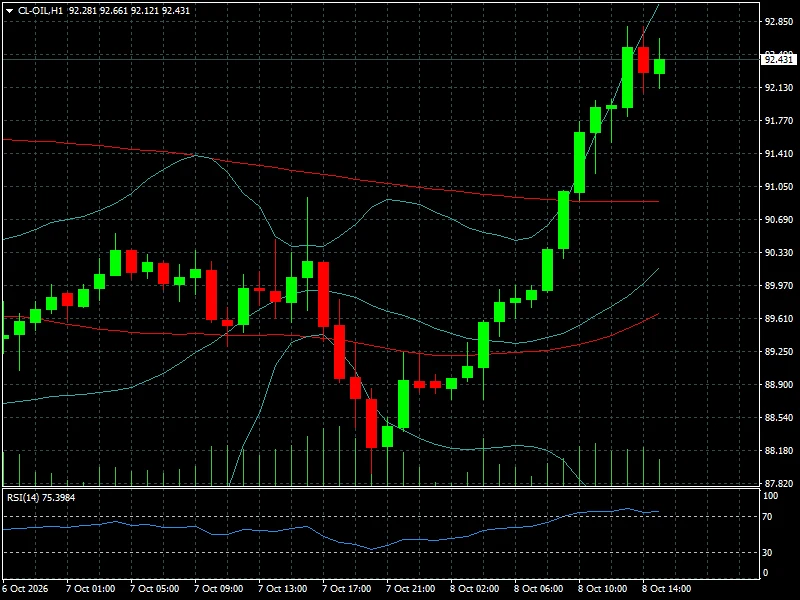
La escalada de ataques contra buques en el estrecho de Ormuz alcanzó su mayor nivel desde el inicio de la guerra, elevando nuevamente el riesgo sobre el suministro energético global y llevando al petróleo a nuevos máximos de corto plazo. El WTI cotiza en US$92,43 y el Brent en US$105,11, mientras ambos indicadores muestran condiciones de fuerte sobrecompra. El mercado ahora evalúa si el deterioro de la seguridad marítima puede traducirse en una interrupción más prolongada de los flujos.
El episodio más reciente se produjo el miércoles, cuando un petrolero fue alcanzado por varios proyectiles al norte de Qatar, provocando víctimas. El incidente se suma a una sucesión de ataques, intentos de ataque y actos de hostigamiento contra embarcaciones que atraviesan la zona. La semana pasada se registraron al menos 12 incidentes contra buques de petróleo, gas natural licuado y gas licuado de petróleo, el nivel semanal más elevado desde el comienzo de la guerra.
La importancia de Ormuz excede ampliamente al mercado regional. Antes de la guerra, por este estrecho circulaba aproximadamente una quinta parte de los flujos mundiales de petróleo y combustibles. Por eso, cada deterioro de la seguridad marítima incorpora una prima geopolítica al precio del crudo, incluso cuando todavía existe producción suficiente en otras regiones.
El petróleo vuelve a acelerar
La reacción más inmediata se produjo en el mercado energético. Tanto Brent como WTI alcanzaron sus niveles más altos en más de una semana y llegaron a registrar ganancias superiores a US$5 por barril durante la sesión.
Los gráficos muestran una aceleración todavía más clara del movimiento intradiario. El WTI alcanza US$92,43, después de superar sucesivamente las zonas de US$90,33, US$90,69 y US$91,41.
El Brent, por su parte, se sitúa en US$105,11 tras romper la zona de US$102 y avanzar rápidamente hacia US$105.
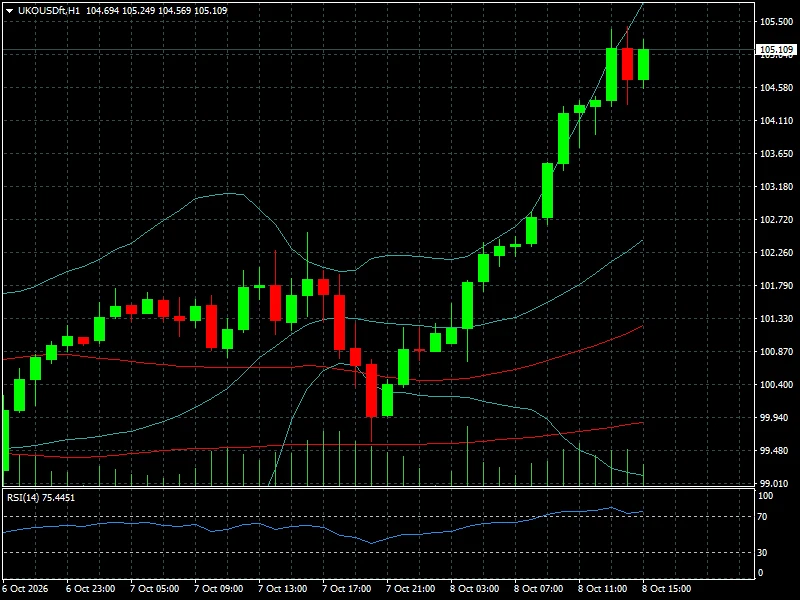
La estructura técnica confirma la intensidad del movimiento. El RSI de 14 períodos se encuentra en 75,40 para el WTI y en 75,45 para el Brent, niveles que reflejan una condición de sobrecompra en el horizonte horario. Esto no implica necesariamente una reversión inmediata, pero sí aumenta la probabilidad de pausas, consolidaciones o tomas de beneficios si el flujo de nuevas noticias no mantiene la presión compradora.
En el caso del WTI, la zona de US$92,85 aparece como una referencia inmediata de resistencia, mientras que US$91,40-90,70 constituye el primer bloque relevante de soporte. Para el Brent, el área de US$105,50 aparece como resistencia inmediata, mientras US$104,60 y US$104,10 funcionan como referencias para evaluar si la ruptura conserva impulso.
El problema ya no es solamente el petróleo
El deterioro de Ormuz está adquiriendo una dimensión más amplia porque el riesgo empieza a trasladarse desde el precio del crudo hacia la logística del mercado energético.
El Financial Times informó que los flujos a través del estrecho, que habían alcanzado cerca del 90% de los niveles previos a la guerra a finales de septiembre, volvieron a deteriorarse. Los datos de Kpler citados por el medio muestran que el promedio semanal llegó a unos 15 millones de barriles diarios antes de retroceder hacia aproximadamente 11 millones, mientras que los datos preliminares situaron los flujos del martes en apenas 4 millones de barriles.
Esta diferencia es fundamental para el mercado. Mientras exista petróleo disponible pero los operadores tengan dificultades para transportarlo, el shock deja de ser exclusivamente de oferta física y se convierte también en un problema de capacidad logística, seguros, fletes y disponibilidad de buques.
La escasez de tanqueros se ha convertido en un nuevo cuello de botella para el mercado energético. El aumento del riesgo de navegación está elevando los costes de transporte y dificultando que el crudo producido en el Golfo llegue con normalidad a los principales centros de refinación.
Inflación y bancos centrales vuelven al centro del escenario
La consecuencia más relevante para los mercados financieros es que un petróleo persistentemente elevado puede prolongar las presiones inflacionarias justo cuando los inversores están evaluando el próximo movimiento de los bancos centrales.
El mecanismo es conocido: un aumento sostenido del crudo eleva los costes de transporte, energía y producción y puede trasladarse progresivamente a los precios finales. Si el shock energético se prolonga, el mercado puede comenzar a descontar una inflación más persistente, reduciendo el margen para una política monetaria más expansiva.
Esto explica por qué la reacción al petróleo no queda confinada a las materias primas. Una nueva subida del Brent puede ejercer presión sobre los Treasuries, especialmente en los vencimientos largos, mientras un aumento de los rendimientos puede reforzar al dólar y dificultar las condiciones financieras globales.
El escenario resulta particularmente sensible después del reciente repunte de los rendimientos estadounidenses. Con el Treasury a 10 años en niveles superiores al 5%, un nuevo shock energético puede generar una combinación incómoda para los mercados: inflación más alta y expectativas de tipos más restrictivas al mismo tiempo que aumenta la aversión al riesgo.
Lectura de mercado
La señal que está enviando el mercado es que los inversores están empezando a valorar nuevamente el riesgo de una interrupción significativa de los flujos energéticos. No significa que el suministro mundial se haya detenido, pero sí que el coste y la incertidumbre asociados al transporte están aumentando.
Esto diferencia el movimiento actual de una subida convencional del petróleo provocada por una reducción temporal de inventarios. En este caso, la variable central es geopolítica: la capacidad de mantener abiertas las rutas de navegación y garantizar que los productores del Golfo puedan exportar con regularidad.
Reuters señaló que, pese a las dificultades, las exportaciones de los productores del Golfo habían recuperado durante septiembre niveles superiores a los previos a la guerra durante parte del mes. Sin embargo, el incremento de los ataques y las restricciones logísticas ponen en duda la sostenibilidad de esos flujos.
En el corto plazo, el petróleo continúa siendo el principal termómetro del conflicto. Una ruptura sostenida de US$105 en Brent reforzaría la señal de que el mercado está incorporando una prima geopolítica mayor. En cambio, una estabilización por debajo de esa zona, acompañada por una recuperación del tráfico marítimo, permitiría reducir parte de la presión.
La lectura técnica también exige cautela. Con el RSI horario por encima de 75 tanto en WTI como en Brent, el mercado se encuentra extendido. Una corrección intradiaria no necesariamente implicaría un cambio de tendencia: mientras el precio permanezca por encima de sus principales soportes y continúen las noticias negativas desde Ormuz, las caídas podrían interpretarse inicialmente como consolidaciones dentro de una tendencia alcista de corto plazo.
Conclusión FyM
Ormuz vuelve a convertirse en el principal riesgo energético para los mercados globales. La cuestión que debe vigilarse ya no es solamente cuántos barriles se producen, sino cuántos pueden salir de forma segura y sostenida del Golfo.
Para las próximas sesiones, el foco estará en la frecuencia de nuevos ataques, el volumen de tráfico que atraviesa el estrecho y la capacidad de los productores para utilizar rutas alternativas. En paralelo, los operadores deberán observar el comportamiento del Brent alrededor de US$105, el WTI frente a US$92,50-93, los rendimientos de los Treasuries y la reacción del dólar.
Si la escalada marítima continúa, el petróleo puede seguir transmitiendo el shock hacia inflación, tipos de interés y activos de riesgo. Si el tráfico comienza a normalizarse, parte de la prima geopolítica podría desaparecer con rapidez. La variable decisiva para el mercado dejó de ser únicamente el precio del petróleo: ahora es la capacidad de garantizar su transporte.