Bonos de EE.UU. vuelven a tensionarse: el Treasury a 10 años alcanza 5,28%
— Equipo Editorial
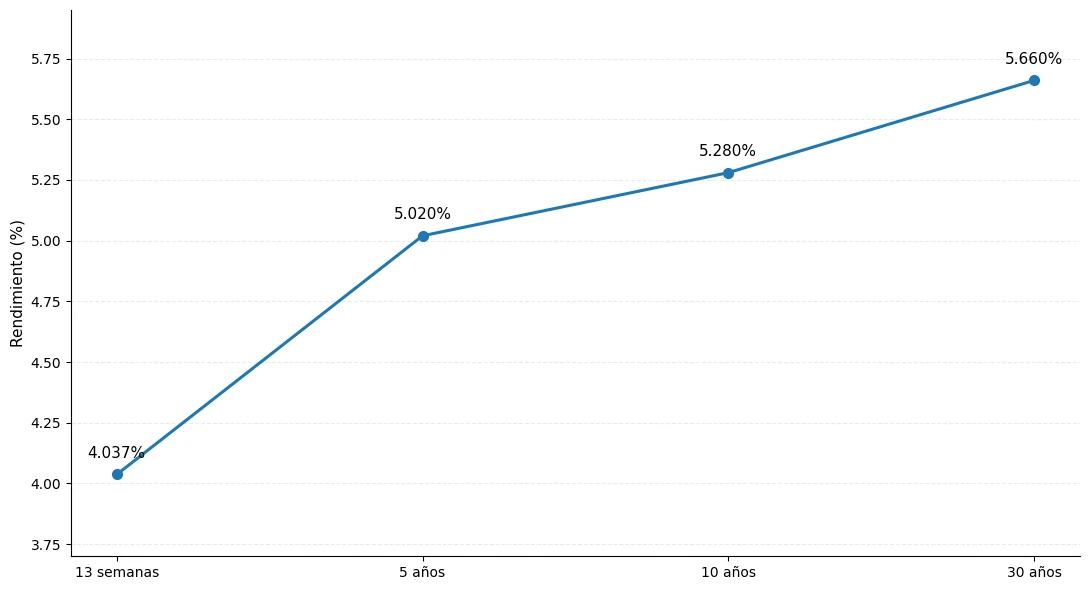
Los bonos del Tesoro de Estados Unidos vuelven a mostrar presión este jueves, con los rendimientos de largo plazo avanzando mientras el mercado asimila una combinación de inflación energética, expectativas de una política monetaria más restrictiva y mayores necesidades de financiación pública. El Treasury a 10 años cotiza con un rendimiento de 5,28%, el bono a 30 años en 5,66% y el Treasury a 5 años en 5,02%, mientras los futuros a 2 y 10 años retroceden. La atención de los operadores se concentra ahora en si las tasas largas pueden continuar subiendo, porque un nuevo aumento tendría implicancias para el dólar, las acciones estadounidenses, las condiciones financieras y las expectativas sobre la Reserva Federal.
El movimiento de la curva refleja una jornada de presión especialmente concentrada en el tramo largo. El rendimiento del Treasury a 10 años avanza 1 punto básico hasta 5,28%, mientras el bono a 30 años suma 2 puntos básicos y alcanza 5,66%. En contraste, el Treasury a 5 años baja 1 punto básico hasta 5,02%.
La diferencia es importante porque muestra que el mercado no está reaccionando únicamente a las expectativas inmediatas sobre la Fed. Las tasas de mayor plazo también están incorporando una prima creciente por inflación, endeudamiento público y riesgo de duración. La prima por plazo del Treasury a 10 años alcanzó su nivel más elevado desde 2014, mientras los rendimientos se mantienen cerca de máximos de varias décadas.
Los rendimientos largos vuelven a ser el foco
El movimiento de este jueves se produce después de una fuerte escalada de los rendimientos durante las últimas sesiones. El Treasury a 10 años llegó a alcanzar el miércoles un rendimiento de 5,364%, mientras el bono a 30 años tocó 5,669%, máximos de 24 años. Posteriormente, una sólida subasta de US$39.000 millones en deuda a 10 años permitió aliviar parcialmente la presión.
La referencia actual de 5,28% representa, por tanto, una moderación respecto del máximo intradiario anterior, pero sigue situándose en niveles históricamente elevados. El mercado está exigiendo una rentabilidad considerablemente mayor para mantener deuda pública estadounidense de largo plazo, y esa exigencia tiene consecuencias que van mucho más allá del mercado de bonos.
Uno de los elementos centrales es la inflación. El petróleo ha vuelto a situarse bajo presión alcista por las tensiones en Oriente Medio y las interrupciones en el suministro, una circunstancia que aumenta el riesgo de que la inflación permanezca elevada durante más tiempo. El crudo avanzó con fuerza este jueves y el incremento de los precios energéticos contribuyó directamente a la presión sobre los rendimientos de los Treasuries.
La Fed enfrenta un escenario más incómodo
El comportamiento de los bonos también está relacionado con el cambio en las expectativas sobre la política monetaria estadounidense. Las minutas de la última reunión de la Reserva Federal mostraron que la mayoría de los funcionarios contempla nuevas subidas de tasas para contener la inflación, mientras que el gobernador Christopher Waller ha planteado la posibilidad de una pausa antes de la reunión de octubre, aunque una subida en diciembre continúa siendo una posibilidad.
La dificultad para la Fed es que el mercado de bonos está incorporando simultáneamente dos fuerzas. En el corto plazo, los inversores siguen evaluando cuál será el próximo movimiento de la tasa oficial. En el largo plazo, en cambio, la discusión se relaciona con inflación estructural, déficit fiscal, volumen de emisión de deuda y la compensación que los inversores exigen para mantener posiciones de larga duración.
Esa diferencia ayuda a explicar por qué el rendimiento a 5 años se encuentra en 5,02%, ligeramente por debajo de la jornada anterior, mientras el tramo de 30 años continúa avanzando. La curva está transmitiendo información sobre las expectativas de inflación y financiación a largo plazo que no puede explicarse únicamente por la próxima decisión de la Fed.
El déficit y la oferta de deuda aumentan la presión
La oferta de Treasuries constituye otro componente relevante. Estados Unidos necesita financiar un volumen elevado de deuda pública, y el mercado debe absorber esas emisiones en un entorno donde los inversores ya exigen mayores rendimientos.
La reciente subasta de 10 años proporcionó una señal positiva al demostrar que todavía existe demanda a niveles elevados de rentabilidad. La operación tuvo una relación bid-to-cover de 2,77 y los primary dealers absorbieron apenas el 2,5% de la emisión, el porcentaje más bajo desde la crisis financiera, según Reuters.
Pero una buena subasta no elimina el problema estructural. Si los inversores consideran que la oferta de deuda seguirá aumentando y que la inflación permanecerá elevada, pueden exigir una prima mayor para comprar vencimientos largos. El aumento de la oferta de deuda y la presión sobre las tasas largas están transformando la estructura de riesgo del mercado de bonos estadounidense.
El resultado es un entorno en el que el Tesoro necesita pagar más para financiarse y los activos financieros deben adaptarse a un nivel de tasas reales y nominales más elevado.
Qué significa para Wall Street y el dólar
El impacto sobre las acciones estadounidenses es uno de los principales canales de transmisión. Una tasa de Treasury a 10 años de 5,28% eleva la tasa de descuento utilizada para valorar los flujos futuros de las compañías. El efecto suele ser particularmente relevante para las acciones de crecimiento y tecnología, cuyos múltiplos dependen en mayor medida de beneficios esperados a largo plazo.
La presión es todavía más evidente cuando el aumento de los rendimientos coincide con mayores costes energéticos. Reuters informó este jueves que los futuros del S&P 500 retrocedían 0,4%, mientras los futuros del Nasdaq 100 caían 0,57%, en un contexto de petróleo al alza y rendimientos del Treasury en ascenso.
El vínculo con el dólar también es significativo. Un Treasury ofreciendo rendimientos elevados aumenta el atractivo relativo de los activos denominados en dólares y puede sostener la demanda internacional por la moneda estadounidense. Al mismo tiempo, un escenario de mayor inflación y tasas más altas puede generar volatilidad porque los inversores deben recalibrar las expectativas sobre la Fed y el crecimiento.
Bloomberg ya había destacado que el repunte de los rendimientos estadounidenses y el endurecimiento de las expectativas de política monetaria habían contribuido a fortalecer al dólar durante septiembre.
Los futuros de bonos reflejan presión vendedora
La señal más inmediata del mercado aparece en los futuros. El futuro del Treasury a 2 años cae 0,09 puntos hasta 101,797, equivalente a una variación de -0,09%, mientras el futuro del Treasury a 10 años retrocede 0,4063 puntos hasta 104,0781, con una caída de 0,39%.
En términos financieros, el descenso de los precios de los futuros es coherente con el aumento de los rendimientos de los bonos subyacentes. Cuando los inversores venden deuda, los precios caen y las tasas implícitas aumentan.
La divergencia entre los vencimientos también merece atención. El Treasury a 5 años registra una ligera caída de rendimiento, mientras el 10 y el 30 años avanzan. Si esta dinámica continúa, el mercado podría estar indicando que el principal problema no es únicamente la tasa oficial de la Fed, sino la creciente prima exigida por mantener deuda de largo plazo.
Lectura de mercado
El mercado de bonos está enviando una señal más compleja que una simple apuesta por nuevas subidas de tasas. Los inversores están intentando valorar simultáneamente inflación, política monetaria, déficit fiscal, emisión de deuda y crecimiento.
Ese conjunto de variables explica por qué el rendimiento del 30 años, actualmente en 5,66%, constituye una referencia particularmente importante. Las tasas largas tienen capacidad para endurecer las condiciones financieras incluso si la Fed no modifica inmediatamente la tasa oficial.
También explica por qué el comportamiento de los bonos puede convertirse en uno de los principales catalizadores de Wall Street. Ya se ha advertido que el fuerte aumento de los rendimientos de largo plazo está creando un riesgo creciente para la concentración de los inversores en grandes compañías tecnológicas y en el denominado trade de inteligencia artificial.
Para los operadores, la pregunta central deja de ser simplemente “¿subirá o bajará la Fed?” y pasa a ser “¿cuánto rendimiento necesita el mercado para absorber la deuda estadounidense?”. Esa segunda pregunta puede determinar buena parte de la trayectoria de los activos durante las próximas semanas.
Conclusión FyM
El mercado de bonos estadounidense vuelve a encontrarse en una zona crítica. El rendimiento del Treasury a 10 años en 5,28% y el del 30 años en 5,66% muestran que las tasas largas continúan incorporando una combinación de inflación, riesgo fiscal y mayores costes de financiación, incluso después del alivio proporcionado por una sólida subasta de deuda.
Para las próximas sesiones, el foco debería permanecer en la evolución del petróleo, las nuevas subastas del Tesoro, las expectativas sobre la Fed y la capacidad del mercado para absorber deuda a estos niveles de rendimiento. Una estabilización de las tasas largas podría aliviar la presión sobre Wall Street y limitar el impulso del dólar; una nueva aceleración, en cambio, elevaría el riesgo de una corrección más profunda en los activos de mayor duración.
La clave para el mercado ya no está únicamente en la próxima decisión de la Reserva Federal. Está en determinar si el rendimiento exigido para financiar a Estados Unidos puede estabilizarse cerca de estos niveles o si el mercado necesita todavía una prima mayor. Esa respuesta definirá buena parte del escenario para bonos, acciones y dólar durante las próximas sesiones.