Nasdaq 100 hoy: petróleo y tasas vuelven a presionar a las tecnológicas
— Equipo Editorial
El Nasdaq 100 opera bajo presión este lunes, después de un fuerte giro intradía que llevó al índice desde un máximo cercano a 30.528,70 puntos hasta un mínimo de 30.269,65, antes de recuperar parcialmente terreno hacia 30.340,60. El movimiento coincide con un nuevo repunte del petróleo, el aumento de los rendimientos de los bonos del Tesoro y una mayor sensibilidad del mercado al riesgo inflacionario, mientras varias de las principales compañías del índice -entre ellas Meta, AMD, Intel, Amazon, Apple, Broadcom y Alphabet- muestran descensos en las operaciones previas a Wall Street.
La presión llega después de una semana particularmente fuerte para la tecnología. El Nasdaq Composite avanzó 2,06% la semana pasada y el S&P 500 ganó 1,21%, impulsados principalmente por las acciones vinculadas con inteligencia artificial, mientras los rendimientos del Treasury volvieron a superar el 5%.
El cambio de tono se produce ahora porque el mercado vuelve a enfrentarse a una combinación especialmente incómoda para las acciones de crecimiento: energía más cara, rendimientos más elevados y mayor incertidumbre sobre la trayectoria de la política monetaria estadounidense.
Petróleo y tasas cambian el equilibrio de Wall Street
El principal catalizador de la sesión vuelve a encontrarse fuera del sector tecnológico. Los futuros estadounidenses comenzaron la jornada con descensos después de que Donald Trump rechazara una propuesta iraní relacionada con un posible alto el fuego, aumentando nuevamente la incertidumbre sobre el suministro energético desde Oriente Medio.
El Brent llegó a superar los US$105 por barril en las primeras operaciones, mientras el WTI se situó alrededor de US$93. Otros reportes de mercado situaron al Brent incluso por encima de US$108 durante parte de la negociación previa. El movimiento volvió a trasladarse inmediatamente hacia los mercados de bonos.
El problema para el Nasdaq 100 no es únicamente el precio del petróleo. Una energía más cara aumenta el riesgo de inflación y puede dificultar una eventual relajación monetaria. Al mismo tiempo, unos rendimientos más elevados reducen el atractivo relativo de las acciones cuyo valor depende de beneficios esperados durante los próximos años.
La relación entre petróleo, Treasury y acciones ya había sido uno de los principales factores de volatilidad de septiembre. El análisis de índices bursátiles y petróleo de Forex y Mercados mostró cómo el crudo por encima de US$100 y los rendimientos elevados habían limitado anteriormente la capacidad de Wall Street para sostener sus avances.
El NAS100 gira desde 30.528 puntos
La estructura intradía muestra una sesión de elevada amplitud.
El NAS100 alcanzó aproximadamente 30.528,70 puntos antes de iniciar una venta rápida que lo llevó hasta 30.269,65. El recorrido entre ambos extremos representa unos 259 puntos, equivalentes a aproximadamente 0,85% del máximo intradía.
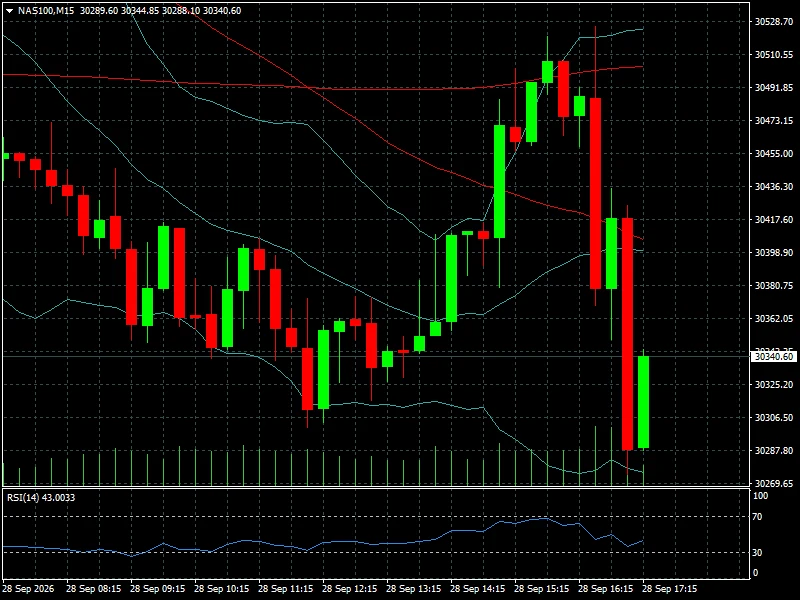
Posteriormente apareció demanda y el índice recuperó terreno hasta 30.340,60 puntos, pero el rebote todavía no consiguió recuperar la zona de 30.400-30.450.
En el gráfico de cuatro horas, el escenario es menos extremo. El índice mantiene una estructura de recuperación desde la zona de 29.450 puntos, que lo llevó por encima de 30.750 antes de comenzar la corrección actual. Desde ese máximo, el retroceso hasta la zona de 30.340 representa aproximadamente 1,3%.
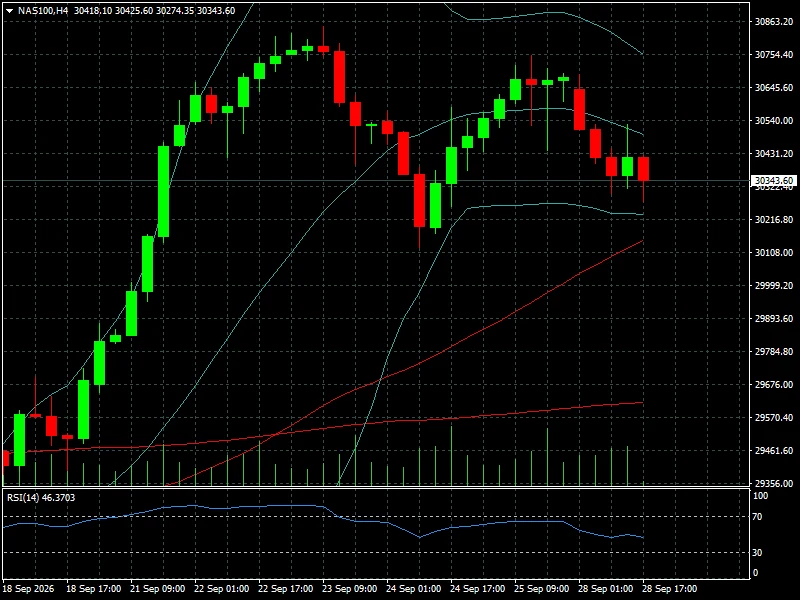
El RSI(14) se ubica alrededor de 43,00 en 15 minutos y 46,37 en cuatro horas. Ambos indicadores están por debajo de 50, señal de pérdida de impulso, pero todavía lejos de niveles que indiquen una condición extrema de sobreventa.
La referencia inmediata se concentra en 30.270-30.300 puntos. Una defensa de esa zona permitiría mantener abierta la posibilidad de estabilización; una pérdida sostenida aumentaría la presión sobre la estructura de corto plazo.
Las grandes tecnológicas muestran una sesión desigual
La presión no está distribuida de manera uniforme entre los componentes del Nasdaq 100. Las cotizaciones disponibles en las operaciones previas a la apertura muestran una clara divergencia entre compañías.
Entre los principales nombres, Nvidia avanzaba alrededor de 1,0%, mientras Microsoft retrocedía 0,5%, Apple 0,4%, Amazon 0,7%, Alphabet 1,1%, Broadcom 1,0%, Tesla 0,5% y Meta Platforms 2,8%.
El deterioro era más pronunciado entre algunos fabricantes de semiconductores. Intel y SanDisk mostraban descensos cercanos al 3,2%, mientras AMD retrocedía alrededor de 2,0% y Micron aproximadamente 1,7%.
Esta divergencia es relevante porque los semiconductores tienen un peso importante dentro de la narrativa de crecimiento que ha sostenido al Nasdaq durante los últimos meses. Una presión simultánea sobre Intel, AMD, Micron y otros fabricantes puede tener una lectura diferente a una caída concentrada exclusivamente en algunas megacaps.
Al mismo tiempo, la fortaleza relativa de Nvidia introduce un matiz. La acción había quedado rezagada frente a algunos de sus pares durante el reciente impulso de la IA, y el mercado continúa evaluando cómo se distribuye el crecimiento del gasto en infraestructura entre GPU, CPU, memoria y otros componentes del ecosistema.
El comportamiento de los semiconductores ya había mostrado esta sensibilidad durante septiembre. En una sesión anterior, Nvidia cayó 3,4%, mientras AMD y Broadcom retrocedieron más de 4%, llevando al índice de semiconductores PHLX a una caída de 5,9%.
La IA sigue siendo el principal soporte estructural
El deterioro de este lunes contrasta con lo ocurrido apenas una semana atrás.
El 21 de septiembre, Intel avanzó aproximadamente 12%, AMD ganó 10% y Meta subió alrededor de 11%, mientras el Nasdaq Composite alcanzaba un nuevo máximo. El movimiento estuvo relacionado con el renovado entusiasmo por la inteligencia artificial y, particularmente, con el impacto de Muse, el nuevo agente de IA de Meta.
El día siguiente, el Nasdaq 100 llegó a avanzar 2,8%, en una jornada en la que Meta había subido 11,4%, Intel 12,1% y AMD 9,9%. El mercado interpretó entonces que la expansión de la IA podía ampliar la demanda de infraestructura tecnológica.
Ese antecedente resulta fundamental para interpretar la sesión actual.
El mercado no está abandonando necesariamente el argumento de crecimiento asociado a la IA. Lo que está ocurriendo es que las variables macroeconómicas han recuperado peso en la valoración.
Una compañía tecnológica puede mantener expectativas sólidas de crecimiento y, simultáneamente, experimentar presión bursátil si los rendimientos aumentan lo suficiente como para modificar el valor presente de esos beneficios.
El Nasdaq impulsado por la inteligencia artificial había alcanzado máximos recientes precisamente bajo la combinación opuesta: entusiasmo por IA, petróleo más moderado y menores rendimientos.
Meta, AMD e Intel concentran ahora parte de la corrección
El comportamiento de Meta merece especial atención porque la compañía había sido uno de los grandes catalizadores del rally tecnológico de septiembre.
Después de subir aproximadamente 11,4% con el entusiasmo generado por Muse, Meta aparece ahora entre las acciones más débiles de las grandes tecnológicas, con una caída cercana al 2,8% en las operaciones previas.
La reversión es significativa porque demuestra la velocidad con la que el mercado puede rotar entre crecimiento y reducción de riesgo.
AMD también ofrece un contraste importante. La acción había ganado cerca de 10% en la jornada del 21 de septiembre, impulsada por expectativas de una mayor demanda relacionada con IA, pero ahora retrocede alrededor de 2% en las operaciones previas.
Intel presenta una dinámica todavía más marcada: después de una subida superior al 12% durante el rally de IA, aparece ahora entre los nombres más débiles del Nasdaq 100, con un retroceso cercano al 3,2%.
La lectura sectorial es clara: el dinero continúa mostrando interés por la inteligencia artificial, pero la disposición a pagar múltiplos elevados se vuelve más sensible a las condiciones financieras.
El dólar y la Fed vuelven al centro del escenario
La evolución del dólar estadounidense será otra variable importante durante las próximas sesiones.
Una combinación de petróleo elevado y Treasury yields al alza puede aumentar las expectativas de una política monetaria estadounidense más restrictiva o, al menos, de tasas elevadas durante más tiempo. Eso puede favorecer al dólar y, simultáneamente, aumentar la presión sobre las acciones de crecimiento.
El dólar estadounidense desempeña además un papel central en la transmisión internacional de las condiciones financieras de Estados Unidos. Sus movimientos afectan a commodities, bonos, acciones y monedas globales.
El mercado también se prepara para una semana cargada de datos macroeconómicos. Reuters señaló que los inversores tendrán que procesar nuevos datos de inflación y empleo, mientras las expectativas sobre las tasas de la Reserva Federal continúan siendo una fuente importante de incertidumbre.
Para el Nasdaq, el problema es que las tres variables -petróleo, inflación y tasas- pueden reforzarse entre sí.
Lectura de mercado: corrección técnica frente a cambio de tendencia
El comportamiento actual todavía puede interpretarse como una corrección dentro de una estructura de fondo más amplia.
El NAS100 continúa muy por encima de la zona de 29.450 puntos desde donde comenzó el último tramo alcista. Además, el precio permanece por encima de las medias móviles de mayor plazo visibles en el gráfico de cuatro horas.
Pero el deterioro del momentum merece atención.
La pérdida de 30.500 puntos después de alcanzar 30.528,70 muestra que los compradores no consiguieron mantener el impulso. Una recuperación por encima de 30.400-30.450 sería la primera señal de estabilización; posteriormente, la zona de 30.500-30.530 aparece como referencia para volver a evaluar el máximo reciente.
Por debajo, 30.270-30.300 constituye el soporte inmediato. Si esa zona deja de funcionar, el mercado podría buscar referencias inferiores antes de intentar una nueva recuperación.
La situación también debe observarse dentro del contexto semanal. El Nasdaq Composite había ganado 2,06% la semana pasada, su mejor comportamiento desde comienzos de agosto, por lo que una toma de beneficios después de ese avance no sería extraordinaria.
La diferencia estará en la profundidad y duración del retroceso.
Qué están descontando los inversores
El mercado parece estar reduciendo parcialmente la exposición al riesgo mientras espera mayor claridad sobre la combinación de inflación, energía y política monetaria.
La fortaleza reciente de las compañías de IA había generado una narrativa muy concentrada en crecimiento tecnológico. Ahora, el petróleo vuelve a introducir una variable que puede afectar tanto a los costos empresariales como a las expectativas de tasas.
Esto explica por qué algunas compañías pueden caer mientras otras permanecen relativamente firmes.
Nvidia muestra fortaleza relativa, mientras Meta, Intel, AMD, Broadcom, Alphabet y Amazon aparecen bajo presión en las operaciones previas. La dispersión entre componentes indica que el mercado está seleccionando posiciones en lugar de aplicar una venta uniforme a todo el sector tecnológico.
También será importante observar si la debilidad de semiconductores se mantiene durante la sesión regular. Si AMD, Intel, Micron y Broadcom profundizan las caídas, el impacto sobre el NAS100 podría ser mayor que el provocado únicamente por una corrección de las megacaps.
En cambio, una recuperación de las tecnológicas junto con una estabilización del petróleo y de los rendimientos podría permitir al índice recuperar rápidamente parte del terreno perdido.
Qué deben vigilar los operadores
La primera referencia continuará siendo el comportamiento del petróleo. Mientras el Brent permanezca cerca o por encima de US$100, la sensibilidad del mercado a cualquier aumento de los rendimientos seguirá siendo elevada.
La segunda será el Treasury. Un nuevo avance de los rendimientos podría aumentar la presión sobre las acciones de crecimiento, mientras una estabilización podría permitir que vuelva a dominar la narrativa de IA.
La tercera será la propia composición del Nasdaq 100. Nvidia, Microsoft, Apple, Amazon, Meta, Alphabet, Broadcom, AMD, Intel y Micron concentran buena parte de la atención del mercado tecnológico, pero sus movimientos no están siendo homogéneos.
Finalmente, habrá que seguir la zona técnica de 30.270-30.300 y la resistencia de 30.500-30.530. La ruptura de uno de esos extremos ofrecería una señal más clara sobre la dirección inmediata del índice.
Conclusión FyM
El Nasdaq 100 entra en una nueva fase de prueba después del fuerte rally tecnológico de septiembre. El retroceso hacia 30.340 puntos no elimina todavía la estructura alcista de mayor plazo, pero demuestra que el mercado vuelve a estar condicionado por variables que habían quedado temporalmente relegadas por el entusiasmo de la inteligencia artificial.
La fotografía de los componentes es especialmente reveladora: mientras Nvidia mantiene fortaleza relativa, nombres como Meta, AMD, Intel, Broadcom, Alphabet y Amazon muestran presión en las operaciones previas, con los semiconductores entre los segmentos más sensibles.
Para las próximas sesiones, la clave no será únicamente si el NAS100 recupera terreno. Será comprobar si puede hacerlo mientras petróleo, rendimientos y dólar permanecen bajo control. Si esas variables continúan tensionándose, las valoraciones tecnológicas podrían seguir enfrentando resistencia; si se estabilizan, el mercado volverá a tener espacio para concentrarse en beneficios, inversión en IA y crecimiento corporativo.