Bonos hoy: los rendimientos del Tesoro de EE.UU. alcanzan máximos de casi dos décadas
— Equipo Editorial
Los bonos del Tesoro de Estados Unidos enfrentan una nueva ola de ventas este jueves 24 de septiembre, después de que el rendimiento del Treasury a 10 años saltara hasta 5,11%, mientras el bono a 5 años se acercó al 5% y el de 30 años alcanzó 5,40%. El movimiento refleja una combinación de crecimiento económico estadounidense más fuerte de lo esperado, nuevas presiones inflacionarias vinculadas al petróleo y expectativas de una política monetaria de la Reserva Federal más restrictiva. Para las próximas sesiones, la atención estará concentrada en los datos de actividad y empleo, los discursos de funcionarios de la Fed, el petróleo y la capacidad del rendimiento a 10 años de consolidarse por encima del 5%.
Los bonos vuelven a estar en el centro del mercado
El mercado de renta fija estadounidense registró el miércoles uno de sus movimientos más importantes del año. El Treasury a 10 años subió 15 puntos básicos hasta 5,11%, mientras que el rendimiento a 30 años avanzó hasta 5,40%. El salto llevó a ambos vencimientos a niveles no observados desde 2007.
La magnitud del movimiento resulta especialmente relevante porque no se concentró únicamente en el extremo largo de la curva. El rendimiento a 5 años alcanzó prácticamente el 5%, mientras que los datos disponibles para la jornada muestran un avance de 3,20% en ese rendimiento, hasta 4,9970%. El Treasury a 10 años subió 2,94%, hasta 5,11%, y el de 30 años avanzó 1,85%, hasta 5,40%.
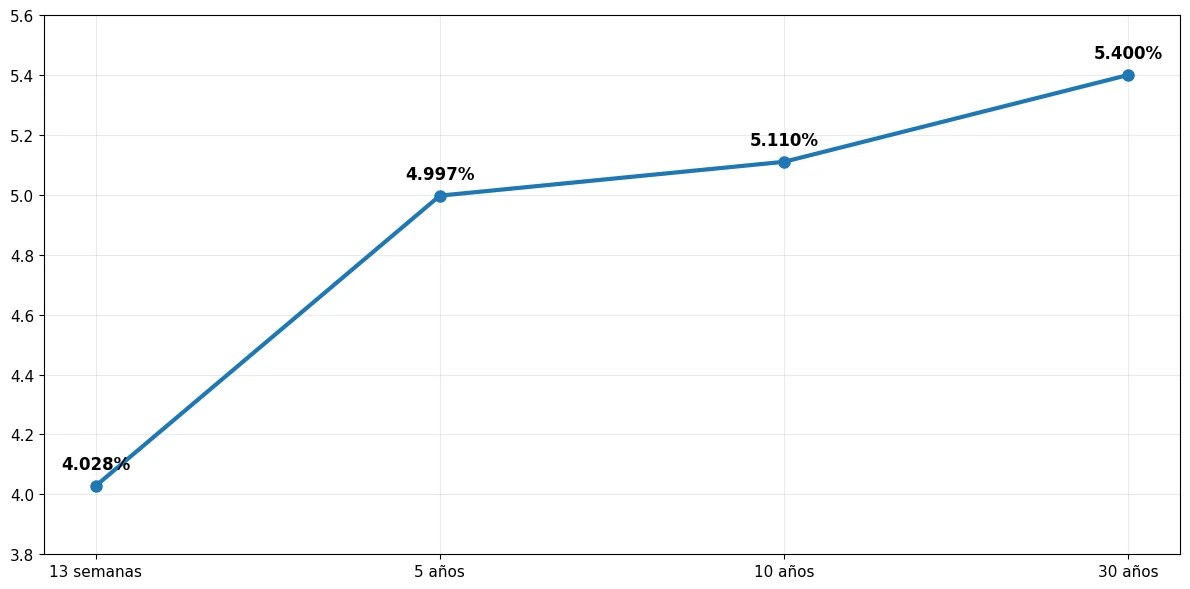
La fotografía actual muestra, por tanto, una presión bastante generalizada sobre los precios de los bonos. Como los rendimientos y los precios se mueven en direcciones opuestas, la suba de las tasas implica una caída en el valor de mercado de los títulos existentes.
Un crecimiento demasiado fuerte para un mercado que esperaba alivio
Uno de los principales catalizadores de la jornada fue la publicación del PMI compuesto de Estados Unidos. El indicador de actividad empresarial de S&P Global aumentó de 56,0 en agosto a 58,4 en septiembre, alcanzando su nivel más elevado desde 2021. La fortaleza se observó tanto en manufacturas como en servicios y estuvo acompañada por un incremento de las presiones sobre los precios.
El dato modifica la lectura que los operadores hacen sobre la trayectoria de la política monetaria. Una economía que mantiene un ritmo elevado de expansión ofrece menos argumentos para una rápida relajación monetaria, especialmente cuando la inflación todavía constituye una preocupación para la Reserva Federal.
La situación es particularmente sensible después del reciente movimiento de la Fed. El banco central elevó su tasa de referencia al 4% la semana pasada y el mercado comenzó a incorporar nuevamente la posibilidad de nuevas subidas. En ese contexto, un crecimiento económico superior a lo esperado puede traducirse rápidamente en mayores rendimientos de los bonos, porque los inversores exigen una compensación más elevada para mantener deuda de largo plazo.
La Fed eleva la tasa al 4% y endurece su senda para los próximos años
El petróleo agrega presión a las expectativas de inflación
El segundo componente de la ecuación es energético. El petróleo volvió a subir con fuerza durante la jornada previa, con el Brent llegando a establecerse alrededor de US$103,08 por barril. Bloomberg señaló que el repunte del crudo, combinado con los datos económicos estadounidenses, alimentó las preocupaciones sobre inflación y las expectativas de nuevas subidas de tasas.
El mecanismo es importante para entender el movimiento de los bonos. Un petróleo persistentemente elevado puede incrementar los costos de producción, transporte y consumo y, dependiendo de la duración del shock, dificultar la convergencia de la inflación hacia el objetivo de la Fed.
Eso genera un escenario incómodo para la renta fija: si la economía sigue creciendo y la energía permanece cara, el mercado tiene menos margen para descontar una reducción rápida de las tasas. En consecuencia, los rendimientos de los vencimientos intermedios y largos pueden permanecer bajo presión.
La relación también alcanza al oro, un activo especialmente sensible al costo de oportunidad asociado a los rendimientos reales.
Una subasta débil profundizó la presión sobre el Treasury
La dinámica macroeconómica estuvo acompañada por una señal menos favorable desde el propio mercado de deuda. La subasta de US$70.000 millones en notas del Tesoro a cinco años recibió una demanda considerada débil, mientras el rendimiento de ese vencimiento superó el 5% durante la operación. El movimiento contribuyó a trasladar presión hacia el resto de la curva.
Este factor es relevante porque las subastas son uno de los mecanismos mediante los cuales el mercado absorbe la creciente oferta de deuda estadounidense. Cuando la demanda resulta insuficiente para mantener los precios, los rendimientos deben aumentar para atraer compradores.
La combinación entre mayores necesidades de financiación, inflación, crecimiento y expectativas monetarias convierte al mercado de Treasuries en uno de los principales termómetros del costo global del dinero.
El Treasury a 10 años vuelve a superar una zona crítica
El rendimiento del Treasury a 10 años cerró el miércoles en 5,11%, frente al 4,96% de la sesión anterior. El aumento de 15 puntos básicos fue uno de los movimientos diarios más fuertes del período reciente y llevó al rendimiento a su nivel más elevado desde julio de 2007.
Los datos disponibles para la sesión muestran además que el nivel actual se encuentra muy cerca del máximo registrado en las últimas 52 semanas, situado alrededor de 5,14%. El Treasury a 30 años se ubica en 5,40%, frente a un máximo de 52 semanas cercano a 5,42%, mientras el rendimiento a 5 años se encuentra en 4,9970%, próximo a su máximo de 5,03%.
Esto significa que el mercado está operando prácticamente en la parte superior del rango anual de rendimientos.
El movimiento no debe interpretarse únicamente como una señal de expectativas sobre la Fed. Los rendimientos largos también incorporan inflación futura, crecimiento, oferta y demanda de deuda, riesgo fiscal y la prima que los inversores exigen para mantener títulos de mayor duración.
Qué significa para el dólar, las acciones y bitcoin
La subida de los rendimientos estadounidenses tiene implicancias que van mucho más allá del mercado de bonos. Una mayor rentabilidad de los activos denominados en dólares puede modificar los flujos internacionales de capital y alterar el comportamiento del dólar frente a otras monedas.
Para las acciones, el problema está en el costo de capital. Un Treasury a 10 años por encima del 5% eleva la tasa de descuento utilizada para valorar activos financieros y puede resultar particularmente relevante para compañías de crecimiento, cuyas valoraciones dependen en mayor medida de beneficios esperados en el futuro.
La reacción de Wall Street ya reflejó esa sensibilidad. El miércoles, el Nasdaq cayó 1,1%, el S&P 500 retrocedió 0,8% y el Dow Jones perdió 0,7%, mientras el rendimiento del Treasury a 10 años alcanzaba el 5,11%.
El mercado de criptomonedas tampoco queda aislado de este proceso. Reuters situaba a Bitcoin alrededor de US$84.289 durante las primeras operaciones del jueves, mientras el rendimiento del Treasury permanecía en 5,11%. Un entorno de tasas elevadas puede reducir la liquidez disponible para activos de mayor riesgo, aunque la relación entre bitcoin y las tasas no es constante.
Lectura de mercado: qué está descontando la renta fija
La señal más importante no está solamente en que el Treasury a 10 años haya superado el 5%, sino en la velocidad con la que lo hizo. El rendimiento pasó de 4,96% a 5,11% en una sola sesión, mientras el vencimiento a 30 años avanzó de 5,29% a 5,40%.
La curva continúa mostrando una pendiente positiva: el diferencial entre los rendimientos a 10 y 2 años se ubicaba alrededor de 26 puntos básicos al cierre del 23 de septiembre.
Esto refleja una combinación de expectativas de tasas oficiales todavía elevadas y una prima creciente en los vencimientos de mayor duración. En otras palabras, el mercado no solamente está reajustando la trayectoria de la Fed; también está exigiendo mayores rendimientos para mantener deuda estadounidense a plazos largos.
La evolución de los próximos días será especialmente importante. Si el rendimiento a 10 años consigue mantenerse por encima del 5%, el nivel podría convertirse en una nueva referencia para la valoración de acciones, crédito, monedas y commodities. Si, por el contrario, los próximos datos económicos moderan las expectativas de inflación y de nuevas subidas de tasas, parte de la presión podría revertirse.
Conclusión FyM
El mercado de bonos estadounidense está enviando una señal clara: el escenario de tasas elevadas está adquiriendo nuevamente mayor peso dentro de la valoración de los activos financieros. El Treasury a 10 años en 5,11% y el de 30 años en 5,40%, ambos cerca de máximos de 52 semanas, reflejan una combinación de crecimiento sólido, inflación energética y expectativas monetarias más restrictivas.
Para las próximas sesiones, el punto central será determinar si el salto de los rendimientos representa una aceleración puntual o el inicio de una nueva fase de tasas estructuralmente más altas. Los operadores deberán seguir especialmente los discursos de la Fed, los datos de empleo, inflación y actividad, el comportamiento del petróleo y la demanda en las próximas subastas del Tesoro.
El nivel del 5% en el Treasury a 10 años vuelve a convertirse así en una referencia transversal para los mercados: por encima de ese umbral, el costo del dinero comienza a adquirir un peso cada vez mayor en las decisiones de asignación de capital, desde acciones y oro hasta divisas y activos digitales.