Índices cierre semanal: Wall Street resiste mientras Asia pierde impulso
— Equipo Editorial
Los índices bursátiles culminan la semana con una clara divergencia entre regiones: el S&P 500 ganó 1,21%, el Nasdaq Composite 2,06% y el Dow Jones 0,28%, mientras el Nikkei 225 avanzó 2,07% y el Euro Stoxx 50 0,99%; en contraste, China A50 cayó 1,14%, el Hang Seng 0,97% y el Shanghai Composite 0,60%. La recuperación de Wall Street estuvo impulsada principalmente por las acciones vinculadas a inteligencia artificial y una menor presión del petróleo hacia el cierre, aunque los rendimientos del Treasury volvieron a superar el 5%. La próxima semana, empleo, actividad manufacturera, inflación y la evolución de las tasas serán determinantes para comprobar si el repunte puede extenderse.
La semana en perspectiva
La última semana de septiembre dejó un mercado de acciones que consiguió recuperar terreno después de la volatilidad provocada por petróleo, tasas y riesgos geopolíticos. La característica principal no fue un avance uniforme, sino una nueva concentración del capital en tecnología y compañías relacionadas con inteligencia artificial.
Wall Street comenzó la semana con una fuerte recuperación. El Nasdaq Composite alcanzó nuevos máximos de cierre el lunes y martes, mientras AMD, Intel y otras compañías vinculadas con semiconductores impulsaron el sector tecnológico. Reuters señaló que el Nasdaq llegó a un récord el 22 de septiembre, mientras el S&P 500 se mantenía cerca de máximos históricos.
Sin embargo, el entorno macroeconómico siguió siendo menos favorable. El rendimiento del Treasury a 10 años llegó a aproximadamente 5,23% durante la semana y cerró cerca de 5,16%. El repunte de los rendimientos volvió a limitar la expansión de las valoraciones, especialmente en compañías cuya cotización depende de expectativas de crecimiento de largo plazo.
La tensión entre crecimiento y costo del dinero quedó reflejada en la diferencia entre índices. El Nasdaq avanzó 2,06% semanal, mientras el Russell 2000 terminó con una caída de 0,80%. El comportamiento sugiere que la fortaleza estuvo concentrada en las grandes compañías tecnológicas más que en una ampliación generalizada del apetito por riesgo.
Wall Street: la inteligencia artificial vuelve a liderar
El Nasdaq Composite fue el principal protagonista de la semana. El índice cerró el período con una ganancia de 2,06%, después de haber marcado nuevos máximos durante las primeras sesiones.
El catalizador fue nuevamente la inteligencia artificial. AMD alcanzó una capitalización de US$1 billón después de un fuerte avance, mientras otras empresas relacionadas con chips e infraestructura tecnológica también recibieron flujos. Meta, además, avanzó con fuerza tras las novedades relacionadas con su asistente de inteligencia artificial.
El gráfico H4 del NAS100 muestra un cierre de 30.677,85 puntos, con un RSI de 64,86.
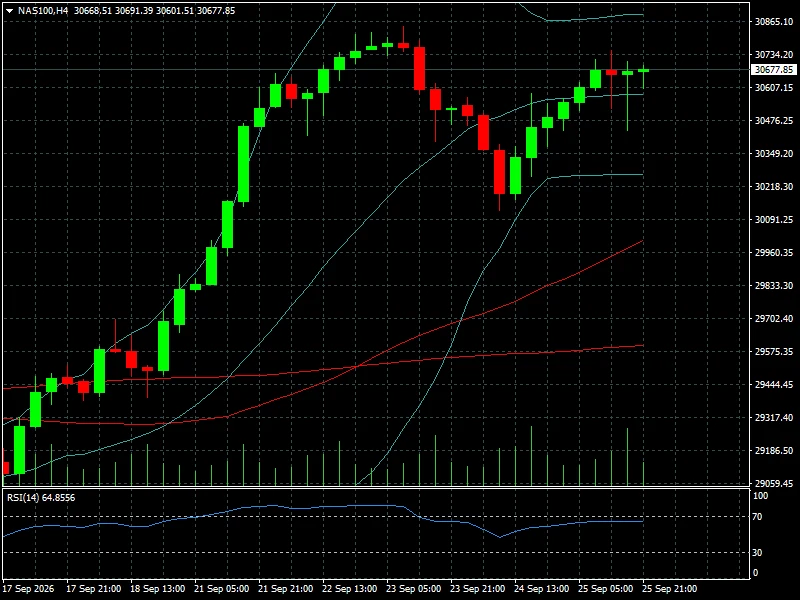
La lectura técnica mantiene una estructura alcista, aunque el indicador comienza a acercarse a una zona donde la aceleración puede perder intensidad. La referencia inmediata se encuentra alrededor de 30.735-30.850 puntos, mientras que 30.500 aparece como primer soporte.
Esta fortaleza confirma la tendencia observada durante las últimas semanas, cuando el Nasdaq volvió a marcar máximos impulsado por la inteligencia artificial. La diferencia ahora es que el mercado debe demostrar que puede sostener las valoraciones mientras los rendimientos de los bonos permanecen elevados.
El S&P 500 avanzó 1,21% semanal y terminó en 7.743,41 puntos. El índice también consiguió resistir la presión de los bonos, aunque su comportamiento fue menos explosivo que el del Nasdaq.
El Dow Jones ganó 0,28% durante la semana. En el gráfico H4 adjunto, el índice termina en 51.850,02 puntos y presenta un RSI de 57,36.
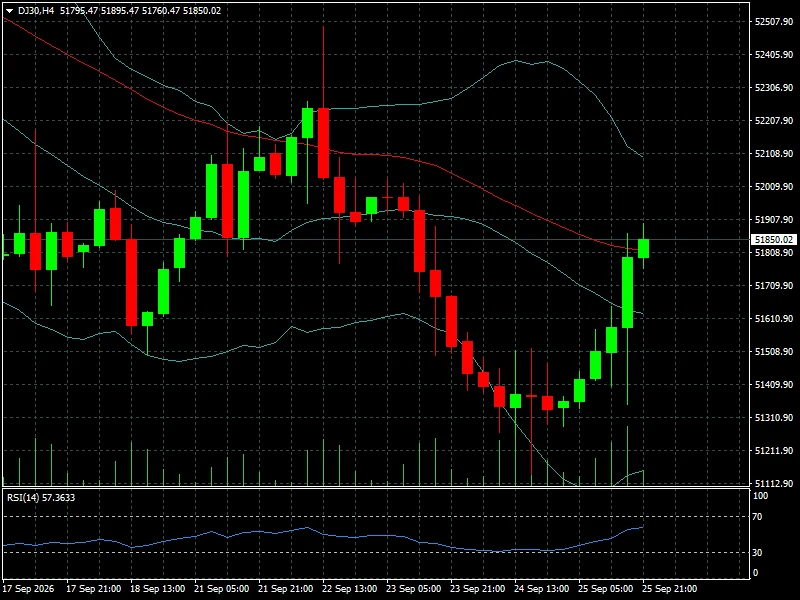
La recuperación desde la zona de 51.300-51.400 mejora el comportamiento de corto plazo, pero el índice todavía se encuentra por debajo de la zona de 52.100-52.300, donde encontró resistencia durante las sesiones anteriores.
Europa mantiene una recuperación más moderada
Europa terminó la semana con un comportamiento positivo, aunque menos intenso que Wall Street. El Euro Stoxx 50 ganó 0,99%, el DAX 0,41%, el FTSE 100 0,34% y el CAC 40 0,16%. El IBEX 35 fue uno de los mejores índices europeos, con una ganancia semanal de 0,95%.
El gráfico H4 del Euro Stoxx 50 muestra un precio de 6.338,74 puntos y un RSI de 58,57.
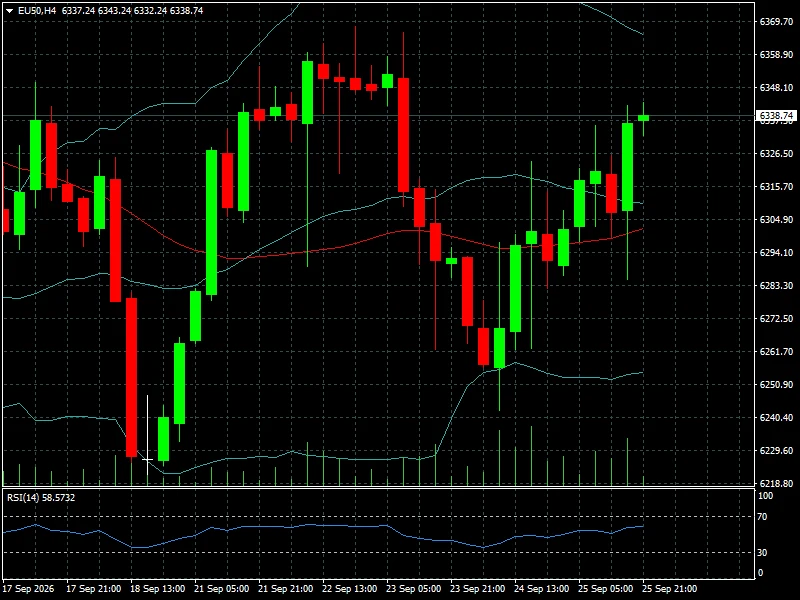
El índice consiguió recuperar terreno después de haber descendido hacia la zona de 6.260 puntos, pero todavía enfrenta resistencia alrededor de 6.360-6.370.
La recuperación de los índices europeos coincidió con una moderación del petróleo hacia el cierre, factor que redujo temporalmente las preocupaciones inflacionarias. Reuters señaló que la caída del crudo ayudó a estabilizar los mercados de bonos y favoreció a las acciones al final de la semana.
Esta dinámica resulta importante para Europa porque un petróleo elevado tiene un impacto directo sobre inflación, consumo y expectativas de política monetaria. Por eso, el comportamiento del petróleo y las tasas continuará siendo una variable transversal para los índices europeos.
Asia muestra una divergencia más profunda
La fotografía cambia considerablemente en los índices asiáticos. El Nikkei 225 fue uno de los grandes ganadores de la semana, con una suba de 2,07%, mientras el KOSPI avanzó 2,71% y el índice Taiwan Weighted ganó 1,79%.
China, en cambio, mostró debilidad. El Shanghai Composite perdió 0,60%, el Hang Seng 0,97%, el China A50 1,14% y el SZSE Component 2,37%.
El gráfico H4 del China A50 muestra un precio de 14.207 puntos y un RSI de 32,39.
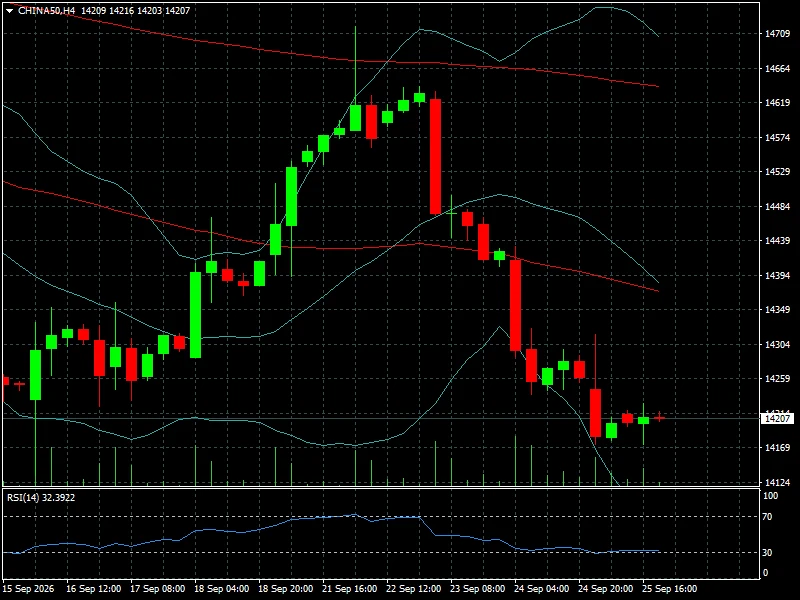
La lectura refleja una estructura claramente más débil que la observada en Wall Street. El índice llegó a superar los 14.600 puntos durante la semana, pero posteriormente aceleró la corrección y terminó cerca de los mínimos recientes.
El principal soporte técnico se encuentra alrededor de 14.170-14.200 puntos. Una pérdida de esa zona podría mantener la presión sobre el índice, mientras que una recuperación de 14.300-14.400 sería necesaria para comenzar a modificar el comportamiento de corto plazo.
La debilidad china contrasta con la fortaleza de los mercados tecnológicos asiáticos. El avance del KOSPI y Taiwán refleja, en parte, el mismo fenómeno observado en Estados Unidos: los inversores continúan concentrando capital en compañías vinculadas con semiconductores e inteligencia artificial.
Russell 2000: la otra cara de Wall Street
El Russell 2000 terminó la semana con una caída de 0,80%, pese al comportamiento positivo de los grandes índices estadounidenses.
El gráfico H4 muestra al índice en 2.838,10 puntos, con un RSI de 39,89.
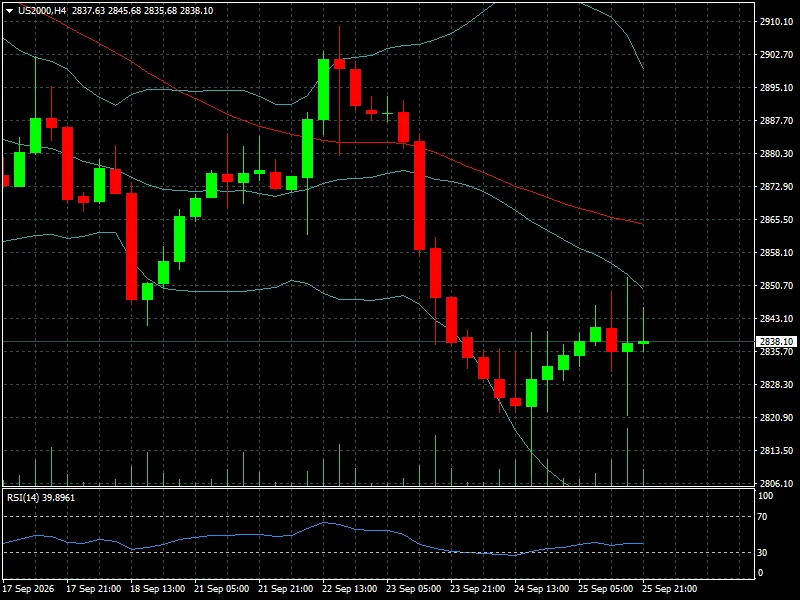
La estructura continúa siendo más débil que la del Nasdaq y el Dow, después de una caída desde la zona de 2.900 puntos.
La divergencia resulta relevante porque las small caps son especialmente sensibles al costo del financiamiento y a las condiciones crediticias domésticas. Mientras las grandes tecnológicas pueden continuar beneficiándose de expectativas de crecimiento relacionadas con inteligencia artificial, las empresas pequeñas tienen una exposición mayor a tasas y condiciones financieras.
La zona de 2.820-2.810 constituye el soporte inmediato, mientras que 2.850-2.860 aparece como primera resistencia. La recuperación de esta última área sería necesaria para reducir la presión bajista de corto plazo.
Lectura técnica y sentimiento
La estructura global sigue siendo positiva para los grandes índices estadounidenses, pero con una concentración creciente. El Nasdaq presenta la mayor fortaleza, acompañado por el impulso de inteligencia artificial y semiconductores. El S&P 500 mantiene una estructura sólida, mientras el Dow avanza con mayor moderación.
La situación cambia en small caps y China. El Russell 2000 mantiene un RSI inferior a 40 y China A50 se aproxima a zona de sobreventa con un RSI de 32,39. Estas lecturas no implican necesariamente un giro inmediato, pero muestran que la presión vendedora ha sido considerablemente mayor en esos segmentos.
El comportamiento de los bonos será decisivo. La semana demostró que el mercado puede sostener acciones tecnológicas incluso con el Treasury a 10 años cerca de 5,2%, pero también que un nuevo aumento de los rendimientos puede provocar una rápida reevaluación de las valoraciones. Reuters informó que el rally de Wall Street del viernes estuvo acompañado por entusiasmo por la inteligencia artificial, pese a las preocupaciones por petróleo y rendimientos.
Por eso, el escenario actual no es simplemente de risk-on. Se parece más a una rotación selectiva hacia crecimiento y tecnología. La tecnología continúa resistiendo mientras el mercado ajusta expectativas, pero la amplitud del mercado todavía requiere confirmación.
Qué observar la próxima semana
El calendario estadounidense volverá a concentrar la atención. El martes 29 de septiembre se publicará el informe JOLTS de ofertas de empleo de agosto. El jueves 1 de octubre llegarán las solicitudes iniciales de subsidios por desempleo y el ISM manufacturero. El viernes 2 se conocerá el informe oficial de empleo de septiembre.
Estos datos serán particularmente relevantes después de que la Fed llevara las tasas al rango de 3,75%-4,00%. Un mercado laboral resistente podría mantener elevada la expectativa de nuevas subidas, mientras que señales de enfriamiento podrían reducir la presión sobre los rendimientos.
También será importante observar el comportamiento del dólar y del Treasury. Una combinación de dólar fuerte y rendimientos superiores al 5% podría limitar la expansión de los múltiplos bursátiles, especialmente en tecnología.
En Europa, los inversores seguirán la evolución de las tasas, el petróleo y las señales económicas regionales. En Asia, el foco estará sobre China, donde la debilidad mostrada por el China A50 y otros índices contrasta con el desempeño de Japón, Corea del Sur y Taiwán.
Finalmente, el petróleo seguirá siendo un catalizador transversal. Cualquier escalada adicional del conflicto en Oriente Medio podría reintroducir presión inflacionaria y elevar nuevamente los rendimientos, mientras una normalización del suministro tendría el efecto contrario sobre las expectativas de inflación.
Conclusión FyM
La semana dejó un cambio importante en la composición del mercado: Wall Street volvió a avanzar, pero el impulso estuvo fuertemente concentrado en tecnología e inteligencia artificial. El Nasdaq ganó 2,06%, mientras el S&P 500 avanzó 1,21% y el Dow apenas 0,28%. Al mismo tiempo, el Russell 2000 cayó 0,80% y China mantuvo una trayectoria negativa.
El mercado está descontando que las empresas vinculadas con inteligencia artificial pueden continuar generando crecimiento suficiente para sostener sus valoraciones incluso con tasas elevadas. Sin embargo, el Treasury a 10 años cerca de 5,16% introduce un límite relevante para esa narrativa.
Para los próximos días, las referencias técnicas serán 30.500-30.735 en NAS100, 51.400-52.300 en Dow Jones, 2.820-2.860 en Russell 2000, 6.300-6.370 en Euro Stoxx 50 y 14.170-14.400 en China A50. Sobre esos niveles, el dato más importante será si empleo, inflación y rendimientos confirman o contradicen las expectativas que actualmente sostienen a Wall Street.