Acciones cierre semanal: la tecnología resiste mientras el mercado ajusta expectativas
— Equipo Editorial
La semana que termina dejó un mercado de acciones marcado por la tensión entre inflación, petróleo y tasas de interés. Wall Street cerró con fuertes divergencias: el Dow Jones perdió 1,70% semanal, el S&P 500 retrocedió 0,09%, mientras el Nasdaq avanzó 0,72%; dentro del universo corporativo, la tecnología mantuvo mayor resistencia, aunque compañías como Netflix cayeron 7,25%. El movimiento estuvo condicionado por la subida de tasas de la Reserva Federal, el rendimiento del Treasury a 10 años cerca del 5% y un petróleo que llegó a superar los US$100 por barril. De cara a la próxima semana, el comportamiento de los rendimientos, el crudo, el dólar y la capacidad de las empresas tecnológicas para sostener sus valoraciones serán las variables centrales.
La sensación predominante fue de cautela, pero no de liquidación generalizada. El mercado comenzó la semana bajo presión después de que el petróleo alcanzara niveles elevados y los rendimientos de los bonos estadounidenses subieran con fuerza. El martes, el S&P 500 cayó 0,45%, el Nasdaq 0,78% y el Dow Jones 0,63%, mientras el rendimiento del Treasury a 10 años superaba el 5%.
El escenario cambió parcialmente hacia el cierre. La moderación del petróleo y el retroceso temporal de los rendimientos permitieron una recuperación de las acciones de crecimiento. Reuters señaló que el Nasdaq y el S&P 500 terminaron el viernes con avances, apoyados especialmente por los semiconductores, aunque el Dow registró su peor semana desde marzo.
La fotografía, por tanto, no es la de un mercado que haya abandonado las acciones, sino la de una rotación hacia compañías y sectores capaces de mantener crecimiento incluso bajo condiciones financieras más exigentes. La publicación de NASDAQ: petróleo y tasas dan oxígeno a la tecnología ya mostraba esta sensibilidad: cuando caen simultáneamente el crudo y los rendimientos, las acciones tecnológicas recuperan rápidamente terreno.
Semana en perspectiva
El principal acontecimiento macroeconómico fue la decisión de la Reserva Federal. El banco central estadounidense elevó su tasa de referencia en 25 puntos básicos, hasta 3,75%-4,00%, en un movimiento ampliamente esperado por el mercado. La señal relevante fue que la inflación continúa elevada y que la política monetaria seguirá dependiendo de la evolución de los precios y de la actividad económica.
La consecuencia inmediata fue un incremento de la sensibilidad de las acciones a los rendimientos de los bonos. El Treasury a 10 años llegó a superar el 5%, mientras el bono a dos años alcanzó 4,741%. Para las empresas de crecimiento, particularmente las tecnológicas, el nivel de las tasas continúa siendo determinante porque modifica la valoración de los flujos de beneficios futuros.
El petróleo añadió una segunda fuente de presión. Durante la semana, el Brent llegó a aproximarse a US$110, mientras el WTI se mantuvo alrededor de US$100. Las preocupaciones sobre interrupciones del suministro asociadas al conflicto en Oriente Medio elevaron la prima energética y volvieron a introducir un riesgo inflacionario adicional.
La situación comenzó a relajarse cuando aparecieron señales de una posible recuperación de parte de la capacidad logística saudí y China pidió a Irán contener los ataques de los hutíes. El retroceso del petróleo permitió que los rendimientos cedieran y favoreció un rebote de Wall Street.
El Banco de Japón añadió otra variable relevante al escenario global. El BoJ elevó su tasa hasta 1,25%, el nivel más alto en décadas, mientras dos miembros del consejo votaron en contra de la decisión. La reacción del yen fue particularmente significativa porque el mercado interpretó el resultado como una señal de que el proceso de normalización monetaria japonesa podría no acelerarse inmediatamente.
Esta combinación de bancos centrales más restrictivos, petróleo elevado y rendimientos estadounidenses próximos al 5% configura un entorno menos favorable para una expansión indiscriminada de los múltiplos bursátiles.
Comportamiento del mercado de acciones
La divergencia dentro de Wall Street fue uno de los rasgos más importantes de la semana. El Nasdaq avanzó 0,72%, frente a una caída de 1,70% del Dow Jones. El S&P 500 prácticamente no se movió en términos semanales, con un descenso de 0,09%.
La diferencia refleja la mayor capacidad de resistencia de las compañías vinculadas a tecnología, semiconductores e inteligencia artificial frente a segmentos más sensibles al ciclo económico y al coste de financiación.
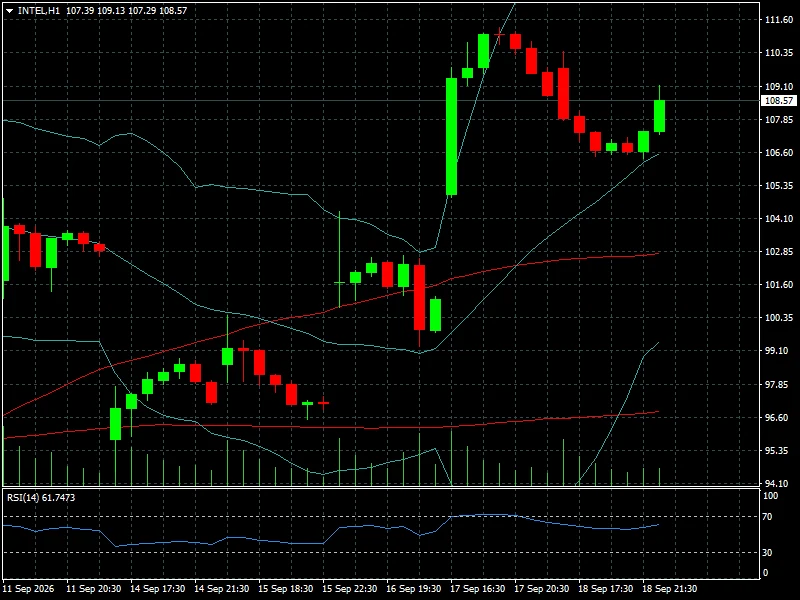
Nvidia terminó la semana en 222,06 dólares, con una subida semanal de 1,73%. Intel cerró en 108,57 dólares en la gráfica H1 y acumuló una ganancia semanal de 5,54%.
SK hynix terminó en 187,50 dólares, con un avance diario de 2,46%, aunque su balance semanal fue de -1,35%.
Entre las compañías con peor comportamiento destacó Netflix. La acción terminó la semana en 71,75 dólares según la gráfica H1, frente a una caída semanal de 7,25% y mensual de 10,51%.
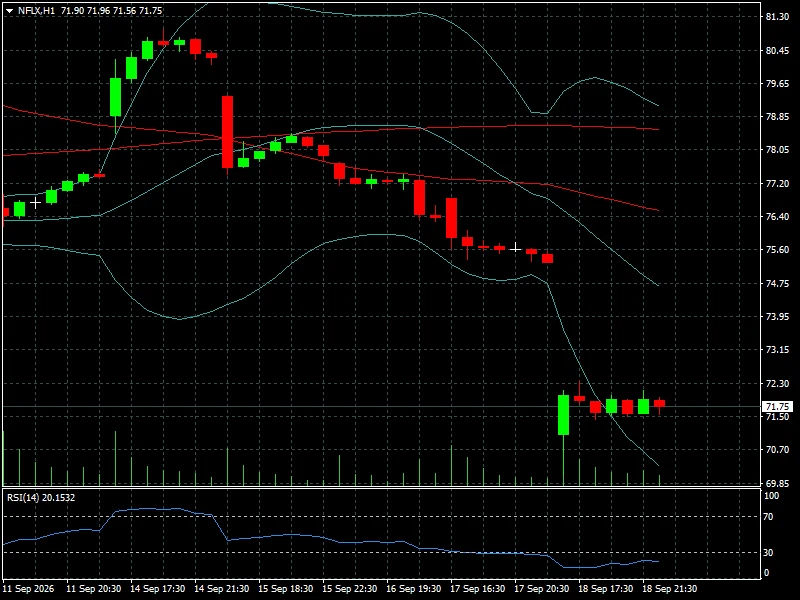
El deterioro técnico fue mucho más pronunciado que el observado en los grandes índices.
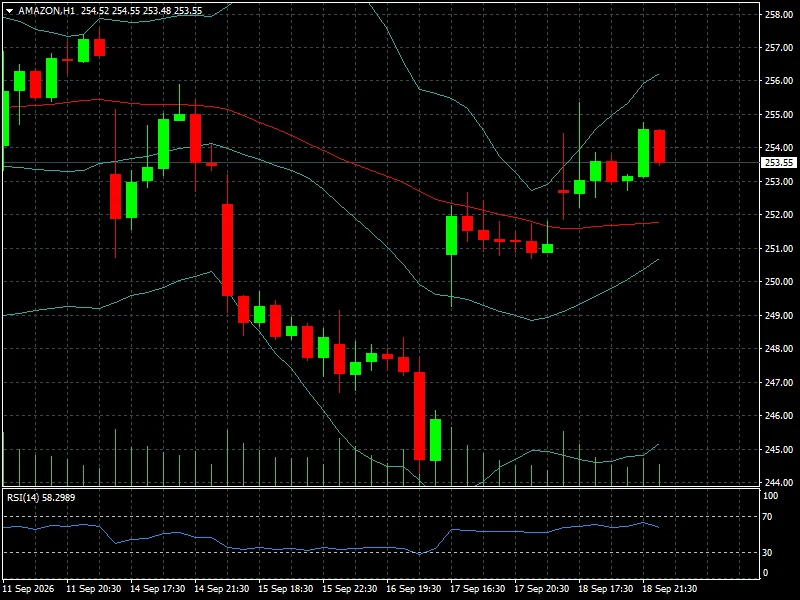
Amazon también mostró una evolución más estable. La cotización de la gráfica H1 se encuentra en 253,55 dólares, mientras la acción acumuló una variación semanal de 1,20% negativa y mensual de 4,56% negativa.
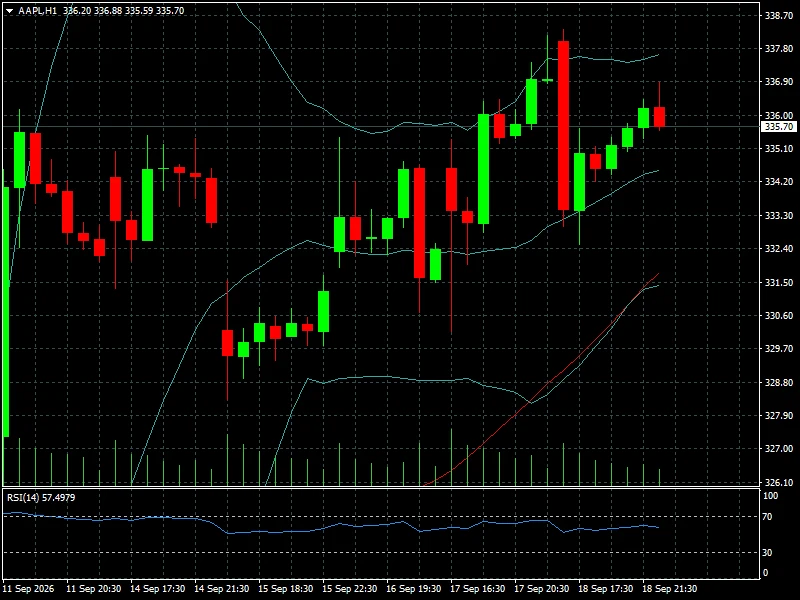
Apple cerró la gráfica H1 en 335,70 dólares. En la tabla semanal registra una ganancia de 1,16%, aunque el último día terminó con una variación de -0,26%.
La compañía estuvo además en el centro de la atención corporativa por el lanzamiento de su nueva generación de productos, un factor que mantuvo el foco del mercado sobre las perspectivas de demanda y crecimiento.
Intel presenta una estructura diferente. El precio es de 108,57 dólares y el balance semanal alcanza +5,54%, mientras el rendimiento mensual llega a +17,07%. La evolución muestra una recuperación considerablemente más fuerte que la del conjunto del mercado tecnológico.
También sobresalió Strategy, con una ganancia semanal de 17,52% y diaria de 16,39%, en un movimiento estrechamente vinculado al comportamiento de los activos relacionados con criptomonedas. Robinhood Markets avanzó 6,44% en la semana y 9,12% durante la última sesión.
En contraste, CoreWeave cayó 8,60% semanal, Broadcom perdió 1,21% y Microsoft retrocedió 0,37%. Tesla terminó con una variación semanal de -0,32%, mientras Alphabet A avanzó 3,26%.
El patrón confirma que el mercado no está premiando simplemente a todo el sector tecnológico. La selección dentro del segmento se ha vuelto mucho más importante.
Lectura técnica y sentimiento
Las cuatro acciones acompañadas por gráficos muestran estructuras muy diferentes.
Amazon presenta una recuperación de corto plazo después de haber marcado un mínimo cercano a 244 dólares en la estructura observada. El precio de 253,55 dólares se ubica por encima de la media móvil principal visible en la gráfica y el RSI(14) se encuentra en 58,30. Esto refleja una recuperación del impulso, aunque todavía existe resistencia en la zona de 255-256 dólares.
La situación de Netflix es considerablemente más débil. El precio de 71,75 dólares se encuentra próximo a los mínimos recientes y claramente por debajo de las medias móviles visibles. El RSI(14) marca 20,15, una lectura técnicamente asociada a una situación de sobreventa. Esto no implica por sí mismo un cambio de tendencia: mientras el precio permanezca por debajo de las medias y no recupere zonas de resistencia, la estructura de corto plazo continúa siendo vulnerable.
Apple presenta una configuración más equilibrada. Con 335,70 dólares, el precio permanece por encima de la media móvil de mayor plazo observada en la gráfica y cerca de la zona media-superior de las bandas de Bollinger. El RSI(14), en 57,50, muestra un impulso positivo pero todavía alejado de niveles extremos.
Intel ofrece la estructura técnica más firme de las cuatro. La cotización de 108,57 dólares se encuentra por encima de sus principales medias móviles y el RSI(14) alcanza 61,77. La zona de 109-111 dólares aparece como referencia inmediata, mientras que una pérdida del área de 106-107 dólares modificaría el impulso de corto plazo.
El sentimiento general, sin embargo, continúa dependiendo de variables externas a las propias compañías. La semana demostró que un movimiento de apenas unos puntos básicos en los rendimientos puede modificar rápidamente la valoración de las acciones de crecimiento. Por ello, el análisis técnico de cada compañía debe complementarse con el comportamiento del Treasury, el petróleo y el dólar.
También resulta relevante el comportamiento de los activos de riesgo alternativos. El bitcoin mostró una recuperación durante la semana, mientras varias acciones vinculadas al ecosistema cripto registraron fuertes avances. Esta correlación puede seguir influyendo en compañías como Robinhood y Strategy.
Qué observar la próxima semana
La próxima semana comienza con el mercado intentando determinar si la caída reciente de los rendimientos y del petróleo representa un cambio de tendencia o simplemente una pausa dentro de un escenario todavía inflacionario.
El primer foco estará nuevamente en la Reserva Federal. Después de la subida hasta 3,75%-4,00%, cualquier comentario de funcionarios del banco central será evaluado en función de la posibilidad de nuevos incrementos y del tiempo durante el cual las tasas permanecerán elevadas.
El segundo factor será el petróleo. Mientras el Brent y el WTI permanezcan en torno o por encima de US$100, el mercado tendrá dificultades para eliminar completamente el riesgo inflacionario. Una nueva interrupción del suministro podría volver a impulsar los rendimientos y presionar las valoraciones bursátiles.
También habrá que seguir la reacción del mercado al nuevo régimen monetario japonés. La subida del BoJ hasta 1,25% introduce una nueva referencia para los flujos internacionales de capital y puede afectar especialmente a compañías y sectores sensibles a los movimientos del yen.
En el frente corporativo, la atención continuará concentrada en inteligencia artificial, semiconductores y las perspectivas de inversión de las grandes tecnológicas. El comportamiento de Nvidia, Intel, Amazon, Apple y otras compañías de megacapitalización permitirá evaluar si la recuperación reciente tiene suficiente amplitud o continúa dependiendo de un grupo reducido de acciones.
Para los operadores de corto plazo, los niveles técnicos también serán relevantes. En Amazon, la zona de 255-256 dólares constituye una primera referencia al alza; en Netflix, la recuperación de 75-76 dólares sería necesaria para comenzar a modificar la estructura bajista observada; Apple deberá sostener la zona de 333-335 dólares; mientras Intel enfrenta una referencia inmediata alrededor de 109-111 dólares.
Conclusión FYM
La principal transformación de esta semana fue el paso de un mercado dominado por expectativas de crecimiento a uno en el que petróleo, inflación y tasas volvieron a determinar la valoración de las acciones. La subida de la Fed y el Treasury cerca del 5% limitaron al conjunto de Wall Street, pero la tecnología consiguió mantener una mayor resistencia, especialmente en semiconductores.
Los datos muestran una rotación clara dentro del propio mercado. Nvidia avanzó 1,73% semanal, Intel 5,54% y Alphabet 3,26%, mientras Netflix perdió 7,25%, CoreWeave 8,60% y Broadcom 1,21%. La dispersión entre compañías confirma que el mercado está diferenciando cada vez más entre crecimiento, valoración y sensibilidad a las tasas.
Las gráficas de Amazon, Netflix, Apple e Intel también muestran que el panorama técnico no es homogéneo: Amazon y Apple conservan estructuras de recuperación, Intel presenta un impulso más firme y Netflix permanece bajo presión pese a una lectura de RSI en niveles de sobreventa.
El mercado comienza la nueva semana, por tanto, sin una señal única. Está descontando una política monetaria más restrictiva, pero también está reaccionando rápidamente ante cualquier alivio procedente del petróleo y de los rendimientos. Para traders e inversores, la variable decisiva durante los próximos días será la interacción entre petróleo, Treasury y expectativas de tasas. Si los rendimientos vuelven a superar con claridad el 5% mientras el crudo permanece elevado, las acciones de crecimiento volverán a enfrentar presión. Si ambos factores se moderan, el espacio para una recuperación más amplia de Wall Street seguirá abierto.