Mercados globales: dólar y tasas dominan la apertura mientras Francia, petróleo y Brasil elevan el riesgo
— Equipo Editorial
Los mercados globales comienzan la semana con una contradicción central: el débil empleo de EE.UU. redujo las probabilidades de una subida de la Fed en octubre, pero no debilitó al dólar, mientras los rendimientos de largo plazo siguen elevados y Europa enfrenta mayor tensión fiscal. A esto se suman el Brent sobre US$100, la incertidumbre en Ormuz, el deterioro fiscal de Francia y el resultado electoral de Brasil, que lleva a Flávio Bolsonaro y Lula al balotaje del 25 de octubre.
La semana anterior dejó, por tanto, una señal distinta a la que sugería el NFP por sí solo. Las acciones estadounidenses terminaron relativamente resistentes, mientras los bonos atravesaron una de sus peores fases del año y el dólar ganó terreno frente al euro. El mercado dejó de operar únicamente la expectativa de la Fed y comenzó a incorporar una prima más estructural por inflación, déficit fiscal y riesgo energético.
La apertura del lunes confirma esa transición. El foco ya no está exclusivamente en si la Fed subirá o no las tasas en octubre. La pregunta más importante es si el descenso del empleo puede traducirse en menores rendimientos, o si la inflación energética, la oferta de deuda y los riesgos fiscales seguirán manteniendo elevada la prima por plazo. Esa diferencia será determinante para el dólar, el oro, Nasdaq y los mercados emergentes.
Mercados en perspectiva
Energía
El petróleo terminó la semana anterior con una divergencia significativa. El Brent cerró el viernes en US$102,25 y acumuló una subida semanal marginal de 0,11%, mientras el WTI terminó en US$91,11, con una caída semanal de 1,6%. La corrección del WTI fue más profunda porque el mercado empezó a descontar una recuperación parcial de los flujos de crudo desde Oriente Medio y la liberación coordinada de reservas de emergencia.
La situación cambió nuevamente durante la apertura del lunes. En el gráfico, el WTI se ubica en US$90,35, después de haber encontrado vendedores en la zona de US$91,7.
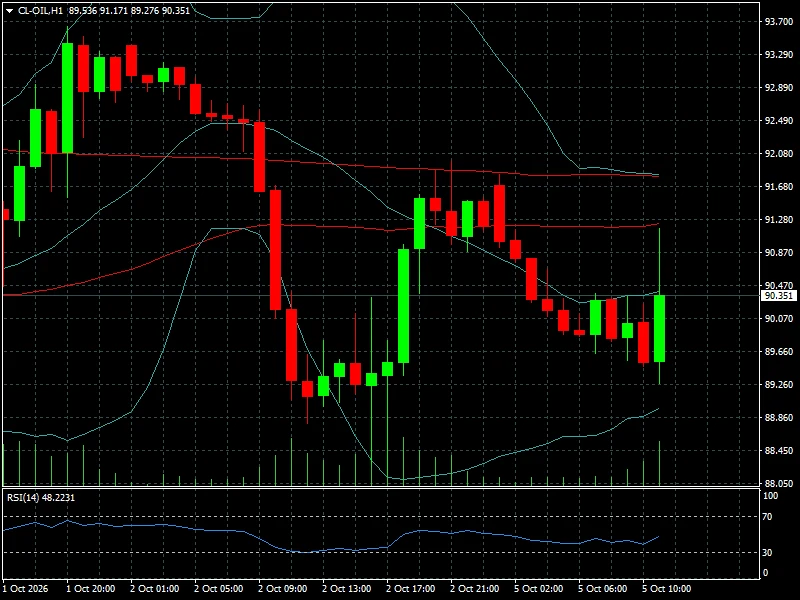
El Brent continúa por encima de US$100, alrededor de US$102,38 en la referencia de mercado disponible.
La lectura fundamental es más compleja que una simple caída del crudo. Los flujos de petróleo desde Oriente Medio se han recuperado, pero el sistema energético continúa enfrentando problemas logísticos, elevados costos de transporte y restricciones en productos refinados. El tránsito de crudo por Ormuz ha mejorado sustancialmente, pero los ataques a buques y los problemas de refinación mantienen elevada la vulnerabilidad del mercado.
Además, el G7 acordó liberar 100 millones de barriles de diésel y otros productos mediante mecanismos coordinados con la IEA. Esa medida reduce el riesgo de un déficit inmediato, pero también confirma que el mercado está enfrentando un problema particularmente sensible en los derivados, sobre todo el diésel.
La variable crítica para esta semana será, por tanto, Ormuz. Una normalización progresiva de los flujos puede continuar retirando prima geopolítica del Brent. Una nueva interrupción podría devolver rápidamente al petróleo a una dinámica alcista y volver a trasladar presión hacia inflación y rendimientos.
Metales
El oro cerró la semana anterior bajo presión. Reuters situó el metal spot en US$4.140,06 el viernes, con una caída aproximada de 3,4% semanal, afectado por la fortaleza del dólar y el incremento de los rendimientos de los Treasuries.
La paradoja es relevante: el contexto geopolítico continúa siendo favorable para los activos refugio, pero el oro no está reaccionando como un refugio tradicional porque el shock energético también incrementa las expectativas de inflación y mantiene elevada la posibilidad de tasas altas durante más tiempo.
Al inicio de esta semana, el XAU/USD cotiza en US$4.165,07.
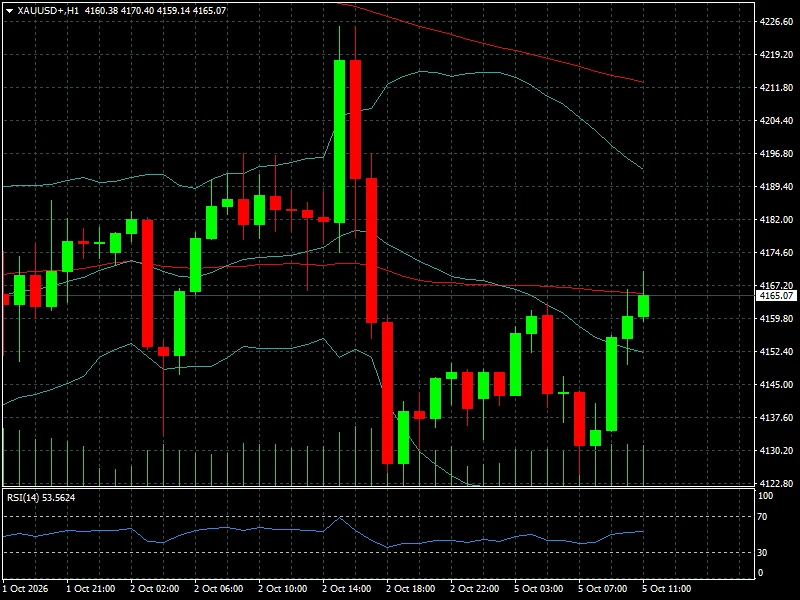
Técnicamente, el rebote desde la zona de US$4.130 permite una recuperación inicial, pero el metal continúa por debajo de una zona de resistencia situada aproximadamente entre US$4.189 y US$4.212.
La plata muestra mayor fortaleza relativa: la referencia se encuentra en US$61,78, con una subida diaria de aproximadamente 2,3%. El cobre también avanza, alrededor de US$6,61 por libra. Esa divergencia sugiere que los metales industriales están recibiendo una lectura algo más constructiva de crecimiento y demanda, mientras los metales preciosos continúan dominados por las tasas reales y el dólar.
La pregunta para esta semana será si el retroceso de los rendimientos después del NFP es suficiente para devolver al oro una demanda más consistente. Mientras el Treasury 10Y permanezca cerca del 5%, el costo de oportunidad seguirá siendo un obstáculo.
Forex
El dólar llega a la nueva semana con una fortaleza que, a primera vista, resulta paradójica después del NFP. Las nóminas estadounidenses aumentaron apenas 29.000 en septiembre, frente a 90.000 esperadas, mientras el desempleo subió a 4,2% y los salarios avanzaron solo 0,1% mensual. El mercado redujo la probabilidad de una subida de tasas en octubre a menos del 20%, desde 64% la semana anterior.
Sin embargo, el dólar encontró apoyo en otro canal: los rendimientos de largo plazo y la debilidad del euro.
El EUR/USD se encuentra en 1,12107, con una pérdida semanal de 1,38%.
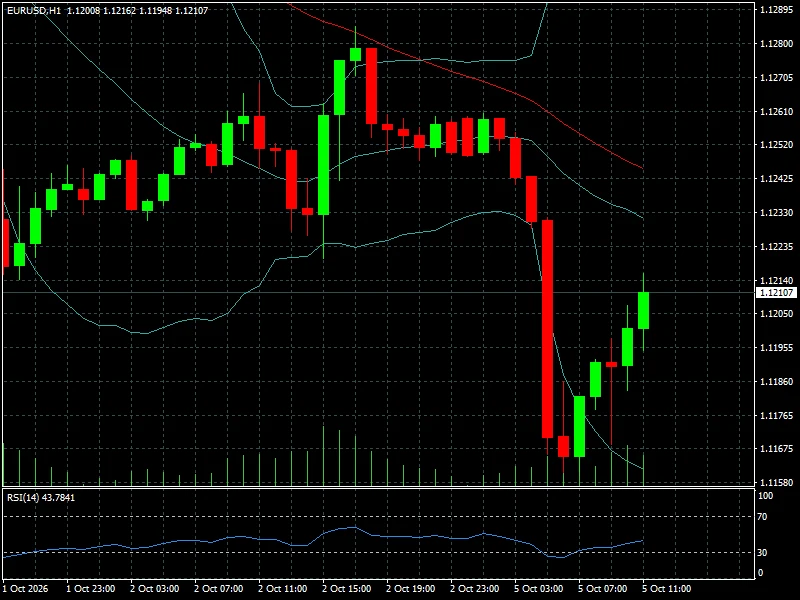
El gráfico muestra una recuperación desde la zona de 1,1160, pero todavía dentro de una estructura bajista de corto plazo. El mercado está particularmente pendiente del soporte de 1,1158 y de la resistencia de 1,1240-1,1250.
La presión sobre el euro ya no proviene solamente del diferencial monetario con Estados Unidos. Francia se ha convertido en un factor propio. El spread entre los bonos franceses y alemanes a diez años llegó a superar los 150 puntos básicos, máximo desde 2011, mientras el mercado cuestiona la capacidad de París para estabilizar sus cuentas públicas.
El yen presenta una dinámica diferente. USD/JPY se encuentra cerca de 157,85, con una variación semanal de +0,29%. La moneda japonesa recibe apoyo por las expectativas de nuevas subidas del BoJ, aunque los elevados rendimientos globales y las preocupaciones fiscales de Japón continúan limitando una recuperación más profunda del yen. Reuters señaló además que los rendimientos japoneses de largo plazo han alcanzado máximos históricos recientes.
Entre las monedas emergentes destaca Brasil. El USD/BRL aparece en 5,24806, con una variación semanal de -0,19%.
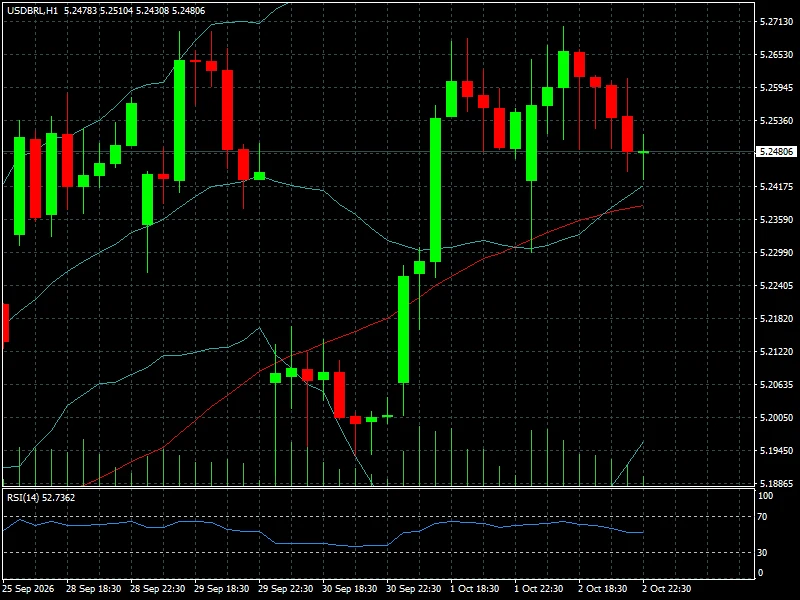
El movimiento implica una apreciación moderada del real, pero el resultado electoral introduce un catalizador nuevo: Flávio Bolsonaro obtuvo aproximadamente 47% de los votos válidos frente a cerca de 45% de Lula y superó ampliamente las expectativas de las encuestas.
La primera reacción esperada del mercado brasileño es positiva para el real y el Ibovespa, aunque la segunda vuelta introduce tres semanas de elevada incertidumbre política y fiscal. La dirección del BRL dependerá ahora de cómo evolucionen las encuestas, las alianzas y las expectativas sobre la política económica de ambos candidatos.
Renta variable
La renta variable estadounidense terminó la semana anterior con una resistencia que contrasta con la presión sufrida por los bonos. El S&P 500 cerró el viernes en 7.722,72 puntos, con una caída semanal de 0,27%; el Nasdaq terminó en 27.190,86, con una ganancia semanal de 0,45%, mientras el Dow Jones perdió 1,26%. El Russell 2000 retrocedió 0,16%.
La composición del movimiento es más importante que el resultado agregado. Tecnología consiguió resistir mejor, mientras sectores más sensibles al costo de financiación quedaron bajo presión. El Nasdaq sigue beneficiándose de la expectativa de inversión en inteligencia artificial, pero su elevada valoración hace que el comportamiento del Treasury 10Y sea cada vez más importante.
La semana anterior el Treasury 10Y alcanzó 5,34%, máximo desde 2002, antes de cerrar alrededor de 5,277%. La combinación entre rendimientos elevados y una bolsa cercana a máximos históricos constituye una de las principales tensiones del mercado actual.
La apertura del lunes, sin embargo, muestra una primera señal de recuperación del apetito por riesgo. El S&P 500 avanza 0,73%, el Nasdaq 1,19%, el Dow Jones 0,49% y el Russell 2000 0,94%. Asia también comenzó con un tono favorable: el Nikkei avanzó alrededor de 2,45%.
La lectura es clara: los inversores están interpretando inicialmente el NFP débil como una reducción del riesgo de una subida inmediata de la Fed, no como una señal de recesión. Esa interpretación podría cambiar si los próximos datos comienzan a mostrar un deterioro más pronunciado del crecimiento.
Criptoactivos
Bitcoin llega a la apertura con una recuperación moderada. El gráfico muestra BTC/USD en US$86.216,86, después de haber alcanzado aproximadamente US$86.650 y haber corregido posteriormente hacia US$85.500.
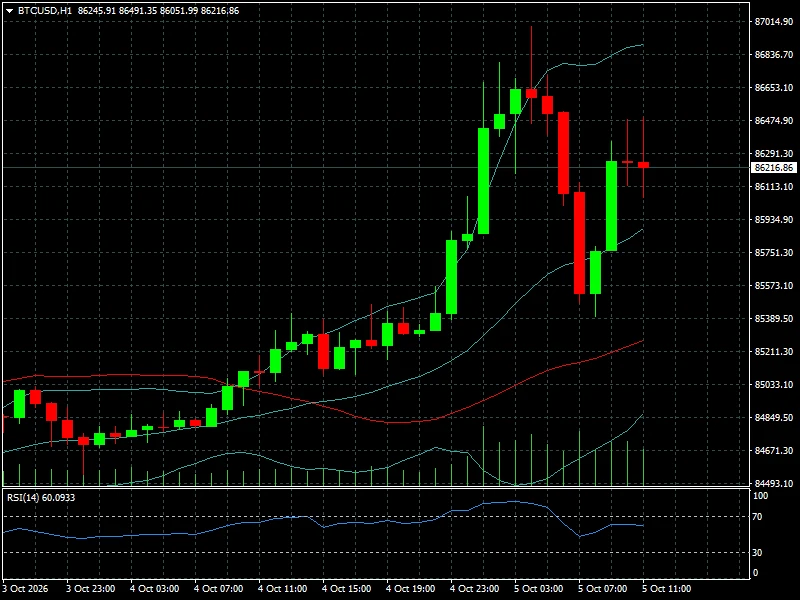
El activo mantiene una estructura técnica todavía constructiva en el gráfico horario: el precio se encuentra por encima de la media de referencia y el RSI se ubica alrededor de 60. Sin embargo, la zona de US$86.650-87.000 representa una resistencia inmediata, mientras que US$85.500 aparece como primer soporte relevante.
La subida de aproximadamente 1,33% observada en la tabla de mercado refuerza la lectura de que Bitcoin está reaccionando favorablemente al descenso de las probabilidades de una subida de la Fed en octubre. Su comportamiento sigue siendo más cercano al de un activo de riesgo de alta beta que al de un refugio tradicional.
Esto constituye una divergencia interesante frente al oro. Mientras el metal precioso continúa condicionado por el nivel de los rendimientos, Bitcoin está aprovechando parcialmente la expectativa de condiciones monetarias menos restrictivas.
Bitcoin y su sensibilidad a tasas, dólar y NFP en Forex y Mercados
Contexto macroeconómico y geopolítico
La narrativa macroeconómica de la semana puede resumirse en una tensión entre dos fuerzas.
Por un lado, Estados Unidos muestra señales claras de enfriamiento laboral. El NFP de 29.000 empleos, el desempleo de 4,2% y el crecimiento salarial de apenas 0,1% mensual reducen la urgencia de una subida en octubre. Los mercados ven ahora menos de 20% de probabilidad de un aumento este mes.
Por otro lado, la inflación energética y el mercado de deuda impiden que el mercado construya una narrativa plenamente dovish. El Treasury 10Y alcanzó 5,34% durante la semana anterior, mientras el petróleo continúa en niveles históricamente elevados y Francia enfrenta una ampliación extraordinaria de su prima de riesgo.
La consecuencia es un mercado atrapado entre crecimiento más débil y condiciones financieras todavía restrictivas.
En Europa, el problema se vuelve más complejo. La inflación de la eurozona permanece elevada y el Bundesbank advirtió que el shock energético continúa siendo un riesgo para los precios, aunque todavía no se observen efectos de segunda ronda significativos.
En el frente geopolítico, Ormuz continúa siendo el principal riesgo de cola. Una mejora de los flujos energéticos reduce presión sobre el petróleo; una nueva interrupción tendría exactamente el efecto contrario.
Mercado al inicio de la nueva semana
La apertura está mostrando inicialmente una interpretación favorable del NFP: acciones al alza, menor presión inmediata sobre la Fed y recuperación parcial de activos de riesgo.
Pero el mercado no está completamente en modo risk-on.
El euro continúa bajo presión por Francia, el dólar mantiene una demanda estructural y los rendimientos de largo plazo siguen elevados. El hecho de que una cifra laboral tan débil no haya producido una caída más profunda y sostenida del dólar es una señal importante: el mercado está empezando a valorar al dólar también como activo de refugio frente a riesgos fiscales y geopolíticos globales.
Brasil introduce el otro gran catalizador de la apertura. La ventaja de Flávio Bolsonaro frente a Lula fue considerada una sorpresa frente a las encuestas y los analistas consultados esperan una reacción positiva inicial del real y del Ibovespa.
En los gráficos, cuatro niveles concentran la atención inmediata:
EUR/USD: 1,1158 como soporte y 1,1240-1,1250 como zona de recuperación.
WTI: US$89-90 como soporte y US$91,7-92 como primera resistencia.
Oro: US$4.130 como soporte y US$4.190-4.212 como resistencia.
Bitcoin: US$85.500 como soporte y US$86.650-87.000 como resistencia.
El escenario de corto plazo seguirá dependiendo de una variable superior a todas las demás: el comportamiento del Treasury 10Y.
Qué vigilar durante la semana
El calendario muestra una semana relativamente menos cargada que la anterior, pero con varios eventos capaces de modificar rápidamente las expectativas de tasas.
Lunes 5 de octubre - Estados Unidos. El PMI de servicios de S&P y el ISM no manufacturero serán los primeros datos importantes después del NFP. El consenso del ISM se sitúa en 55,7 frente a 55,4 anterior. Un dato fuerte podría limitar el alivio producido por el NFP y volver a elevar los rendimientos; una sorpresa negativa reforzaría la interpretación de desaceleración.
Miércoles 7 de octubre - Estados Unidos. Las actas de la reunión del FOMC serán el principal evento monetario de la semana. El mercado buscará determinar cuán extendida estaba la preocupación por inflación y cuántos miembros consideran necesaria otra subida antes de terminar 2026. Varios funcionarios siguen contemplando una subida posterior, pese a que octubre perdió probabilidad tras el NFP.
Ese mismo día, los inventarios de crudo de la EIA tendrán especial importancia debido a la sensibilidad actual del mercado energético.
Jueves 8 de octubre - Estados Unidos. Las solicitudes iniciales de subsidio por desempleo tendrán una relevancia superior a la habitual. El mercado viene de un NFP extremadamente débil y necesita comprobar si esa señal comienza a aparecer también en otros indicadores laborales.
Resultados corporativos. La temporada de balances empieza a ganar relevancia. PepsiCo y Delta Air Lines aparecen entre los nombres más importantes del calendario adjunto. La temporada de resultados será uno de los principales tests para determinar si las valoraciones actuales de Wall Street pueden sostenerse frente a rendimientos elevados.
Calendario económico semanal de Forex y Mercados
Conclusión FyM
La semana pasada cambió algo más profundo que la expectativa sobre la Fed. El mercado comenzó a reconocer que la principal amenaza ya no proviene exclusivamente de una política monetaria demasiado restrictiva, sino de la combinación entre inflación energética, déficit fiscal, rendimientos de largo plazo y riesgo político.
El NFP de 29.000 empleos abrió espacio para que la Fed permanezca en pausa en octubre, pero no consiguió eliminar la presión sobre los bonos. Al mismo tiempo, Francia convirtió el riesgo fiscal europeo en un problema de mercado, mientras Brasil introdujo un nuevo foco de volatilidad para los activos latinoamericanos.
La señal más importante para los próximos días será la relación entre petróleo y Treasury. Si el WTI continúa corrigiendo y el 10Y se mantiene por debajo del máximo de 5,34%, el mercado tendrá espacio para ampliar el rebote de acciones, oro, Bitcoin y monedas emergentes. Si el petróleo vuelve a acelerarse y los rendimientos retoman máximos, la narrativa cambiará rápidamente hacia inflación, dólar fuerte y presión sobre los activos de riesgo.
En otras palabras, el NFP redujo el riesgo de una Fed más agresiva en octubre, pero no resolvió el problema que mantiene elevados los rendimientos. La dirección de los mercados esta semana dependerá menos del número de empleos y más de si petróleo y bonos confirman -o invalidan- la interpretación dovish que el mercado hizo del dato laboral.