Calendario económico semanal: la Fed y el empleo vuelven al centro del mercado
— Equipo Editorial
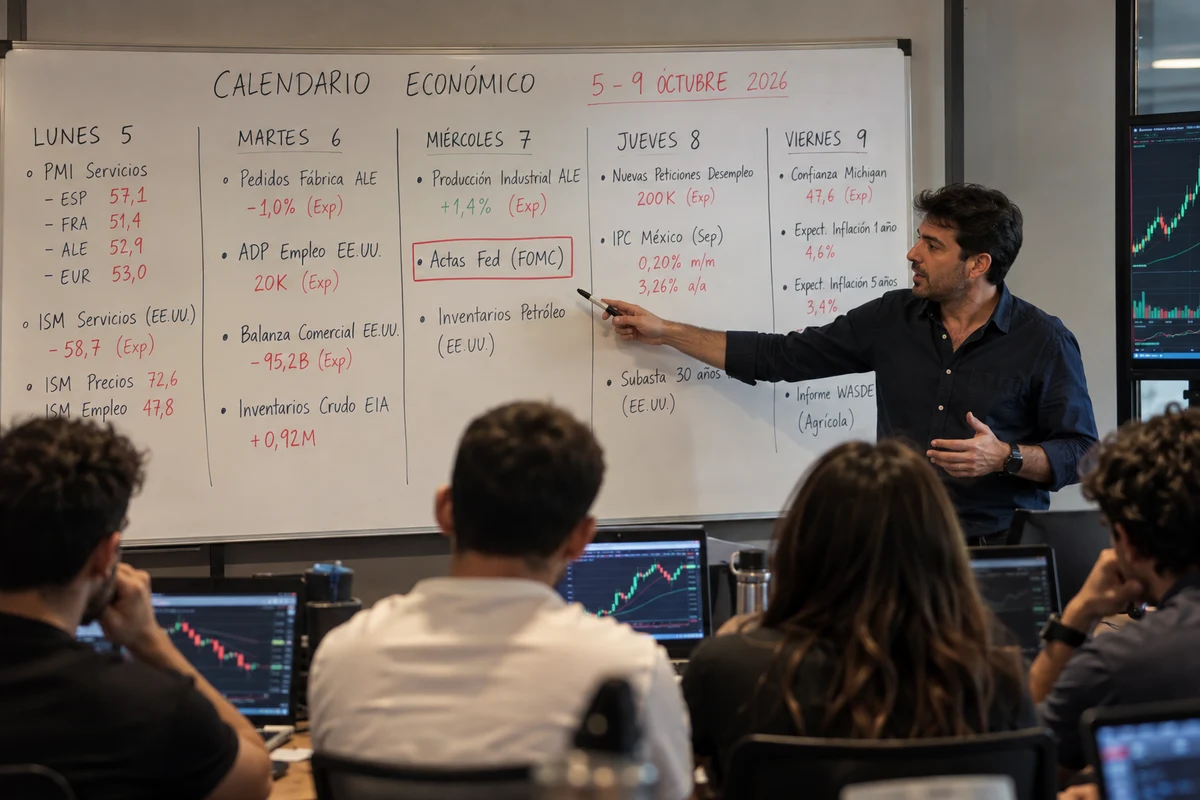
La semana del 5 al 9 de octubre estará marcada por las actas de la Reserva Federal, los indicadores de actividad de Estados Unidos y nuevas señales del mercado laboral, después de que el NFP de septiembre mostrara solo 29.000 nuevos empleos frente a los 90.000 esperados. El dato elevó la cautela sobre la economía estadounidense y redujo las expectativas de una nueva suba de tasas en octubre. Ahora, los inversores buscarán en las actas del FOMC y en los próximos datos de empleo, servicios e inflación señales sobre cuándo podría producirse el próximo movimiento de la Fed.
Una semana con la Fed como principal catalizador
El mercado inicia octubre con una narrativa diferente a la que predominaba hace algunas semanas. El enfriamiento del mercado laboral estadounidense obliga a los inversores a revisar cuánto margen tiene la Reserva Federal para continuar endureciendo la política monetaria.
El viernes, las nóminas no agrícolas mostraron una creación de apenas 29.000 puestos en septiembre, mientras que la tasa de desempleo subió al 4,2%. Además, las revisiones redujeron en 60.000 puestos el empleo combinado de julio y agosto. El crecimiento salarial interanual se moderó al 3,0%.
La reacción inicial fue clara: las expectativas de una suba de tasas en octubre disminuyeron considerablemente y Wall Street cerró la sesión del viernes al alza. El S&P 500 avanzó 0,73%, el Nasdaq 1,19% y el Dow Jones 0,49%, mientras el Russell 2000 ganó 0,9%.
El nuevo escenario deja al dólar y a los rendimientos de los Treasuries particularmente sensibles a cualquier sorpresa macroeconómica durante los próximos días.
Lunes: los servicios abren la semana
El primer gran punto de referencia será el comportamiento del sector servicios. Las cifras previstas muestran un PMI de servicios de Estados Unidos en 58,7 puntos y un PMI compuesto de S&P Global en 58,4.
La atención estará especialmente puesta en el ISM no manufacturero, previsto en 55,7 puntos frente a 55,4 anteriormente. Dentro del indicador, los precios pagados aparecen en 72,6 puntos y el componente de empleo en 47,8.
La combinación es relevante para la política monetaria. Un sector servicios todavía expansivo confirmaría que la economía conserva capacidad de crecimiento, pero un componente de precios elevado podría complicar la interpretación de un mercado laboral que acaba de mostrar señales de deterioro.
En Europa, los PMI de servicios también ofrecerán una primera fotografía de la actividad. España aparece con una previsión de 57,1 puntos frente a 57,8 anterior; Francia, en 51,4; Alemania, en 52,9; y la zona euro, en 53,0. El PMI compuesto de la región se mantiene en 53,1.
La divergencia entre Estados Unidos y Europa seguirá siendo relevante para el dólar frente al euro. Una economía estadounidense que conserve mayor dinamismo relativo podría limitar la recuperación del EUR/USD, mientras que una desaceleración más evidente de los servicios estadounidenses tendría el efecto contrario.
Martes: comercio, empleo y petróleo
El martes concentra varios indicadores capaces de mover divisas y tasas. En Alemania, los pedidos de fábrica de agosto tienen una previsión de caída del 1,0% mensual, después del crecimiento del 2,5% anterior. También se conocerá la producción industrial anual de España, con una referencia previa de 2,3%.
En Estados Unidos, el mercado seguirá el balance comercial de agosto, con un déficit previo de US$95.200 millones frente a US$88.600 millones en la lectura anterior. Las exportaciones habían alcanzado US$310.700 millones y las importaciones US$399.300 millones.
Pero el foco financiero estará probablemente en dos variables. Por un lado, la estimación semanal de empleo de ADP, situada en 20.000 puestos. Por otro, el seguimiento de la actividad estadounidense a través del GDPNow de la Fed de Atlanta, que aparece en 3,7% para el tercer trimestre.
La combinación entre crecimiento y empleo será determinante. El mercado necesita saber si la debilidad del NFP fue una señal de deterioro más amplio o si se trató de una pérdida puntual de impulso.
Ese equilibrio también tendrá consecuencias para los bonos. El calendario contempla una subasta de Treasuries a tres años, mientras que el rendimiento previo del bono estadounidense a 10 años figura en 4,834%. Cualquier movimiento significativo de las tasas puede transmitirse rápidamente al dólar, las acciones tecnológicas y los activos de riesgo.
En paralelo, el mercado energético tendrá su propia referencia. Los inventarios de crudo de la EIA parten de un aumento previo de 0,922 millones de barriles, mientras que las existencias en Cushing habían aumentado 0,553 millones.
El comportamiento del petróleo será especialmente importante para la inflación. FyM ya ha analizado cómo la relación entre petróleo, inflación y tasas puede modificar las expectativas de los bancos centrales.
Miércoles: las actas de la Fed toman el protagonismo
El miércoles será probablemente la jornada más sensible de la semana.
Las actas de la reunión del FOMC de septiembre permitirán conocer con mayor precisión cómo evaluaron los miembros de la Reserva Federal el equilibrio entre inflación y empleo. La publicación está prevista para las 14:00 horas de Washington, según el calendario oficial de la Fed.
El documento adquiere mayor importancia después del último dato laboral. Reuters informó que los mercados ven ahora una probabilidad mucho menor de una nueva suba en octubre, mientras que diciembre aparece como una ventana más relevante para una eventual continuación del ciclo restrictivo.
Por eso, la pregunta central será qué preocupación domina dentro del FOMC: una inflación todavía demasiado elevada o un mercado laboral que empieza a perder fuerza.
Las actas pueden generar movimientos importantes incluso sin modificar formalmente ninguna tasa. Si muestran una Fed más preocupada por el empleo, los rendimientos podrían retroceder y el dólar perder parte de su soporte. Si, en cambio, reflejan preocupación por la inflación y condiciones financieras todavía demasiado laxas, el mercado podría volver a incorporar una política monetaria más restrictiva.
El mismo día también se conocerán los inventarios de petróleo y una subasta de deuda estadounidense a 10 años, cuyo rendimiento previo figura en 4,834%. La combinación entre Treasuries, petróleo y las actas puede generar una sesión particularmente sensible para los mercados.
Jueves: empleo estadounidense y bancos centrales
El jueves vuelve a aparecer el mercado laboral estadounidense con las nuevas solicitudes de subsidio por desempleo. La previsión es de 200.000 nuevas peticiones frente a 197.000 en la semana anterior, mientras que las solicitudes continuadas parten de 1,701 millones.
El dato será seguido con especial atención porque será una de las primeras referencias de alta frecuencia posteriores al NFP. Una aceleración significativa de las solicitudes reforzaría la percepción de enfriamiento laboral; por el contrario, una lectura inferior a lo esperado podría moderar parte de la preocupación generada el viernes.
La jornada tendrá además un componente monetario internacional. El calendario contempla comparecencias de Philip Lane y otros miembros del Banco Central Europeo, la reunión del Eurogrupo y las actas de la última reunión de política monetaria del BCE. En Reino Unido también habrá intervenciones de miembros del Banco de Inglaterra.
México publicará su inflación de septiembre: 0,20% mensual y 3,26% anual figuran como referencias del calendario. Para el peso mexicano, el dato puede ser relevante porque ayuda a definir las expectativas sobre la política del Banco de México.
Japón también aportará información sobre consumo: el gasto de los hogares aparece con una variación interanual previa de -3,5% y una mensual de 0,5%.
Viernes: inflación esperada y confianza del consumidor
El cierre de la semana estará dominado por la Universidad de Michigan. La confianza del consumidor aparece con una previsión de 47,6 puntos frente a 48,1 anterior.
Sin embargo, el mercado probablemente prestará mayor atención a las expectativas de inflación. La referencia previa para las expectativas a un año es de 4,6%, mientras que las expectativas a cinco años se sitúan en 3,4%.
Estas cifras son relevantes porque la Reserva Federal no observa únicamente la inflación realizada: también presta atención a la posibilidad de que las expectativas de los consumidores permanezcan elevadas.
La semana terminará, por tanto, con una combinación particularmente interesante: un mercado laboral estadounidense que comienza a mostrar señales de enfriamiento y unas expectativas de inflación que todavía permanecen por encima del objetivo de la Fed.
Brasil también publicará su IPC anual de septiembre, cuya referencia previa se encuentra en 4,22%, mientras que el informe WASDE de oferta y demanda agrícola y los datos de Baker Hughes completarán la agenda estadounidense.
Lectura de mercado: qué está descontando el inversor
El mercado entra en la semana con una señal relativamente clara: el empleo estadounidense perdió fuerza y eso redujo la presión inmediata sobre la Reserva Federal. El problema es que la inflación todavía no está completamente resuelta.
Esta combinación explica buena parte de la sensibilidad que pueden mostrar el dólar y los bonos durante los próximos días. El mercado está intentando determinar si Estados Unidos se dirige hacia una desaceleración que permita a la Fed mantener o incluso flexibilizar su postura, o si la resistencia de la actividad y de los precios obligará a mantener una política restrictiva durante más tiempo.
El último dato de PCE ya había mostrado una inflación general de 3,4% anual en agosto y un PCE subyacente de 3,0%, mientras el gasto de los consumidores aumentó 0,9% mensual.
Por eso, la lectura de los próximos datos no será aislada. Un ISM de servicios fuerte, solicitudes de desempleo contenidas y expectativas de inflación elevadas podrían limitar la reacción positiva de los activos de riesgo ante un mercado laboral más débil.
En cambio, una combinación de actividad moderándose, empleo debilitándose y expectativas de inflación descendiendo reforzaría la posibilidad de una pausa más prolongada de la Fed.
En este escenario, el oro seguirá funcionando como referencia adicional para medir el equilibrio entre dólar, tasas reales y demanda defensiva. El comportamiento del bitcoin, en cambio, continuará siendo particularmente sensible a las condiciones de liquidez y al apetito global por riesgo.
Conclusión FyM
El calendario económico de la semana del 5 al 9 de octubre no tiene un nuevo NFP como protagonista -el próximo informe oficial de empleo estadounidense está previsto para el 6 de noviembre-, por lo que la atención se desplaza hacia una combinación de indicadores que permitirá interpretar mejor el débil dato laboral de septiembre.
La secuencia será importante: los PMI y el ISM permitirán evaluar la fortaleza de la actividad; ADP y las solicitudes de desempleo aportarán nuevas señales sobre el empleo; las actas del FOMC mostrarán cómo está pensando la Fed; y las expectativas de inflación de Michigan cerrarán la semana con una referencia sobre el comportamiento futuro de los precios.
Para los operadores, la variable decisiva seguirá siendo la misma: cuánto margen conserva la Reserva Federal para mantener las tasas elevadas sin profundizar la desaceleración del mercado laboral.
El dólar, los Treasuries y los índices estadounidenses serán los principales transmisores de esa respuesta. El petróleo y las expectativas de inflación pueden complicarla, mientras que Europa, Reino Unido, Japón y México ofrecerán señales adicionales sobre la divergencia entre las principales economías.
Calendario semanal
Fecha | País / Región | Indicador / Evento | Previsión | Anterior |
|---|---|---|---|---|
Lunes 5 oct. | España | PMI servicios (sep.) | 57,1 | 57,8 |
Francia | PMI servicios (sep.) | 51,4 | 51,4 | |
Alemania | PMI servicios (sep.) | 52,9 | 52,9 | |
Zona euro | PMI servicios (sep.) | 53,0 | 53,0 | |
Zona euro | PMI compuesto S&P Global (sep.) | 53,1 | 53,1 | |
Reino Unido | PMI compuesto (sep.) | 51,7 | 51,7 | |
Estados Unidos | PMI servicios (sep.) | 58,7 | 58,7 | |
Estados Unidos | PMI compuesto S&P Global (sep.) | 58,4 | 58,4 | |
Estados Unidos | PMI manufacturero ISM (sep.) | 55,7 | 55,4 | |
Estados Unidos | Precios ISM no manufacturero | 72,6 | — | |
Estados Unidos | Empleo ISM no manufacturero | 47,8 | — | |
Martes 6 oct. | Alemania | Pedidos de fábrica (ago.) | -1,0% | 2,5% |
España | Producción industrial (ago.) | — | 2,3% | |
Reino Unido | PMI construcción (sep.) | 45,0 | 44,3 | |
Zona euro | Ventas minoristas (ago.) | 0,3% | -0,6% | |
Estados Unidos | ADP empleo semanal | 20.000 | — | |
Estados Unidos | Balanza comercial (ago.) | -US$95.208 M | -US$88.608 M | |
Estados Unidos | Exportaciones (ago.) | — | US$310.700 M | |
Estados Unidos | Importaciones (ago.) | — | US$399.300 M | |
Estados Unidos | GDPNow Fed Atlanta, 3T | 3,7% | 3,7% | |
Estados Unidos | Subasta Treasury 3 años | — | 4,474% | |
Estados Unidos | Inventarios de crudo EIA | 0,922 M | — | |
Estados Unidos | Inventarios Cushing | 0,553 M | — | |
Miércoles 7 oct. | 🇩🇪 Alemania | Producción industrial (ago.) | 1,4% | -1,1% |
Reino Unido | Índice Halifax precios vivienda mensual | 0,2% | -0,2% | |
Reino Unido | Índice Halifax precios vivienda anual | -0,4% | — | |
Reino Unido | Tipo hipotecario GBP | — | 6,58% | |
Estados Unidos | Inventarios de petróleo crudo EIA | — | 0,922 M | |
Estados Unidos | Subasta Treasury 10 años | — | 4,834% | |
Estados Unidos | Actas de la Reserva Federal | — | — | |
Japón | Cuenta corriente desestacionalizada (ago.) | — | 2.989,1 B | |
Japón | Balanza por cuenta corriente (ago.) | 2,10 T | 252,31 T | |
Jueves 8 oct. | Alemania | Balanza comercial (ago.) | — | 21,3 B |
Reino Unido | Informe condiciones de crédito BoE | — | — | |
Zona euro | Comparecencia de Lane, BCE | — | — | |
Zona euro | Reunión del Eurogrupo | — | — | |
Zona euro | Comparecencia de Lane, BCE | — | — | |
Reino Unido | Comparecencia de Pill, BoE | — | — | |
Zona euro | Actas reunión política monetaria BCE | — | — | |
México | IPC mensual (sep.) | 0,20% | — | |
México | IPC anual (sep.) | 3,26% | — | |
Estados Unidos | Nuevas peticiones de desempleo | 200.000 | 197.000 | |
Estados Unidos | Renovaciones subsidios desempleo | 1,701 M | — | |
Estados Unidos | GDPNow Fed Atlanta, 3T | — | — | |
Estados Unidos | Subasta Treasury 30 años | — | 5,308% | |
Estados Unidos | Balanza de la Fed | — | 6,743 B | |
Japón | Gasto de los hogares anual | -3,5% | -3,6% | |
Japón | Gasto de los hogares mensual | 0,5% | — | |
Viernes 9 oct. | Brasil | IPC anual (sep.) | — | 4,22% |
Estados Unidos | Comparecencia Schnabel, BCE | — | — | |
Estados Unidos | Expectativas consumidor Michigan (oct.) | 46,3 | — | |
Estados Unidos | Expectativas inflación 1 año Michigan | 4,6% | — | |
Estados Unidos | Expectativas inflación 5 años Michigan | 3,4% | — | |
Estados Unidos | Confianza consumidor Michigan | 47,6 | 48,1 | |
Estados Unidos | Informe WASDE | — | — | |
Estados Unidos | Plataformas petrolíferas Baker Hughes | — | 456 | |
Estados Unidos | Recuento yacimientos activos Baker Hughes | — | 598 |