Índices bursátiles cierre semanal: Wall Street cae por la presión sobre las tecnológicas
— Equipo Editorial
Los índices bursátiles cerraron la semana con pérdidas en Wall Street: el Nasdaq cayó un 4,48% y el S&P 500 un 1,95%, mientras el Dow Jones avanzó un 0,67%. La presión sobre las tecnológicas, las dudas sobre la rentabilidad de la inteligencia artificial y la inflación estadounidense del 3,7% deterioraron el apetito por el riesgo. Europa registró ganancias y Asia retrocesos. La próxima semana, los resultados empresariales, los datos de actividad y las señales de la Fed serán claves para determinar si Wall Street prolonga la corrección o logra estabilizarse.
La semana marcó un cambio de tono frente al optimismo que había impulsado a los índices estadounidenses hacia nuevos máximos. Las dudas dejaron de concentrarse exclusivamente en las tasas de interés y alcanzaron también al modelo de financiación de la expansión de la inteligencia artificial (IA), especialmente en empresas con elevadas necesidades de capital y deuda.
El ajuste fue desigual. Las compañías tecnológicas y los fabricantes de semiconductores soportaron la mayor presión, mientras sectores más defensivos y algunas bolsas europeas resistieron mejor. El aumento de la volatilidad reflejó que los inversores comenzaron a exigir mayor evidencia de rentabilidad y sostenibilidad financiera antes de seguir pagando valoraciones elevadas.
Semana en perspectiva: inflación, inteligencia artificial y tasas de interés
El dato macroeconómico central fue la inflación de Estados Unidos. El índice de precios al consumidor (IPC) subió un 3,7% interanual en septiembre, por encima del 3,6% esperado, mientras la inflación subyacente avanzó un 0,3% mensual. El resultado complicó las perspectivas de una relajación monetaria rápida y mantuvo bajo observación el próximo movimiento de la Reserva Federal.
Sin embargo, la corrección bursátil no puede explicarse únicamente por la inflación. La preocupación por el financiamiento de la infraestructura de IA ganó protagonismo después de nuevas dudas sobre la capacidad de determinadas empresas para sostener sus inversiones y atender sus compromisos de deuda. La presión se extendió a los fabricantes de chips, en un contexto en el que los inversores comenzaron a cuestionar cuánto de las expectativas de crecimiento ya estaba incorporado en las cotizaciones. Reuters informó que el Nasdaq se encaminaba a registrar su peor semana desde junio, mientras aumentaba la venta de acciones tecnológicas.
La evolución de los bonos también fue relevante. Aunque una inflación elevada suele presionar los rendimientos al alza, durante la semana aumentó la demanda de deuda pública como refugio frente a la caída de las acciones. Ese movimiento moderó los rendimientos del Tesoro a diez años hacia niveles cercanos al 5,1%, pero no fue suficiente para compensar la pérdida de confianza en el segmento tecnológico.
El contexto prolonga la tensión que FyM había señalado en el análisis sobre los bonos, el petróleo y la Fed como factores de riesgo para el rally bursátil. Con el crudo por encima de los US$100 por barril y la inflación todavía elevada, los inversores deben equilibrar dos riesgos: que las tasas permanezcan altas durante más tiempo y que el encarecimiento de la energía afecte los márgenes empresariales y el consumo.
Wall Street: presión concentrada en tecnología
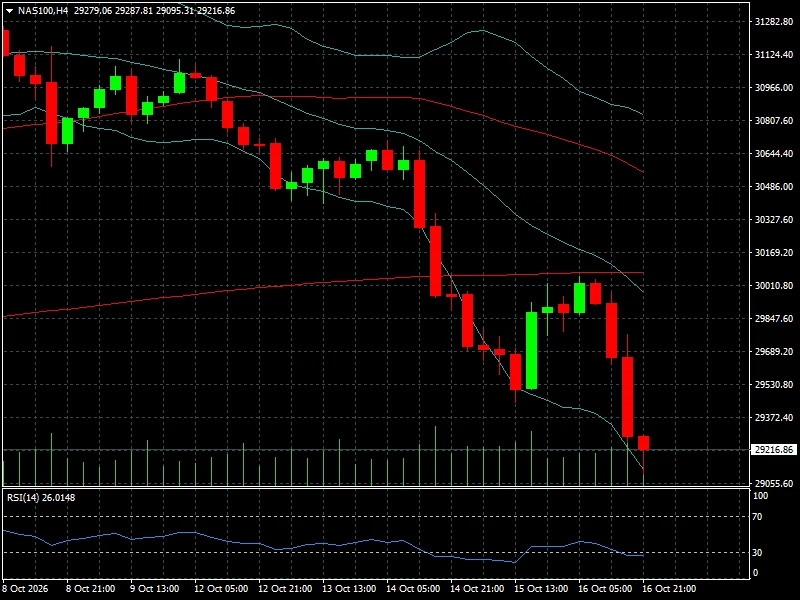
El Nasdaq fue el más castigado entre los principales índices estadounidenses, con una caída semanal del 4,48%. El gráfico H4 del Nasdaq 100 muestra un cierre en 29.216,86 puntos, después de una secuencia descendente y una nueva caída hacia el final de la semana. La cotización se mantuvo por debajo de las medias móviles representadas, mientras el RSI(14), cercano a 26, reflejó un impulso vendedor intenso.
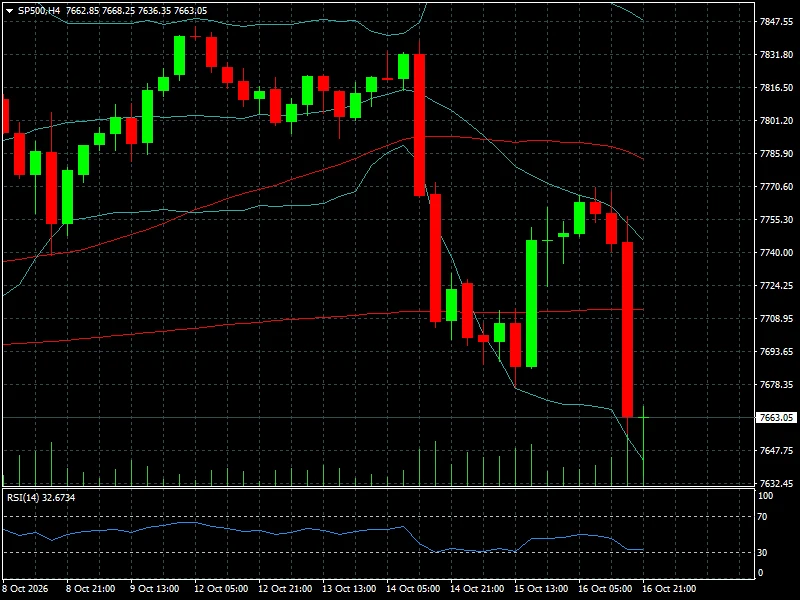
El S&P 500 terminó en 7.663,05 puntos según el gráfico H4, con una pérdida semanal del 1,95% . La última sesión mostró una caída pronunciada y una cotización próxima a los mínimos del período. La presión sobre las grandes tecnológicas tuvo un peso significativo en el comportamiento del índice, aunque el retroceso fue menos profundo que en el Nasdaq.
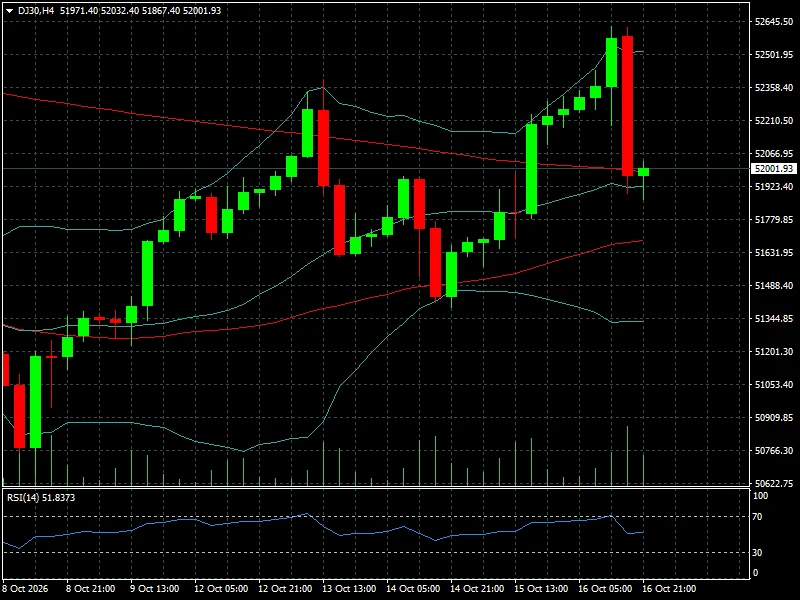
El Dow Jones, por su parte, cerró el gráfico H4 en 52.001,93 puntos y mantuvo una ganancia semanal del 0,67%. Su mejor desempeño relativo sugiere una rotación parcial hacia compañías menos expuestas al ciclo de inversión en IA. No implica que el mercado esté libre de riesgos, pero sí evidencia que la corrección no afectó de manera uniforme a todos los sectores.
La evolución de Wall Street también debe leerse a la luz de sus máximos recientes. El avance previo del Nasdaq y el S&P 500 hacia nuevos récords había elevado las expectativas sobre los resultados corporativos. La corrección actual pone a prueba si esas valoraciones pueden sostenerse con beneficios reales y flujos de caja suficientes.
Europa: ganancias semanales pese a la incertidumbre global
Las bolsas europeas mostraron mayor resistencia. El FTSE 100 avanzó un 3,13% semanal, el DAX subió un 2,13%, el CAC 40 ganó un 1,97% y el IBEX 35 (gráfico, H4) avanzó un 1,54%. El Euro Stoxx 50 terminó con una mejora más moderada, del 0,49%.
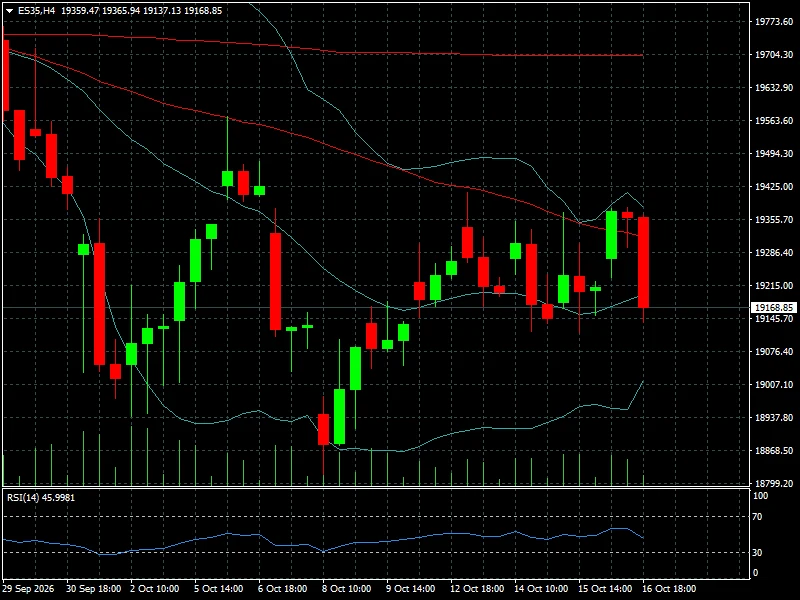
Este comportamiento contrasta con Wall Street, aunque no elimina la exposición europea a los riesgos globales. El encarecimiento del petróleo puede favorecer a algunos segmentos energéticos, pero también aumenta los costes de las empresas y amenaza con presionar la inflación. La evolución del euro, los rendimientos de los bonos y las expectativas sobre el crecimiento regional seguirán condicionando el desempeño de las bolsas.
Asia y América Latina: pérdidas en Japón, resultados mixtos en la región
En los índices asiaticos, el Nikkei 225 cayó un 5,37% semanal, mientras el índice Taiwan Weighted retrocedió un 4,47% y el Shanghai Composite perdió un 2,56%. El Hang Seng terminó prácticamente estable, con una variación semanal del -0,10%. La debilidad de los valores tecnológicos y la sensibilidad de los mercados exportadores al ciclo global contribuyeron a la divergencia regional.
En índices latinoamericanos, el S&P/BMV IPC de México destacó con un avance semanal del 4,36%, mientras el COLCAP colombiano subió un 1,39% y el S&P Merval argentino ganó un 0,74%. El Bovespa (gráfico, H4) brasileño retrocedió un 1,74%, pese a haber registrado un avance diario del 0,54% el viernes.
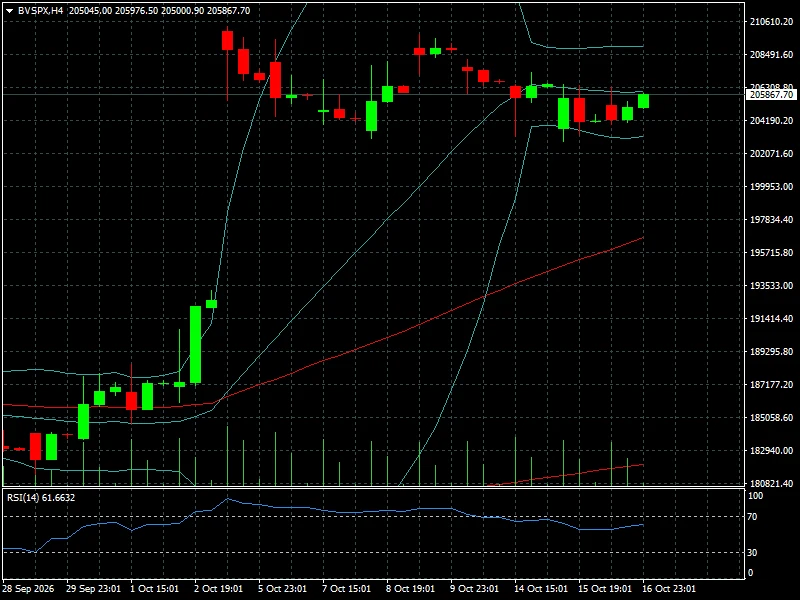
Estas diferencias muestran que los mercados regionales también responden a factores locales, como las perspectivas de actividad, las monedas y las expectativas de política económica.
Lectura técnica y sentimiento: el riesgo de nuevas caídas sigue vigente
Los gráficos H4 de Wall Street muestran un deterioro del impulso de corto plazo. En el Nasdaq 100, el RSI(14) se situó cerca de 26; en el S&P 500, alrededor de 33; y en el Dow Jones, cerca de 52. La diferencia es relevante: la presión vendedora fue mucho más intensa en tecnología, mientras el Dow conservó una posición técnica relativamente más equilibrada.
Las lecturas bajas del RSI pueden advertir sobre condiciones de sobreventa y abrir la puerta a rebotes técnicos, pero no confirman por sí solas un suelo. Para considerar una estabilización del Nasdaq, será importante observar si recupera niveles perdidos y consigue mantenerse por encima de sus medias móviles. En el S&P 500, la prioridad será comprobar si la zona de cierre logra actuar como soporte o si las ventas continúan.
En Europa, las ganancias semanales sugieren una resistencia relativa, aunque el movimiento no garantiza continuidad. La evolución de los resultados empresariales y del coste de financiación será importante para evaluar si la divergencia frente a Wall Street se sostiene.
El sentimiento general pasó de la búsqueda de crecimiento a una mayor selectividad. El mercado no está abandonando necesariamente la temática de la IA, pero parece exigir una justificación más clara de las inversiones, la deuda y los retornos esperados. Para los operadores, el principal riesgo es interpretar una caída intensa como una oportunidad automática de compra sin esperar confirmaciones en precio y volumen.
Qué observar la próxima semana: resultados empresariales y datos de actividad
Durante la semana venidera, los resultados corporativos volverán al centro de la atención. Las cifras y previsiones de compañías como Tesla y Meta serán relevantes para medir la confianza en el crecimiento de los ingresos vinculados con tecnología e inteligencia artificial. También se esperan resultados de empresas de sectores industriales y de consumo, que ayudarán a evaluar si la presión está concentrada en tecnología o comienza a extenderse.
En Estados Unidos, los datos de construcción residencial, las ventas de viviendas pendientes, las solicitudes semanales de desempleo y las encuestas de actividad aportarán señales sobre el estado de la economía. Una actividad resistente junto con inflación elevada podría mantener las tasas en niveles restrictivos; una desaceleración más clara podría favorecer las expectativas de relajación monetaria, aunque también deteriorar las perspectivas de beneficios.
La Reserva Federal seguirá siendo un catalizador transversal. Los comentarios de sus responsables y cualquier cambio en las expectativas sobre tasas podrían modificar la dirección de los rendimientos de los bonos, el dólar y las acciones. El mercado también deberá vigilar el petróleo: una nueva escalada por encima de los niveles actuales podría reactivar las preocupaciones inflacionarias y añadir presión sobre los sectores sensibles a los costes energéticos.
En paralelo, la evolución del IPC estadounidense y su impacto sobre Wall Street y Asia seguirá formando parte del debate macroeconómico. Los inversores deberán comprobar si la caída reciente fue una corrección puntual por posicionamiento y valoraciones o el inicio de un ajuste más profundo de las expectativas sobre las empresas tecnológicas.
Conclusión FyM: el mercado exige pruebas de rentabilidad
La semana cambió el equilibrio de Wall Street: el Nasdaq perdió un 4,48% y el S&P 500 un 1,95%, mientras el Dow Jones avanzó un 0,67%. La inflación estadounidense del 3,7%, la incertidumbre sobre las tasas y las dudas acerca del financiamiento de la inteligencia artificial impulsaron una corrección concentrada en tecnología. Europa resistió mejor, mientras Asia registró pérdidas importantes, especialmente Japón.
El mercado está descontando que el crecimiento vinculado a la IA debe traducirse en beneficios sostenibles y que la política monetaria continuará condicionada por la inflación. En los próximos días, los operadores deberían vigilar los resultados de las grandes tecnológicas, la evolución de los rendimientos del Tesoro y la capacidad de los principales índices estadounidenses para recuperar niveles técnicos relevantes. Una estabilización de las acciones tecnológicas podría aliviar la presión global; nuevas decepciones en resultados o financiación podrían prolongar la corrección.