Forex cierre semanal: el dólar pierde impulso y las divisas toman caminos distintos
— Equipo Editorial
El mercado Forex finalizó la semana con un dólar mixto: el euro avanzó un 0,33% hasta US$1,12381 y la libra ganó un 0,71%, mientras el dólar se fortaleció frente al peso mexicano y el real brasileño. La inflación estadounidense del 3,7% interanual reforzó las expectativas de tasas elevadas, aunque las señales de la Fed moderaron las apuestas por nuevas subidas. La próxima semana, los PMI, la inflación canadiense y los datos de China serán claves para evaluar la evolución de las divisas.
La semana dejó una señal importante para los operadores: una inflación más alta de lo previsto no garantizó una apreciación sostenida del dólar. El mercado pasó de concentrarse en el riesgo de un endurecimiento monetario adicional a ponderar también las señales de la Fed y la búsqueda de activos defensivos ante la volatilidad bursátil.
Sin embargo, la debilidad del dólar no fue generalizada. Mientras el euro y la libra recuperaron terreno, las monedas latinoamericanas mostraron diferencias marcadas. El peso mexicano terminó bajo presión moderada y el real brasileño perdió terreno en el balance semanal, lo que refleja que los factores locales y los flujos hacia mercados emergentes siguen siendo determinantes.
Semana en perspectiva: inflación, Fed y aversión al riesgo
El principal catalizador fue el índice de precios al consumidor de Estados Unidos. La inflación aumentó al 3,7% interanual en septiembre, por encima del 3,6% esperado, mientras la inflación subyacente llegó al 2,6%. El dato reavivó las dudas sobre el margen de la Reserva Federal para flexibilizar su política monetaria y generó volatilidad en las expectativas de tasas.
No obstante, las declaraciones del presidente de la Fed, Kevin Warsh, contribuyeron a moderar las apuestas por una subida de tasas en octubre. El mercado volvió a evaluar la posibilidad de que el banco central mantenga los tipos sin cambios en su próxima reunión, aunque la inflación persistente mantiene abierta la discusión sobre nuevos ajustes más adelante en el año. El resultado fue un dólar que perdió parte del impulso conseguido durante la semana, pese a la presión inflacionaria.
A este escenario se sumó la volatilidad de las acciones tecnológicas, vinculada a las dudas sobre el retorno de las inversiones en inteligencia artificial y las necesidades de financiación del sector. La búsqueda de seguridad y los movimientos en los bonos modificaron los flujos entre activos, sin traducirse en una demanda uniforme de dólares. En paralelo, las tensiones fiscales en Europa y Japón y el encarecimiento de la energía mantuvieron elevada la incertidumbre global.
Para contextualizar el cambio de tendencia, el mercado venía de una semana en la que el dólar había ganado terreno frente al euro, el yen y el peso mexicano. El contraste con el cierre del 16 de octubre muestra que la dirección de las divisas sigue dependiendo tanto de las expectativas de tasas como de la evolución del apetito por el riesgo. En ese sentido, el análisis previo de la fortaleza del dólar y la presión sobre el peso mexicano permite dimensionar el cambio reciente.
Comportamiento del mercado Forex: euro, dólar y monedas emergentes
El balance semanal mostró diferencias significativas entre los principales pares. El euro y la libra avanzaron frente al dólar, mientras el yen registró una recuperación semanal importante, aunque continúa cerca de niveles que mantienen la atención sobre posibles intervenciones de las autoridades japonesas.
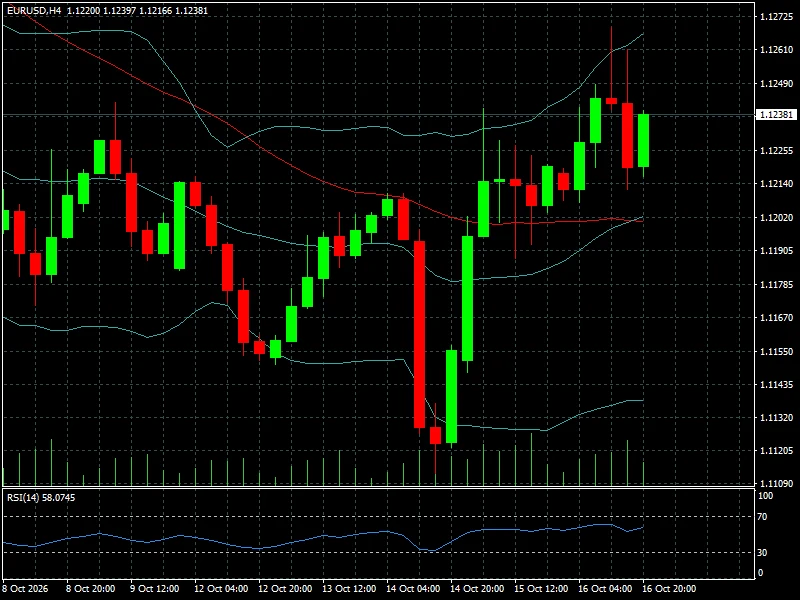
El EUR/USD cerró en 1,12381, con un avance semanal del 0,33%. El gráfico H4 muestra una recuperación desde los mínimos próximos a 1,1110, seguida por un rebote que llevó al par hacia 1,1260 antes de una corrección parcial. El precio volvió a situarse por encima de la media móvil representada en rojo, una señal de recuperación de corto plazo que todavía necesita continuidad. La evolución de los diferenciales de tasas entre Estados Unidos y la eurozona será decisiva para determinar si el euro puede sostener este movimiento.
La libra esterlina registró un desempeño más sólido, con una subida semanal del 0,71% hasta 1,3329 dólares. Además de la moderación de las expectativas sobre la Fed, la moneda británica recibió apoyo de las perspectivas de política monetaria del Banco de Inglaterra.
Frente al euro, sin embargo, la libra cedió un 0,37%, después de haber alcanzado máximos de 16 meses en la cotización EUR/GBP durante la semana. Esto indica que el movimiento relativo entre ambas monedas sigue dependiendo de las expectativas de tasas y de los riesgos fiscales de cada región.
El yen fue una de las monedas destacadas del período. El USD/JPY retrocedió un 2,15% semanal y terminó cerca de 158,00 yenes por dólar. La caída refleja el debilitamiento del impulso del dólar y la sensibilidad del cruce a las expectativas de política monetaria japonesa. No obstante, el nivel de cotización sigue siendo relevante: cualquier señal de las autoridades de Japón sobre intervención cambiaria podría provocar movimientos bruscos en el par.
Peso mexicano y real brasileño: diferencias en América Latina
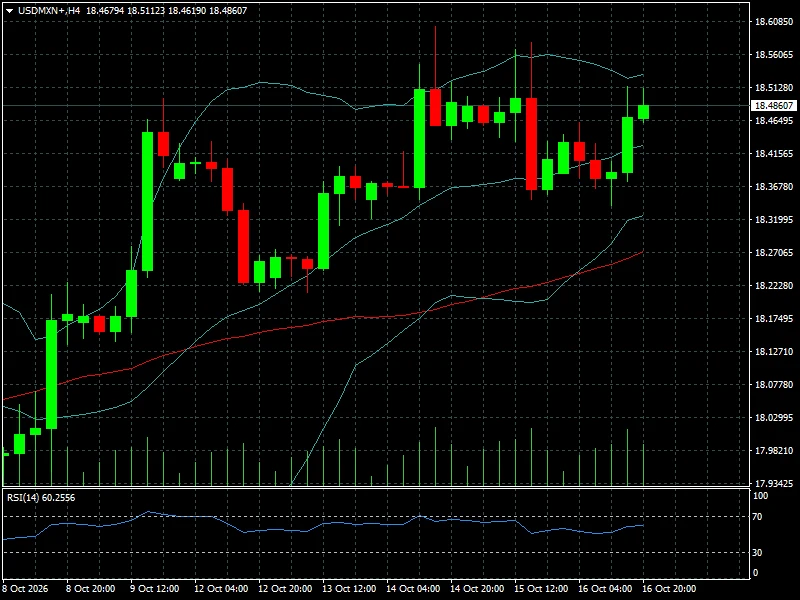
En América Latina, el comportamiento fue menos favorable para las monedas regionales. El USD/MXN avanzó un 0,45% semanal y el gráfico H4 terminó en 18,48607 pesos por dólar. La cotización se mantuvo en la parte superior del rango observado durante los últimos días, con un RSI de 60,26. El indicador refleja un impulso comprador moderado, aunque no constituye por sí solo una confirmación de continuidad alcista.
El USD/BRL, por su parte, subió un 1,55% semanal y cerró el gráfico H4 en 5,10378 reales por dólar. La cotización se había acercado a 5,27 durante septiembre y principios de octubre antes de retroceder hacia la zona de 5,00 y recuperar parte del terreno.
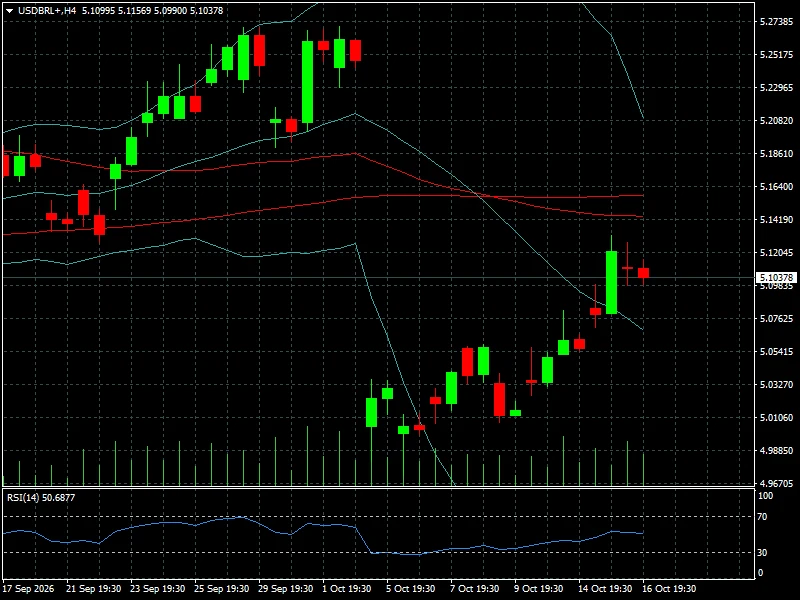
El RSI de 50,69 refleja un impulso técnico relativamente neutral. Para el real, la evolución del dólar global comparte protagonismo con las expectativas sobre la política económica brasileña, los flujos de capital y el riesgo político, con el balotaje presidencial del 25 de octubre como un elemento adicional de incertidumbre.
El panorama global de dólar, tasas, petróleo y riesgo político ayuda a entender por qué las monedas emergentes pueden evolucionar de forma distinta al euro o la libra, incluso cuando el dólar pierde fuerza frente a las principales divisas desarrolladas.
Dólar canadiense, dólar australiano y dólar neozelandés
El USD/CAD cayó un 0,83% semanal y terminó en 1,41355. El gráfico H4 presenta una secuencia descendente, con el precio cerca del límite inferior de las bandas de volatilidad y un RSI de 30,20.
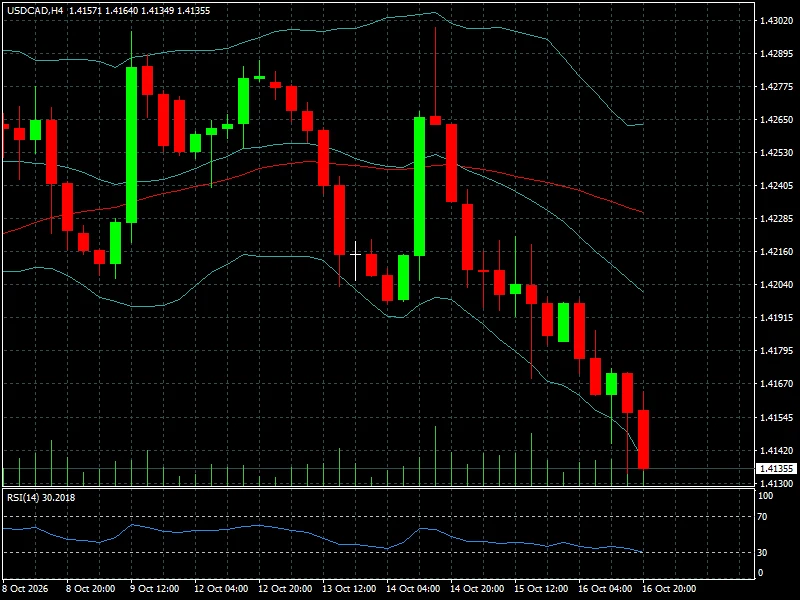
Esta lectura sugiere presión vendedora elevada y proximidad a una zona técnicamente sobrevendida, pero no confirma por sí sola un cambio de tendencia. La inflación canadiense de la próxima semana será importante para evaluar si el movimiento puede extenderse y cómo podría responder el Banco de Canadá.
El AUD/USD perdió un 0,56% semanal y terminó en 0,6946, mientras el NZD/USD avanzó un 0,73% hasta 0,5653. La divergencia muestra que el comportamiento de las monedas vinculadas a materias primas no fue uniforme. Las expectativas sobre el crecimiento de China, la demanda de productos básicos y las perspectivas de política monetaria en Oceanía seguirán influyendo en estos pares.
Lectura técnica y sentimiento: recuperación parcial, sin tendencia uniforme
La señal dominante al cierre es una pérdida de impulso del dólar frente a varias monedas principales, pero no una reversión generalizada. El avance del EUR/USD y la caída del USD/CAD muestran recuperación de sus respectivas contrapartes, mientras el aumento del USD/MXN y del USD/BRL indica que el billete verde conserva apoyo frente a parte de las divisas emergentes.
En el EUR/USD, la zona de 1,1260 aparece como una referencia inmediata de resistencia, mientras 1,1200 y la región de 1,1150 constituyen áreas de soporte a vigilar. Una ruptura sostenida por encima del máximo reciente fortalecería la recuperación; un retorno por debajo de 1,1200 debilitaría la señal de corto plazo.
En el USD/CAD, el RSI cercano a 30 aumenta la posibilidad de rebotes técnicos, aunque el descenso de la cotización mantiene la presión sobre el dólar canadiense frente al dólar estadounidense. Para el USD/MXN, el RSI por encima de 60 apunta a un impulso alcista moderado, mientras que en el USD/BRL el indicador próximo a 50 no muestra una ventaja técnica clara de compradores o vendedores.
Estas lecturas deben interpretarse junto con el contexto macroeconómico. Un indicador técnico de sobrecompra o sobreventa no implica una reversión automática, especialmente cuando se aproximan datos capaces de modificar las expectativas de tasas.
Qué observar la próxima semana: PMI, inflación y bancos centrales
La semana del 19 al 23 de octubre estará marcada por los indicadores preliminares de actividad empresarial de Estados Unidos, la eurozona y el Reino Unido. Los PMI de manufacturas y servicios permitirán evaluar si la actividad conserva suficiente dinamismo en un entorno de mayores costes energéticos y condiciones financieras restrictivas. Las sorpresas en estos datos podrían modificar las expectativas de tasas y generar movimientos en EUR/USD, GBP/USD y USD/JPY.
En Canadá, el dato de inflación será una referencia central para el dólar canadiense y las expectativas sobre el Banco de Canadá. En China, los datos de crecimiento del tercer trimestre y otros indicadores de actividad ayudarán a determinar si la demanda asiática puede ofrecer apoyo a las monedas sensibles al ciclo global, como el dólar australiano y el neozelandés.
La Reserva Federal también seguirá en el centro de la atención antes de su reunión del 27 y 28 de octubre. El mercado deberá evaluar si los próximos datos justifican mantener las tasas sin cambios o si la persistencia de la inflación aumenta la posibilidad de un endurecimiento posterior. La evolución del calendario económico y las expectativas sobre la Fed será relevante para anticipar posibles cambios en los diferenciales de rendimiento.
Finalmente, los operadores deberán seguir la evolución del petróleo y las tensiones geopolíticas. Un nuevo repunte de la energía podría reforzar las expectativas de inflación y complicar la trayectoria de los bancos centrales. En Brasil, el acercamiento al balotaje del 25 de octubre también podría aumentar la sensibilidad del real a las noticias políticas y fiscales.
Conclusión FyM: el dólar pierde impulso, pero conserva focos de fortaleza
La semana dejó un cambio en las expectativas: el dato de inflación estadounidense reforzó inicialmente la perspectiva de tasas elevadas, pero las señales de la Fed redujeron el impulso del dólar al cierre. El euro y la libra avanzaron, el yen recuperó terreno y el dólar canadiense se fortaleció, mientras el peso mexicano y el real brasileño siguieron bajo presión relativa.
Para los próximos días, la clave será distinguir entre una corrección temporal del dólar y un cambio más sostenido en la tendencia. Los PMI, la inflación canadiense, los datos de China y las nuevas señales de la Fed podrían alterar rápidamente el equilibrio entre las divisas. Para los operadores, convendrá vigilar los niveles técnicos junto con las expectativas de tasas, evitando extrapolar el movimiento de un solo par al conjunto del mercado Forex.