El petróleo de Ormuz y el NFP ponen presión sobre la Fed
— Equipo Editorial
El mercado comienza la semana con una combinación que vuelve a poner a la inflación y las tasas en el centro de la escena: el rechazo de Estados Unidos a la propuesta iraní para reabrir el estrecho de Ormuz impulsó nuevamente al petróleo, mientras los rendimientos de los Treasuries subieron y el dólar se mantuvo cerca de máximos de dos meses. Brent llegó a superar los US$106 por barril y WTI se ubicó cerca de US$94, mientras el oro retrocedió por la presión de mayores expectativas de tasas de la Fed. La atención se desplaza ahora hacia el PCE, el ISM y, especialmente, las nóminas no agrícolas de Estados Unidos del viernes.
La semana anterior había terminado con una configuración bastante diferente. Wall Street consiguió cerrar en positivo: el S&P 500 avanzó 1,21% semanal hasta 7.743,41 puntos, el Nasdaq ganó 2,06% hasta 27.068,72 y el Dow Jones subió 0,28% hasta 51.828,62. El Nasdaq fue impulsado por el renovado entusiasmo alrededor de la inteligencia artificial, mientras que el descenso del petróleo del viernes alivió temporalmente la presión sobre los activos de riesgo.
Pero esa tranquilidad se quebró parcialmente durante el fin de semana. El nuevo salto del crudo devuelve al mercado a una ecuación conocida: energía más cara implica mayor riesgo inflacionario, mayores rendimientos y menos margen para una Fed expansiva. El mercado ya descuenta aproximadamente un 66% de probabilidad de otra subida de tasas en octubre.
Mercados en perspectiva
Energía
El petróleo vuelve a ocupar el centro de la narrativa.
El Brent llegó a operar alrededor de US$107, mientras el WTI avanzó hacia US$93,5-94. El Brent acumula además un incremento cercano al 17% en septiembre.
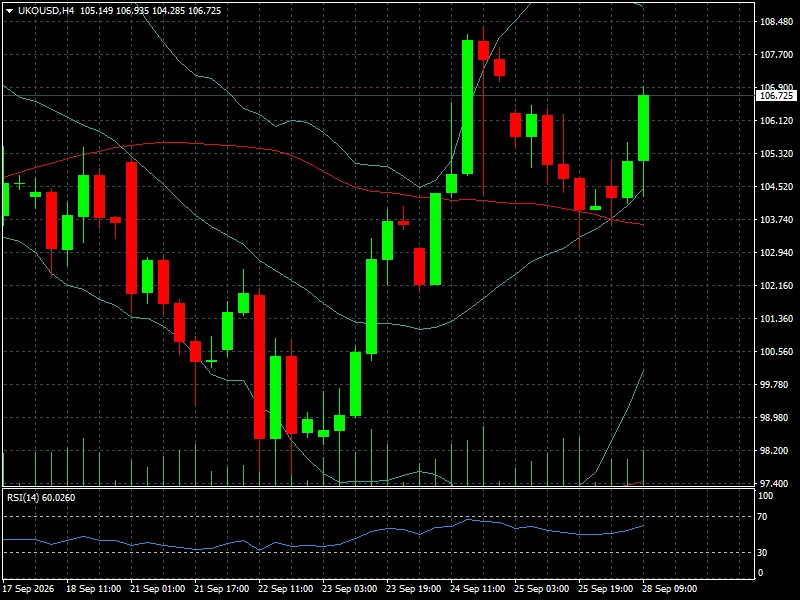
El catalizador inmediato fue geopolítico. Irán propuso reabrir el estrecho de Ormuz y avanzar hacia negociaciones, pero Donald Trump rechazó las condiciones planteadas por Teherán. Aunque Washington mantiene abierta la posibilidad de nuevas conversaciones, el mercado interpreta que la normalización del tránsito energético todavía no está asegurada.
La importancia de Ormuz excede al propio petróleo. Una interrupción prolongada mantiene elevados los costos de transporte y refinación y aumenta el riesgo de que el shock energético termine trasladándose a inflación y expectativas salariales. Reuters también señala que la escasez de capacidad de refinación ha llevado los precios del diésel a niveles récord.
El viernes anterior, el WTI había cerrado cerca de US$92,31 y el Brent alrededor de US$104,35, por lo que el movimiento de apertura representa una reversión parcial de la relajación observada al final de la semana.
Metales
El comportamiento del oro muestra con claridad el cambio de régimen en las expectativas de tasas.
El XAU/USD retrocedió por debajo de US$4.150 durante las primeras operaciones y llegó a negociarse cerca de US$4.137.
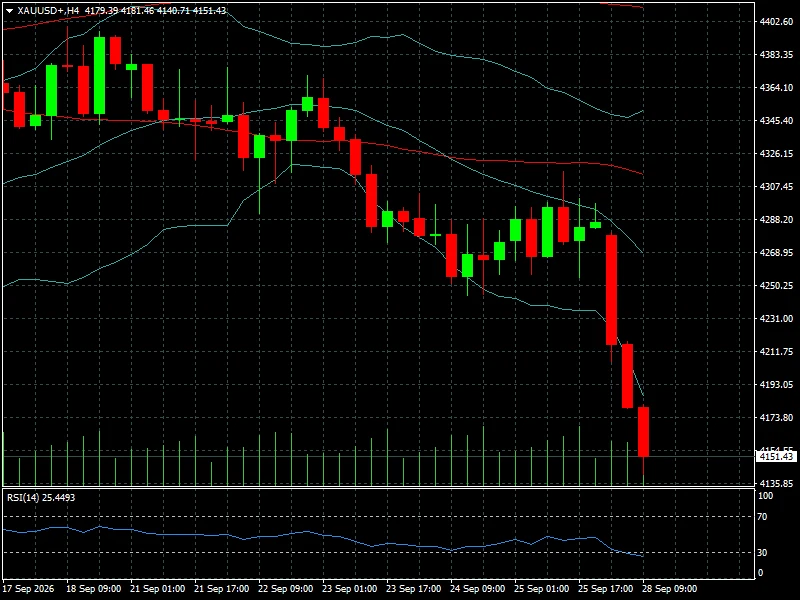
La caída se produjo a pesar del incremento del riesgo geopolítico, una señal de que actualmente el efecto de las tasas y los rendimientos está dominando sobre la demanda tradicional de refugio.
La mecánica es importante: petróleo más caro eleva las expectativas de inflación; esa inflación aumenta la probabilidad de una Fed más restrictiva; y mayores rendimientos incrementan el costo de oportunidad de mantener un activo que no genera intereses. Reuters señala que el mercado descuenta aproximadamente un 66% de probabilidad de una subida de tasas en octubre.
El viernes, el oro había terminado alrededor de US$4.304 por onza.
La plata también enfrenta presión, situandosé cerca de US$63,67, con una caída próxima al 1% en las primeras operaciones del lunes.
En este contexto, el comportamiento del oro vuelve a estar condicionado menos por la geopolítica aislada y más por la interacción entre petróleo, dólar y rendimientos.
Forex
El dólar inicia la semana con una ventaja relativa frente a las principales divisas.
El DXY se ubicaba alrededor de 101,15, cerca de máximos de dos meses y con una ganancia aproximada de 1,7% en septiembre. El euro operaba en torno a US$1,1379 y la libra alrededor de US$1,3232.
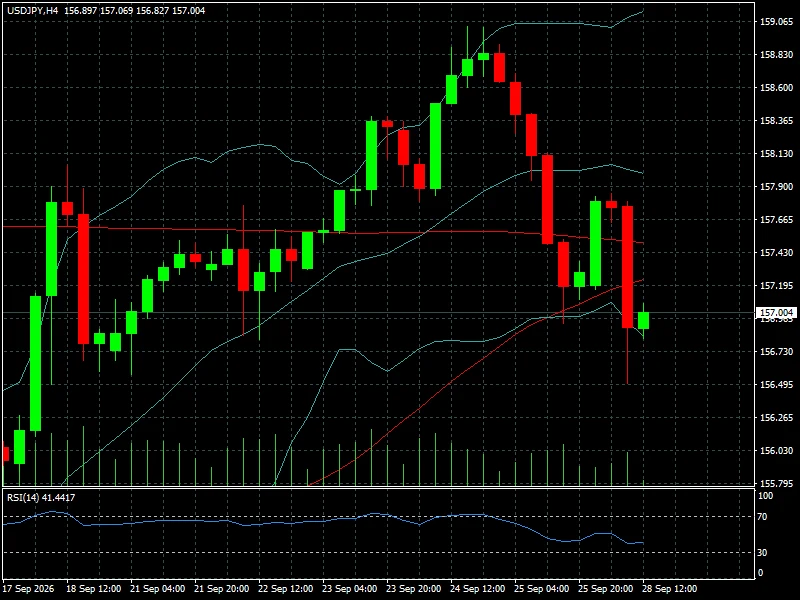
Las cotizaciones de referencia del mercado muestran al EUR/USD cerca de 1,1377 y al GBP/USD en 1,3264, mientras el USD/JPY se mantiene alrededor de 157. En la sesión asiática, Reuters situó posteriormente al dólar/yen en la zona de 157,6 y al EUR/USD cerca de 1,1383.
La estructura semanal del mercado cambiario muestra una fortaleza más generalizada del dólar. En la tabla de comportamiento utilizada para este análisis, el EUR/USD acumulaba una variación semanal de -0,75%, el GBP/USD de -0,76% y el USD/CAD de +0,84%. Entre las monedas latinoamericanas, el USD/BRL avanzaba 1,42% semanal y el USD/MXN 3,39%.
El yen continúa particularmente sensible al diferencial de tasas. El USD/JPY permanece por encima de 157, mientras el mercado sigue evaluando las consecuencias de la reciente subida de tasas del Banco de Japón y la posibilidad de intervención oficial si la depreciación del yen se acelera.
En este entorno, el comportamiento del dólar constituye uno de los principales canales de transmisión del shock energético hacia los mercados emergentes.
Renta variable
Wall Street llega a la nueva semana desde máximos históricos recientes, pero con una amenaza que no estaba tan presente al cierre del viernes: la combinación entre petróleo y rendimientos.
El S&P 500 cerró el viernes en 7.743,41 puntos, con una ganancia semanal de 1,21%. El Nasdaq Composite terminó en 27.068,72, acumulando un avance de 2,06%, mientras el Dow Jones cerró en 51.828,62, con una subida semanal de 0,28%. El Russell 2000, en cambio, perdió 0,80% durante la semana.
La divergencia es significativa. Las grandes compañías tecnológicas pudieron absorber mejor el aumento de los rendimientos gracias al impulso de la narrativa de inteligencia artificial, mientras las small caps fueron más sensibles al endurecimiento de las condiciones financieras. Reuters había identificado precisamente a la IA como uno de los principales motores de Wall Street durante la semana anterior.
El inicio de la nueva semana introduce una señal diferente. En Asia, el KOSPI cayó 2,70%, afectado por las ventas de acciones de semiconductores, mientras el Nikkei retrocedió 0,73% y terminó una racha de cinco sesiones consecutivas al alza. Reuters vinculó parte de la presión a la caída de los futuros del Nasdaq antes de los resultados de Micron.
China presenta una divergencia todavía mayor. El CSI 300 llegó a perder 2,2%, su peor desempeño en cinco semanas y su nivel más bajo desde septiembre de 2025, mientras el Shanghai Composite cedía 1,7%. El debilitamiento de las expectativas alrededor del diálogo entre Washington y Pekín y las nuevas restricciones estadounidenses sobre componentes chinos para centros de datos de IA añadieron presión al sector tecnológico.
Europa, en cambio, comenzó con mayor estabilidad. El STOXX 600 avanzaba 0,3% durante la mañana, aunque el rebote del petróleo y los rendimientos limitaban el avance.
Criptoactivos
Bitcoin también empieza la semana bajo presión. La criptomoneda cotizaba alrededor de US$82.655, con una caída aproximada de 1,7% en las primeras horas del lunes. Ethereum retrocedía alrededor de 2,5%.
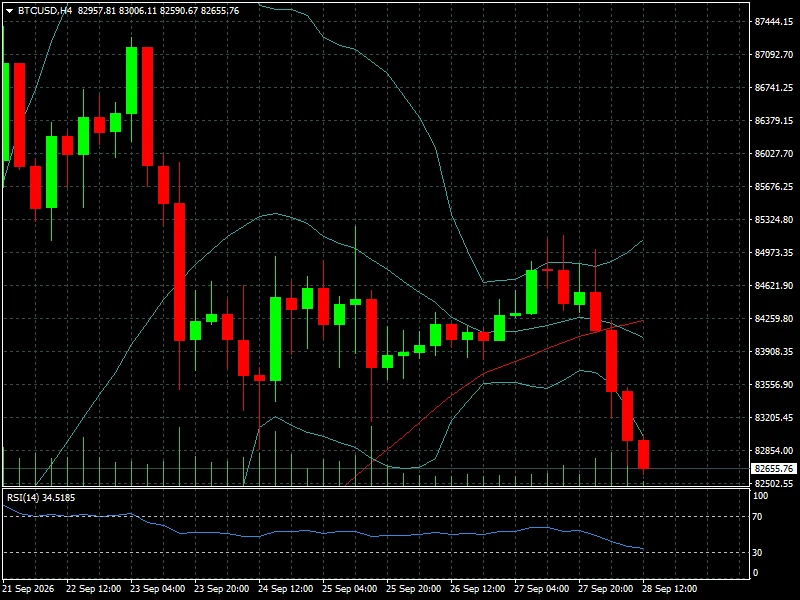
El movimiento vuelve a mostrar la sensibilidad de los criptoactivos frente a las condiciones financieras. La combinación de Treasury yields elevados, dólar firme y mayor incertidumbre geopolítica está reduciendo el apetito por riesgo.
Bitcoin había acumulado dos semanas consecutivas de ganancias antes de la apertura actual, por lo que la cuestión ahora es si la zona de US$82.000-83.000 funciona como área de consolidación o si el aumento de los rendimientos provoca una corrección más profunda.
En términos de correlación, la señal actual se aproxima más a la de un activo de riesgo que a la de un refugio tradicional: cuando petróleo y yields suben simultáneamente, el espacio para mantener el impulso de los activos especulativos se reduce.
La evolución puede seguirse también en el análisis de Bitcoin publicado anteriormente por FyM.
Contexto macroeconómico y geopolítico
La narrativa macroeconómica de la semana puede resumirse en una pregunta: ¿puede la economía estadounidense absorber petróleo por encima de US$100 sin generar una nueva aceleración inflacionaria?
El problema para la Fed es que el shock energético aparece cuando el mercado ya había comenzado a incorporar una política monetaria más restrictiva. El banco central elevó recientemente su rango objetivo hasta 3,75%-4%, y los mercados están valorando aproximadamente un 66% de probabilidad de otra subida en octubre.
A esto se suma el comportamiento de los bonos. La rentabilidad del Treasury a 10 años cerró la semana anterior en 5,184%, su nivel más elevado desde julio de 2007. El rendimiento del bono a 30 años se encontraba alrededor de 5,50%-5,52%, según las referencias mostradas en el mercado.
La combinación es relevante para las acciones: mientras el crecimiento y la IA sostienen las valoraciones, el mercado de bonos está introduciendo un costo de capital considerablemente mayor.
En Europa, la atención se concentra además en las declaraciones de Christine Lagarde y otros funcionarios del BCE y en la evolución de la inflación. El calendario de esta semana incluye inflación alemana y de la zona euro, además de varios PMI.
Mercado al inicio de la nueva semana
La fotografía inicial es bastante clara: petróleo al alza, oro a la baja, dólar firme, bonos bajo presión y acciones con comportamiento divergente.
En Asia, la caída del KOSPI y del CSI 300 contrasta con la mayor resistencia de Europa. El Nikkei también perdió terreno, en parte por la toma de beneficios en semiconductores antes del informe de Micron del miércoles.
En Europa, los futuros del DAX operaban alrededor de 25.637 puntos, ligeramente por encima de la referencia anterior, mientras el STOXX 600 avanzaba cerca de 0,3%.
El mercado estadounidense enfrenta una apertura más compleja. Los futuros del S&P 500 y Nasdaq comenzaron a descontar la presión derivada del petróleo y los rendimientos, después de que Wall Street hubiera cerrado la semana anterior con fuertes ganancias en tecnología.
La pregunta central para los próximos días será si el shock energético queda limitado al mercado de materias primas o si comienza a modificar de forma más permanente las expectativas de inflación y tasas.
Qué vigilar durante la próxima semana
El calendario económico concentra varios catalizadores capaces de cambiar esa lectura.
El martes 29 de septiembre, Australia será el primer foco con la decisión del RBA. El calendario muestra una previsión de 4,60%, frente al 4,35% anterior. Ese mismo día se conocerán los PMI manufactureros de China y el índice Caixin de servicios, además de confianza del consumidor y JOLTS en Estados Unidos.
El miércoles 30 será probablemente la jornada macroeconómica más cargada. Estados Unidos publicará ADP, PCE subyacente, PIB del segundo trimestre e inventarios de petróleo. El calendario contempla 70.000 empleos privados para ADP, PCE subyacente de 3,4% interanual y 0,3% mensual, y un PIB trimestral de 1,5%.
También será importante Alemania, con desempleo e inflación, además de la reunión de política monetaria del BCE.
El jueves 1 de octubre llegará el ISM manufacturero estadounidense, con una previsión de 55,0 puntos frente a 54,6 anterior. El índice de precios pagados aparece en 72,0 frente a 71,1. La lectura será especialmente sensible si el petróleo continúa por encima de US$100.
El viernes 2 concentrará el dato más importante de la semana: las nóminas no agrícolas estadounidenses. El calendario muestra una previsión de 98.000 nuevos empleos, frente a 162.000 anteriormente, con desempleo esperado en 4,1% y crecimiento mensual de salarios de 0,3%.
Ese informe puede modificar simultáneamente dólar, Treasuries, oro, acciones y Bitcoin. Una combinación de empleo fuerte y salarios firmes reforzaría la discusión sobre nuevas subidas de tasas; un deterioro importante del mercado laboral tendría el efecto contrario sobre las expectativas monetarias, aunque el petróleo introduce un elemento inflacionario que puede complicar esa interpretación.
En paralelo, el calendario corporativo pone el foco en Micron el miércoles y en Accenture y Nike el jueves. El mercado seguirá especialmente la información de Micron por su exposición al ciclo de semiconductores y a la inversión en infraestructura de inteligencia artificial.
Conclusión FyM
La semana comienza con un cambio importante respecto del cierre del viernes: el mercado vuelve a priorizar el riesgo inflacionario sobre el alivio geopolítico.
El petróleo es el mecanismo que conecta las diferentes clases de activos. Mientras Brent y WTI suben por la incertidumbre alrededor de Ormuz, aumentan las presiones sobre inflación y tasas; los rendimientos de los Treasuries vuelven a ganar protagonismo; el dólar se mantiene firme; y el oro y los activos de riesgo pierden parte del respaldo que habían recibido durante la semana anterior.
La paradoja es que Wall Street llega desde una semana positiva, liderada por tecnología y AI, pero el entorno macroeconómico se ha vuelto menos favorable para las valoraciones elevadas. La caída del KOSPI y del CSI 300 al comienzo de la nueva semana muestra que los semiconductores tampoco están aislados del aumento del costo del dinero.
Por eso, el mercado no necesita únicamente una nueva noticia sobre Irán para cambiar de dirección. La verdadera confirmación llegará de la interacción entre petróleo, rendimientos y datos estadounidenses. PCE, ISM y, sobre todo, las nóminas del viernes determinarán si el shock energético permanece como un problema de oferta o se convierte nuevamente en un problema de inflación y política monetaria.
Para los traders, la variable que puede validar o invalidar la narrativa dominante esta semana es la curva de tasas estadounidense: mientras los rendimientos sigan subiendo junto con el petróleo, el margen para que acciones, oro y cripto mantengan simultáneamente el impulso se reduce.