Calendario de resultados: Micron, Nike y Accenture concentran la atención
— Equipo Editorial
El calendario de resultados empresariales de la semana del 28 de septiembre al 2 de octubre estará marcado por Micron, Nike y Accenture, tres compañías capaces de ofrecer señales relevantes sobre inteligencia artificial, consumo y gasto corporativo. Micron presentará sus resultados del cuarto trimestre fiscal el miércoles después del cierre, mientras Accenture y Nike lo harán el jueves. El mercado llega además con movimientos dispares en las acciones que reportarán, desde el avance de Carnival y Jabil hasta las caídas de Conagra, Accenture y Nike, por lo que la reacción dependerá tanto del beneficio y los ingresos como de las previsiones para los próximos trimestres.
La semana comienza con una agenda relativamente liviana en Wall Street. IperionX cotiza en US$2,76, con una caída de 2,13%, pero el verdadero foco comienza el martes, cuando Carnival y CarMax publiquen sus resultados.
El centro de gravedad se trasladará el miércoles hacia el sector tecnológico con Micron y Jabil, antes de que el jueves lleguen dos nombres de enorme importancia para el consumo y los servicios corporativos: Nike y Accenture.
Micron será el principal examen para la inteligencia artificial
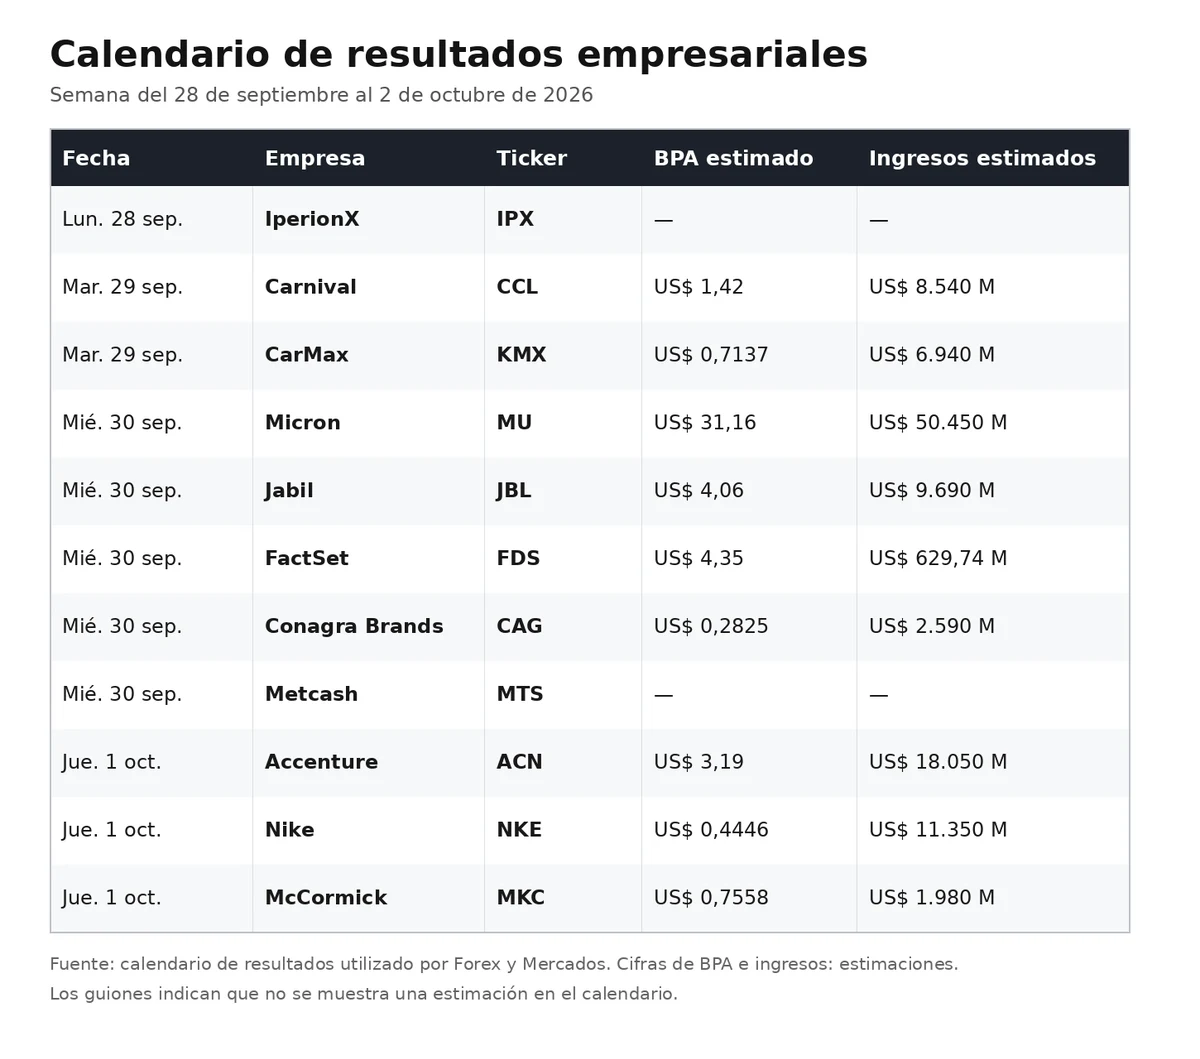
Micron Technology será probablemente el informe con mayor capacidad de generar una reacción dentro del sector tecnológico. La compañía, especializada en memoria, publicará sus resultados del cuarto trimestre fiscal el miércoles 30 de septiembre después del cierre de Wall Street. El consenso contempla un beneficio por acción de aproximadamente US$31,16 y unos ingresos de US$50.450 millones.
La acción cerró en US$1.082,28, con una variación diaria de 0,16%.
El interés del mercado no estará únicamente en si Micron supera o no las estimaciones. El verdadero foco estará en la demanda de memoria vinculada a inteligencia artificial, especialmente en los productos de memoria de alto ancho de banda, o HBM, utilizados en sistemas de IA.
Las expectativas son particularmente elevadas. Zacks situaba recientemente el consenso para el trimestre en US$31,45 por acción y US$50.860 millones de ingresos, mientras la propia compañía había proyectado ingresos de aproximadamente US$50.000 millones, con un margen de US$1.000 millones arriba o abajo.
Esto significa que una buena cifra de resultados podría no ser suficiente para generar una reacción positiva. El mercado también necesitará comprobar si la compañía mantiene una perspectiva sólida para la demanda de memoria, precios, capacidad productiva y márgenes.
El contexto sectorial es relevante. Reuters señaló recientemente que Micron se encuentra entre los fabricantes de chips que se benefician del fuerte ciclo de inversión en inteligencia artificial, mientras el mercado continúa evaluando cuánto tiempo puede mantenerse el crecimiento del gasto en infraestructura de IA.
La reacción de Micron puede tener además una lectura más amplia para el Nasdaq y para otras compañías relacionadas con semiconductores.
Carnival y CarMax abren el tramo relevante de la semana
El martes 29 de septiembre, Carnival y CarMax serán los primeros grandes nombres del calendario de resultados.
Carnival llega con una capitalización de mercado cercana a US$30.470 millones y una cotización de US$22,25, después de avanzar 2,11%. El consenso apunta a un beneficio por acción de aproximadamente US$1,42 y unos ingresos de US$8.540 millones.
El informe será relevante para evaluar la evolución del consumo discrecional y, particularmente, la demanda de viajes y cruceros.
CarMax, por su parte, cotiza en US$57,21, con un avance de 1,51%. El mercado espera un beneficio por acción cercano a US$0,71 y unos ingresos de US$6.940 millones.
En este caso, el interés está más relacionado con el consumo estadounidense y el mercado automotor. Los inversores estarán atentos a la evolución de las ventas y a cualquier señal relacionada con la demanda de vehículos y las condiciones de financiación.
Ambos resultados ofrecen, por tanto, una lectura complementaria: Carnival sobre el gasto en experiencias y viajes y CarMax sobre el consumo de bienes duraderos.
Jabil y FactSet aportan señales diferentes
El miércoles por la mañana aparecerán Jabil, FactSet y Conagra.
Jabil cotiza en US$316,74, con una subida de 1,95%, y presenta una capitalización de mercado cercana a US$33.190 millones. FactSet avanza 0,67% hasta US$273,08, mientras Conagra cae 2,39% hasta US$14,32.
Los tres informes representan sectores muy diferentes.
Jabil permite observar la evolución de la manufactura electrónica y las cadenas de suministro vinculadas a tecnología. FactSet, en cambio, ofrece una lectura sobre el gasto financiero y empresarial, mientras Conagra proporciona información sobre el comportamiento del consumidor en productos de alimentación.
El mercado, por lo tanto, no tendrá solamente una lectura tecnológica. La temporada de resultados también permitirá observar si la fortaleza de las empresas vinculadas a inversión tecnológica está extendiéndose hacia sectores más sensibles al consumo.
Accenture y el gasto corporativo en inteligencia artificial
El jueves 1 de octubre llegará uno de los informes más importantes desde el punto de vista del gasto empresarial.
Accenture cotiza en US$176,11, con una caída diaria de 0,73%. La compañía publicará sus resultados del cuarto trimestre fiscal antes de la apertura del mercado, según el calendario disponible.
El consenso actual contempla aproximadamente US$3,21 de beneficio por acción y US$18.200 millones de ingresos.
El interés del mercado estará especialmente relacionado con el ritmo de adopción de inteligencia artificial entre las grandes empresas y con el volumen de nuevos contratos asociados a transformación digital.
La importancia de Accenture trasciende sus propios resultados. La compañía funciona como un indicador indirecto del presupuesto que las empresas están destinando a consultoría, tecnología, automatización e inteligencia artificial.
En un mercado en el que las valoraciones tecnológicas dependen cada vez más de la capacidad de convertir el gasto en IA en ingresos y productividad, las declaraciones de la dirección sobre demanda y contratación podrían resultar tan importantes como el beneficio trimestral.
Reuters ha señalado que el fuerte ciclo de inversión en IA continúa siendo uno de los principales motores de la renta variable estadounidense, aunque también crecen las dudas sobre la sostenibilidad de determinadas valoraciones si el gasto de capital pierde velocidad.
Nike enfrenta una prueba diferente
Nike cerrará el bloque más relevante de la semana con sus resultados del primer trimestre fiscal, previstos para después del cierre del jueves.
La acción cotiza en US$35,75, con una caída de 0,67%. El consenso disponible contempla aproximadamente US$0,445 de beneficio por acción y US$11.370 millones de ingresos.
Para Nike, el mercado tendrá que evaluar principalmente la evolución de las ventas, los márgenes y las perspectivas para el consumo internacional.
La importancia de este informe no reside únicamente en el resultado trimestral. Nike es una de las compañías globales más expuestas a consumo discrecional, comercio internacional, divisas y costos de producción.
Por eso, cualquier modificación de las perspectivas de crecimiento o márgenes puede tener una lectura más amplia para el sector de consumo estadounidense.
McCormick completa la semana de resultados
McCormick será otro de los nombres que reportará el jueves antes de la apertura. La compañía cotiza en US$47,94, con una variación positiva de 0,25%.
Aunque su tamaño y sensibilidad bursátil son menores que los de Micron o Nike, el resultado puede aportar información sobre la evolución de los costos y el comportamiento del consumidor en bienes de consumo básico.
Esto adquiere importancia en un entorno en el que inflación, energía y costos logísticos siguen siendo variables relevantes para los márgenes empresariales.
Qué está descontando el mercado
La fotografía previa al comienzo de la semana muestra una combinación interesante.
Micron llega con una valoración extremadamente elevada y con expectativas asociadas al ciclo de inteligencia artificial. Jabil también presenta una cotización fuerte, con un avance de 1,95% en la sesión de referencia. En el extremo contrario, Conagra, Accenture y Nike comienzan la semana con descensos.
No existe, sin embargo, una narrativa única que explique todos esos movimientos. Las cotizaciones reflejan expectativas diferentes sobre crecimiento, márgenes, consumo y demanda futura.
La temporada de resultados será importante precisamente porque puede modificar esas expectativas.
Para Micron, el mercado necesita comprobar si el crecimiento asociado a IA continúa justificando las elevadas expectativas. Para Accenture, la pregunta será cuánto gasto corporativo está generando efectivamente la transformación basada en IA. Para Nike, el foco estará en la capacidad de recuperar crecimiento y proteger márgenes. Para Carnival y CarMax, la atención estará sobre el consumidor.
En este contexto, la diferencia entre resultado y consenso será solamente el primer nivel de análisis. La reacción de las acciones dependerá también de las previsiones de cada compañía y de las declaraciones de sus ejecutivos.
La conexión con Wall Street
El comportamiento de los resultados será especialmente importante para el Nasdaq.
El índice tecnológico alcanzó recientemente un máximo intradía de 27.231,59 puntos, mientras el mercado recuperaba el apetito por compañías relacionadas con inteligencia artificial. El repunte esta acompañado por expectativas de mayor monetización de la IA y crecimiento del gasto de capital.
Esto aumenta la sensibilidad de los inversores frente a cualquier señal de desaceleración.
Si Micron y Jabil confirman una demanda fuerte relacionada con infraestructura tecnológica, el mercado podría interpretar los resultados como una nueva evidencia de que el ciclo de inversión en IA continúa. Si, en cambio, las previsiones muestran una moderación significativa, la reacción podría extenderse más allá de las compañías que presentan resultados.
La conexión entre resultados corporativos y mercado también pasa por las tasas. Una economía estadounidense resistente y beneficios empresariales fuertes pueden sostener las valoraciones, pero una inflación persistente y rendimientos elevados pueden limitar el múltiplo que los inversores están dispuestos a pagar por compañías de crecimiento.
El dólar, por lo tanto, seguirá siendo una variable transversal para las multinacionales estadounidenses, especialmente aquellas con una elevada exposición internacional.
Lectura de mercado
El calendario de resultados de esta semana presenta tres narrativas diferentes.
La primera es la inteligencia artificial, representada principalmente por Micron y Jabil. La segunda es el consumo, con Carnival, CarMax, Conagra y Nike. La tercera es el gasto corporativo y tecnológico, donde Accenture tendrá un papel central.
La reacción de los inversores permitirá comprobar qué narrativa tiene mayor capacidad para sostener las valoraciones actuales.
El mercado también tendrá que diferenciar entre compañías que simplemente cumplen expectativas y aquellas capaces de elevar sus previsiones. En una etapa de valoraciones exigentes, superar ligeramente el consenso no necesariamente cambia la percepción sobre una empresa.
Por eso, las guías empresariales, los comentarios sobre demanda y la evolución de los márgenes pueden terminar siendo más importantes que el beneficio publicado.
La relación entre resultados y política monetaria también permanecerá presente. Un escenario de beneficios sólidos junto con inflación persistente podría mantener elevados los rendimientos de los bonos y limitar la expansión de múltiplos. En cambio, resultados resistentes acompañados por una moderación de las presiones inflacionarias ofrecerían un entorno diferente para la renta variable.
El oro, los bonos y el dólar serán, por ello, referencias útiles para interpretar si el mercado está aumentando su exposición al riesgo o actuando con mayor cautela.
Conclusión FyM
El calendario de resultados de esta semana no estará dominado simplemente por la cantidad de compañías que publican sus cuentas, sino por la información que puedan ofrecer sobre las grandes tendencias que sostienen actualmente a Wall Street.
Micron será la principal prueba para el ciclo de inteligencia artificial y la demanda de memoria. Accenture permitirá evaluar cuánto de esa inversión está llegando al gasto corporativo real. Nike y Carnival mostrarán cómo evoluciona el consumo, mientras CarMax y Conagra aportarán señales adicionales sobre la demanda estadounidense.
La variable decisiva será la capacidad de las compañías para convertir las expectativas actuales en crecimiento, márgenes y previsiones sostenibles.
Para los operadores, la atención debería concentrarse menos en si una empresa supera por unos centavos el consenso y más en una pregunta: ¿qué están diciendo las compañías sobre los próximos seis a doce meses?
En un mercado que llega cerca de máximos y con la inteligencia artificial como uno de sus principales motores, las previsiones empresariales pueden tener tanto peso como los resultados publicados.
El bitcoin también seguirá funcionando como referencia del apetito global por riesgo, especialmente a medida que resultados, tasas y liquidez vuelvan a interactuar durante el cierre del tercer trimestre.