Nike en apuros: la acción sigue bajo presión y pone a prueba su recuperación
— Equipo Editorial
Nike (NKE) cotiza en torno a US$36, después de una fuerte tendencia bajista que se mantiene en la escala diaria. El rebote observado en las últimas horas no ha cambiado todavía la estructura de fondo: el mercado continúa evaluando las dificultades de la compañía para recuperar ventas, especialmente en China y en el canal directo, mientras los próximos resultados del 1 de octubre aparecen como una nueva prueba para la estrategia de recuperación. Reuters señaló en julio que Nike esperaba nuevas caídas de ingresos durante la primera mitad del ejercicio fiscal 2027, con China todavía bajo presión.
Nike intenta estabilizarse después de una fuerte caída
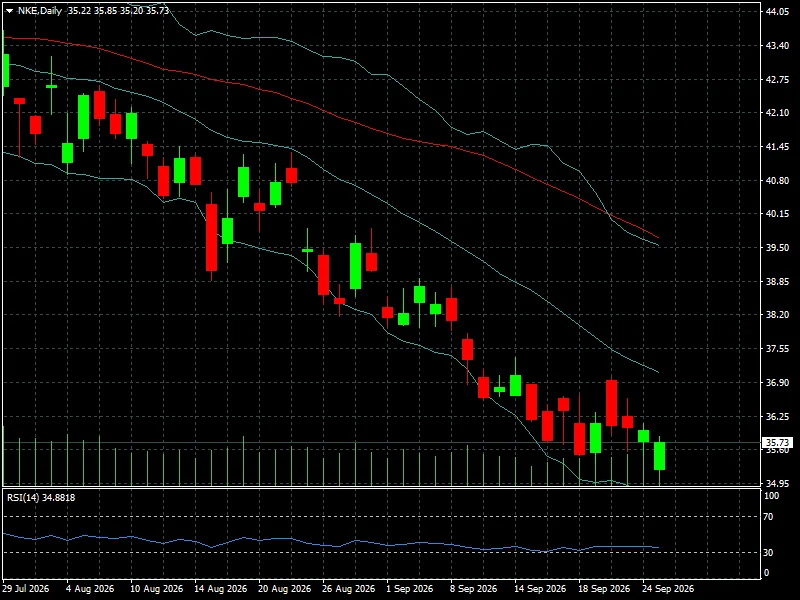
La cotización de Nike llega a esta sesión en una situación técnicamente delicada. En el gráfico diario, NKE se mantiene claramente por debajo de sus medias móviles principales y cerca de la zona de US$35,50-35,75, después de una tendencia descendente que se extiende desde finales de julio.
En la escala de 15 minutos aparece, sin embargo, una recuperación desde aproximadamente US$35,20 hasta la zona de US$35,74.
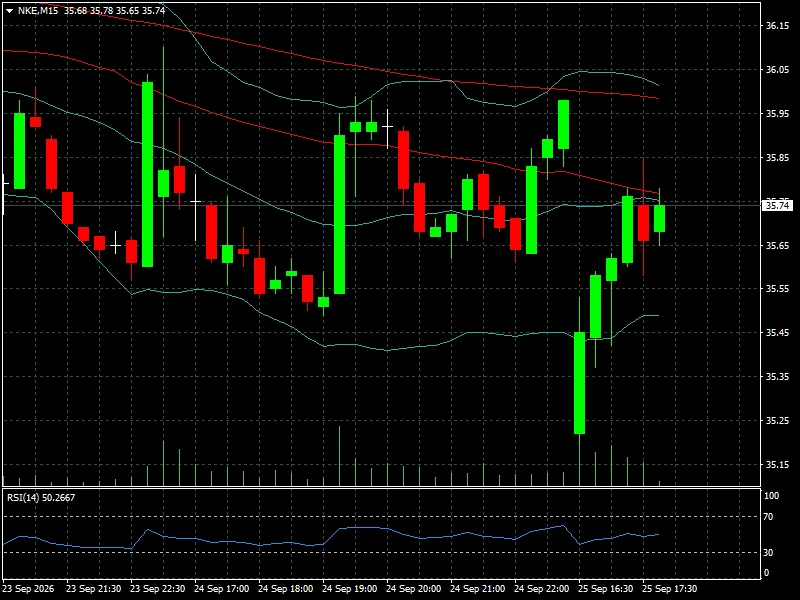
El RSI de 14 períodos se sitúa en 50,27, lo que refleja un equilibrio de corto plazo entre compradores y vendedores después del rebote.
La diferencia entre ambas escalas es importante: mientras el gráfico intradiario muestra cierta estabilización, el gráfico diario continúa reflejando una tendencia bajista. Por eso, el movimiento actual todavía debe interpretarse como una fase de consolidación dentro de una estructura más amplia de debilidad.
El problema de Nike sigue siendo fundamental
La presión sobre NKE no responde únicamente al comportamiento técnico. La compañía atraviesa un proceso de transformación iniciado bajo el CEO Elliott Hill, con el objetivo de recuperar crecimiento, fortalecer su oferta deportiva y reconstruir relaciones con distribuidores.
Los últimos resultados muestran avances en algunos segmentos, pero también importantes áreas de debilidad. Nike informó ingresos de US$46.400 millones para el ejercicio fiscal 2026, prácticamente planos en términos reportados y 2% inferiores en moneda constante. En el cuarto trimestre, los ingresos alcanzaron US$11.000 millones, un 1% menos interanual.
La diferencia entre los canales es particularmente relevante. Los ingresos mayoristas del cuarto trimestre aumentaron 4% hasta US$6.600 millones, mientras que Nike Direct cayó 7% hasta US$4.100 millones. Dentro de Nike Direct, los ingresos digitales de la marca retrocedieron 12%.
Esto explica parte de la cautela del mercado: la recuperación no está siendo uniforme.
China continúa siendo uno de los principales obstáculos
La evolución de China permanece entre las variables más importantes para entender qué está pasando con Nike.
Reuters informó en julio que las ventas de Nike en China habían caído 17% en el cuarto trimestre y que la compañía esperaba que la región continuara bajo presión mientras trabajaba con sus socios comerciales para reducir inventarios. China representa aproximadamente 15% de los ingresos anuales de Nike.
La compañía también enfrenta una competencia más intensa de marcas deportivas locales y de nuevos competidores internacionales. Nike ha perdido participación de mercado frente a compañías como Anta, Li-Ning, On y Hoka, mientras intenta recuperar relevancia en categorías deportivas clave.
El desafío para los inversores es determinar si las medidas adoptadas por Hill están empezando a modificar la trayectoria comercial o si la recuperación necesitará más tiempo.
Márgenes, inventarios y aranceles
La rentabilidad constituye otro frente importante. Durante el cuarto trimestre fiscal, el margen bruto de Nike aumentó 890 puntos básicos hasta 49,2%, pero aproximadamente 900 puntos básicos de esa mejora estuvieron relacionados con la recuperación esperada de aranceles asociados a la legislación IEEPA. El beneficio por acción fue de US$0,72, incluyendo un beneficio de US$0,52 derivado de esa recuperación.
Por eso, la mejora del margen no puede interpretarse por sí sola como una normalización estructural del negocio.
Nike continúa intentando reducir inventarios antiguos, recuperar ventas a precio completo y equilibrar nuevamente el peso entre el canal directo y los distribuidores. La empresa está priorizando categorías como running, fútbol y baloncesto, al tiempo que prepara nuevos lanzamientos de calzado.
El proceso tiene un coste: reducir inventarios mediante promociones puede afectar los márgenes en el corto plazo, mientras que reconstruir el producto y la distribución requiere inversión antes de que aparezca un impacto significativo sobre las ventas.
La acción entra en una zona técnica de definición
El gráfico diario muestra una estructura claramente descendente desde finales de julio. NKE pasó de niveles superiores a US$42 durante el verano a la zona actual de US$35,70, mientras las medias móviles mantienen una pendiente negativa.
La zona de US$35,50-35,70 se convierte así en una referencia inmediata. El rebote registrado durante las últimas horas permite observar compradores alrededor de esos niveles, pero todavía no existe una señal técnica suficiente para considerar modificada la tendencia diaria.
Por arriba, la primera zona que debería recuperar la acción aparece alrededor de US$36,25-36,50, seguida por la región de US$36,90-37,20. Más arriba, la zona de US$38-39,50 representa una resistencia considerable en la estructura diaria.
En sentido contrario, una pérdida clara de US$35,50 volvería a colocar el foco sobre los mínimos recientes y aumentaría la presión sobre la cotización.
El mercado espera nuevas señales antes de cambiar de lectura
La próxima prueba fundamental será el reporte de resultados previsto para el 1 de octubre. El mercado buscará principalmente señales sobre ventas, márgenes, inventarios y la evolución regional, especialmente en China.
El último trimestre fiscal dejó algunos elementos positivos: los ingresos mayoristas crecieron y el margen bruto mejoró significativamente. Pero la caída de Nike Direct, el retroceso digital y la debilidad en China muestran que todavía existen diferencias importantes entre las distintas partes del negocio.
Bloomberg informó después de los resultados de junio que Nike esperaba que los ingresos continuaran cayendo durante la primera mitad del ejercicio fiscal 2027. La compañía también señaló que la recuperación sería gradual y que los efectos de sus medidas de transformación tardarían en trasladarse completamente a las cifras.
El próximo balance, por tanto, tendrá importancia no solo por las cifras del trimestre, sino por cualquier actualización sobre la trayectoria futura.
Lectura de mercado
La cotización refleja una combinación de problemas operativos y expectativas reducidas. El mercado ha pasado de valorar a Nike principalmente por la fortaleza histórica de su marca a exigir evidencia más concreta de recuperación en ventas y rentabilidad.
La diferencia entre el comportamiento de corto y largo plazo es especialmente importante. El RSI H15 de 50,27 muestra que la presión vendedora inmediata se ha moderado, pero el gráfico diario continúa por debajo de sus principales referencias técnicas.
Por eso, un rebote hacia US$36-37 sería una señal de recuperación del precio, pero necesitaría acompañarse de mejoras fundamentales para modificar la percepción de fondo.
La situación también se produce en un mercado estadounidense donde los inversores están mostrando mayor selectividad entre compañías.
Qué deberían vigilar los operadores
El primer foco estará en la capacidad de NKE para sostener la zona de US$35,50-35,75. Una recuperación posterior de US$36,25-36,50 permitiría evaluar si el rebote intradiario adquiere continuidad.
En el frente fundamental, el mercado necesitará comprobar si la recuperación del canal mayorista puede compensar la debilidad de Nike Direct, si los márgenes mejoran sin depender de beneficios extraordinarios y si China comienza a mostrar señales más claras de estabilización.
También será relevante la evolución del consumidor estadounidense. Nike está especialmente expuesta a la demanda discrecional y a la disposición de los consumidores a pagar precios completos por productos deportivos.
Conclusión FyM
Nike llega a la última parte de septiembre con una combinación de debilidad bursátil, recuperación operativa todavía incompleta y expectativas elevadas sobre los próximos resultados.
El rebote desde la zona de US$35,20 muestra que existen compradores en niveles bajos, pero la estructura diaria continúa siendo descendente. La próxima señal verdaderamente relevante llegará cuando el precio y los fundamentales comiencen a confirmar la misma dirección.
Para las próximas sesiones, el mercado tendrá especialmente en cuenta US$35,50 como soporte, US$36,25-36,50 como primera zona de recuperación y el balance del 1 de octubre como principal catalizador fundamental. La evolución de China, Nike Direct, los márgenes y los inventarios será determinante para evaluar si la estrategia de transformación empieza a traducirse en una mejora más consistente del negocio.