Dólar, petróleo, oro y Bitcoin: las claves para el cierre de la semana
— Equipo Editorial
Los mercados financieros llegan al jueves 22 de octubre con señales divergentes: Wall Street avanza moderadamente, las bolsas europeas retroceden y Asia registra fuertes caídas, mientras el petróleo WTI supera los US$99 por barril y el Brent cotiza por encima de US$112. El oro corrige hasta los US$4.083 por onza y Bitcoin se mantiene cerca de US$81.785. La combinación de volatilidad en las materias primas, presión sobre los metales preciosos y rendimientos elevados de los bonos estadounidenses mantiene al mercado atento a la inflación, las expectativas de tasas de interés y los riesgos geopolíticos.
Qué está moviendo los mercados esta semana
La principal característica de la semana es la pérdida de sincronía entre las distintas clases de activos. Mientras los principales índices estadounidenses muestran avances en la última sesión observada, las bolsas asiáticas profundizan las pérdidas y los mercados europeos operan en terreno negativo. Esta divergencia refleja un entorno en el que el apetito por el riesgo no se distribuye de manera uniforme y en el que las materias primas vuelven a desempeñar un papel central en la formación de expectativas.
El petróleo es uno de los principales focos de atención. El WTI avanza un 2,53%, hasta US$99,61, y el Brent sube un 3,23%, hasta US$112,28. Al mismo tiempo, el oro retrocede un 1,34%, la plata cae un 3,57% y el cobre pierde un 2,32%.
El movimiento combina una fuerte recuperación de la energía con ventas en los metales, una señal que obliga a distinguir entre las presiones inflacionarias asociadas al petróleo y la demanda de activos defensivos.
En renta fija, los rendimientos de los bonos del Tesoro estadounidense permanecen elevados: el bono a dos años se sitúa en torno al 4,06%, el de cinco años en el 4,97%, el de diez años en el 5,15% y el de treinta años en el 5,44%. Este nivel de tasas mantiene condiciones financieras exigentes y limita el margen para una recuperación generalizada de los activos de riesgo. El mercado debe determinar si las subidas bursátiles estadounidenses pueden sostenerse frente a la presión de los rendimientos, el encarecimiento de la energía y la volatilidad internacional.
Mercados en perspectiva: energía, metales y tasas
Energía: el petróleo vuelve a dominar la ecuación inflacionaria
El petróleo presenta uno de los movimientos más relevantes de la jornada. El WTI para diciembre de 2026 cotiza en US$99,61 por barril, con una suba del 2,53%, mientras el Brent para enero de 2027 alcanza US$112,28, con un avance del 3,23%.
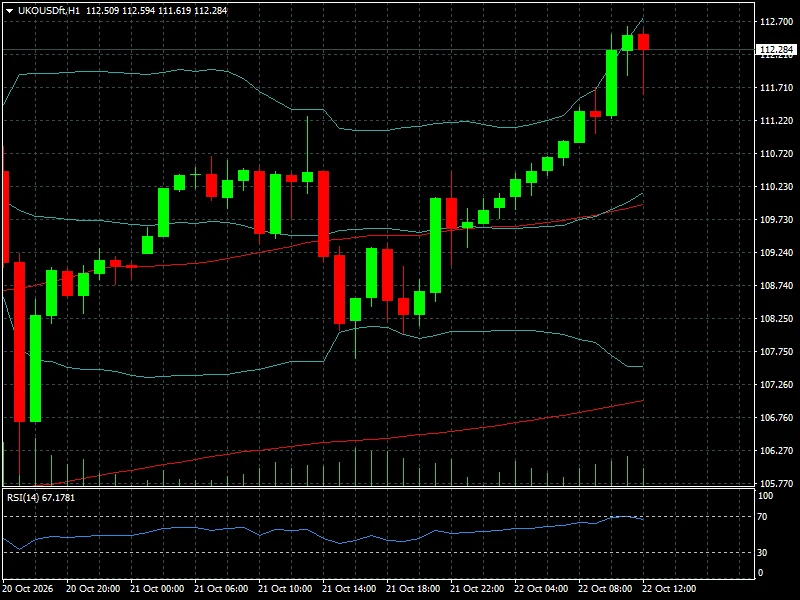
La recuperación del crudo devuelve protagonismo al riesgo inflacionario y puede modificar las expectativas sobre las próximas decisiones de los bancos centrales.
La diferencia entre ambas referencias también merece atención. El Brent mantiene una prima de US$12,72 por barril sobre el WTI, un diferencial que refleja condiciones distintas de referencia y exposición internacional. La sostenibilidad de estas cotizaciones dependerá de la evolución de los riesgos de suministro, la demanda mundial y los inventarios. La tensión geopolítica vuelve a ser un factor importante, aunque las cotizaciones por sí solas no permiten atribuir toda la suba a una única causa.
Los productos refinados acompañan el movimiento: el aceite de calefacción sube un 2,49%, hasta US$4,8818, y la gasolina RBOB avanza un 2,01%, hasta US$3,1832. El gasoil de Londres gana un 2,03%, hasta US$1.460,63. En cambio, el gas natural estadounidense cae un 0,86%, hasta US$2,766, mientras el gas natural neerlandés TTF avanza un 2,05%, hasta 89,215. Esta divergencia evidencia que la energía no responde a un único factor: el petróleo y los combustibles líquidos reflejan sus propias condiciones de oferta y demanda, mientras el gas depende también de las dinámicas regionales de almacenamiento y abastecimiento.
Para los operadores, el nivel de US$100 del WTI constituye una referencia psicológica inmediata. Una consolidación por encima de ese umbral reforzaría la preocupación por los costos energéticos; una corrección posterior podría aliviar parte de esa presión, aunque no eliminaría los riesgos de inflación. El seguimiento de los inventarios estadounidenses y de las noticias geopolíticas será fundamental durante el resto de la semana.
Metales: el oro pierde terreno y el cobre señala cautela
El oro cotiza en US$4.083,93 por onza, con una caída del 1,34%, después de registrar un máximo intradiario de US$4.141,28.
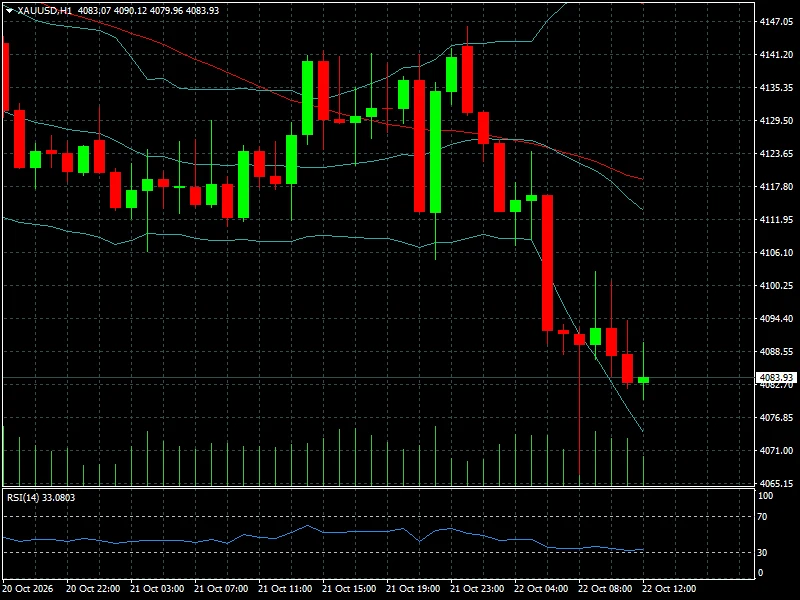
La plata retrocede un 3,57%, hasta US$55,904. La corrección simultánea de ambos metales muestra que la demanda de refugio no está impidiendo las ventas en esta sesión.
Los rendimientos estadounidenses elevados aumentan el costo de oportunidad de mantener activos que no pagan intereses. Este factor puede limitar la recuperación del oro incluso cuando persisten riesgos geopolíticos. Sin embargo, la cotización actual no demuestra por sí sola un cambio estructural en la tendencia: será necesario observar la evolución del dólar, las tasas reales y la respuesta del metal ante nuevos episodios de incertidumbre.
Entre los metales industriales, el cobre para diciembre cae un 2,32%, hasta US$6,4268, mientras el platino pierde un 2,70%, hasta US$1.591,70, y el paladio retrocede un 3,32%, hasta US$1.053,75. El aluminio baja un 0,69%, hasta US$3.017,50. El comportamiento conjunto refleja una sesión desfavorable para buena parte del complejo metálico, aunque no basta para concluir que la demanda industrial mundial se está contrayendo.
La pregunta para los próximos días será si estas caídas representan una toma de beneficios tras las subidas anteriores o si anticipan una reevaluación más profunda de las perspectivas de crecimiento. El seguimiento del análisis del precio del oro y sus niveles técnicos permitirá contextualizar la corrección actual.
Forex: el yen se fortalece, mientras el euro y la libra muestran movimientos moderados
El mercado de divisas presenta movimientos mixtos. El EUR/USD cotiza en 1,1223, con una variación del -0,02%.
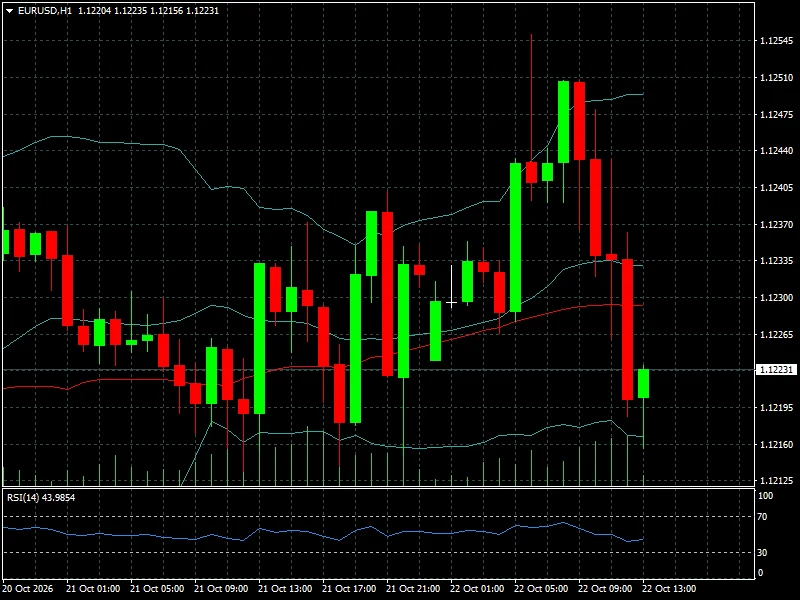
En tanto, el GBP/USD avanza un 0,11%, hasta 1,3407. El comportamiento relativamente estable de ambas monedas frente al dólar contrasta con la mayor variación del yen japonés.
El USD/JPY cae un 0,78%, hasta 156,89, lo que indica una apreciación del yen frente al dólar durante la sesión. El movimiento merece seguimiento porque el cruce continúa en una zona sensible para las expectativas sobre política monetaria japonesa y el riesgo de intervención cambiaria. No obstante, la cotización observada no permite atribuir la caída a una intervención oficial.
En otras divisas, el AUD/USD sube un 0,16%, hasta 0,7017, y el NZD/USD gana un 0,05%, hasta 0,5689. El USD/CAD cae un 0,23%, hasta 1,4015, mientras el EUR/GBP retrocede un 0,12%, hasta 0,8377. El EUR/JPY pierde un 0,75%, hasta 176,20, en línea con la fortaleza relativa del yen durante la sesión.
Entre las monedas emergentes, el USD/MXN sube un 0,71%, hasta 18,8025, señal de depreciación del peso mexicano frente al dólar. El USD/BRL permanece en torno a 5,0226, prácticamente sin cambios en la referencia disponible. La diferencia entre ambos cruces confirma que las divisas emergentes no están reaccionando de manera uniforme.
Para interpretar el próximo movimiento de las principales divisas, habrá que observar los rendimientos de los bonos estadounidenses, los datos de empleo y actividad, y cualquier cambio en las expectativas de tasas. El balance semanal del mercado Forex aporta contexto sobre la divergencia reciente entre el dólar y sus principales contrapartes.
Renta variable: Wall Street rebota, pero Asia concentra las pérdidas
Los índices estadounidenses muestran avances en la última referencia disponible de la captura, correspondiente al 21 de octubre. El Dow Jones (gráfico, H1) sube un 0,69%, hasta 52.541,43 puntos; el S&P 500 gana un 0,58%, hasta 7.757,17; y el Nasdaq avanza un 1,05%, hasta 26.702,86. El Russell 2000 suma un 0,32%, hasta 2.782,22 puntos.
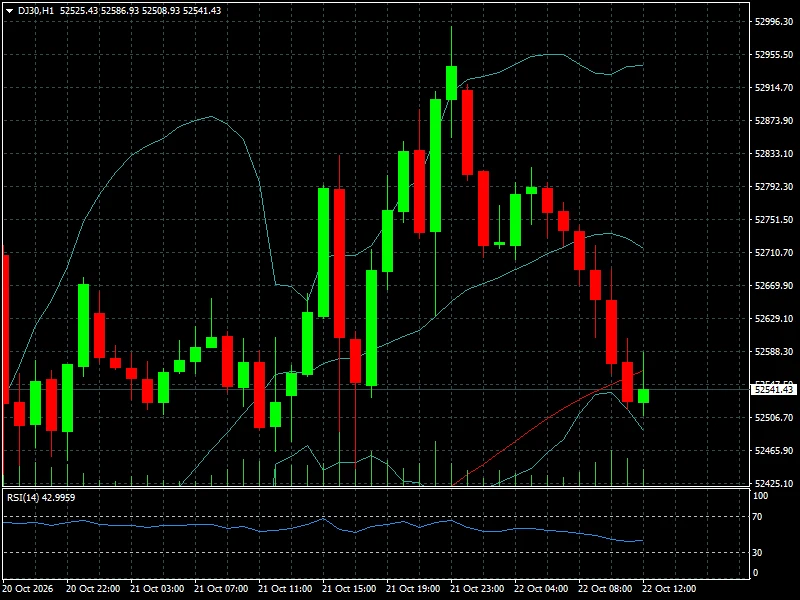
La recuperación es más intensa en el Nasdaq, lo que sugiere un mejor desempeño relativo de las compañías tecnológicas en esa sesión. Sin embargo, una jornada positiva no confirma por sí sola que haya terminado la corrección reciente. La capacidad del rebote para sostenerse dependerá de los resultados corporativos, las previsiones de beneficios y el costo de financiación de las grandes empresas.
La temporada de resultados mantiene el foco en la rentabilidad del gasto en inteligencia artificial. Después de la atención generada por las publicaciones de Meta y Tesla, el mercado debe evaluar cuánto de sus expectativas de crecimiento ya está incorporado en las valoraciones y si los resultados justifican el capital invertido. La evolución de los rendimientos del Tesoro será una variable esencial para determinar la sensibilidad de las acciones de crecimiento.
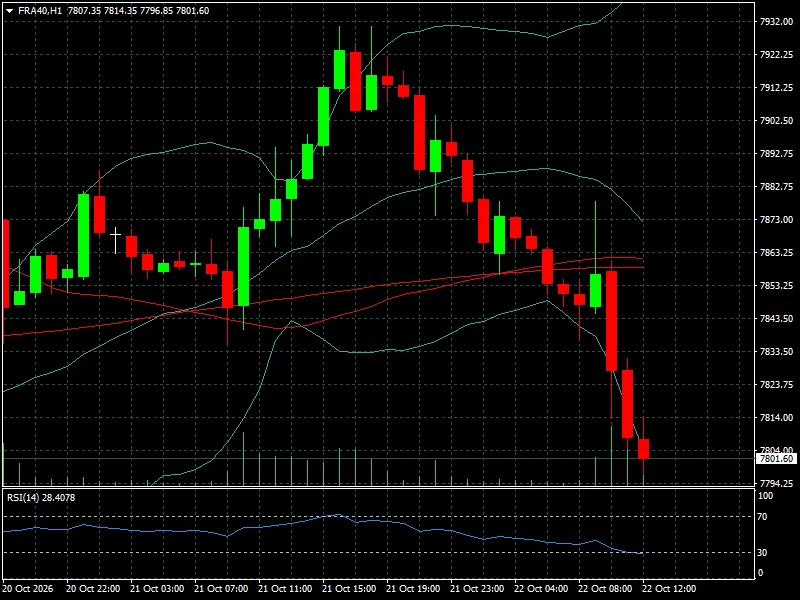
En Europa, el panorama es más débil. El DAX cae un 1,18%, hasta 25.343,09 puntos; el FTSE 100 retrocede un 0,69%, hasta 10.678,59; el CAC 40 (gráfico, H1) pierde un 1,54%, hasta 7.801,60; y el Euro Stoxx 50 baja un 1,80%, hasta 6.095,55. El IBEX 35 también cae un 1,78%, hasta 18.979,71 puntos. La amplitud de las pérdidas muestra que la debilidad europea no se limita a un solo mercado.
Los índices asiáticos registra un desempeño todavía más negativo. El Nikkei 225 cae un 2,40%, hasta 63.070 puntos; el Hang Seng retrocede un 3,03%, hasta 22.934,68; el KOSPI pierde un 3,52%, hasta 5.533,77; y el índice SZSE Component baja un 2,97%, hasta 11.357,32. El Shanghai Composite retrocede un 1,48%, hasta 3.658,03 puntos. La magnitud de estas caídas contrasta con el avance de Wall Street y confirma la divergencia regional del sentimiento inversor.
En América Latina, el Bovespa pierde un 0,86%, hasta 206.495 puntos, mientras el COLCAP colombiano sube un 1,07%, hasta 2.560,37. La evolución dispar de los índices latinoamericanos vuelve a mostrar que los mercados emergentes están sujetos tanto a los factores globales -tasas, dólar y materias primas- como a las condiciones propias de cada economía.
La lectura central es que el rebote estadounidense todavía necesita confirmación. Si las acciones tecnológicas consiguen sostener las ganancias mientras los rendimientos se estabilizan, podría mejorar el apetito por el riesgo. Si, por el contrario, el petróleo sigue subiendo y las tasas permanecen elevadas, la recuperación bursátil podría perder fuerza. El análisis del cierre semanal de los índices bursátiles ayuda a dimensionar la corrección previa.
Criptoactivos: Bitcoin resiste, pero Ethereum y las altcoins retroceden
Bitcoin cotiza en US$81.785, con una caída del 1,91% en las últimas 24 horas, aunque mantiene una variación positiva del 0,79% en siete días.
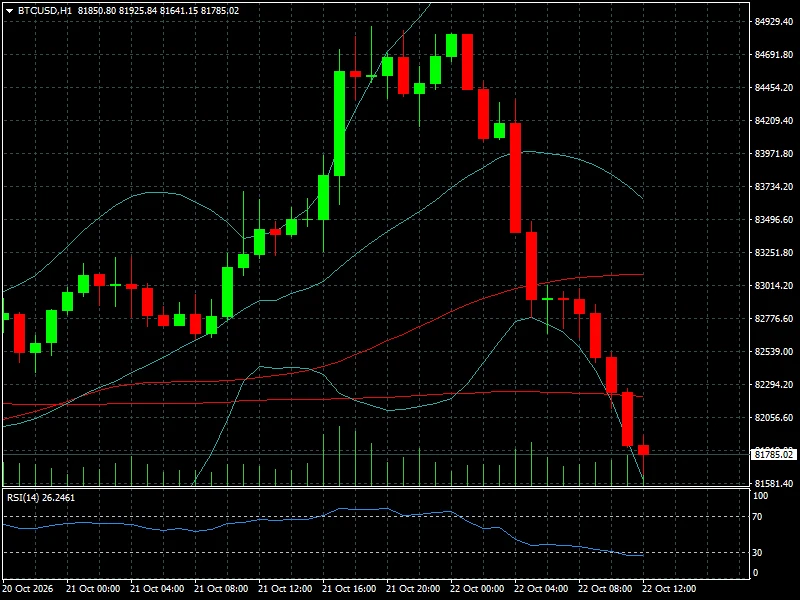
La combinación indica que el activo está corrigiendo en el corto plazo sin haber borrado por completo el avance semanal.
Ethereum retrocede un 2,27%, hasta US$2.403,91, mientras BNB cae un 2,02%, hasta US$732,18, y XRP pierde un 2,00%, hasta US$1,3274. Solana baja un 2,84%, hasta US$103,829, y Dogecoin retrocede un 3,66%, hasta US$0,079047. La presión se extiende así a varias de las principales criptomonedas, con pérdidas más pronunciadas en algunos activos de mayor volatilidad.
No todo el mercado muestra la misma dirección. Monero sube un 10,01%, hasta US$650,576, y Zcash avanza un 2,11%, hasta US$1.242,40. Estas subidas aisladas no bastan para confirmar una recuperación generalizada del mercado cripto. La dispersión de resultados sugiere que la selección de activos y los flujos específicos continúan siendo relevantes.
La evolución de Bitcoin debe interpretarse junto con los rendimientos de los bonos, el dólar y las acciones tecnológicas. Si las condiciones financieras se endurecen, los activos digitales pueden seguir expuestos a la reducción de posiciones de riesgo. En cambio, una estabilización de las tasas y una mejora de los flujos hacia los vehículos de inversión vinculados a criptoactivos podrían facilitar una recuperación.
Por ahora, Bitcoin continúa cerca de US$82.000, pero el retroceso diario aconseja no confundir la resistencia relativa con una señal confirmada de retorno del apetito por el riesgo. El análisis semanal de Bitcoin y las principales criptomonedas ofrece un punto de comparación para evaluar si la presión actual se está extendiendo.
Contexto macroeconómico y geopolítico: el petróleo vuelve a condicionar las tasas
El principal vínculo entre los mercados esta semana es la interacción entre energía, inflación y política monetaria. El petróleo por encima de US$110 en el Brent y cerca de ese umbral en el WTI puede trasladarse a los costos de transporte, producción y consumo. Si la presión energética persiste, el proceso de desinflación podría complicarse y reducir el margen de los bancos centrales para flexibilizar su política.
En Estados Unidos, la inflación interanual de septiembre se situó en el 3,7%, por encima del 3,6% esperado según el contexto de mercado de la semana anterior. Este dato mantiene la atención sobre la trayectoria de los precios, mientras los rendimientos del Tesoro muestran que las condiciones financieras siguen siendo exigentes. El mercado también debe evaluar si los próximos indicadores de empleo y actividad confirman una economía resistente o empiezan a mostrar una desaceleración más clara.
La Reserva Federal se encuentra en período de silencio previo a su reunión del 27 y 28 de octubre, por lo que los indicadores económicos y los movimientos del mercado de bonos adquieren especial relevancia. La decisión de tasas prevista para la próxima semana será un catalizador importante para el dólar, las acciones y los metales.
En el frente geopolítico, los riesgos asociados al suministro energético continúan siendo relevantes para la formación de precios. Sin embargo, el comportamiento divergente de las materias primas demuestra que no todos los activos están reaccionando de la misma manera. La evolución del crudo debe analizarse junto con los inventarios, las expectativas de demanda y las noticias sobre la oferta, sin asumir que cada movimiento responde exclusivamente al conflicto geopolítico.
Mercado al inicio de la nueva semana: los inversores llegan con señales contradictorias
Aunque el análisis corresponde a la media semana, el posicionamiento hacia el lunes 26 dependerá de cómo cierren los mercados mañana viernes. Por ahora, las referencias disponibles muestran tres focos de tensión: el petróleo en niveles elevados, los rendimientos estadounidenses cerca de máximos recientes y una divergencia marcada entre Wall Street y las bolsas asiáticas.
El primer escenario es una estabilización. Si el petróleo modera sus avances, los rendimientos dejan de subir y los resultados corporativos sostienen las expectativas de beneficios, las acciones estadounidenses podrían prolongar el rebote. En ese contexto, Bitcoin y otros activos sensibles al riesgo también podrían encontrar apoyo.
El segundo escenario es una prolongación de las presiones inflacionarias. Un Brent que se mantenga por encima de US$112, junto con rendimientos elevados, podría aumentar la cautela sobre las valoraciones bursátiles y dificultar una recuperación sostenida del oro. En ese caso, el mercado volvería a concentrarse en el costo de financiación, las expectativas de tasas y la capacidad de las empresas para preservar sus márgenes.
Para el mercado Forex, el USD/JPY en 156,89 y el USD/MXN en 18,8025 son referencias importantes por razones diferentes: el primero por la sensibilidad del yen a las expectativas monetarias y al riesgo de intervención; el segundo por la reacción del peso mexicano ante los movimientos del dólar y las condiciones globales de riesgo.
Qué vigilar durante los días restantes de la semana
El calendario de hoy jueves 22 y de mañana viernes 23 ofrece nuevas referencias para evaluar el crecimiento, la inflación y el comportamiento del consumidor. La atención debe concentrarse en los datos que puedan modificar las expectativas de política monetaria, no solo en si las cifras superan o incumplen las previsiones.
Fecha | Catalizador | Relevancia para los mercados |
|---|---|---|
Jueves 22 | Solicitudes semanales de subsidio por desempleo en EE. UU. | Permiten evaluar la evolución del mercado laboral y ajustar expectativas sobre la Fed. |
Indicadores adelantados y actividad manufacturera de EE. UU. | Aportan señales sobre el crecimiento y la fortaleza de la actividad empresarial. | |
Viernes 23 | PMI preliminares de manufacturas y servicios | Ayudan a evaluar el ritmo de actividad y las presiones de precios en las principales economías. |
Confianza del consumidor de la Universidad de Michigan y expectativas de inflación | Pueden influir en las expectativas de consumo, inflación y tasas de interés. | |
Próxima semana | Reunión de la Reserva Federal, 27 y 28 de octubre | Será determinante para la interpretación de las tasas, el dólar, los bonos y los activos de riesgo. |
Además, la temporada de resultados corporativos seguirá siendo relevante. Tras las publicaciones de Meta y Tesla, los inversores evaluarán la orientación empresarial y la capacidad de las grandes tecnológicas para justificar sus inversiones en inteligencia artificial. Los próximos balances de compañías industriales, de consumo y energía permitirán comprobar si la fortaleza de los beneficios se extiende más allá del sector tecnológico.
Conclusión FyM: el petróleo vuelve a poner a prueba la recuperación bursátil
La principal transformación de esta semana es que el mercado debe gestionar simultáneamente una recuperación parcial de Wall Street, fuertes caídas en Asia, un nuevo impulso del petróleo y rendimientos estadounidenses elevados. La narrativa de una recuperación bursátil generalizada pierde fuerza ante la divergencia regional y la presión que las tasas ejercen sobre las valoraciones.
El petróleo vuelve a ocupar el centro de la ecuación porque conecta el riesgo geopolítico con las expectativas de inflación y la política monetaria. El oro, por su parte, demuestra que la incertidumbre no garantiza compras inmediatas de activos refugio cuando el costo de oportunidad permanece elevado. Bitcoin y las altcoins siguen expuestos a la evolución de la liquidez y del apetito por el riesgo.
De cara al cierre semanal, la clave no será determinar qué activo sube más en una sola sesión, sino comprobar si los movimientos encuentran confirmación en los datos económicos, los rendimientos y los resultados corporativos. El mercado necesita señales consistentes para definir una dirección más clara.
El petróleo puede impulsar al sector energético, pero también elevar el costo de todo el sistema financiero. Mientras esa tensión no se resuelva, un rebote de las bolsas será una señal de recuperación táctica, no necesariamente el comienzo de una nueva tendencia alcista.