Meta y Tesla presentaron resultados: la IA impulsa el crecimiento, pero aumenta la presión sobre los márgenes
— Equipo Editorial
Meta Platforms y Tesla presentaron sus resultados del tercer trimestre de 2026 con señales divergentes para Wall Street: Meta superó las previsiones de ingresos con US$ 64.600 millones, mientras Tesla registró US$ 28.050 millones y una rentabilidad operativa debilitada. La reacción posterior dependerá de cómo los inversores evalúen el crecimiento, los costos de la inteligencia artificial y las perspectivas de negocio. Los precios de referencia de los gráficos muestran a META en US$ 696,38 y TSLA en US$ 386,39, con señales técnicas distintas de cara a las próximas sesiones.
Dos resultados, dos desafíos para Wall Street
Los balances publicados ayer miércoles 21 de octubre vuelven a poner en primer plano una cuestión central para las grandes tecnológicas: cuánto crecimiento pueden generar sus inversiones y qué parte de ese crecimiento se convierte efectivamente en beneficios.
Meta llega con una expansión significativa de sus ingresos publicitarios y nuevas iniciativas de inteligencia artificial, pero también enfrenta costos elevados y un importante cargo legal extraordinario. Tesla, por su parte, continúa destinando recursos a la autonomía, la robótica y la IA, mientras la evolución de sus ingresos y sus márgenes refleja una presión competitiva y operativa que el mercado necesita evaluar más allá de las expectativas de largo plazo.
El contexto importa porque los inversores ya no se conforman con que las compañías tecnológicas superen las estimaciones de facturación. En una etapa de fuertes desembolsos en infraestructura y desarrollo, la sostenibilidad de los márgenes, la generación de caja y la rentabilidad futura adquieren un peso creciente en la valoración de las acciones.
Meta supera las previsiones de ingresos y el gasto en IA sigue bajo vigilancia
Meta facturó US$ 64.600 millones en el tercer trimestre, frente a los US$ 63.340 millones previstos por los analistas. El beneficio por acción (BPA) fue de US$ 3,83, por encima de los US$ 3,57 indicados en el calendario de resultados utilizado como referencia. La diferencia entre ingresos y beneficio resulta relevante: el desempeño comercial continúa siendo sólido, pero los cargos extraordinarios y el costo de la expansión tecnológica condicionan la lectura del balance.
La compañía registró un crecimiento interanual de los ingresos del 26%. A su vez se destaca el impacto de un cargo legal extraordinario de aproximadamente US$ 9.900 millones, relacionado con un acuerdo judicial sobre cuestiones vinculadas a la seguridad de menores en las redes sociales. Sin ese efecto, el beneficio por acción habría alcanzado aproximadamente US$ 7,40, según las cifras difundidas.
Esta diferencia entre el resultado contable y la rentabilidad subyacente es fundamental para interpretar el balance. El cargo extraordinario distorsiona la comparación del beneficio neto, pero no elimina las preguntas sobre la evolución de los costos recurrentes, la inversión en infraestructura y la capacidad de monetizar los nuevos desarrollos de inteligencia artificial.
La publicidad digital continúa siendo el principal motor de Meta. La combinación de un mayor volumen de anuncios y mejores precios permite sostener el crecimiento de la facturación, mientras las herramientas de IA pueden mejorar la segmentación, la eficiencia de las campañas y el rendimiento comercial de sus plataformas. El desafío consiste en mantener esa expansión sin que el incremento del gasto absorba una proporción excesiva de los ingresos adicionales.
Tesla supera las estimaciones por acción, pero la rentabilidad sigue bajo presión
Tesla registró ingresos por US$ 28.050 millones, ligeramente por encima de los US$ 27.920 millones previstos en la referencia de resultados. El BPA alcanzó US$ 0,48 frente a los US$ 0,45 estimados. Aunque ambos indicadores superaron las expectativas utilizadas como referencia, la lectura financiera continúa condicionada por el estancamiento de los ingresos y el deterioro de la rentabilidad operativa.
De acuerdo con la información recabada, el beneficio neto del fabricante cayó un 44% interanual, hasta US$ 787 millones, mientras la facturación se mantuvo prácticamente estable. La diferencia entre el crecimiento de los beneficios ajustados por acción y la evolución del resultado neto evidencia la importancia de distinguir las métricas contables de aquellas que excluyen determinados efectos.
La presión no se limita a la demanda de vehículos. Tesla está destinando recursos a la conducción autónoma, la robótica y la inteligencia artificial, áreas que podrían ampliar sus fuentes futuras de ingresos, pero que requieren inversiones significativas antes de demostrar una contribución sostenida a los beneficios. Por eso, el mercado necesita evaluar tanto el potencial de esos negocios como su costo de desarrollo y el tiempo necesario para generar retornos.
En las próximas comunicaciones de la compañía, la atención estará puesta en los márgenes automotores, el flujo de caja libre, la evolución de las entregas y las perspectivas de comercialización de sus proyectos tecnológicos. Una mejora del BPA no será suficiente para despejar las dudas si no está acompañada por una recuperación más consistente de la rentabilidad operativa.
La inteligencia artificial se convierte en la principal prueba de rentabilidad
Los resultados de Meta y Tesla se producen en un momento en que Wall Street está elevando sus exigencias sobre las grandes compañías tecnológicas. Durante la expansión inicial de la IA, el mercado premió principalmente las inversiones anunciadas y las expectativas de crecimiento. Ahora, los inversores buscan pruebas más concretas de que ese gasto puede traducirse en mayores ingresos, márgenes sostenibles y generación de caja.
El debate también se refleja en el comportamiento reciente de los índices estadounidenses. En la semana del 12 al 16 de octubre, el Nasdaq perdió un 4,48% y el S&P 500 retrocedió un 1,95%, mientras el Dow Jones avanzó un 0,67%. La divergencia mostró una mayor selectividad entre sectores y compañías, especialmente ante las dudas sobre las valoraciones tecnológicas y la rentabilidad de la IA. El contexto está desarrollado en el análisis de los índices bursátiles y la presión sobre las tecnológicas.
Para Meta, la cuestión central es cuánto valor económico puede extraer de la IA mediante sus plataformas publicitarias y nuevos productos. Para Tesla, el desafío es demostrar que la autonomía, la robótica y los futuros servicios tecnológicos pueden compensar la presión que enfrenta su negocio automotor. Aunque las dos compañías comparten una apuesta por la innovación, sus fuentes de ingresos y sus riesgos operativos son diferentes.
Esta distinción importa para la valoración bursátil. Un crecimiento acelerado de los ingresos puede justificar inversiones elevadas si existe una trayectoria creíble hacia mayores beneficios. Sin embargo, cuando el gasto aumenta más rápido que la rentabilidad, el mercado puede reducir el múltiplo que está dispuesto a pagar por cada dólar de beneficio, incluso si la empresa continúa creciendo.
Qué muestran los gráficos de Meta y Tesla
La lectura técnica complementa el análisis fundamental, aunque debe distinguirse entre los precios de referencia de los gráficos y la reacción posterior a la publicación de los balances.
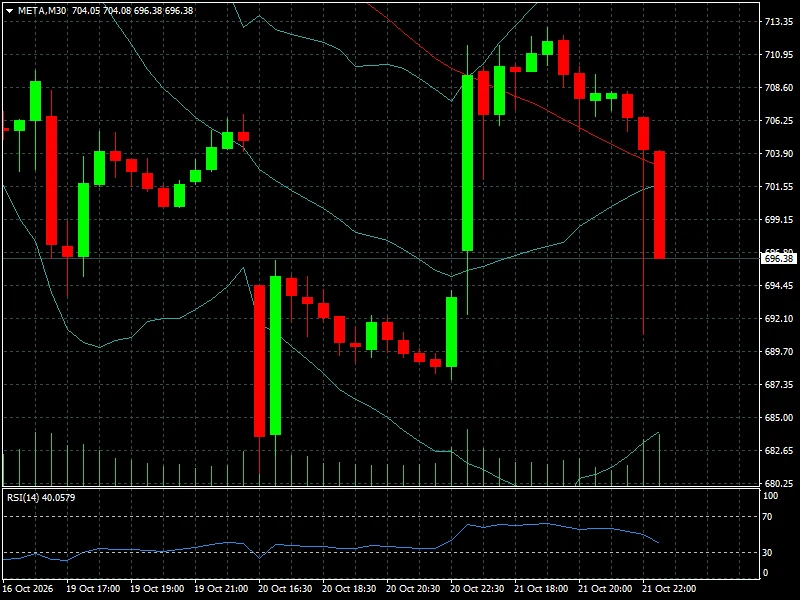
El gráfico de Meta muestra una caída pronunciada después de un intento de recuperación hacia la zona de US$ 711–712. La cotización retrocedió hasta US$ 696,38, acercándose a la banda inferior de Bollinger. El RSI en torno a 40 refleja pérdida de impulso comprador, aunque todavía no confirma por sí solo una condición de sobreventa.
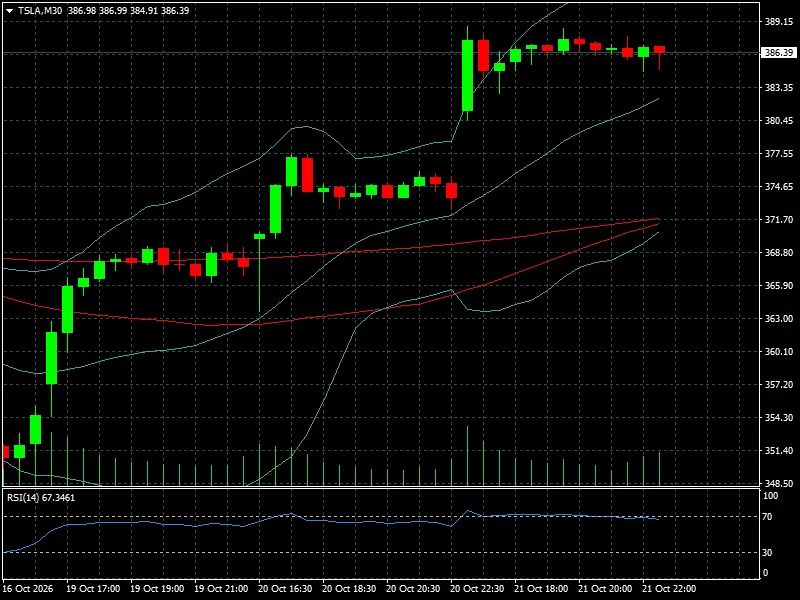
Tesla mantiene una estructura técnica más sólida en el gráfico, tras un avance rápido desde la zona de US$ 374 hasta niveles cercanos a US$ 389. La consolidación alrededor de US$ 386 sugiere una pausa después del impulso. El RSI se aproxima a 70, una zona que puede advertir sobre un movimiento extendido, pero no implica necesariamente una reversión inmediata.
En Meta, la zona de US$ 694–696 constituye una referencia inmediata para evaluar si la presión vendedora se estabiliza. Una recuperación sostenida hacia US$ 701–704 mejoraría el panorama de corto plazo, mientras que una ruptura clara del área de soporte podría prolongar la corrección.
En Tesla, la primera referencia alcista se encuentra cerca de US$ 389–390. Superarla con continuidad podría favorecer un nuevo intento de avance. En cambio, una pérdida de US$ 383–380 debilitaría el impulso reciente y abriría espacio para una corrección más amplia.
Estos niveles corresponden a la estructura observada en los gráficos de 30 minutos y no constituyen objetivos garantizados. La reacción posterior a los balances, la liquidez y la apertura de la siguiente sesión pueden modificar rápidamente las referencias técnicas.
Qué deben vigilar los inversores en las próximas sesiones
La reacción de las acciones no dependerá exclusivamente de si Meta y Tesla superaron las previsiones. También importarán las perspectivas que presenten sus directivos, la evolución del gasto de capital y las señales sobre la rentabilidad de sus respectivos negocios.
En Meta, el mercado deberá seguir las previsiones de ingresos para el cuarto trimestre, la evolución de la publicidad digital y las necesidades de inversión en infraestructura de IA. La empresa anticipó un rango de facturación de US$ 73.000 a US$ 76.000 millones para el trimestre siguiente, una referencia importante para determinar si el ritmo de crecimiento puede sostenerse durante el cierre del año.
En Tesla, los márgenes, la generación de caja y la capacidad de convertir los proyectos tecnológicos en ingresos recurrentes serán determinantes. Los inversores también deberán distinguir entre los anuncios estratégicos de largo plazo y los resultados financieros que efectivamente se materialicen en los próximos trimestres.
La evolución general de Wall Street añade otra variable. La inflación estadounidense, las expectativas sobre la Reserva Federal y los rendimientos de los bonos del Tesoro pueden modificar las tasas de descuento utilizadas para valorar beneficios futuros. En un entorno de rendimientos elevados, las compañías cuyas valoraciones dependen en mayor medida de ganancias esperadas a largo plazo suelen ser especialmente sensibles a los cambios en las condiciones financieras.
Este escenario se conecta con el análisis de los resultados empresariales y la presión sobre los mercados, donde la calidad de los beneficios y las perspectivas corporativas resultan tan importantes como las cifras publicadas.
Conclusión FyM: superar las previsiones ya no garantiza una suba
Los balances de Meta y Tesla muestran dos versiones de un mismo desafío: convertir las inversiones tecnológicas en crecimiento rentable. Meta dispone de una base publicitaria capaz de impulsar los ingresos, pero debe gestionar los costos y los cargos extraordinarios. Tesla mantiene una apuesta ambiciosa por la autonomía y la robótica, aunque necesita demostrar que esa estrategia puede sostener sus resultados financieros.
En el corto plazo, la reacción bursátil dependerá de cuánto de las buenas noticias ya estaba incorporado en las cotizaciones y de cómo el mercado interprete las perspectivas futuras. Para las próximas sesiones, la señal más relevante no será únicamente la dirección inicial de las acciones, sino la capacidad de mantener el movimiento una vez que los inversores hayan procesado los balances.
Para los operadores, la prioridad será combinar el análisis de los fundamentos con la confirmación técnica, sin confundir una sorpresa positiva en el BPA con una mejora estructural de la rentabilidad. En una temporada de resultados cada vez más exigente, el mercado está premiando no solo las promesas de crecimiento, sino también la evidencia de que ese crecimiento puede convertirse en beneficios sostenibles.