Acciones cierre semanal: los resultados empresariales ponen a prueba a los mercados
— Equipo Editorial
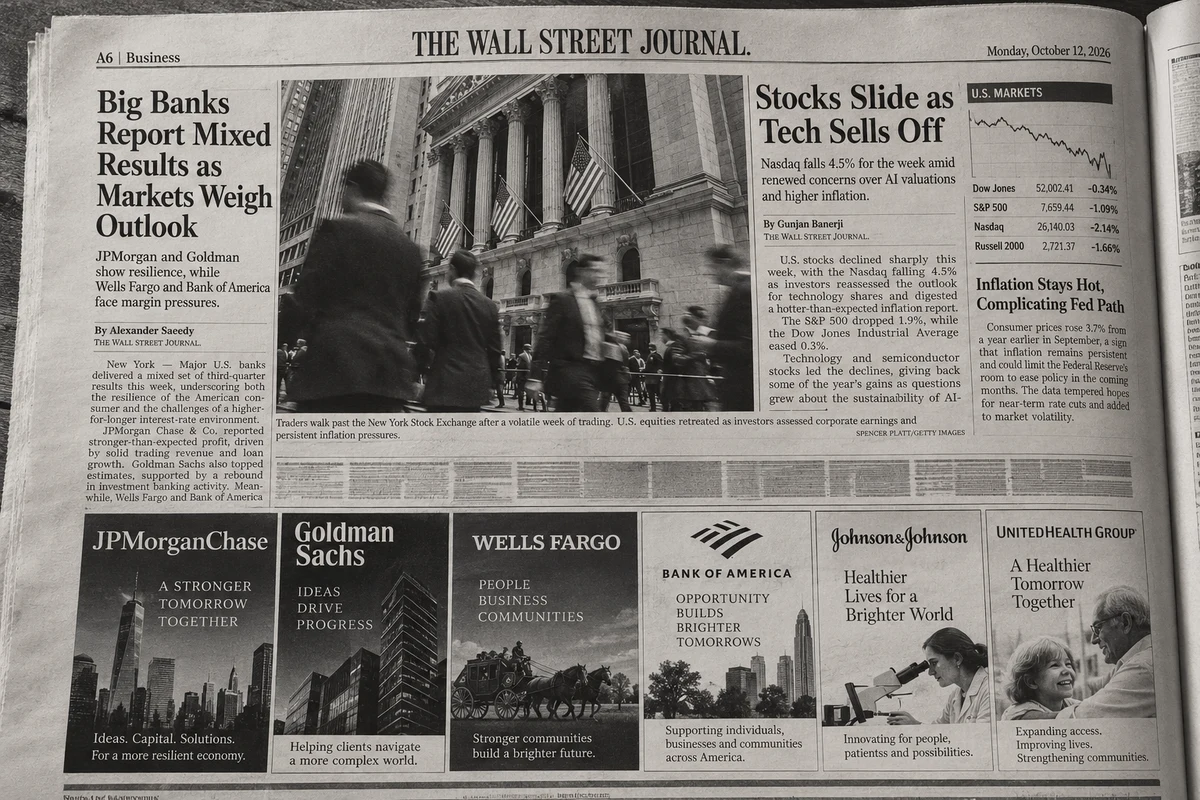
JPMorgan, Goldman Sachs, Wells Fargo, Bank of America, Johnson & Johnson y UnitedHealth presentaron resultados dispares durante la semana del 12 al 16 de octubre de 2026, con diferencias entre beneficios, ingresos y reacción bursátil. La temporada de balances coincidió con una fuerte corrección tecnológica: el Nasdaq cayó un 4,48% y el S&P 500 un 1,95%. La inflación estadounidense del 3,7% interanual y las dudas sobre la rentabilidad de la inteligencia artificial elevaron la cautela. La próxima semana, los resultados de Tesla, Meta y Netflix serán claves para evaluar el rumbo de Wall Street.
La temporada de resultados dejó una conclusión: superar las previsiones no garantiza una reacción positiva en bolsa. Los inversores están evaluando no solo los beneficios y los ingresos, sino también la calidad del crecimiento, las perspectivas para los próximos trimestres y la capacidad de las empresas para sostener sus márgenes en un entorno de financiación costosa.
La banca ofreció señales mixtas, con entidades que superaron las estimaciones y otras que decepcionaron en métricas clave. Fuera del sector financiero, los resultados de salud, semiconductores, gestión de activos y minería mostraron que el mercado continúa premiando o castigando a cada compañía según sus cifras y perspectivas, en lugar de acompañar de forma uniforme a todo un sector.
Semana en perspectiva: beneficios, inflación y rentabilidad de la IA
La publicación de resultados del tercer trimestre comenzó con el sector financiero como principal termómetro de la economía estadounidense. Los balances ofrecieron señales de demanda de crédito relativamente sólida, aunque los ingresos vinculados a la negociación de renta fija y la banca de inversión no evolucionaron de manera uniforme. Según Reuters, varios bancos regionales también comunicaron un crecimiento de los préstamos comerciales, una señal de resiliencia económica pese a la inflación y los elevados costes de financiación.
El contexto macroeconómico complicó la lectura de los balances. El IPC estadounidense avanzó un 3,7% interanual en septiembre, por encima del 3,6% esperado. Una inflación persistente puede retrasar la flexibilización monetaria y mantener bajo presión las valoraciones de las compañías cuyo precio depende de beneficios esperados a largo plazo.
A esta incertidumbre se sumaron las dudas sobre el gasto en infraestructura de inteligencia artificial. Los inversores comenzaron a exigir señales más claras de que las inversiones en centros de datos, semiconductores y servicios de IA se traducirán en ingresos y flujos de caja suficientes. La atención del mercado está desplazándose hacia la capacidad de las empresas para convertir el crecimiento tecnológico en rentabilidad sostenible.
Esta dinámica continúa una tendencia que FyM había analizado en la cobertura de los resultados de JPMorgan, Goldman Sachs y los grandes bancos estadounidenses: el mercado no evalúa los balances de forma aislada, sino en función de las expectativas, la composición de los ingresos y las perspectivas para los próximos trimestres.
Comportamiento de las acciones: bancos sólidos, pero con reacciones desiguales
JPMorgan, Goldman Sachs y Wells Fargo: tres lecturas distintas
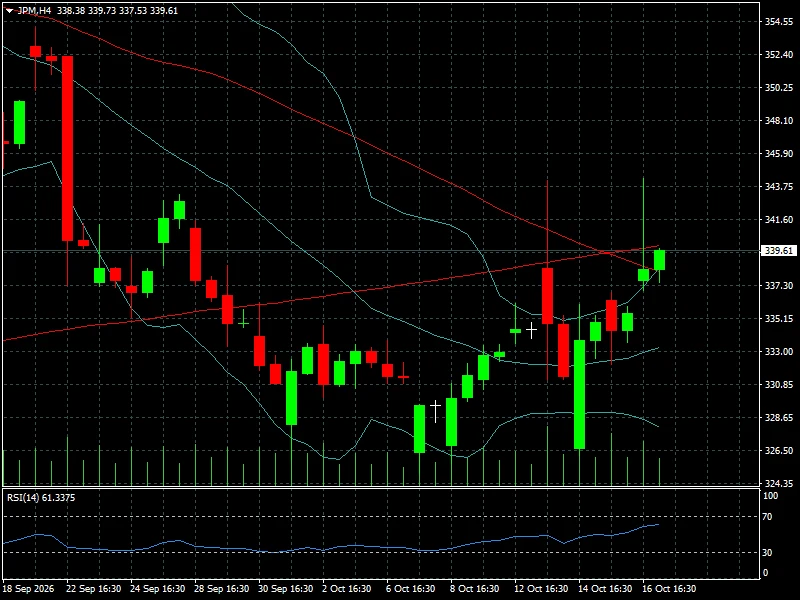
JPMorgan Chase registró un beneficio por acción de US$5,75, por debajo de los US$5,93 esperados. Sus ingresos alcanzaron US$50.170 millones, frente a los US$51.230 millones previstos. La acción cerró en US$339,61 según el gráfico H4 y avanzó un 1,25% en la sesión. La reacción positiva de esa jornada no elimina la necesidad de evaluar el desempeño del negocio y sus perspectivas.
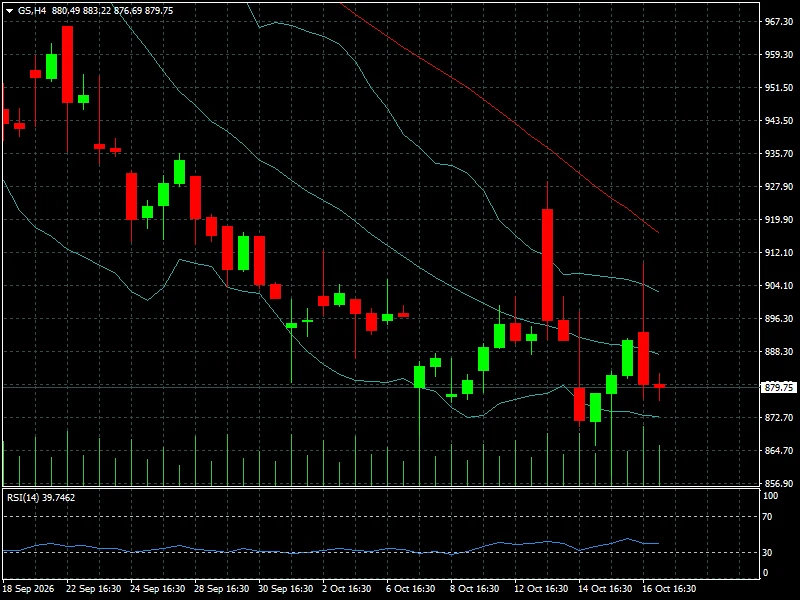
Goldman Sachs presentó cifras más sólidas: un beneficio por acción de US$17,01, frente a US$13,09 estimados, e ingresos de US$18.680 millones, por encima de los US$16.860 millones previstos. Sin embargo, la acción retrocedió un 1,22% en la sesión de referencia y terminó en US$879,75 según el gráfico. El caso ilustra cómo unas cifras superiores a las previsiones pueden convivir con ventas cuando el mercado ya incorpora expectativas elevadas o busca detalles adicionales sobre la sostenibilidad de los ingresos.
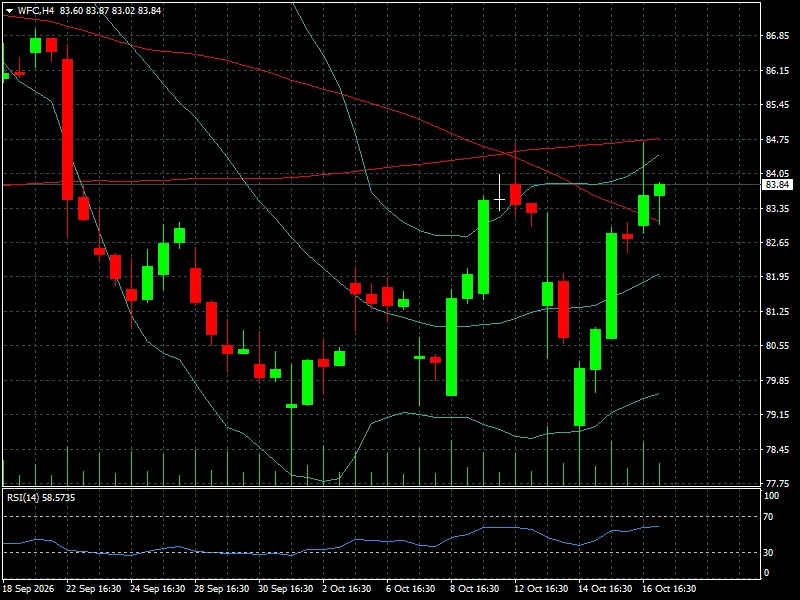
Wells Fargo obtuvo un beneficio por acción de US$1,87, frente a US$1,84 esperado, pero sus ingresos de US$21.870 millones quedaron por debajo de los US$22.310 millones previstos. La acción avanzó un 1,35% en la sesión y cerró en US$83,84 según el gráfico H4. Técnicamente, el precio rebotó desde los mínimos recientes y recuperó terreno, aunque todavía necesita superar resistencias próximas para confirmar una recuperación más sólida.
Bank of America y Morgan Stanley: diferencias en los balances
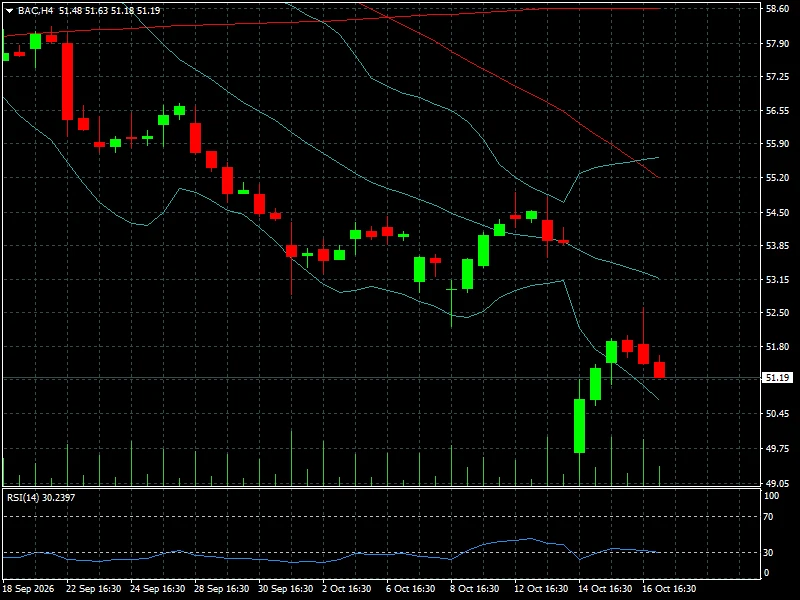
Bank of America registró un beneficio por acción de US$1,08, por debajo de los US$1,10 previstos. Los ingresos fueron de US$30.000 millones, frente a los US$30.580 millones esperados. La acción cayó un 0,91% en la sesión de referencia y terminó en US$51,19 según el gráfico H4.
Morgan Stanley presentó un beneficio por acción de US$3,03, frente a US$2,94 estimados, e ingresos de US$20.340 millones, por encima de los US$19.960 millones previstos. Aun así, la acción retrocedió un 0,84% en la sesión de resultados. La divergencia confirma que el mercado está ponderando tanto las cifras publicadas como las expectativas previas y la composición de los ingresos.
Citigroup, en cambio, superó las previsiones de beneficio por acción, con US$2,85 frente a US$2,65 esperados, e ingresos de US$23.850 millones frente a US$23.720 millones previstos. La acción avanzó un 0,85%.
El balance del sector financiero, por tanto, no apunta a una única tendencia. La fortaleza de los préstamos y de algunas actividades de mercado convive con diferencias en los ingresos y la reacción bursátil. Para los inversores, el foco estará en la evolución del crédito, los costes de financiación y la calidad de los beneficios.
Salud: Johnson & Johnson y UnitedHealth bajo la lupa
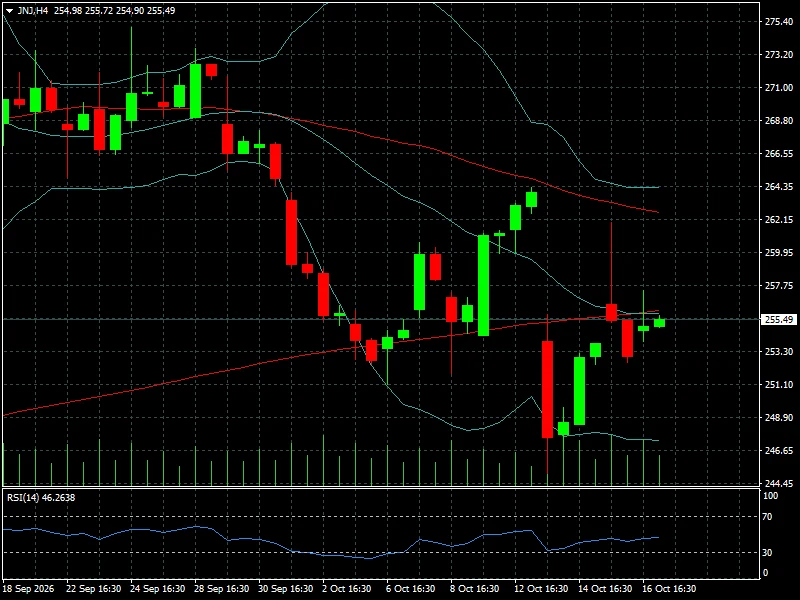
Johnson & Johnson registró un beneficio por acción de US$2,59, frente a US$2,53 esperado, e ingresos de US$25.400 millones, prácticamente en línea con los US$25.380 millones previstos. La acción cerró en US$255,49 según el gráfico H4 y avanzó un 0,90% en la sesión de referencia.
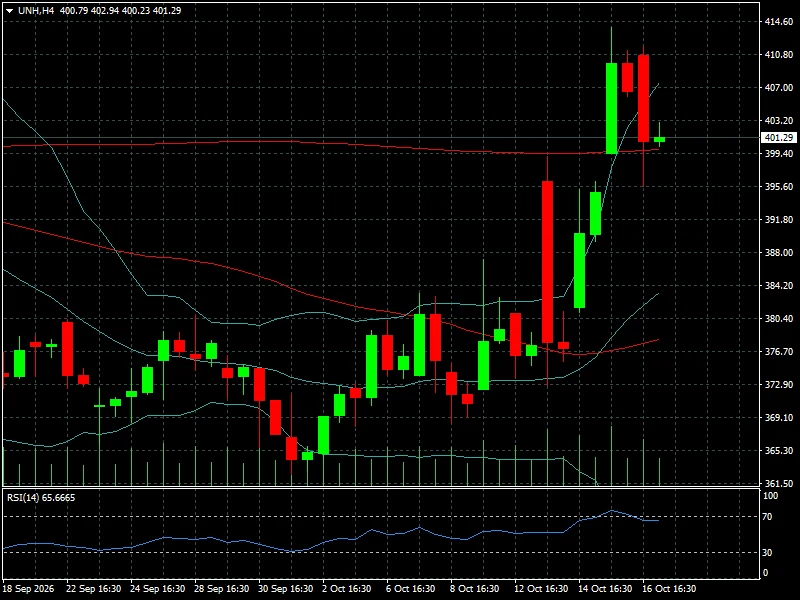
UnitedHealth presentó un beneficio por acción de US$4,69, frente a US$4,12 estimados, e ingresos de US$112.700 millones, por encima de los US$111.310 millones esperados. Pese a superar ambas previsiones, la acción cayó un 1,29% en la sesión registrada. El precio final del gráfico H4 fue de US$401,29.
La diferencia entre ambas reacciones demuestra que la sorpresa positiva en los resultados no basta para anticipar el comportamiento de una acción. Las perspectivas, los costes, las expectativas ya incorporadas y la orientación de la dirección empresarial pueden tener tanto peso como las cifras trimestrales.
ASML y BlackRock: los resultados no neutralizan el contexto de mercado
ASML obtuvo un beneficio por acción de 14,65, por encima de los 12,13 previstos, e ingresos de 13.210 millones, ligeramente superiores a los 13.160 millones estimados. Sin embargo, su acción cayó un 0,96% en la sesión de referencia. El desempeño resulta relevante porque la compañía es un proveedor clave para la industria de semiconductores, uno de los segmentos más sensibles a los cambios en las expectativas sobre la inteligencia artificial.
BlackRock registró un beneficio por acción de US$15,93, frente a US$14,30 esperado, e ingresos de US$7.750 millones, por encima de los US$7.440 millones previstos. La acción subió un 1,21% en la sesión de referencia. La diferencia entre ASML y BlackRock vuelve a poner de manifiesto la selectividad del mercado: los inversores están diferenciando entre sectores y modelos de negocio, incluso cuando los resultados superan las estimaciones.
Lectura técnica y sentimiento: rebotes selectivos, sin confirmación general
Los gráficos H4 muestran estructuras diferentes entre las acciones analizadas. Wells Fargo recuperó terreno desde sus mínimos recientes y terminó en US$83,84, con un RSI(14) cercano a 59. El impulso de corto plazo mejoró, aunque el precio todavía enfrenta resistencias en la zona de US$84–85.
Bank of America cerró en US$51,19, con un RSI(14) próximo a 30. La estructura sigue debilitada y el rebote previo perdió fuerza. Una recuperación sostenida requeriría estabilización por encima de los niveles recientes; una ruptura de los mínimos podría prolongar la presión vendedora.
JPMorgan terminó en US$339,61, con un RSI(14) cercano a 61, después de recuperar terreno desde los mínimos de principios de octubre. El avance se acerca a una zona técnica de resistencia en torno a US$340–342, donde será importante comprobar si aparecen nuevas compras.
UnitedHealth cerró en US$401,29, tras una corrección pronunciada desde los máximos recientes. El RSI(14), alrededor de 57, refleja una recuperación parcial, pero el retroceso desde la zona de US$410–414 advierte que el movimiento aún no está consolidado. Goldman Sachs, por su parte, terminó en US$879,75, con un RSI(14) cercano a 40 y una tendencia todavía presionada por debajo de su media móvil descendente.
En Johnson & Johnson, el cierre de US$255,49 y un RSI(14) cercano a 46 apuntan a una recuperación moderada, sin una señal técnica contundente. En conjunto, los gráficos reflejan un mercado de acciones selectivo: algunos valores financieros muestran rebotes, mientras otros continúan bajo presión. Las lecturas de RSI ayudan a identificar el impulso, pero no sustituyen la confirmación del precio ni constituyen por sí solas señales de compra o venta.
Qué observar la próxima semana: Tesla, Meta y nuevas cifras corporativas
La semana del 19 al 23 de octubre tendrá una agenda intensa de resultados empresariales. Tesla y Meta concentrarán buena parte de la atención el miércoles 21, mientras Netflix, GE Aerospace, Procter & Gamble, Lam Research y Texas Instruments aportarán referencias sobre tecnología, consumo e industria.
En Tesla, el mercado buscará señales sobre márgenes, demanda, inversiones y proyectos vinculados con conducción autónoma e inteligencia artificial. En Meta, el foco estará en el crecimiento de los ingresos publicitarios y en la capacidad de sus inversiones en IA para generar retornos. En ambos casos, la orientación para los próximos trimestres puede resultar tan importante como el beneficio publicado.
Los resultados de Netflix servirán como referencia para el consumo digital y el negocio de suscripciones, mientras que GE Aerospace y las empresas industriales ofrecerán información sobre pedidos, actividad y cadenas de suministro. En semiconductores, Lam Research y Texas Instruments ayudarán a medir la demanda de equipos y componentes, un aspecto importante para evaluar si las expectativas asociadas con la IA mantienen respaldo en la actividad real.
El calendario macroeconómico también será relevante. Los datos estadounidenses de construcción residencial, las encuestas de actividad y las solicitudes de desempleo aportarán señales sobre la economía y el mercado laboral. Si la inflación permanece elevada, las expectativas de tasas podrían volver a limitar las valoraciones, especialmente en las compañías cuyo precio depende de beneficios futuros.
Para los operadores, el principal desafío será separar las reacciones puntuales a cada balance de los cambios más amplios en las expectativas del mercado. La evolución del dólar, los rendimientos de los bonos y el petróleo también deberá seguirse, porque puede alterar las condiciones de financiación y los márgenes empresariales. FyM ha abordado esta relación en el análisis sobre las acciones y el ajuste de expectativas en Wall Street.
Conclusión FyM: el mercado exige más que resultados positivos
La semana del 12 al 16 de octubre dejó un mercado de acciones condicionado por la selectividad. Los bancos mostraron capacidad para sostener la actividad crediticia, pero con diferencias en ingresos y beneficios; en salud, ASML y otros sectores, las reacciones demostraron que superar las previsiones no garantiza subidas. Al mismo tiempo, las dudas sobre la rentabilidad de las inversiones en inteligencia artificial y la inflación estadounidense del 3,7% contribuyeron a la corrección de Wall Street.
Durante los próximos días, los inversores deberán observar si Tesla, Meta y las demás grandes compañías respaldan sus valoraciones con crecimiento y perspectivas convincentes. La reacción de los rendimientos de los bonos y las señales de la Reserva Federal completarán el cuadro. Si los beneficios y las previsiones confirman la fortaleza empresarial, las acciones podrían encontrar soporte; si decepcionan o aumenta la presión financiera, la corrección puede extenderse más allá de la tecnología.