Tres días, cinco bancos centrales: la prueba para los mercados financieros
— Equipo Editorial
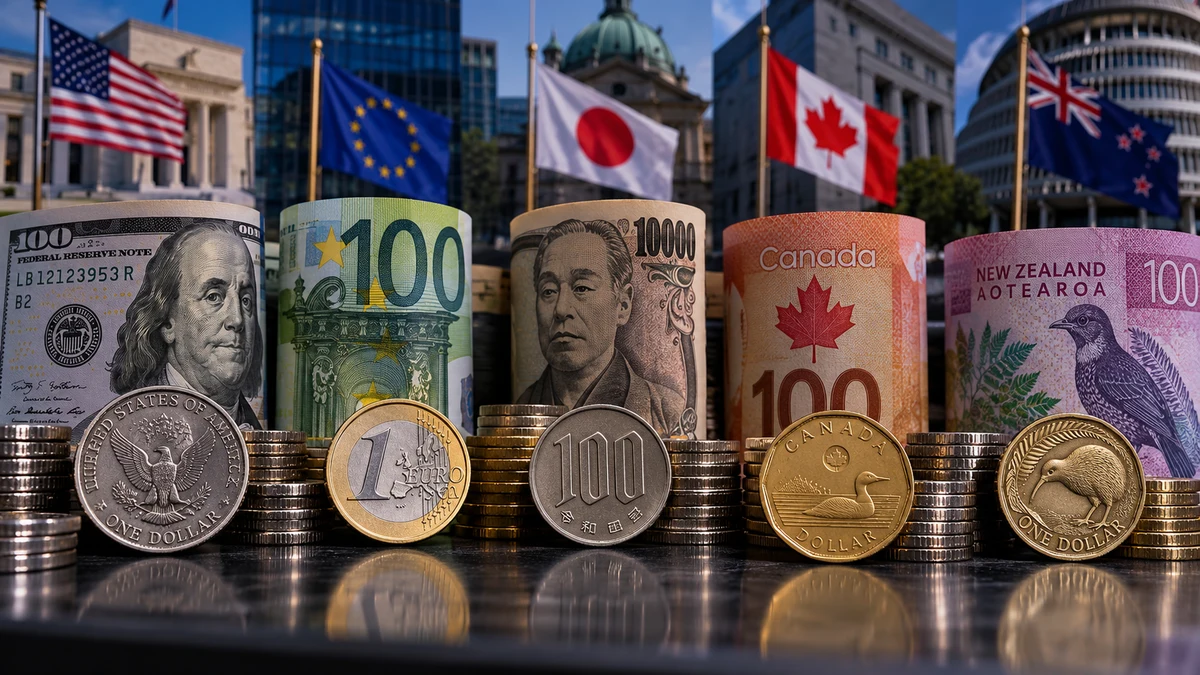
Cinco bancos centrales anunciarán sus decisiones de política monetaria entre el miércoles 28 y el viernes 30 de octubre, en una semana que puede redefinir las expectativas sobre los tipos de interés, el dólar, los bonos y las bolsas. La Reserva Federal, el Banco de Canadá y el Banco de la Reserva de Nueva Zelanda abrirán la secuencia; el Banco Central Europeo y el Banco de Japón la completarán. Con el petróleo todavía elevado y la inflación bajo vigilancia, las señales sobre los próximos movimientos podrían pesar tanto como las decisiones mismas.
Una semana decisiva para la política monetaria
La concentración de anuncios en apenas tres días convierte a esta semana en una prueba para los mercados internacionales. Los inversores deberán evaluar economías con trayectorias diferentes: mientras la Fed afronta la persistencia de las presiones inflacionarias en Estados Unidos, Canadá y Nueva Zelanda podrían inclinarse por nuevos aumentos de tasas. En la eurozona y Japón, la atención estará puesta en el equilibrio entre la inflación, el crecimiento y las perspectivas de política monetaria.
El contexto añade complejidad. Los precios elevados de la energía pueden trasladarse a la inflación y limitar el margen de los bancos centrales para flexibilizar sus políticas, incluso si la actividad económica pierde impulso. Al mismo tiempo, las decisiones sobre tasas afectan los rendimientos de los bonos soberanos, el atractivo relativo de las monedas y la valoración de los activos de riesgo. Se identificó la política monetaria, la energía y las perspectivas de las grandes tecnológicas entre los principales focos de atención de los mercados esta semana.
Qué espera el mercado de la Reserva Federal
La decisión de la Reserva Federal del miércoles 28 será uno de los acontecimientos centrales de la semana. El rango objetivo de los fondos federales se sitúa en el 3,75%-4,00%, y el consenso recogido por Bloomberg apunta a que la institución mantendría las tasas sin cambios. Sin embargo, la combinación de inflación persistente, energía cara y actividad económica todavía resistente mantiene abierta la discusión sobre el rumbo monetario de los próximos meses.
Para el dólar, el punto decisivo será la orientación que ofrezca el presidente de la Fed, Kevin Warsh, durante su conferencia de prensa. Si el mensaje insiste en que la inflación todavía requiere una política restrictiva, los rendimientos de los bonos estadounidenses podrían encontrar respaldo y limitar la recuperación de monedas como el euro. Por el contrario, una evaluación más equilibrada de los riesgos económicos podría reducir la presión sobre los activos sensibles a las tasas.
El mercado también deberá interpretar los datos que llegarán inmediatamente después. El jueves 29 se publicarán la primera estimación del PIB estadounidense del tercer trimestre y el índice de precios del gasto en consumo personal (PCE), una referencia clave para la Fed. Según el calendario económico de la semana, el consenso contempla un crecimiento trimestral anualizado del 3,0%, frente al 2,2% anterior, y una variación mensual del 0,3% para el PCE subyacente, frente al 0,2% previo. Estas cifras ayudarán a determinar si la economía mantiene suficiente impulso como para sostener una política monetaria restrictiva.
Canadá y Nueva Zelanda: el riesgo de nuevas subidas
El Banco de Canadá y el Banco de la Reserva de Nueva Zelanda anunciarán sus decisiones el miércoles 28. A diferencia de la expectativa de pausa para la Fed, ambos organismos afrontan un escenario en el que los mercados contemplan posibles incrementos de tasas. Se sitúa las previsiones de referencia en un aumento de 25 puntos básicos en Canadá, hasta el 2,50%, y otro de igual magnitud en Nueva Zelanda, hasta el 3,00%. Se trata de expectativas previas, no de decisiones confirmadas.
Una subida podría respaldar al dólar canadiense o al dólar neozelandés, pero la reacción dependerá también de las explicaciones de cada banco central. Si el ajuste ya está incorporado en los precios, el movimiento posterior podría ser limitado; si la comunicación sugiere nuevas subidas, el mercado tendría motivos para revisar las trayectorias de tasas y los diferenciales de rendimiento.
En Canadá, el par USD/CAD será una referencia importante para medir la respuesta del mercado. En Nueva Zelanda, el NZD/USD y el cruce AUD/NZD pueden reflejar los cambios en las expectativas relativas de política monetaria. Para los operadores, la clave será distinguir entre una decisión aislada y el inicio de un ciclo más restrictivo.
El BCE, entre la inflación y la debilidad económica europea
El Banco Central Europeo comunicará su decisión el jueves 29, en una jornada que también concentrará los datos de crecimiento e inflación de Estados Unidos. El mercado espera que la tasa de depósito se mantenga en el 2,50%, aunque el contexto europeo presenta una combinación difícil: la energía cara amenaza con trasladarse a los precios, mientras las perspectivas de crecimiento siguen siendo frágiles.
La evolución del euro refleja parte de esa tensión. Reuters informó que la moneda común retrocedía un 0,23%, hasta aproximadamente US$ 1,1201, presionada por las preocupaciones sobre las perspectivas económicas de la eurozona, los elevados costes energéticos y la incertidumbre en torno al mercado de deuda francés. La recuperación de los bonos franceses tras la decisión de Moody’s de no rebajar la calificación crediticia del país alivió parte de la presión inmediata, pero no eliminó los riesgos fiscales y económicos.
La atención estará puesta en cómo el BCE evalúa la persistencia de la inflación frente a la debilidad de la actividad. Una postura más restrictiva de lo esperado podría ofrecer apoyo al euro, mientras que una mayor preocupación por el crecimiento podría limitarlo. La evolución de EUR/USD dependerá, además, de la comparación entre el mensaje europeo y el de la Fed: no basta con que uno de los bancos centrales mantenga las tasas; importa cuál ofrece la trayectoria futura relativamente más exigente.
El Banco de Japón y la sensibilidad del yen
El Banco de Japón cerrará la secuencia el viernes 30. Las expectativas apuntan a que mantendrá su tasa de referencia en el 1,25%, con especial atención a sus previsiones de inflación y crecimiento y a las señales sobre posibles ajustes posteriores.
El yen puede reaccionar tanto a la decisión de Tokio como a los movimientos de los rendimientos estadounidenses. Si la Fed mantiene una postura restrictiva y los bonos de Estados Unidos conservan rendimientos elevados, la diferencia de tasas podría seguir favoreciendo al dólar frente al yen. En cambio, una comunicación más firme del Banco de Japón o una reducción de los rendimientos estadounidenses podría modificar ese equilibrio.
La reacción de USD/JPY será especialmente relevante para evaluar si los inversores siguen privilegiando el diferencial de tasas o empiezan a anticipar una convergencia monetaria entre ambas economías. También será importante observar si el banco central japonés modifica su evaluación sobre la inflación, los salarios y las perspectivas de precios internos.
La energía y los datos macroeconómicos complican el panorama
Las decisiones de los bancos centrales no llegarán en el vacío. El petróleo continúa en niveles elevados, una situación que puede elevar los costes de transporte y producción y dificultar la convergencia de la inflación hacia los objetivos oficiales. El retroceso reciente del crudo reduce parte de la presión inmediata, pero no elimina el riesgo de nuevas subidas si se deterioran las perspectivas de suministro.
Este escenario se desarrolla mientras los mercados evalúan el impacto de las inversiones en inteligencia artificial sobre las grandes tecnológicas y la sostenibilidad de sus valoraciones. Los resultados de compañías como Alphabet, Microsoft y Amazon serán otra referencia importante para Wall Street, en un momento en que los inversores buscan comprobar si el crecimiento de la inversión en centros de datos se traduce en retornos suficientes.
Para contextualizar el vínculo entre energía, inflación y política monetaria, FyM ya ha analizado cómo el petróleo por encima de los US$ 100 vuelve a presionar a los mercados. La evolución del crudo será importante no solo para las empresas energéticas, sino también para las expectativas de inflación, las tasas de interés y las monedas de los países importadores y exportadores de energía.
Lectura de mercado: la orientación futura puede pesar más que la decisión
En una semana con cinco anuncios, mantener las tasas sin cambios no implica necesariamente una reacción neutral. Los precios de los activos reflejan expectativas previas; por eso, la volatilidad suele aumentar cuando las decisiones o el lenguaje de los bancos centrales se apartan de lo que los inversores ya descuentan.
Para el mercado Forex, el principal factor será la divergencia entre las trayectorias monetarias. Un tono más restrictivo de la Fed frente al BCE podría reforzar al dólar frente al euro. En Canadá y Nueva Zelanda, las subidas esperadas podrían dar respaldo inicial a sus monedas, aunque el efecto dependerá de las señales sobre decisiones posteriores. En Japón, el yen seguirá expuesto al diferencial de rendimientos con Estados Unidos.
En renta fija, las declaraciones de los bancos centrales pueden modificar las expectativas sobre los tipos de corto plazo y trasladarse a los rendimientos de los bonos de tesoro. En las bolsas, el efecto será indirecto pero significativo: unas tasas esperadas más altas tienden a elevar la tasa de descuento aplicada a los beneficios futuros, lo que puede presionar especialmente a las compañías tecnológicas de elevada valoración. Por su parte, el oro podría responder a los cambios en los rendimientos reales y el dólar, mientras que Bitcoin seguirá expuesto a las variaciones del apetito por el riesgo y de las condiciones financieras.
La agenda económica de Forex y Mercados permite seguir la evolución de estos catalizadores en conjunto. También resulta relevante comprender cómo se mide el crecimiento económico a través del PBI, ya que los datos de actividad estadounidense y europea ayudarán a interpretar las decisiones monetarias.
Conclusión FyM
La semana no se definirá únicamente por cinco decisiones sobre tasas, sino por la señal conjunta que envíen los bancos centrales sobre inflación, crecimiento y tolerancia al riesgo. El mercado deberá determinar si la persistencia de las presiones inflacionarias exige mantener una política restrictiva durante más tiempo o si las diferencias entre economías permiten trayectorias monetarias divergentes.
En las próximas sesiones, los operadores deberán vigilar especialmente el tono de la Fed, las decisiones de Canadá y Nueva Zelanda, la evaluación del BCE sobre la economía europea y las previsiones del Banco de Japón. Después, el PIB y el PCE de Estados Unidos ofrecerán una prueba adicional para las expectativas de tasas.
La variable estratégica será la distancia entre lo que los bancos centrales comuniquen y lo que el mercado ya haya descontado. Esa brecha puede determinar los próximos movimientos del dólar, los rendimientos soberanos y los activos de riesgo durante el cierre de octubre.