Petróleo sobre US$ 100, Fed y tecnología: los mercados abren una semana decisiva
— Equipo Editorial
La apertura de los mercados combina una corrección del petróleo tras las tensiones geopolíticas, cautela en las bolsas y una nueva prueba para los activos de riesgo. El Brent continúa por encima de US$ 100 por barril, el oro ronda los US$ 4.013 y Bitcoin se mantiene cerca de US$ 80.400. La decisión de la Reserva Federal, los datos de PIB e inflación PCE de Estados Unidos y los resultados de las grandes tecnológicas definirán si el alivio inicial se consolida o si regresan las presiones sobre tasas, dólar y renta variable.
Apertura: el mercado necesita distinguir entre alivio geopolítico y cambio de tendencia
Los mercados financieros comienzan la semana con una tensión central: el petróleo sigue incorporando una prima de riesgo por las interrupciones de suministro, mientras los inversores buscan señales de que las gestiones diplomáticas entre Estados Unidos e Irán puedan reducir la presión sobre la energía. La caída del crudo al inicio de la sesión ofrece cierto alivio, pero todavía no elimina el riesgo de una nueva aceleración de los precios.
El encarecimiento de la energía ha vuelto a conectar tres variables que condicionan las decisiones de inversión: inflación, rendimientos de los bonos y expectativas sobre los bancos centrales.
Si el petróleo permanece elevado, los costos de transporte y producción pueden dificultar la moderación de los precios al consumidor y limitar el margen de la Reserva Federal para flexibilizar su política monetaria. En ese escenario, las valoraciones de las empresas tecnológicas y otros activos sensibles a las tasas quedarían especialmente expuestas.
La renta variable también afronta una prueba corporativa. Los resultados de Alphabet, Microsoft y Amazon ayudarán a determinar si las inversiones en inteligencia artificial continúan justificando las valoraciones del sector. Al mismo tiempo, el mercado de deuda estadounidense mantiene rendimientos elevados: los registros sitúan el Treasury a diez años cerca del 4,99% y el bono a treinta años alrededor del 5,32%. La combinación de energía cara, costo del capital y exigencia sobre los resultados empresariales explica por qué una apertura relativamente estable no equivale todavía a una recuperación generalizada del apetito por el riesgo.
Mercados en perspectiva
Energía: el petróleo retrocede, pero la prima geopolítica continúa elevada
El petróleo es la variable con mayor capacidad para alterar el escenario macroeconómico durante esta semana. El Brent había subido un 6,2% durante la semana anterior, alcanzando su mayor cierre semanal desde mediados de 2022. Los ataques atribuidos a los hutíes contra infraestructura saudí incrementaron la preocupación por el suministro y por la seguridad de las rutas energéticas.
Al inicio de este lunes, el petróleo registra una corrección respecto de los máximos recientes. Según las referencias de Forex y Mercados, el Brent (gráfico, M30) cotiza en torno a US$ 110,00 por barril, mientras que el WTI se sitúa cerca de US$ 100,20. Aunque el retroceso reduce parcialmente la presión inmediata sobre los precios de la energía, ambos crudos permanecen en niveles elevados, con la evolución del riesgo geopolítico y las perspectivas de suministro como factores determinantes para las próximas sesiones.
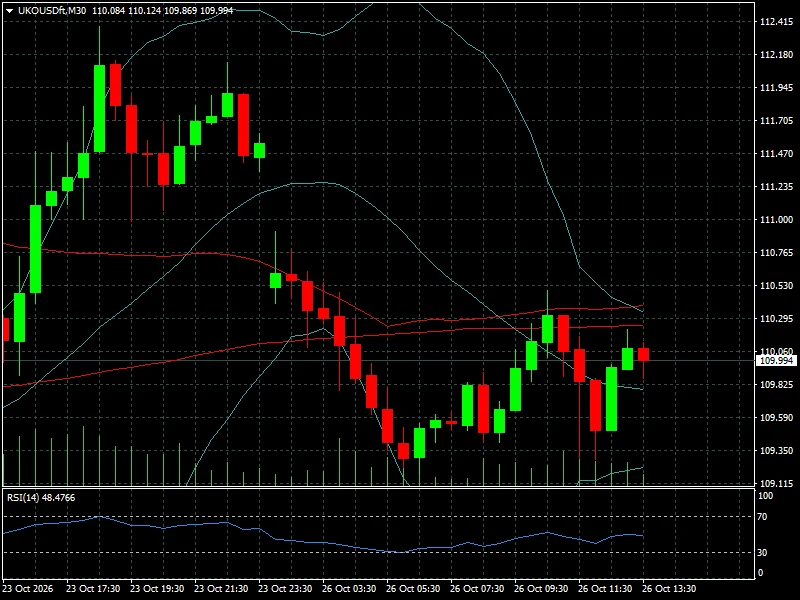
El Brent mantiene una prima asociada al riesgo de interrupción de suministros. El WTI refleja también el equilibrio entre la oferta estadounidense, los inventarios y las perspectivas de demanda. El retroceso de la apertura será más significativo si se acompaña de una reducción sostenida del riesgo geopolítico.
Metales: el oro conserva una referencia superior a US$ 4.000
El oro cotiza en torno a US$ 4.013,37 por onza en el gráfico de referencia, con un avance intradía aproximado del 0,41%.
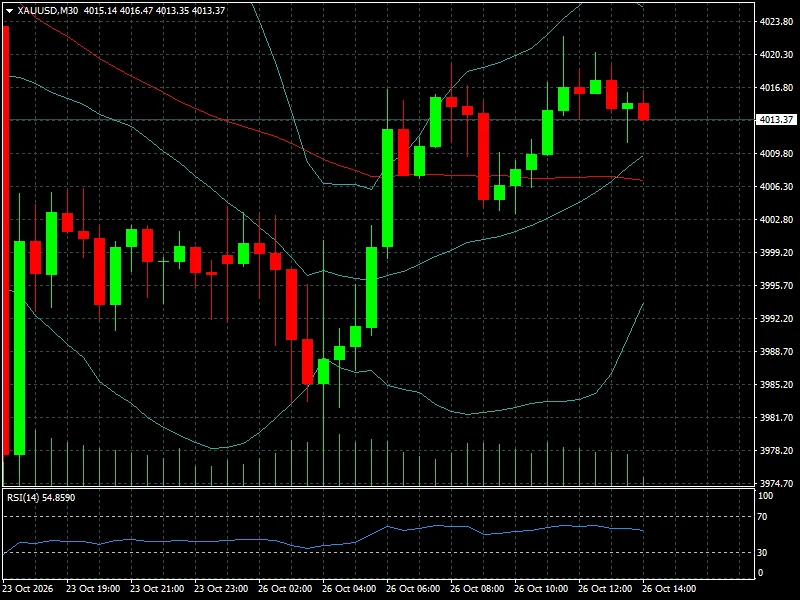
La permanencia del oro por encima de US$ 4.000 mantiene una referencia psicológica relevante en un entorno de incertidumbre geopolítica y rendimientos de deuda todavía elevados. Sin embargo, la relación entre el metal y los bonos no es unívoca: el oro puede beneficiarse de la demanda defensiva, pero unos rendimientos reales persistentemente altos aumentan el costo de oportunidad de mantener un activo que no genera intereses.
La referencia inmediata es si el precio logra consolidarse sobre US$ 4.000. Una combinación de rendimientos descendentes y persistencia de la incertidumbre podría respaldarlo; una recuperación de los rendimientos reales o del dólar podría limitar el avance.
Plata y cobre
La plata ronda US$ 53,96 en la referencia aportada. Su comportamiento puede combinar demanda defensiva e industrial, por lo que no necesariamente replicará al oro. El cobre, por su parte, funciona como indicador de expectativas sobre la actividad industrial y la demanda global.
La divergencia entre metales preciosos e industriales será relevante durante la semana. Si el oro conserva fortaleza mientras el cobre pierde impulso, el mercado podría estar privilegiando la cobertura frente a la incertidumbre sobre una mejora sostenida del crecimiento.
Forex: el dólar espera a la Fed y el EUR/USD vuelve a perder terreno
El mercado de divisas inicia la semana con movimientos relativamente contenidos, mientras los inversores esperan las decisiones de los bancos centrales y nuevas referencias sobre la inflación estadounidense. Los rendimientos de los bonos y la evolución del petróleo continúan siendo determinantes para la dirección del dólar.
EUR/USD
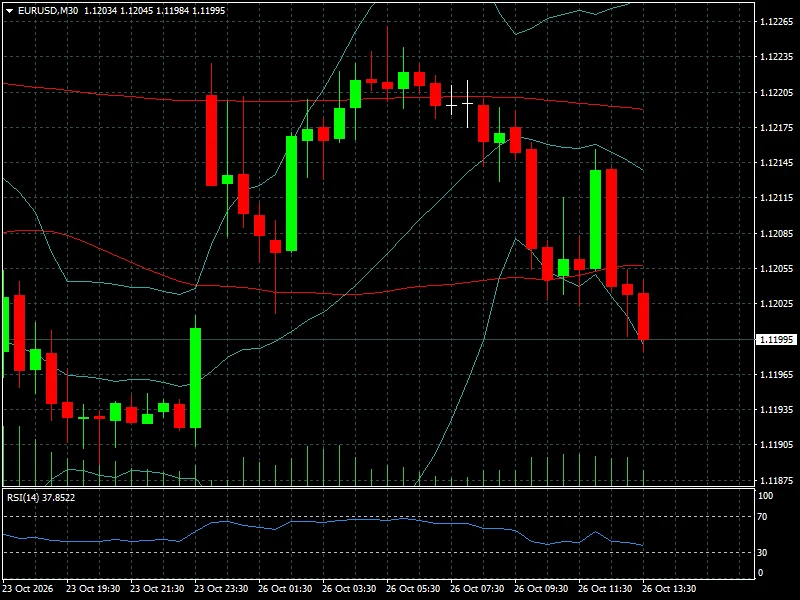
El par retrocede y permanece por debajo de las medias móviles que aparecen en el gráfico. El RSI, por debajo de 50, refleja un impulso bajista en este marco temporal. La zona de 1,1200 es una referencia inmediata de observación, no una confirmación de soporte. Para modificar el sesgo de corto plazo, el euro necesitaría recuperar las zonas de resistencia próximas a 1,1215–1,1220.
El comportamiento del EUR/USD refleja una combinación de expectativas monetarias y posicionamiento técnico. Una Fed más restrictiva de lo esperado podría sostener al dólar, mientras que un mensaje más moderado y una caída de los rendimientos estadounidenses podrían favorecer al euro. Sin embargo, la decisión del Banco Central Europeo también será importante para evaluar el diferencial esperado de tasas.
USD/JPY y monedas emergentes
El yen continúa expuesto a los diferenciales de rendimiento frente a Estados Unidos y a las expectativas sobre el Banco de Japón. La decisión de política monetaria japonesa prevista para el viernes será una referencia importante. En América Latina, el real brasileño y el peso mexicano merecen seguimiento por su sensibilidad a los flujos de riesgo, los diferenciales de tasas y las noticias políticas.
La conclusión para Forex es que la dirección del dólar no dependerá únicamente del comunicado de la Fed. El petróleo, los rendimientos del Tesoro y las señales sobre inflación podrían modificar rápidamente la reacción inicial. En el caso del yen, cualquier cambio en las expectativas del Banco de Japón puede intensificar la volatilidad de los cruces.
Renta variable: las bolsas europeas rebotan, pero Wall Street sigue bajo presión
Las bolsas comienzan la semana con una recuperación parcial en Europa y un panorama menos uniforme en Asia. Reuters informó que el índice paneuropeo STOXX 600 avanzaba aproximadamente un 0,4% al inicio de la sesión del lunes, después de que el índice mundial MSCI All Country World hubiera perdido cerca del 1% durante la semana anterior. Wall Street, por su parte, había cerrado el viernes con descensos y acumulaba una segunda semana consecutiva de caídas.
La recuperación europea no significa necesariamente que haya terminado la fase de cautela. Las empresas vinculadas a la energía pueden beneficiarse de los precios elevados del crudo, mientras que los sectores industriales y de consumo afrontan el riesgo de mayores costos. En Asia, la caída del Nikkei japonés y del Kospi surcoreano contrasta con la recuperación de otros mercados regionales, lo que apunta a una dinámica selectiva en lugar de una tendencia global uniforme.
S&P 500, Nasdaq y Dow Jones
Los datos aportados sitúan al S&P 500 en 7.623,68 puntos, al Nasdaq (gráfico, M30) en 28.974,95 y al Dow Jones en 52.215,16. Sus variaciones diarias indicadas son, respectivamente, -0,52%, -0,21% y -1,23%.
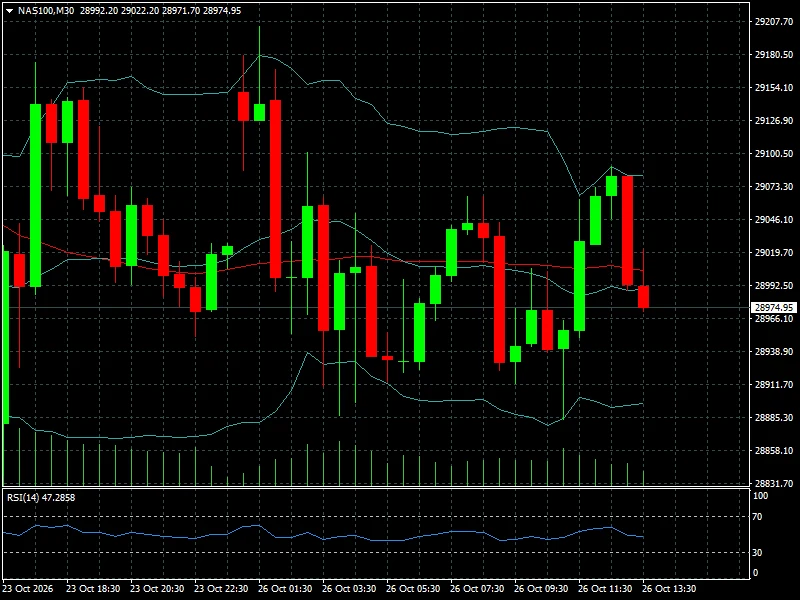
El índice intenta recuperarse después de retroceder desde máximos intradía, pero las últimas velas muestran pérdida de impulso. El RSI se encuentra por debajo de 50, una señal de momentum neutral a ligeramente débil. El mercado necesitará una recuperación sostenida de las resistencias próximas para confirmar que la presión vendedora está cediendo.
Europa: DAX, FTSE 100 y CAC 40
El mercado sitúa al DAX en 25.386,57 puntos, con una subida diaria del 0,81%; al FTSE 100 en 10.731,28, con un avance del 0,38%; y al CAC 40 en 7.836,85, con un alza del 0,69%. La recuperación es compatible con un rebote inicial, pero no basta para confirmar un cambio de tendencia semanal.
El factor decisivo para Wall Street será la combinación de resultados empresariales y tasas de descuento. Los resultados de las grandes tecnológicas pueden sostener las valoraciones si confirman que el gasto en inteligencia artificial se traduce en crecimiento y rentabilidad. Si los resultados o las previsiones decepcionan, el mercado podría volver a cuestionar los múltiplos, especialmente con rendimientos de largo plazo todavía elevados.
En el caso de las pequeñas empresas, el Russell 2000 merece atención por su mayor sensibilidad relativa a las condiciones de crédito y al costo del financiamiento. Una caída de los rendimientos podría favorecerlo, aunque un deterioro de las expectativas de crecimiento limitaría ese efecto.
Criptoactivos: Bitcoin defiende los US$ 80.000, pero no confirma una recuperación
El mercado de criptomonedas continúa condicionado por el apetito global por el riesgo. Bitcoin (gráfico, M30) cotiza alrededor de US$ 80.426, después de una recuperación desde mínimos cercanos a US$ 79.400. El RSI(14), situado en 56,48, indica una mejora del momentum intradía, pero no confirma por sí solo una reversión de tendencia.
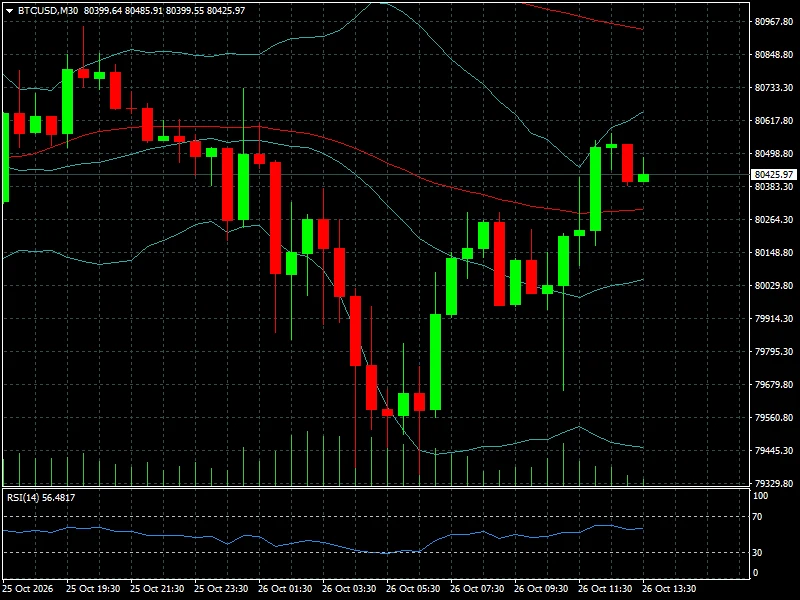
El precio rebotó desde la zona de US$ 79.400–79.500 y recuperó el área de US$ 80.000. La primera resistencia visible se encuentra alrededor de US$ 80.500–80.600, seguida por una zona superior próxima a US$ 80.850–80.970. Estos niveles son referencias visuales aproximadas, no objetivos garantizados.
En tanto, Ethereum cotiza en US$ 2.331,17, con un retroceso diario del 0,25% y semanal del 4,21%.
La diferencia entre ambos activos sugiere que la recuperación no es uniforme. Ethereum muestra una caída semanal más pronunciada, mientras Bitcoin intenta estabilizarse sobre un umbral psicológico relevante.
La relación con la macroeconomía vuelve a ser central. Si los rendimientos estadounidenses descienden y mejora el apetito por el riesgo, Bitcoin podría encontrar condiciones más favorables para consolidar el rebote. En cambio, una Fed más restrictiva o una nueva subida del petróleo podría reactivar la presión sobre los activos digitales. Por ahora, el mercado parece tratar a Bitcoin principalmente como un activo de riesgo sensible a la liquidez, no como un refugio defensivo estable.
Para ampliar el contexto, Forex y Mercados publicó previamente el análisis de Bitcoin y la presión vendedora en el mercado cripto, que sirve como referencia para comparar el comportamiento actual con la corrección de comienzos de octubre.
Contexto macroeconómico y geopolítico
La narrativa transversal es la interacción entre el riesgo energético y las expectativas de política monetaria. La posibilidad de una desescalada entre Estados Unidos e Irán ha favorecido la corrección inicial del petróleo, pero los ataques contra infraestructura saudí mantienen abierta la incertidumbre sobre el suministro. El mercado deberá distinguir entre una reducción temporal de la prima geopolítica y una normalización efectiva de las condiciones de oferta.
En Estados Unidos, el problema es la combinación de inflación y rendimientos elevados. La tabla de expectativas de tasas muestra una probabilidad del 90,6% de mantener el rango de fondos federales en 3,75%-4,00%, frente al 9,4% asignado a un rango de 4,00%-4,25%. Es una fotografía de las expectativas al 26 de octubre, no una decisión ya tomada. La reunión de la Fed puede cambiar esa distribución, especialmente si el comunicado modifica las perspectivas para diciembre.
Europa también afronta una semana importante. El Banco Central Europeo deberá evaluar la evolución de la inflación y el crecimiento, mientras el Banco de Japón será observado por su posible impacto sobre el yen y los diferenciales internacionales de tasas. La combinación de varias reuniones monetarias eleva la posibilidad de movimientos cruzados en divisas y bonos.
El cuarto factor es corporativo. Los resultados de las grandes tecnológicas permitirán evaluar si la inversión en inteligencia artificial mantiene capacidad para sostener las expectativas de beneficios. Una temporada sólida podría compensar parcialmente las presiones de las tasas; una decepción, en cambio, podría intensificar la corrección de las acciones de crecimiento.
Mercado al inicio de la nueva semana
La fotografía de apertura combina recuperación parcial de las bolsas europeas, debilidad técnica en algunos índices estadounidenses, un retroceso del petróleo y una mejora intradía de Bitcoin. La lectura no es la de un mercado plenamente favorable al riesgo, sino la de inversores que reducen exposición a determinados activos mientras esperan información decisiva.
Los rendimientos del Tesoro estadounidense siguen siendo una variable de referencia. La tabla sitúa el rendimiento a cinco años en 4,805%, el de diez años en 4,988% y el de treinta años en 5,32%. Estas cifras mantienen la atención sobre el costo del capital, especialmente para las empresas tecnológicas de elevada valoración y los sectores más dependientes del crédito.
En energía, la caída de la apertura puede aliviar la presión sobre las expectativas inflacionarias, pero el Brent sigue muy por encima de US$ 100. En metales, el oro conserva la referencia de US$ 4.000. En divisas, el EUR/USD se encuentra cerca de 1,1200, con un sesgo técnico débil. En criptoactivos, Bitcoin recuperó terreno desde sus mínimos intradía, aunque todavía debe superar resistencias cercanas para confirmar la continuidad del rebote.
La cuestión que enfrenta el mercado es si puede reducir la prima de riesgo energético sin que los rendimientos vuelvan a subir por temor a una inflación persistente. La respuesta dependerá de tres señales: el tono de los bancos centrales, el comportamiento del petróleo y la capacidad de las grandes tecnológicas para justificar sus valoraciones.
Qué vigilar durante la semana
El calendario concentra los principales catalizadores en la decisión de la Fed, la primera estimación del PIB estadounidense del tercer trimestre, el índice PCE y las reuniones de otros bancos centrales.
Fecha | Evento | Por qué importa | Activos sensibles |
|---|---|---|---|
Martes 27 | Estados Unidos: pedidos de bienes duraderos | Permiten evaluar la inversión empresarial y la fortaleza de la demanda. | USD, Treasury, S&P 500 |
Estados Unidos: confianza del consumidor y ventas de viviendas nuevas | Aportan señales sobre consumo y vivienda, dos componentes relevantes de la actividad. | USD, bonos, acciones cíclicas | |
Miércoles 28 | Decisión de tasas de la Reserva Federal | El rango esperado y, sobre todo, el mensaje sobre inflación y próximas decisiones pueden modificar las expectativas de tasas. | DXY, EUR/USD, oro, Nasdaq, bonos |
Conferencia de prensa de la Fed | Puede aclarar si el banco central considera persistentes las presiones inflacionarias derivadas de la energía. | Divisas, índices y metales | |
Jueves 29 | Estados Unidos: PIB del tercer trimestre y PCE de septiembre | El crecimiento y la inflación subyacente permitirán evaluar si la economía resiste sin que se moderen suficientemente las presiones de precios. | USD, Treasury, oro, S&P 500, Bitcoin |
Decisión del Banco Central Europeo | Puede modificar las expectativas de tasas europeas y el diferencial monetario frente a Estados Unidos. | EUR/USD, DAX, Euro Stoxx 50 | |
Viernes 30 | Estados Unidos: índice de costos laborales del tercer trimestre | Permite evaluar la presión salarial y su posible transmisión a la inflación de servicios. | USD, bonos y bolsas |
Decisión del Banco de Japón | La orientación monetaria será importante para el yen y las operaciones basadas en diferenciales de tasas. | USD/JPY, yen, bonos japoneses |
La decisión de la Fed está programada para las 14:00 de Nueva York. El PIB y el PCE se publican a las 08:30 de Nueva York. Las horas europeas y japonesas deben contrastarse con los comunicados oficiales del día.
El foco principal: Fed, PIB y PCE
La decisión de la Fed del miércoles será el primer gran examen de la semana. Si mantiene las tasas, como anticipa la distribución de probabilidades aportada, el mercado concentrará su atención en el comunicado y la conferencia de prensa. Un tono más restrictivo podría elevar los rendimientos y reforzar al dólar; un mensaje más moderado podría favorecer a los bonos, al oro y a los activos de crecimiento.
El jueves, el PIB y el PCE permitirán contrastar el mensaje monetario con los datos de la economía real. Una combinación de crecimiento sólido e inflación persistente podría dificultar las expectativas de relajación monetaria. Un crecimiento más débil acompañado de una moderación de la inflación ofrecería un escenario diferente, aunque su impacto dependerá también de las perspectivas de la Fed.
Las publicaciones corporativas completarán la prueba. Los resultados de Alphabet y Microsoft, previstos para el miércoles, y los de Amazon, previstos para el jueves, serán especialmente relevantes para el Nasdaq y el S&P 500. La pregunta no será solamente cuánto crecieron los ingresos, sino si las previsiones justifican el gasto en inteligencia artificial y las valoraciones actuales.
Conclusión FyM: la inflación energética puede limitar el alivio monetario
El cambio más importante al comenzar esta semana es que el petróleo vuelve a condicionar la lectura de los mercados. La corrección inicial del crudo y el rebote de algunas bolsas ofrecen alivio, pero no resuelven la tensión entre inflación, rendimientos elevados y valoraciones tecnológicas exigentes.
La Fed puede mantener las tasas sin necesariamente tranquilizar al mercado. Si el mensaje continúa siendo restrictivo, los rendimientos podrían permanecer elevados incluso sin una nueva subida inmediata. Si, además, el PIB muestra una economía resistente y el PCE confirma que la inflación sigue siendo persistente, las expectativas de una flexibilización monetaria más rápida podrían perder fuerza.
En ese escenario, el Nasdaq y Bitcoin serán referencias importantes para medir el apetito por el riesgo, mientras que el oro y el dólar ayudarán a evaluar la demanda de cobertura. El Brent, por su parte, seguirá siendo el indicador que conecte la geopolítica con las expectativas de inflación.
La señal decisiva de la semana no será una sola cifra ni un rebote aislado. Será la relación entre el petróleo, los rendimientos del Tesoro y la reacción de los mercados tras la Fed. Si el crudo retrocede de forma sostenida y los bonos acompañan con menores rendimientos, el alivio podría extenderse a los activos de riesgo. Si la energía vuelve a subir y las tasas permanecen elevadas, la recuperación de las bolsas tendrá una base más frágil.
La clave para los inversores es distinguir entre una pausa en la volatilidad y un verdadero cambio de régimen: mientras el petróleo siga amenazando con reactivar la inflación, el margen para una recuperación sostenida de los activos de riesgo continuará condicionado por la política monetaria.