Calendario económico semanal: la Fed, el PIB y la inflación marcarán el rumbo de los mercados
— Equipo Editorial
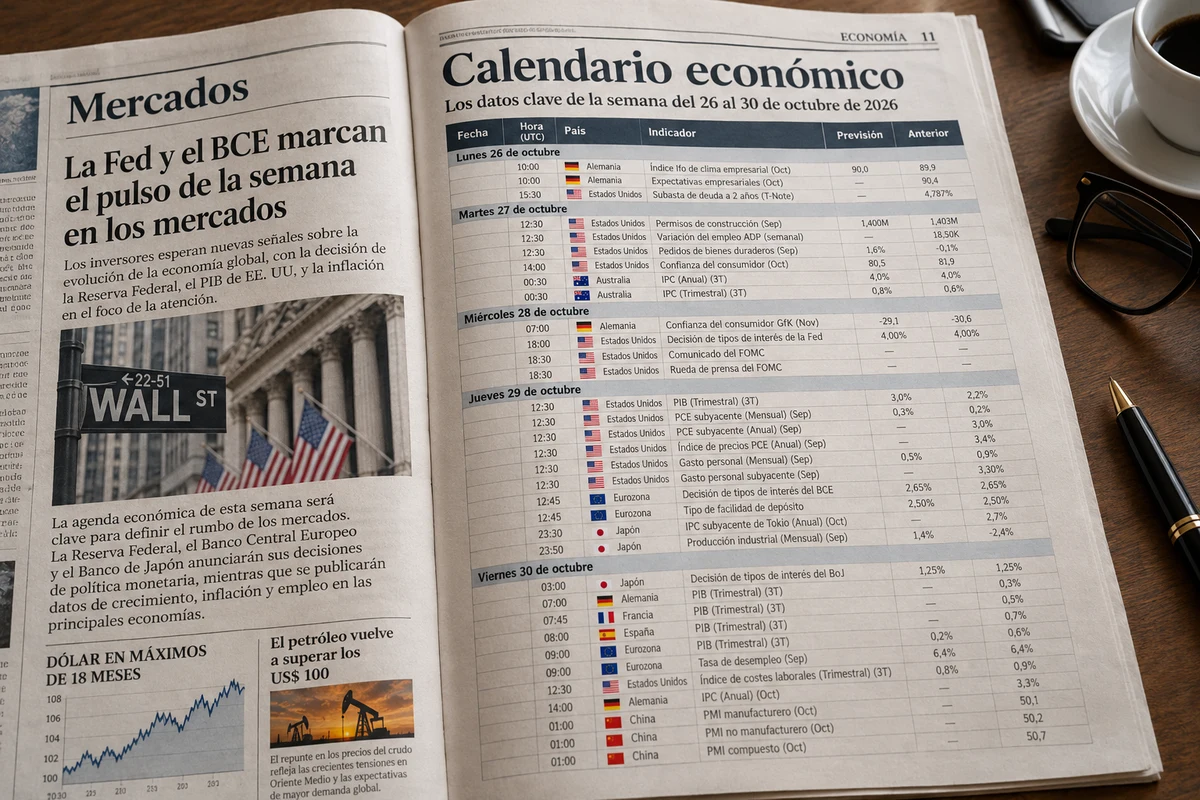
La agenda llega en un momento en el que los inversores deben resolver una cuestión central: si la economía estadounidense mantiene suficiente fortaleza para sostener los beneficios empresariales sin prolongar las presiones inflacionarias. La respuesta determinará cuánto margen tiene la Reserva Federal para modificar su política monetaria y cómo podrían reaccionar los principales activos financieros.
A diferencia de otras semanas dominadas por un único indicador, esta agenda reúne decisiones monetarias, cifras de crecimiento, inflación, empleo y confianza empresarial en las principales economías. La coincidencia de estos acontecimientos aumenta el riesgo de movimientos bruscos cuando los datos se apartan de las previsiones.
Estados Unidos: la Fed y el PIB concentran la atención
El miércoles 28 será uno de los momentos centrales de la semana, cuando la Reserva Federal anuncie su decisión de tasas tras dos jornadas de reunión. El calendario de referencia contempla una tasa del 4,00%, igual que el registro anterior. Los operadores deberán prestar especial atención al comunicado y a la conferencia de prensa para determinar si el banco central mantiene una postura restrictiva o deja abierta la posibilidad de nuevos ajustes.
La decisión se producirá después de que la inflación estadounidense de septiembre alcanzara el 3,7% interanual, por encima del 3,6% esperado. Esa lectura mantiene la preocupación por la persistencia de los precios y reduce el margen para anticipar una flexibilización monetaria rápida. El contexto ya fue analizado en la cobertura de la inflación de Estados Unidos y las perspectivas de la Fed.
El jueves 29 llegará otra referencia decisiva: la primera estimación del PIB estadounidense del tercer trimestre. El calendario muestra una previsión de crecimiento trimestral del 3,0%, frente al 2,2% anterior. Si la expansión supera las expectativas, podría reforzar la percepción de resiliencia económica; si decepciona, aumentaría la atención sobre el consumo, la inversión y el ritmo de actividad.
Ese mismo día se publicarán los ingresos y gastos personales de septiembre, junto con el índice de precios del gasto en consumo personal (PCE), la medida de inflación que la Fed utiliza como referencia central. El PCE subyacente, que excluye alimentos y energía, tiene una previsión mensual del 0,3%, frente al 0,2% anterior, mientras que la tasa anual figura en el 3,0%.
La combinación será importante. Un crecimiento robusto acompañado de inflación persistente podría favorecer una postura monetaria más restrictiva durante más tiempo. En cambio, una desaceleración económica junto con una moderación de los precios ofrecería argumentos para una orientación menos exigente.
El viernes 30, el índice de costos laborales del tercer trimestre completará la evaluación de las presiones salariales. La previsión es del 0,8%, frente al 0,9% anterior. Una moderación confirmada podría aliviar parte de la preocupación sobre los costos empresariales, aunque su efecto dependerá de la evolución conjunta de la inflación y el empleo.
Europa: el BCE, el crecimiento y la inflación alemana
El jueves 29, el Banco Central Europeo anunciará su decisión de política monetaria. El calendario contempla una tasa de facilidad de depósito del 2,50%, sin cambios frente al registro anterior, y una tasa principal de refinanciación del 2,65%.
Más allá de la decisión, los inversores evaluarán cómo interpreta el BCE el equilibrio entre inflación y crecimiento. La comunicación del organismo será relevante para el euro y para las expectativas sobre el diferencial de tasas entre Europa y Estados Unidos.
El viernes 30 se publicarán estimaciones de crecimiento de varias economías europeas. Alemania presenta una previsión de expansión trimestral del 0,3%, frente al 0,3% anterior, mientras que el PIB de la eurozona tiene una referencia del 0,2%, frente al 0,6% previo. Francia y España también divulgarán sus cifras preliminares de crecimiento.
La inflación será otro factor importante. El calendario contempla una previsión anual del 3,3% para Alemania, frente al 3,3% anterior, y una inflación anual del 3,1% para Francia, frente al 3,4% previo. En España, la tasa anual figura en el 4,9%, después del 4,9% anterior.
Estas cifras permitirán evaluar si las presiones sobre los precios están cediendo de manera suficiente y si la actividad económica mantiene impulso. Un crecimiento débil acompañado de inflación persistente complicaría las decisiones del BCE; una moderación de los precios junto con una actividad más firme ofrecería un escenario diferente.
La lectura europea también puede repercutir sobre los bonos soberanos. Si los datos muestran una economía más débil de lo esperado, podrían aumentar las expectativas de una política monetaria más acomodaticia. Sin embargo, cualquier movimiento dependerá de la inflación y de las señales que transmita el banco central.
Japón y Australia: inflación y política monetaria bajo seguimiento
Japón aportará dos referencias importantes. El jueves se publicarán datos de inflación subyacente de Tokio, con una previsión del 2,7% anual frente al 2,7% anterior, y cifras de producción industrial. El viernes llegará la decisión de tasas del Banco de Japón, para la que el calendario muestra una referencia del 1,25%, sin cambios frente al registro anterior.
La evolución de los precios será relevante para evaluar el margen del Banco de Japón para mantener o modificar su orientación monetaria. Una inflación persistente podría sostener las expectativas de normalización, mientras que señales de desaceleración económica podrían favorecer una postura más prudente.
Para el yen, la decisión deberá analizarse junto con el diferencial de tasas frente a Estados Unidos y la evolución de los rendimientos internacionales. La respuesta del mercado no dependerá exclusivamente de que las tasas permanezcan estables, sino de las señales sobre los próximos pasos.
Australia, por su parte, publicará datos de inflación del tercer trimestre. El calendario muestra una previsión del 4,0% para la inflación anual y del 0,8% para la medida trimestral, frente a registros anteriores del 4,0% y el 0,6%, respectivamente. La lectura será relevante para las expectativas sobre la política monetaria australiana y el comportamiento del dólar australiano.
Alemania, China y los indicadores de confianza
El lunes 26 se publicará el índice Ifo de clima empresarial de Alemania, una referencia importante para medir la confianza de las compañías en la mayor economía europea. El calendario presenta una previsión de 90,0 puntos, frente a 89,9 anterior.
El miércoles, el índice GfK de confianza del consumidor alemán tiene una previsión de -29,1 puntos, frente a -30,6. Aunque una mejora sería una señal favorable, el nivel negativo seguiría reflejando un clima de consumo débil.
El viernes se conocerán también los índices PMI manufactureros y no manufactureros de China. El calendario muestra valores anteriores de 50,1 puntos para el PMI manufacturero, 50,2 para el no manufacturero y 50,7 para el compuesto. La atención estará en si los indicadores se mantienen por encima de 50, umbral que separa expansión y contracción de la actividad.
Estas referencias pueden influir en las perspectivas de demanda industrial y materias primas. Una mejora de la actividad china podría respaldar a los metales industriales y a determinadas economías exportadoras; una lectura débil podría aumentar la preocupación por el crecimiento global.
Lectura de mercado: dólar, bonos y activos de riesgo
La principal consecuencia de esta agenda será la posibilidad de cambios en las expectativas de tasas. El dólar estará especialmente expuesto a la combinación de la decisión de la Fed, el PIB y el PCE. Si los datos estadounidenses muestran una economía resistente y una inflación persistente, podría aumentar el respaldo al billete verde. Si el crecimiento pierde fuerza y los precios se moderan, el mercado podría reconsiderar la trayectoria monetaria.
El euro dependerá tanto de la decisión del BCE como de los datos de crecimiento e inflación europeos. Una divergencia entre las perspectivas económicas de Estados Unidos y la eurozona podría modificar las expectativas sobre el par EUR/USD.
En renta fija, los rendimientos de los bonos soberanos reaccionarán a la revisión de las perspectivas de inflación y tasas. Una lectura inflacionaria superior a lo esperado podría presionar los rendimientos al alza y reducir el atractivo relativo de las acciones de crecimiento. En cambio, una moderación de los precios podría aliviar esa presión, siempre que no venga acompañada de señales de deterioro económico pronunciado.
El oro también estará condicionado por el dólar y las tasas reales. Un aumento de los rendimientos puede elevar el costo de oportunidad de mantener el metal, mientras que una caída de las tasas reales o un incremento de la incertidumbre podría respaldar la demanda. La relación entre estos factores se desarrolla en el análisis de las minutas de la Fed y las expectativas de tasas.
En el mercado de criptomonedas, Bitcoin podría reaccionar a los cambios en las condiciones de liquidez y el apetito por el riesgo. Una política monetaria más restrictiva y rendimientos crecientes pueden limitar el impulso de los activos de mayor volatilidad, aunque la relación no es automática. La evolución reciente de estos vínculos también aparece en el análisis de Bitcoin y la sensibilidad de las criptomonedas a las tasas.
Conclusión FyM: una semana para medir el equilibrio entre crecimiento e inflación
El calendario económico de la semana reúne suficientes catalizadores para modificar las expectativas de los inversores sobre las principales economías. La Fed, el PIB estadounidense y el PCE concentrarán la atención, mientras que las decisiones del BCE y del Banco de Japón, junto con los datos europeos y asiáticos, permitirán evaluar las divergencias entre regiones.
Para los operadores, la clave será evitar una lectura aislada de cada indicador. La reacción de los mercados dependerá de cómo los datos se complementen entre sí y de cuánto se aparten de las previsiones. Un crecimiento más sólido puede respaldar los beneficios, pero también mantener las tasas elevadas si la inflación continúa firme.
La próxima semana no solo pondrá a prueba las expectativas sobre los bancos centrales: también ayudará a determinar si la economía global puede sostener su actividad sin reactivar las presiones inflacionarias. Esa combinación definirá buena parte del comportamiento del dólar, los bonos, las bolsas y las materias primas en las siguientes sesiones.
Correcto. Es el calendario económico semanal del 26 al 30 de octubre de 2026. Te dejo el cuadro depurado, con los indicadores más relevantes para Forex y Mercados, sus previsiones y los datos anteriores, listo para copiar y pegar.
Calendario económico semanal
Fecha | País / región | Indicador económico | Previsión | Anterior |
|---|---|---|---|---|
Lunes 26 | Alemania | Índice Ifo de clima empresarial | 90,0 | 89,9 |
Alemania | Expectativas empresariales | — | 90,4 | |
Estados Unidos | Subasta de bonos del Tesoro a 2 años | — | 4,787% | |
Martes 27 | Estados Unidos | Permisos de construcción | 1,400 M | 1,403 M |
Estados Unidos | Variación semanal del empleo ADP | — | 18,50 K | |
Estados Unidos | Pedidos de bienes duraderos | 1,6% | -0,1% | |
Estados Unidos | Confianza del consumidor (Conference Board) | 80,5 | 81,9 | |
Australia | IPC anual del tercer trimestre | 4,0% | 4,0% | |
Australia | IPC trimestral del tercer trimestre | 0,8% | 0,6% | |
Miércoles 28 | Alemania | Confianza del consumidor GfK | -29,1 | -30,6 |
Estados Unidos | Decisión de tipos de interés de la Fed | 4,00% | 4,00% | |
Jueves 29 | Estados Unidos | PIB trimestral del tercer trimestre | 3,0% | 2,2% |
Estados Unidos | PCE subyacente mensual | 0,3% | 0,2% | |
Estados Unidos | PCE subyacente anual | — | 3,0% | |
Estados Unidos | Índice de precios PCE anual | — | 3,4% | |
Estados Unidos | Gasto personal mensual | 0,5% | 0,9% | |
Eurozona | Decisión de tipos de interés del BCE | 2,65% | 2,65% | |
Eurozona | Tipo de facilidad de depósito del BCE | 2,50% | 2,50% | |
Japón | IPC subyacente de Tokio anual | — | 2,7% | |
Japón | Producción industrial mensual | 1,4% | -2,4% | |
Viernes 30 | Japón | Decisión de tipos de interés del Banco de Japón | 1,25% | 1,25% |
Francia | PIB trimestral del tercer trimestre | — | 0,5% | |
España | PIB trimestral del tercer trimestre | — | 0,7% | |
Alemania | PIB trimestral del tercer trimestre | — | 0,3% | |
Eurozona | PIB trimestral del tercer trimestre | 0,2% | 0,6% | |
Eurozona | Tasa de desempleo | 6,4% | 6,4% | |
Estados Unidos | Índice de costes laborales trimestral | 0,8% | 0,9% | |
Alemania | IPC anual de octubre | — | 3,3% | |
China | PMI manufacturero | — | 50,1 | |
China | PMI no manufacturero | — | 50,2 | |
China | PMI compuesto | — | 50,7 |