Resumen de media semana: tasas altas, petróleo y dólar marcan el rumbo
— Equipo Editorial
La semana entra en una nueva fase después de que la Reserva Federal elevara su tasa en 25 puntos básicos hasta 3,75%-4,00% y dejara abierta la posibilidad de nuevas subidas. La combinación de inflación todavía elevada, ventas minoristas estadounidenses de 1,2% en agosto y un mercado laboral que mantiene las solicitudes de subsidio cerca de 206.000 refuerza la idea de tasas altas durante más tiempo. Sin embargo, la caída del petróleo desde los máximos recientes está moderando la reacción inicial del dólar y de los rendimientos. Con el Brent en torno a US$104,18, el WTI cerca de US$100,71 y el USD/JPY en 155,64, los próximos catalizadores serán el Bank of England, el Banco de Japón, la evolución de la energía y la capacidad de los mercados para absorber un entorno monetario más restrictivo.
Qué dominó los mercados esta semana
La narrativa dominante pasó de la preocupación por un shock de oferta de petróleo a una discusión más amplia sobre inflación persistente y política monetaria. Durante el comienzo de la semana, el crudo llegó a superar nuevamente los US$108 por barril y los rendimientos estadounidenses alcanzaron máximos de varios años, presionando a la renta variable global. La llegada de nuevas rutas para los cargamentos saudíes redujo posteriormente parte del riesgo inmediato sobre la oferta y permitió una corrección del petróleo.
El cambio más importante respecto de semanas anteriores es que el mercado ya no está evaluando solamente cuánto puede subir el petróleo, sino cuánto tiempo puede trasladarse ese shock energético a la inflación.
La Fed confirmó esa preocupación al señalar que la actividad continúa expandiéndose a ritmo sólido, el gasto doméstico es resiliente y la inflación permanece elevada. Su decisión fue unánime y llevó la tasa al rango de 3,75%-4,00%.
La fortaleza del consumidor estadounidense refuerza esta lectura. Las ventas minoristas crecieron 1,2% en agosto, frente a una caída revisada de 0,5% en julio, mientras las ventas subyacentes utilizadas como referencia para el consumo dentro del PIB aumentaron 1,4%. El dato superó las expectativas y elevó las estimaciones de crecimiento del tercer trimestre.
Para ampliar el contexto, el análisis de FyM sobre la Reserva Federal y su nueva trayectoria de tasas muestra por qué el mercado está prestando más atención a la duración del ciclo restrictivo que a la subida de 25 puntos básicos en sí misma.
Mercados en perspectiva: energía
El petróleo continúa siendo uno de los principales transmisores del riesgo macroeconómico. El Brent (gráfico, H4) cotiza alrededor de US$104,18, después de retroceder con fuerza desde los máximos recientes, mientras el WTI se ubica en US$100,71, con una caída diaria de 1,67%, una variación semanal de -1,63% y todavía un avance mensual de 19,93%.
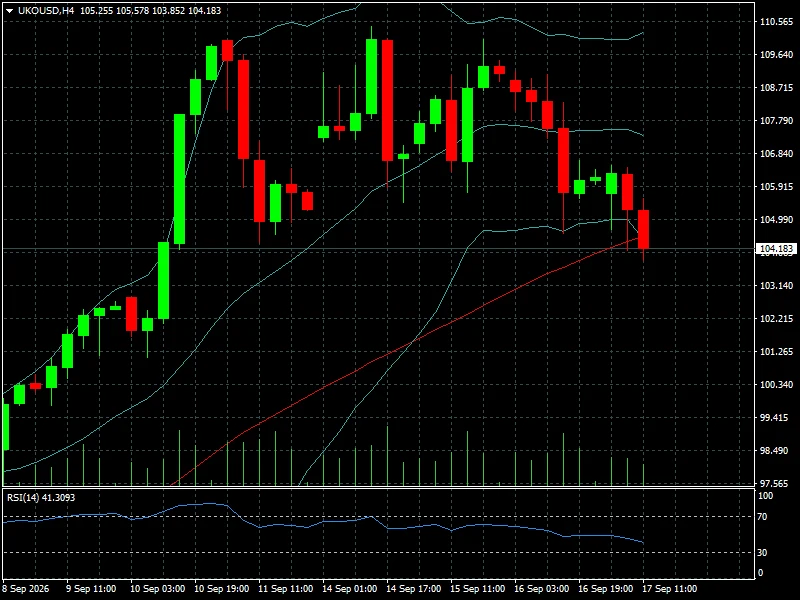
La corrección refleja principalmente la capacidad de Arabia Saudita para recuperar parte de sus flujos mediante rutas alternativas. Los temores sobre una interrupción prolongada de la oferta se redujeron después de que Riad utilizara cargamentos adicionales desde Omán.
Pero el mercado energético presenta una segunda capa de riesgo. El problema comienza a desplazarse desde el crudo hacia los productos refinados. El gasoil de Londres registra una variación mensual de 19,76%, mientras el aceite de calefacción acumula 13,97% y la gasolina RBOB 5,47%. Reuters también señala que los futuros de diésel en Europa y Estados Unidos han alcanzado niveles récord.
El gas natural muestra un comportamiento menos extremo: US$2,893, con una variación diaria de 0,07%, semanal de 1,87% y mensual de 3,00%. La tensión energética, sin embargo, continúa siendo relevante para Europa, donde los niveles de almacenamiento se encuentran por debajo del promedio histórico y el mercado se aproxima al invierno.
Metales: oro, plata y cobre
El oro cotiza en US$4.315,01 en el gráfico de cuatro horas. Después de una fuerte corrección, el metal consiguió estabilizarse y recuperar parte del terreno perdido. Su variación diaria es de +1,24%, aunque todavía acumula -0,10% en la semana y -0,50% en el mes.
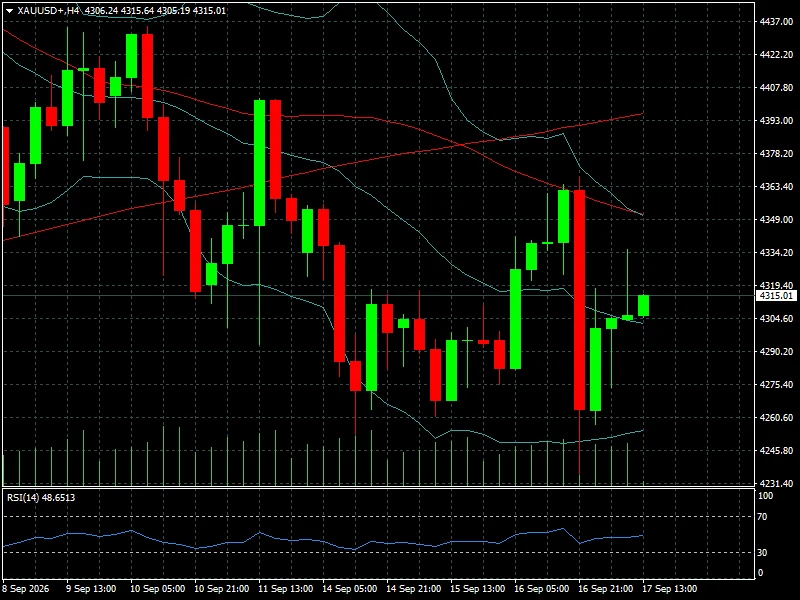
La reacción del oro refleja la tensión entre dos fuerzas contrapuestas: por un lado, el aumento de las tasas y del dólar incrementa el costo de oportunidad de mantener un activo sin rendimiento; por otro, la incertidumbre geopolítica y la búsqueda de cobertura mantienen demanda defensiva. La evolución del oro frente a la nueva política monetaria de la Fed seguirá siendo una referencia importante para determinar si la recuperación actual es técnica o representa un cambio de comportamiento.
La plata se encuentra en US$63,961, con un avance diario de 1,51%, semanal de 0,52% y mensual de 0,92%. El cobre cotiza en US$6,5855, con una subida diaria de 1,18%, semanal de 0,54% y mensual de 1,39%. La recuperación del cobre contrasta con las señales débiles del consumo chino: la producción industrial aumentó 5,2% interanual en agosto, pero las ventas minoristas crecieron solamente 0,4%.
Esto refuerza una característica relevante del mercado chino: la actividad industrial continúa siendo más dinámica que la demanda interna. Beijing está poniendo mayor énfasis en manufactura avanzada, tecnología, inteligencia artificial, vehículos eléctricos y cadenas industriales estratégicas, un proceso que puede aumentar la presión competitiva sobre productores de otras regiones.
Forex: dólar, euro, libra y yen
El dólar fue inicialmente el gran beneficiario de la decisión de la Fed. Alcanzó un máximo de siete semanas frente a una cesta de monedas después de que el banco central señalara que la inflación continúa siendo elevada y que podrían producirse nuevas subidas. Posteriormente, la caída del petróleo moderó parte de esa fortaleza.
El EUR/USD cotiza en 1,14766 en el gráfico de cuatro horas.
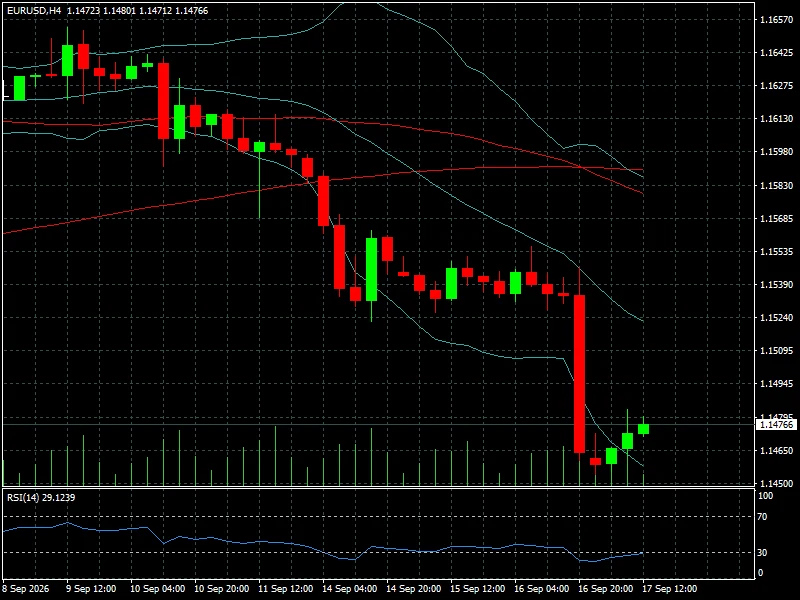
El par viene de una fuerte caída y el RSI se encuentra alrededor de 29, lo que refleja una condición de sobreventa en el corto plazo. Aun así, la estructura sigue mostrando presión bajista. En la tabla semanal, el euro acumula una caída de 1,14%.
El GBP/USD se encuentra en 1,3401, con una variación diaria de +0,15%, aunque retrocede 0,79% en la semana. La libra llega a la decisión del Bank of England con una inflación británica de 3,1%, claramente por encima del objetivo de 2%. El mercado espera que el banco mantenga la tasa en 3,75%, pero la discusión se desplaza hacia la posibilidad de una política más restrictiva posteriormente.
El USD/JPY constituye uno de los puntos más sensibles del mercado. El par cotiza en 155,636 en el gráfico de cuatro horas, con una subida diaria de 0,40% y semanal de 0,78%.
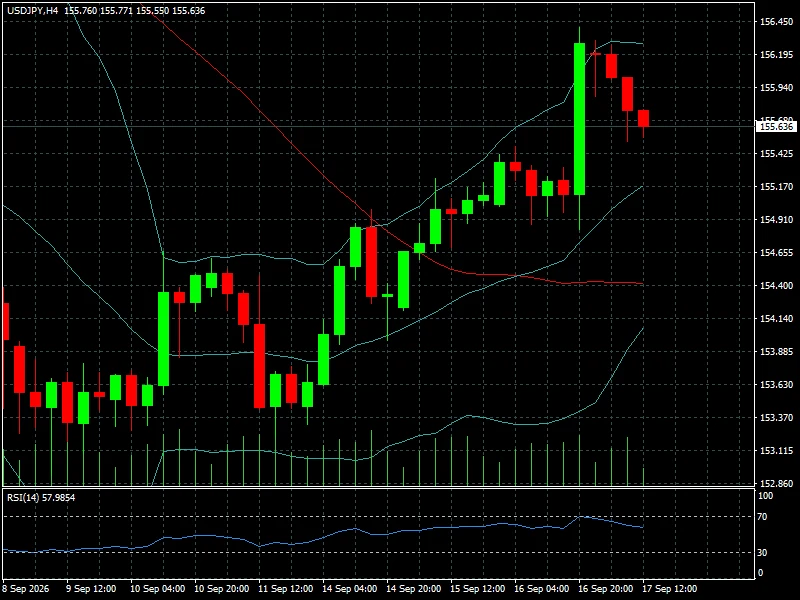
El yen se ha debilitado desde 152,89 y el Gobierno japonés volvió a advertir que está atento a movimientos excesivos.
La reunión del Banco de Japón se desarrolla entre el 17 y el 18 de septiembre. El mercado espera una posible subida hacia 1,25%, pero la reacción del yen dependerá especialmente de las señales de Kazuo Ueda sobre el ritmo de futuras subidas.
Renta variable: Wall Street pierde impulso, Europa resiste
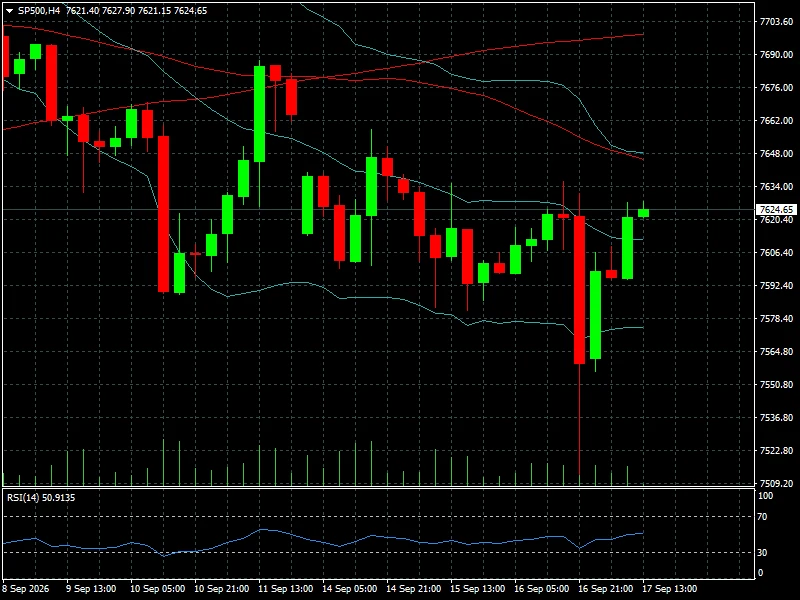
Wall Street llega a la segunda mitad de la semana con una reacción desigual. El S&P 500 (gráfico, H4) cotiza en 7.624,65 puntos, con una caída diaria de 0,45% y semanal de 0,53%.
El Nasdaq se sitúa en 25.978,43, prácticamente estable durante la sesión con -0,01% y -0,40% en la semana.
El Dow Jones retrocede 1,21% en la jornada y 1,16% en la semana, hasta 51.461,90 puntos, mientras el Russell 2000 cae 0,32% diario y 1,04% semanal. El VIX, en cambio, baja 9,71% hasta 15,99, una señal de que la reacción de volatilidad permanece contenida pese al cambio monetario.
El mercado accionario está absorbiendo dos fuerzas contrapuestas: una economía estadounidense todavía resistente, que limita el riesgo de una desaceleración inmediata, y una Fed que está elevando el costo del dinero. La discusión sobre los rendimientos del Treasury continúa siendo fundamental; FyM ya había analizado este factor en el artículo sobre el Treasury a 10 años por encima del 5%.
En cuanto a los índices europeos, el comportamiento es relativamente más firme: el DAX avanza 0,42%, el FTSE 100 0,20%, el CAC 40 0,19% y el Euro Stoxx 50 0,59%. La mejora se produce mientras los inversores evalúan la posibilidad de que la caída reciente del petróleo reduzca parte de la presión inflacionaria sobre la región.
Criptoactivos: recuperación limitada y mayor sensibilidad a las tasas
Bitcoin cotiza en US$76.378, con una subida diaria de 0,62%, aunque cae 2,14% en siete días. Ethereum se ubica en US$2.435,50, con un avance de 1,28% diario y una pérdida semanal de 1,52%.
La recuperación de las criptomonedas sigue siendo frágil. Bitcoin intenta mantenerse por encima de US$76.000 después de la presión provocada por el revés regulatorio del CLARITY Act y las salidas de los ETF spot. El entorno de tasas estadounidenses más elevadas añade otro elemento de presión sobre los activos de mayor duración y riesgo.
El comportamiento reciente de Bitcoin resulta especialmente relevante porque muestra cómo los flujos institucionales pueden amplificar los movimientos cuando coinciden con un endurecimiento monetario.
Entre las altcoins, BNB avanza 1,72%, Solana 2,69%, Chainlink 3,02% y Stellar 3,41% en la sesión. XRP, en cambio, pierde 6,11% en siete días y Cardano 7,26%, mostrando que la recuperación no es homogénea dentro del mercado.
Contexto macro y geopolítico
El escenario macro combina crecimiento todavía resistente con una inflación que vuelve a ganar protagonismo. En Estados Unidos, el IPC de agosto avanzó 3,4% interanual y las ventas minoristas superaron ampliamente las expectativas, mientras las solicitudes de desempleo permanecen en niveles bajos.
En Europa, la inflación de la zona euro subió a 3,2% en agosto desde 2,9% en julio, con energía y servicios entre los principales componentes de presión.
La variable geopolítica continúa siendo el trasfondo de todo el escenario. Las interrupciones en Oriente Medio han afectado tanto al petróleo como a los productos refinados, mientras que las restricciones sobre infraestructura energética mantienen elevada la sensibilidad del mercado a cualquier nueva escalada.
Mercado al inicio de la nueva fase
El posicionamiento inicial está determinado por una Fed más restrictiva, pero con una contradicción importante: los mercados ya habían descontado buena parte de la subida. Por eso, la dirección de los activos dependerá menos del movimiento de 25 puntos básicos y más de la trayectoria que los inversores asignen a las tasas durante los próximos meses.
El dólar mantiene apoyo estructural por el diferencial de tasas, pero el USD/JPY vuelve a acercarse a una zona políticamente sensible. El petróleo, mientras tanto, permanece por encima de US$100 pese a la corrección, lo que significa que la amenaza inflacionaria no ha desaparecido.
En renta variable, el S&P 500 necesita absorber tasas más altas sin perder el soporte que ha sostenido al mercado. La tecnología merece atención adicional porque las valoraciones de crecimiento son especialmente sensibles a cambios en las tasas de descuento. El comportamiento reciente de Nvidia y los semiconductores sigue siendo una referencia para medir si el mercado comienza a reducir exposición a los segmentos de mayor valoración.
Qué vigilar durante los próximos días
El primer foco será el Bank of England. Con inflación en 3,1% y energía nuevamente elevada, la decisión de mantener o modificar el tono monetario puede definir el comportamiento de la libra durante las próximas sesiones.
El segundo será Japón. El Banco de Japón tiene su reunión el 17 y 18 de septiembre, y el mercado deberá observar tanto la decisión como cualquier señal de Ueda sobre futuras subidas. El USD/JPY en 155,64 convierte la comunicación oficial en un catalizador particularmente sensible.
El tercer foco será el mercado energético. La cotización del Brent alrededor de US$104 y del WTI cerca de US$101 indica que el shock no ha desaparecido. La evolución del diésel puede ser incluso más importante que la del crudo si las restricciones de refinación continúan trasladándose a los precios finales.
También deberán seguirse los datos estadounidenses de empleo y actividad, los rendimientos del Treasury, la evolución de la inflación europea y las publicaciones corporativas previstas. En el calendario empresarial aparecen compañías como Lennar, Barratt Redrow y Next, aunque el impacto agregado sobre el mercado será inferior al de los bancos centrales y la energía.
Conclusión FyM
Lo que cambió esta semana no fue simplemente el nivel de las tasas estadounidenses. Cambió la narrativa dominante. El mercado pasó de discutir cuánto podía subir el petróleo a evaluar cómo un shock energético persistente puede mantener elevada la inflación y obligar a los principales bancos centrales a sostener políticas restrictivas durante más tiempo.
La Fed colocó nuevamente las tasas en el centro de la valoración de los activos, mientras el petróleo perdió parte de su presión inmediata gracias a la recuperación de rutas alternativas de suministro. Sin embargo, el riesgo energético no desapareció: comenzó a desplazarse hacia los productos refinados, especialmente el diésel.
La señal que deja la semana es, por tanto, más compleja que una simple combinación de dólar alcista y acciones débiles. El mercado está entrando en una fase en la que inflación, energía y bancos centrales vuelven a estar estrechamente conectados.
El próximo movimiento importante puede depender menos de dónde esté hoy el petróleo o la tasa de la Fed que de una pregunta más profunda: cuánto tiempo puede sostenerse una economía todavía resistente frente a un costo del dinero cada vez más elevado y a un shock energético que todavía no ha terminado de transmitirse.