Materias primas cierre semanal: el petróleo lidera el rally mientras las tasas presionan al oro
— Equipo Editorial
El mercado de materias primas terminó la semana con una marcada divergencia: el petróleo volvió a superar los US$100 por barril y acumuló ganancias superiores al 8%, mientras el oro perdió 1,84%, la plata 2,58% y el cobre 1,83%. El principal motor fue el shock de oferta asociado al conflicto en Oriente Medio, que elevó la prima geopolítica del crudo y alimentó las expectativas de inflación y de una política monetaria más restrictiva de la Reserva Federal. Para la próxima semana, el foco estará puesto en la reunión de la Fed del 15 y 16 de septiembre, la evolución del conflicto y del tránsito energético por Oriente Medio, además de las ventas minoristas y la producción industrial de Estados Unidos.
La fotografía del cierre es, por tanto, menos uniforme de lo que sugieren los titulares sobre el fuerte avance del petróleo. El mercado energético terminó claramente en modo alcista, mientras los metales preciosos enfrentaron una combinación adversa de mayores rendimientos de los bonos y expectativas de tasas más altas. Dentro de los metales industriales también predominó la toma de ganancias, aunque el cobre permaneció cerca de sus máximos recientes.
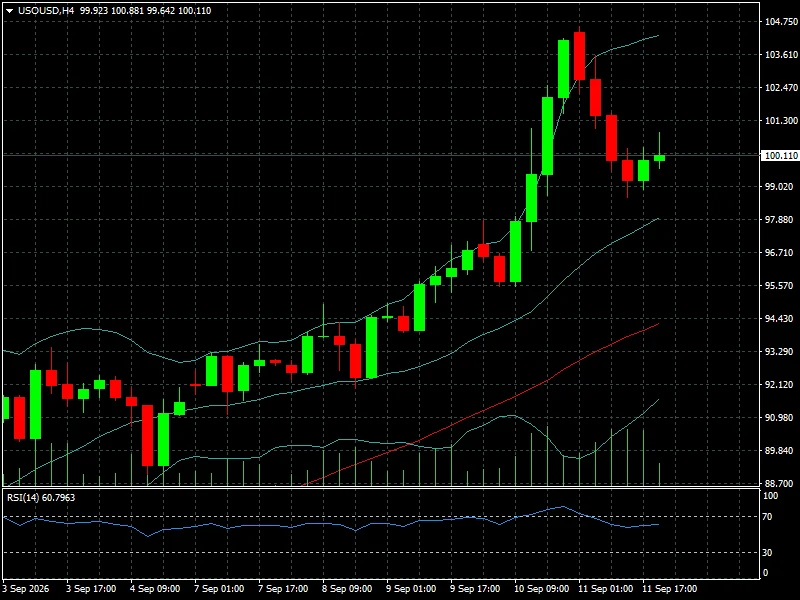
La sesión del viernes mostró precisamente esa tensión. El Brent retrocedió 2,94% hasta US$104,47 y el WTI cayó 2,43% hasta US$100,11, pero ambos terminaron la semana con ganancias de 8,51% y 9,30%, respectivamente.
El movimiento diario fue, por lo tanto, más una corrección después del fuerte rally que un cambio claro de tendencia.
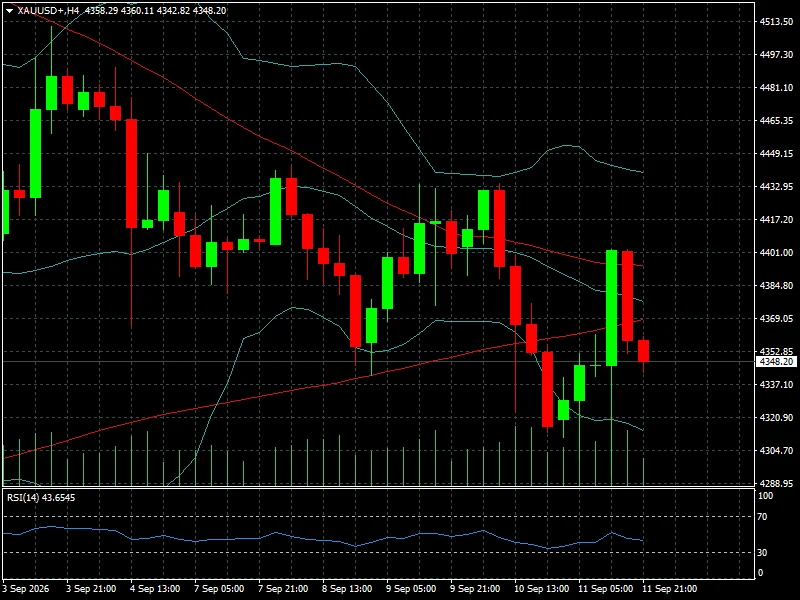
En paralelo, el oro cerró en US$4.348,20 por onza, con una caída semanal de 1,84%, aunque recuperó 0,75% en la última sesión. La plata terminó en US$64,5045, con una pérdida semanal de 2,58%, mientras el platino retrocedió 1,34% y el paladio sufrió una caída de 6,33%. La lectura dominante fue clara: la energía volvió a convertirse en el principal foco de inflación, mientras los metales preciosos tuvieron que absorber el incremento de las expectativas de tasas.
Semana en perspectiva: petróleo, inflación y geopolítica
El principal factor que modificó el comportamiento de las materias primas fue el deterioro de las condiciones de oferta energética en Oriente Medio. Los ataques sobre infraestructura y rutas marítimas estratégicas redujeron los flujos de petróleo y elevaron la incertidumbre sobre la capacidad de normalizar el suministro.
La Agencia Internacional de Energía advirtió esta semana que la interrupción de los flujos podría provocar una reducción de la oferta mundial de petróleo de aproximadamente 5,7 millones de barriles diarios en 2026, equivalente a cerca del 6%. La producción saudí habría caído hasta alrededor de 6 millones de barriles diarios en agosto, su nivel más bajo en más de tres décadas según la estimación de la IEA.
El problema no se limita al crudo. La presión se trasladó rápidamente a los productos refinados. En la tabla de cierre semanal, el aceite de calefacción subió 9,91%, la gasolina RBOB avanzó 3,25% y el gasoil de Londres ganó 11,94%. El gas natural europeo TTF fue todavía más contundente, con un incremento semanal de 11,72% y una suba mensual de 31,73%.
La combinación entre energía cara y una inflación estadounidense todavía elevada complicó el escenario para los metales. El IPC de Estados Unidos aumentó 0,4% en agosto y 3,4% interanual, mientras el mercado incrementó fuertemente las probabilidades de una subida de tasas en la reunión de septiembre de la Fed. Reuters situó esas probabilidades en torno al 85%-87% después del dato.
Ese cambio de expectativas fue especialmente relevante para el oro, un activo sin rendimiento que suele perder atractivo relativo cuando aumentan las tasas y los rendimientos reales. El metal llegó a recuperarse más de 1% durante la jornada del viernes, pero no pudo evitar cerrar la semana en negativo.
En este contexto, la relación entre el oro y las tasas vuelve a ser uno de los ejes centrales para interpretar el mercado de metales preciosos. La particularidad actual es que el oro continúa recibiendo apoyo de la demanda defensiva y de la incertidumbre geopolítica, pero simultáneamente enfrenta el costo de oportunidad provocado por unos rendimientos de los Treasuries mucho más elevados.
Comportamiento de las materias primas: una semana de fuertes contrastes
El petróleo fue claramente el ganador de la semana. El WTI (gráfico H4) terminó en US$100,11, con una variación semanal de 9,30%, mientras el Brent cerró en US$104,47, un 8,51% por encima del cierre anterior. La diferencia entre ambos mercados también refleja la fortaleza de la prima asociada al crudo internacional y al riesgo sobre las rutas marítimas.
La magnitud del movimiento resulta todavía más evidente al observar el acumulado mensual: el WTI registra una ganancia de 21,69% y el Brent de 17,41%. Es decir, el rally dejó de ser exclusivamente un movimiento de corto plazo y comenzó a modificar las expectativas sobre inflación, combustibles y política monetaria.
La sesión del viernes, sin embargo, introdujo una primera señal de cautela. El descenso de casi 3% del Brent se produjo después de que el precio alcanzara US$109,97 durante la semana. Las expectativas de posibles contactos diplomáticos vinculados al estrecho de Ormuz contribuyeron a reducir parcialmente la prima geopolítica.
La estructura del mercado energético continúa siendo particularmente sensible a cualquier novedad sobre el tránsito por Ormuz y Bab el-Mandeb. La EIA, en su informe de septiembre, proyecta que los flujos de petróleo desde Oriente Medio podrían recuperarse gradualmente mediante el uso de rutas alternativas, aunque mantiene restricciones sobre las exportaciones hasta finales de 2026.
Los productos refinados confirmaron esa tensión. El aceite de calefacción subió 9,91% en la semana y el gasoil de Londres 11,94%, superando incluso el avance del Brent. Esto es relevante porque una prolongación del encarecimiento de los derivados puede trasladarse más rápidamente a la inflación de consumidores y empresas.
En los metales, la historia fue diferente. El oro bajó 1,84% semanal pese a recuperar 0,75% el viernes.
La plata perdió 2,58%, el cobre 1,83%, el platino 1,34% y el paladio 6,33%. El comportamiento del paladio fue particularmente débil, mientras que el platino consiguió mantener una variación mensual positiva de 1,83%.
El cobre cerró en US$6,5600, cerca de su máximo semanal de US$6,5900. Esto muestra que la corrección semanal no equivale necesariamente a un deterioro estructural de la demanda por metales industriales. Reuters señaló esta semana que el cobre permanecía cerca de máximos históricos, incluso mientras otros segmentos del complejo de materias primas sufrían una mayor presión.
El gas natural estadounidense, en cambio, terminó la semana con una caída de 5,21%, hasta US$2,820. La EIA prevé que tanto la producción como el consumo estadounidense de gas natural alcancen máximos históricos en 2026 y 2027, con una expansión adicional de las exportaciones de GNL.
Lectura técnica y sentimiento del mercado
La estructura técnica del complejo de materias primas sigue mostrando dos mercados prácticamente opuestos.
En energía, la tendencia dominante continúa siendo alcista. El Brent se mantiene por encima de US$100 y el WTI prácticamente en ese nivel, después de haber marcado máximos intradiarios de US$109,97 y US$104,46 respectivamente durante la semana. El primer riesgo para los compradores es que la toma de ganancias se profundice si disminuye la tensión geopolítica o mejora el tránsito de petróleo.
Por debajo de US$100 en WTI, el nivel adquiere importancia psicológica y técnica. En Brent, la zona de US$100 funciona de forma similar. Una estabilización por encima de esos niveles mantendría intacto el escenario de presión alcista, mientras que una caída sostenida por debajo podría indicar que la prima de riesgo comienza a desaparecer.
El contexto fundamental, sin embargo, impide interpretar cualquier retroceso como una señal automática de cambio de tendencia. La IEA estima que los inventarios mundiales de petróleo han disminuido alrededor de 400 millones de barriles durante 2026, mientras la EIA también identifica el deterioro de las existencias globales como uno de los factores detrás de los precios elevados.
Para el oro, el panorama es más complejo. La zona de US$4.300 aparece como referencia psicológica después de la corrección semanal. Una recuperación sostenida dependerá en buena medida de que los rendimientos estadounidenses dejen de subir y de que las expectativas de tasas se estabilicen.
El comportamiento de la plata refuerza esa lectura. Aunque recuperó 1,43% durante la última sesión hasta US$64,5045, terminó la semana 2,58% abajo. El rebote diario muestra demanda en niveles inferiores, pero todavía no confirma una reversión de la tendencia semanal.
La divergencia entre petróleo y metales también refleja un cambio en el posicionamiento. En petróleo, el mercado está descontando una prima de escasez y riesgo geopolítico. En oro y plata, en cambio, el mercado está descontando que la inflación energética puede obligar a la Fed a mantener una postura más restrictiva.
Esa relación vuelve especialmente importante al dolar, porque una moneda estadounidense firme puede añadir presión a las materias primas denominadas en dólares, mientras que un eventual debilitamiento del billete verde podría proporcionar un respaldo adicional a los metales.
Qué observar la próxima semana
La reunión de la Reserva Federal del 15 y 16 de septiembre será el principal catalizador macroeconómico. El FOMC tiene programada además una conferencia de prensa el miércoles 16.
El mercado llega a esa reunión con una expectativa considerablemente más restrictiva que la que existía semanas atrás. El dato de inflación de agosto no produjo el alivio necesario para descartar una subida y, al mismo tiempo, el petróleo por encima de US$100 introduce un riesgo adicional para la inflación futura. Reuters señaló que los operadores elevaban hasta aproximadamente 85% la probabilidad de un incremento de 25 puntos básicos.
Para las materias primas, la cuestión no será solamente qué decisión adopta la Fed, sino qué señal entrega sobre las próximas reuniones. Un mensaje claramente hawkish podría mantener bajo presión al oro, la plata y otros metales preciosos, mientras que una postura más prudente podría permitir una recuperación.
El miércoles 16 también se publicarán las ventas minoristas estadounidenses, mientras que el jueves 17 llegarán las cifras de producción industrial. Ambos datos serán relevantes para determinar si el encarecimiento de la energía está comenzando a afectar el ritmo de actividad.
En petróleo, el factor determinante continuará siendo geopolítico. El mercado deberá vigilar cualquier cambio en el tránsito por el estrecho de Ormuz, los ataques sobre infraestructura energética y las señales diplomáticas relacionadas con el conflicto. La decisión de OPEC+ de mantener sin cambios su política de producción para octubre ya fue tomada el 6 de septiembre, por lo que durante los próximos días la atención estará más concentrada en la oferta física efectiva que en nuevas decisiones formales del cartel. La próxima reunión está prevista para el 4 de octubre.
También será importante observar la diferencia entre el precio del crudo y el de los derivados. Si el gasoil, el combustible para calefacción y la gasolina continúan subiendo más rápidamente que el Brent, aumentará el riesgo de un impacto inflacionario más amplio.
En el frente de metales industriales, el cobre merece atención. Su cierre en US$6,5600 lo mantiene cerca del máximo semanal de US$6,5900, pese a una caída semanal de 1,83%. Una ruptura de ese máximo podría reactivar el impulso alcista, mientras que una pérdida de los mínimos recientes aumentaría la probabilidad de una corrección más profunda.
Para el mercado cripto, que también puede actuar como indicador de apetito por riesgo, será relevante la evolución de bitcoin frente a las tasas estadounidenses y el dólar. La correlación no es estable, pero una combinación de rendimientos más altos y dólar firme suele endurecer las condiciones financieras globales.
Conclusión FyM
La principal transformación de esta semana fue el regreso del petróleo por encima de US$100 y la ampliación de la prima geopolítica sobre todo el complejo energético. El Brent avanzó 8,51% y el WTI 9,30%, mientras el gasoil de Londres ganó 11,94% y el TTF europeo 11,72%. El mercado está descontando que las interrupciones de suministro pueden persistir y que la energía seguirá siendo una fuente relevante de inflación.
En sentido contrario, los metales preciosos comenzaron a reflejar el endurecimiento de las expectativas monetarias. El oro perdió 1,84% y la plata 2,58% en la semana, pese a los rebotes registrados durante la última sesión. El mercado todavía considera al oro un activo defensivo, pero el aumento de los rendimientos y la expectativa de una Fed más restrictiva limitan su capacidad de avanzar.
Para un trader, la variable decisiva durante los próximos días será la interacción entre petróleo, inflación y tasas. Si el crudo permanece por encima de US$100 y los rendimientos estadounidenses continúan elevados, el escenario seguirá siendo favorable para la energía pero más difícil para los metales preciosos. Si, en cambio, se produce una desescalada en Oriente Medio y los precios del petróleo retroceden, el mercado podría comenzar a descontar una menor presión inflacionaria y favorecer nuevamente al oro y la plata.
La semana que comienza concentra, por tanto, tres fuerzas capaces de redefinir la dirección del complejo: la decisión de la Fed, la evolución del suministro energético en Oriente Medio y la reacción del mercado ante los nuevos datos de actividad estadounidense. La combinación de esas variables determinará si la actual divergencia entre energía y metales se consolida o comienza a cerrarse.