IPC de EE.UU. hoy: la inflación cumple, pero el dato subyacente golpea al euro
— Equipo Editorial
El IPC de EE.UU. de agosto confirmó una inflación general de 3,4% interanual y 0,4% mensual, en línea con las previsiones, pero el componente subyacente sorprendió al alza al avanzar 0,3% mensual frente al 0,2% esperado, aunque se moderó a 2,4% interanual. La reacción inicial fue claramente favorable al dólar: el EUR/USD cayó desde la zona de 1,1595 hasta aproximadamente 1,1570, mientras el mercado vuelve a evaluar si la Reserva Federal tendrá margen para mantener una política restrictiva durante más tiempo. La atención ahora se concentra en la decisión de la Fed del 16 de septiembre, los rendimientos del Treasury y la evolución del petróleo.
El dato general no alteró la tendencia interanual: el IPC permaneció en 3,4%, igual que en julio. Sin embargo, la sorpresa estuvo en la inflación subyacente, que excluye alimentos y energía y constituye una referencia especialmente relevante para evaluar la persistencia de las presiones de precios.
La reacción del mercado fue inmediata. El EUR/USD profundizó la caída después de la publicación y llegó a aproximadamente 1,1570, mientras el RSI de 14 períodos descendió hacia 22, entrando en territorio de sobreventa. El movimiento refleja un rápido reposicionamiento a favor del dólar, aunque la lectura técnica también advierte sobre una elevada presión vendedora de corto plazo.
La inflación general cumple, pero el núcleo vuelve a preocupar
El IPC mensual avanzó 0,4% en agosto, después del 0,1% registrado en julio, mientras que la inflación anual permaneció en 3,4%. Ambos resultados coincidieron con las previsiones que manejaba el mercado. Reuters había anticipado precisamente un aumento mensual de 0,4% y una tasa anual de 3,4%, principalmente por el repunte de los precios de la gasolina.
El problema para la política monetaria aparece en el dato subyacente. La inflación core avanzó 0,3% mensual, por encima del 0,2% esperado, aunque la tasa anual bajó de 2,5% a 2,4%.
La combinación es importante: la tendencia interanual sigue mostrando cierta desinflación, pero el ritmo mensual indica que las presiones de precios todavía no están completamente controladas.
El resultado llega además después de un PPI que mostró un aumento de 0,4% mensual en agosto y de 5,4% interanual, con los precios de bienes finales avanzando 1,1%. La secuencia de PPI y CPI reduce la posibilidad de interpretar la inflación estadounidense como un problema completamente resuelto.
El petróleo vuelve a complicar el escenario de la Fed
La inflación estadounidense está recibiendo además un impulso externo particularmente complejo: el petróleo. El Brent llegó esta semana a US$109,97 antes de corregir, mientras los mercados continúan evaluando el impacto de las restricciones sobre los flujos energéticos en Oriente Medio.
El aumento de los precios del petróleo y el deterioro de las rutas de suministro están elevando nuevamente las expectativas de inflación y presionando los rendimientos de los bonos. El Treasury a 10 años llegó a acercarse al 5%, mientras el rendimiento a 30 años alcanzó máximos que no se veían desde 2007.
Para la Fed, el problema es particularmente incómodo. Una parte del aumento de la inflación está relacionada con energía y factores externos, pero un shock petrolero prolongado puede terminar trasladándose a transporte, bienes y servicios. Eso reduce el margen para interpretar la inflación actual como puramente transitoria.
En este contexto, el mercado llega a la reunión de septiembre con expectativas mucho más restrictivas que semanas atrás. Antes del IPC, los futuros de fondos federales asignaban alrededor de un 67%-70% de probabilidad a una subida de 25 puntos básicos el 16 de septiembre.
EUR/USD: el dólar recupera el control
La reacción del EUR/USD fue una de las señales más claras de la publicación. El par venía operando alrededor de 1,1595 antes del dato y posteriormente aceleró la caída hasta aproximadamente 1,1570.
La ruptura se produjo después de una sesión que ya mostraba una estructura descendente. El par había retrocedido desde niveles cercanos a 1,1615 y, tras el dato, perforó la zona de 1,1580 con una vela bajista de fuerte amplitud. El RSI de 14 períodos cayó hasta aproximadamente 22, una lectura que refleja una condición de sobreventa en el muy corto plazo.
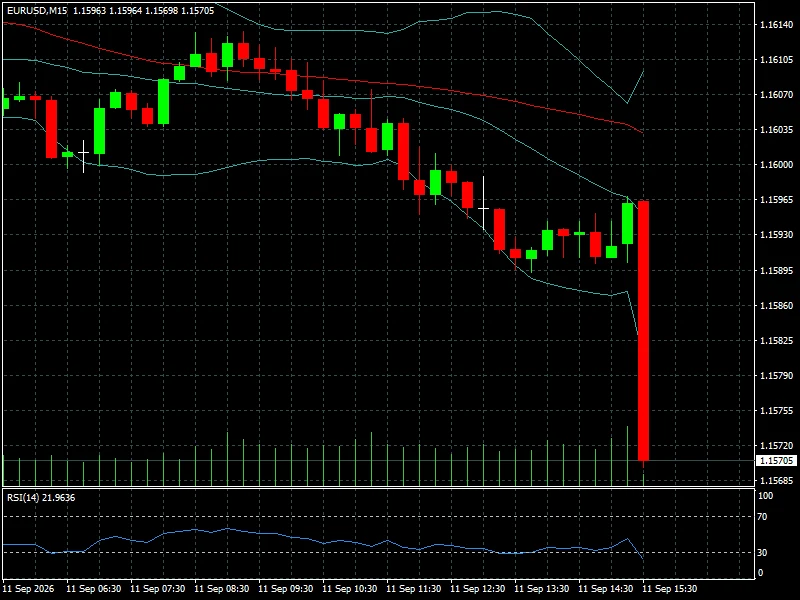
Eso no significa necesariamente que el movimiento bajista haya terminado. La sobreventa puede mantenerse cuando existe un catalizador fundamental fuerte, especialmente si los rendimientos estadounidenses continúan subiendo. Pero sí aumenta la probabilidad de una pausa, rebote técnico o consolidación después del movimiento inicial.
La dinámica también refuerza el contraste con el euro. Después de que el BCE elevara sus tasas esta semana al 2,50% y dejara abierta la posibilidad de nuevos ajustes, el diferencial entre las expectativas de política monetaria de Estados Unidos y Europa vuelve a ganar importancia para el mercado de divisas.
Los operadores pueden ampliar este contexto con el análisis previo de EUR/USD y la reacción del euro ante las decisiones del BCE, especialmente porque el próximo movimiento del par dependerá cada vez más de la trayectoria relativa de Fed y BCE.
Qué está descontando ahora el mercado
La lectura más importante no es que el IPC general haya sorprendido, porque no lo hizo. El cambio de percepción surge del comportamiento del componente subyacente y de la combinación entre inflación persistente, petróleo elevado y rendimientos de los bonos en máximos recientes.
Esto favorece al dólar porque reduce el atractivo de apostar por una rápida relajación monetaria estadounidense. Al mismo tiempo, genera presión sobre activos sensibles a las tasas, ya que un escenario de inflación más persistente implica un costo de capital más elevado.
El comportamiento del mercado de bonos será por eso tan importante como el del propio dólar. Si los rendimientos vuelven a aproximarse al 5% en el Treasury a 10 años, la presión sobre el EUR/USD podría prolongarse. Si, en cambio, los bonos absorben el dato sin un nuevo aumento significativo de los rendimientos, el dólar podría perder parte del impulso inicial.
El contexto global también sigue siendo determinante. El mercado ya viene de una semana marcada por petróleo elevado, bancos centrales más restrictivos y una fuerte corrección en renta variable. El análisis de mercados financieros, petróleo y tasas ayuda a entender por qué el IPC tiene hoy un impacto mucho más amplio que sobre las divisas.
Lectura de mercado
El mensaje que deja el IPC es menos contundente de lo que podría sugerir la caída del euro. La inflación general cumplió exactamente las expectativas y la tasa anual permaneció sin cambios, pero el núcleo mensual de 0,3% introduce una señal de cautela para la Fed.
Por eso, el mercado no está recibiendo una sorpresa inflacionaria extrema, sino una confirmación de que el proceso de desinflación continúa siendo irregular. Para una Reserva Federal que ya enfrenta petróleo por encima de US$100, rendimientos elevados y un mercado laboral que había mostrado mayor resistencia de la esperada, un core mensual superior al consenso puede ser suficiente para mantener una postura restrictiva.
El escenario también aumenta la importancia de la comunicación de la Fed. Varios medios especializados habían señalado antes del dato que una lectura core de 0,4% habría inclinado claramente el balance hacia una subida, mientras que un 0,2% habría ofrecido mayor margen para mantener las tasas sin cambios. El 0,3% queda en una zona intermedia, lo que hace que la decisión dependa también de la evaluación conjunta de empleo, inflación y riesgos energéticos.
Conclusión FyM
El IPC de agosto no cambia por completo el panorama inflacionario estadounidense, pero sí complica la narrativa de una desinflación rápida. La combinación de un core mensual superior a lo esperado y un petróleo todavía elevado mantiene abierta la posibilidad de una política monetaria más restrictiva de lo que parte del mercado esperaba semanas atrás.
Para el EUR/USD, la prioridad inmediata será determinar si la ruptura hacia 1,1570 genera continuidad bajista o si aparece una recuperación técnica después del fuerte movimiento inicial. En el horizonte de las próximas sesiones, sin embargo, serán los rendimientos del Treasury y la comunicación de la Fed los que probablemente definan si el fortalecimiento del dólar es un movimiento puntual o el comienzo de una nueva fase.
El mercado entra así en la reunión de la Fed con una pregunta central: ¿la inflación está suficientemente controlada como para permitir una política más flexible, o el petróleo y la persistencia del componente subyacente obligarán a mantener el freno monetario? La respuesta será determinante no solo para el dólar, sino también para bonos, acciones, oro y el conjunto de los mercados globales.