La IA cambia de signo: Nvidia y los semiconductores caen ante el temor a una desaceleración
— Equipo Editorial
El llamado AI slowdown golpeó con fuerza a Wall Street y al sector de semiconductores en la sesión del lunes, después de que los máximos ejecutivos de Anthropic, OpenAI y xAI respaldaran una moderación en el ritmo de desarrollo de la inteligencia artificial por razones de seguridad. Nvidia cayó 3,4%, AMD y Broadcom más de 4% y el índice PHLX de semiconductores se desplomó 5,9%, mientras el Nasdaq perdió 0,56%. El movimiento importa porque pone en duda una de las principales fuentes de crecimiento que han sostenido las valoraciones de Wall Street: el gasto masivo en infraestructura de IA.
La reacción de las próximas sesiones dependerá ahora de si los inversores interpretan las advertencias como un freno temporal al gasto o como el comienzo de una revisión más profunda de las expectativas de crecimiento del sector, en un contexto además condicionado por petróleo elevado, rendimientos del Treasury por encima del 5% y una Fed que se prepara para decidir tasas el miércoles.
El mercado empieza a cuestionar la velocidad de la IA
El cambio de narrativa fue abrupto. Durante buena parte de 2026, la inteligencia artificial había funcionado como uno de los principales motores de la renta variable estadounidense y había justificado enormes inversiones en centros de datos, chips, memoria y capacidad computacional. El lunes, sin embargo, la preocupación pasó de cuánto puede crecer la IA a qué ocurriría si la industria decide reducir la velocidad de desarrollo y expansión de infraestructura.
La señal llegó desde el propio sector. Dario Amodei, CEO de Anthropic, pidió reducir el ritmo de avance de los modelos de IA por los riesgos asociados con su desarrollo, mientras Sam Altman, de OpenAI, y Elon Musk, de xAI, manifestaron su coincidencia con la necesidad de actuar con mayor cautela.
Altman también señaló que OpenAI no avanzará con una oferta pública inicial este año, citando las preocupaciones relacionadas con la seguridad.
El mercado interpretó rápidamente que una desaceleración del desarrollo de modelos podría traducirse en menor demanda futura de infraestructura. Esa relación es especialmente importante para Nvidia, AMD, Broadcom, Micron y los fabricantes de equipos para semiconductores, porque sus valoraciones dependen en buena medida de que el ciclo de inversión de los grandes operadores tecnológicos continúe expandiéndose a gran velocidad.
Nvidia concentra el impacto del AI slowdown
Nvidia (gráfico, M30) volvió a ocupar el centro de la tormenta. La acción terminó la sesión del lunes con una caída de 3,4%, mientras AMD y Broadcom retrocedieron más de 4% y Micron perdió más de 5%.
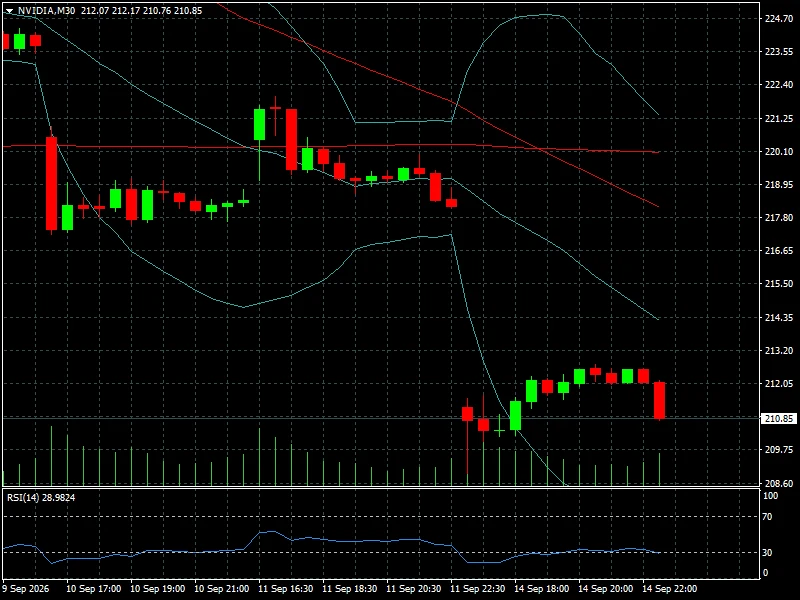
El golpe fue todavía mayor en el conjunto del sector: el índice PHLX Semiconductor Index cayó 5,9%, aunque mantiene una ganancia acumulada de aproximadamente 57% en 2026.
La magnitud del movimiento debe analizarse en relación con el rally previo. Nvidia había cerrado recientemente en US$230,27, con una ganancia semanal de 5,89%, mientras Micron había avanzado 8,98% y SK Hynix 9,91%. Esa fortaleza reflejaba la confianza del mercado en que la demanda de infraestructura para inteligencia artificial continuaría creciendo a tasas extraordinarias.
El problema ahora no es necesariamente que la demanda de chips vaya a desaparecer. Es que una parte importante de la valoración bursátil incorpora la expectativa de que las inversiones en IA seguirán aumentando durante varios años. Si los grandes laboratorios empiezan a priorizar seguridad, eficiencia y monetización sobre velocidad de expansión, el mercado podría reducir las tasas de crecimiento utilizadas para valorar a las compañías del sector.
Ese cambio es particularmente sensible en Nvidia. Después de sus últimos resultados, la empresa había confirmado ingresos trimestrales de US$96.200 millones, un crecimiento interanual del 106%, mientras su negocio de centros de datos aumentó 117%. El mercado, por tanto, no necesita simplemente crecimiento: necesita que el crecimiento siga siendo excepcional para justificar las expectativas incorporadas en la acción.
Del boom de infraestructura a la pregunta por el retorno
La cuestión de fondo es económica. El actual ciclo de IA exige inversiones extraordinarias en centros de datos, electricidad, redes, memoria y procesadores. Mientras los ingresos derivados de esas inversiones continúen creciendo rápidamente, el gasto puede justificarse como una expansión productiva. Pero si el crecimiento de la monetización comienza a quedar por detrás del crecimiento del capital invertido, Wall Street puede empezar a exigir una mayor disciplina.
Reuters destacó precisamente este riesgo: las empresas están recurriendo cada vez más al endeudamiento y a estructuras de financiación entre compañías vinculadas para sostener sus ambiciosos planes de inversión en IA, en momentos en que los costos globales de financiación están aumentando.
Esto conecta directamente con una preocupación que ya venía apareciendo en el mercado. En su análisis sobre Nvidia y la exigencia creciente de Wall Street, FyM señalaba que el debate ya no se limita a si existe demanda de IA, sino a si el gasto de las grandes tecnológicas puede transformarse en retornos económicos suficientes.
Por eso, el AI slowdown no debe interpretarse automáticamente como el final del ciclo alcista de la inteligencia artificial. También puede representar una transición desde una etapa dominada por la expansión de capacidad hacia otra en la que los inversores exijan eficiencia, rentabilidad y evidencia de monetización.
Wall Street recibe el golpe en un momento especialmente delicado
La venta de acciones vinculadas con IA coincidió con otro problema: el mercado de bonos estadounidense está enviando una señal mucho más restrictiva.
El rendimiento del Treasury a 10 años superó brevemente el 5% el lunes, por primera vez desde 2023, antes de retroceder hacia niveles cercanos al 4,96%. Al mismo tiempo, el Brent cerró en US$105,68 por barril, con una subida de 1%, después de nuevos ataques sobre infraestructura energética de Arabia Saudita y otros incidentes en Oriente Medio.
El resultado fue una combinación especialmente incómoda para las compañías tecnológicas: menor apetito por activos de crecimiento y un costo de capital más elevado.
El S&P 500 terminó en 7.619,94 puntos, con una caída de 0,48%, mientras el Nasdaq perdió 0,56% hasta 26.186,41 y el Dow Jones retrocedió 0,29% hasta 52.421,17. El sector tecnológico del S&P 500 fue uno de los principales lastres, con una caída de 1,68%.
La reacción, sin embargo, no fue uniforme. Algunas compañías de software que habían sufrido por el temor de que la IA destruyera sus márgenes recuperaron terreno: ServiceNow, Adobe y Workday avanzaron entre 4% y 7,4%. Es una señal importante porque demuestra que el mercado no está simplemente abandonando la tecnología; está comenzando a redistribuir el riesgo dentro del propio sector.
En ese contexto, el comportamiento de los mercados financieros descrito en recientes análisis adquiere una nueva dimensión: el mercado enfrenta simultáneamente una prima energética, rendimientos elevados y una reevaluación de las expectativas sobre la inversión tecnológica.
La Fed puede amplificar o limitar la corrección
El problema para las acciones de IA es que el debate tecnológico llega justo antes de una decisión monetaria crucial.
Los operadores están asignando aproximadamente un 90% de probabilidad a una subida de 25 puntos básicos de la Fed el miércoles, según FedWatch, en un contexto en el que el petróleo elevado amenaza con prolongar las presiones inflacionarias.
La decisión será relevante porque una política monetaria más restrictiva aumenta la tasa de descuento aplicada a los beneficios futuros. Ese mecanismo afecta especialmente a las compañías de crecimiento con expectativas de expansión a varios años.
El análisis previo de FyM sobre la decisión de tasas de la Fed del miércoles ya advertía que el resultado no será importante únicamente por los 25 puntos básicos, sino por las nuevas proyecciones económicas y el mensaje de Kevin Warsh sobre la trayectoria futura de la política monetaria.
La combinación es, por tanto, potencialmente más poderosa que cualquiera de los factores considerados de forma aislada. Una desaceleración de la IA reduce las expectativas de crecimiento de algunas compañías, mientras una Fed más restrictiva eleva el costo financiero utilizado para valorar esos beneficios.
Lectura de mercado: ¿corrección o cambio de ciclo?
La primera lectura debe ser prudente. Una sola sesión no demuestra que haya terminado el ciclo de inversión en inteligencia artificial.
El propio mercado mantiene señales contradictorias. El PHLX Semiconductor Index todavía acumula una ganancia cercana al 57% en 2026 y Nvidia continúa muy por encima de sus niveles de comienzos de año. Además, las grandes tecnológicas siguen teniendo incentivos económicos para invertir en capacidad computacional.
Lo que sí parece haber cambiado es el umbral de tolerancia de los inversores. Hasta ahora, el mercado premiaba prácticamente cualquier evidencia de crecimiento en infraestructura de IA. Ahora empieza a preguntar cuánto de ese gasto puede convertirse en beneficios, qué ritmo de inversión es sostenible y si la velocidad de desarrollo tecnológico justifica mantener los múltiplos actuales.
La caída del lunes puede ser, en ese sentido, una primera prueba de valoración más que una ruptura estructural. Si Nvidia y sus pares consiguen demostrar que la demanda de centros de datos continúa creciendo pese a las advertencias sobre seguridad, el retroceso podría convertirse en una corrección dentro de una tendencia alcista mayor. Si, por el contrario, las empresas comienzan a reducir sus planes de inversión o aparecen señales de saturación de capacidad, la corrección podría extenderse hacia todo el ecosistema.
El impacto tampoco se limita a las acciones. Un entorno de tasas altas y mayor incertidumbre sobre crecimiento puede fortalecer al dólar, mientras que los rendimientos elevados continúan condicionando al oro. En el caso de Bitcoin, la respuesta dependerá mucho más de la liquidez global y del comportamiento de los activos de riesgo que de la discusión específica sobre inteligencia artificial.
Conclusión FyM
El verdadero significado del AI slowdown no está en que Nvidia haya caído 3,4% o que el índice de semiconductores haya perdido 5,9% en una sola sesión. La señal más relevante es que Wall Street comenzó a cuestionar una premisa que había dominado el mercado durante meses: que el gasto en inteligencia artificial podía continuar expandiéndose a una velocidad prácticamente ilimitada.
Las próximas sesiones deberán determinar si las advertencias de los líderes tecnológicos provocan únicamente una toma de beneficios o si obligan a revisar las expectativas de inversión de los grandes hyperscalers. Los operadores deberán vigilar especialmente los planes de gasto en centros de datos, la demanda de chips y memoria, la evolución de los rendimientos del Treasury, el petróleo y el mensaje de la Fed.
El mercado todavía no está diciendo que la revolución de la IA haya terminado. Está diciendo algo más exigente: el crecimiento futuro tendrá que demostrar que puede justificar el enorme capital que se está destinando a conseguirlo.