Nvidia supera las expectativas: el mercado exige más al motor de la IA
— Equipo Editorial
Nvidia volvió a superar las expectativas de Wall Street, pero la primera reacción bursátil fue negativa. La compañía presentó ingresos de 96.200 millones de dólares y un BPA ajustado de 2,22 dólares, por encima de los 91.900 millones y 2,08 dólares que esperaba el mercado.
Actualizado 28/8
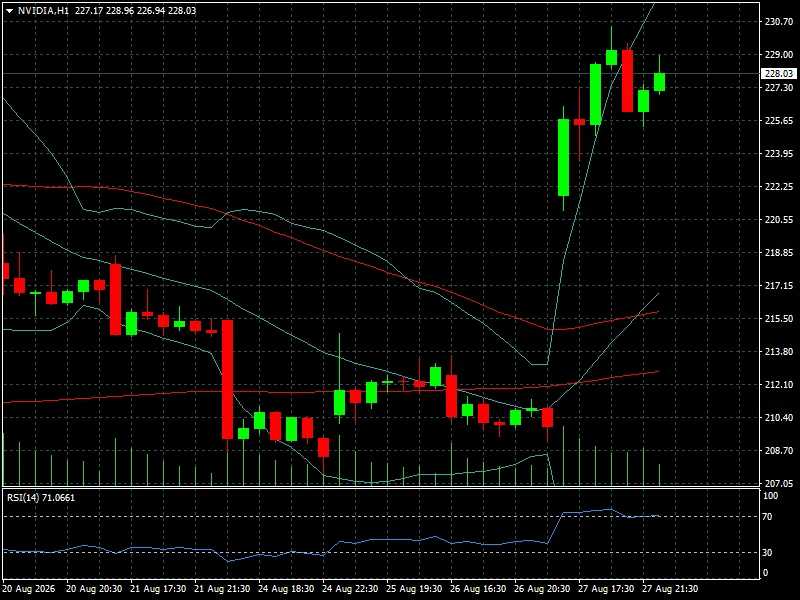
Nvidia protagonizó una de las mayores subidas de la jornada del jueves 27 de agosto, con sus acciones avanzando 8,7% hasta US$230, después de que sus resultados y perspectivas reforzaran la confianza en el ciclo de inversión en inteligencia artificial. La compañía reportó US$96.200 millones de ingresos trimestrales, un 106% más interanual, mientras que el negocio de centros de datos creció 117%.
El principal catalizador fue la perspectiva de crecimiento: Nvidia proyectó aproximadamente 70% de aumento de ingresos para su próximo ejercicio fiscal, muy por encima de las expectativas de consenso. Además, anticipó ingresos trimestrales de unos US$108.000 millones, superando las previsiones de Wall Street. El mercado interpretó estas cifras como una señal de que la demanda de infraestructura para IA continúa expandiéndose y que el ciclo de inversión todavía tiene recorrido.
Desde el punto de vista técnico, el movimiento llevó al precio desde la zona de US$210 hasta US$230, superando con fuerza las medias móviles que venían actuando como resistencia. En el gráfico, el RSI se encuentra alrededor de 71, entrando en zona de sobrecompra, mientras el precio se aproxima a los máximos recientes de US$229-230 y posteriormente a la resistencia de US$235,7, máximo histórico registrado en mayo. Esto mantiene el sesgo alcista, aunque aumenta el riesgo de una toma de ganancias de corto plazo.
Nota original:
La magnitud del resultado confirma que el ciclo de inversión en inteligencia artificial continúa generando un crecimiento extraordinario. Los ingresos trimestrales fueron aproximadamente 4,7% superiores al consenso, mientras que el BPA superó la previsión en alrededor de 6,7%. Frente al mismo trimestre del ejercicio anterior, cuando Nvidia había facturado 46.743 millones de dólares, el crecimiento supera el 100%. En términos trimestrales, además, los ingresos aumentaron desde los 81.600 millones registrados en el trimestre anterior, lo que supone una expansión cercana al 18%.
Sin embargo, la acción cotizaba alrededor de 209,66 dólares, con una caída de 1,59%, después de haber atravesado una sesión particularmente volátil. El mercado está demostrando así que, para Nvidia, superar las previsiones dejó de ser suficiente. La cuestión ya no es si la compañía puede entregar un crecimiento excepcional, sino si ese crecimiento continúa siendo suficientemente extraordinario para justificar las expectativas incorporadas en una valoración de varios billones de dólares.
Un resultado extraordinario que ya parecía descontado
Los números del trimestre son difíciles de cuestionar desde una perspectiva estrictamente operativa. Los 96.200 millones de dólares de ingresos representan un incremento de aproximadamente 105,8% frente a los 46.743 millones del segundo trimestre fiscal de 2026. El BPA ajustado de 2,22 dólares también supone una expansión superior al 110% respecto de los 1,05 dólares registrados un año antes.
El problema aparece cuando esos números se comparan con lo que el mercado esperaba antes de la publicación. Nvidia había establecido previamente una previsión de ingresos de 91.000 millones de dólares, con un margen de aproximadamente 2%, mientras Wall Street se había situado alrededor de 92.000 millones.
Por eso, los 96.200 millones representan un resultado mejor de lo previsto, pero no necesariamente una sorpresa capaz de alterar por sí sola la tesis de inversión. Durante las últimas semanas, los analistas habían elevado progresivamente sus expectativas y algunos bancos ya anticipaban ingresos trimestrales de 94.000-95.000 millones.
Esta dinámica explica una de las características más particulares del mercado actual: Nvidia puede crecer más de 100% interanual y aun así enfrentarse a una reacción bursátil negativa. La vara de medición ya no es el crecimiento absoluto, sino la diferencia entre el resultado publicado y el escenario que los inversores habían incorporado previamente en el precio.
La reacción de la acción cambia la lectura
El comportamiento de NVDA después del resultado es quizás más relevante que el propio dato contable. La cotización se encontraba en torno a 209,66 dólares, con una caída de 1,59%, mientras la estructura intradía mostraba una recuperación parcial después de haber descendido hacia la zona de 209,50 dólares.
En el gráfico de 15 minutos, el movimiento posterior al anuncio presenta una elevada volatilidad. Nvidia había operado por encima de 213 dólares durante la sesión, pero posteriormente perdió terreno y llegó a acercarse nuevamente a 209 dólares.
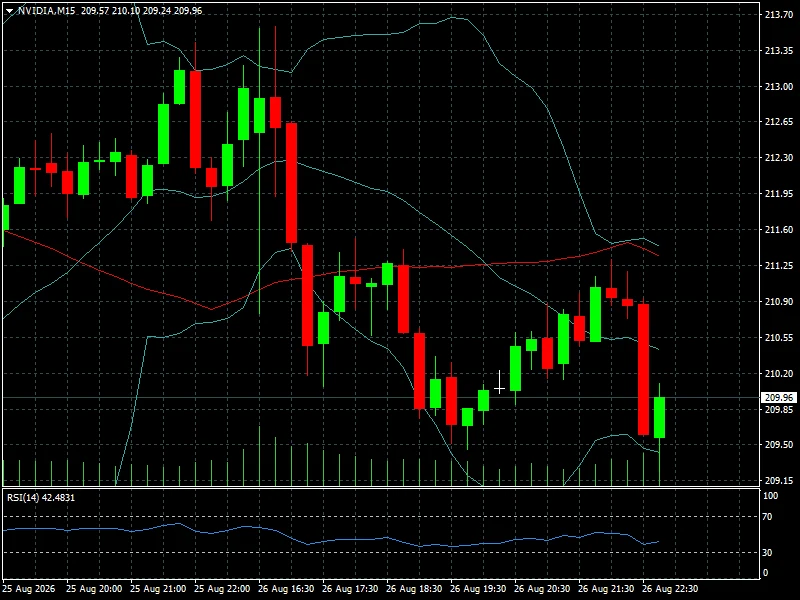
El RSI de 14 períodos se ubicaba alrededor de 42,5, reflejando una posición de debilidad moderada, aunque todavía lejos de una condición extrema de sobreventa.
La zona de 213-214 dólares aparece ahora como una referencia inmediata para evaluar una eventual recuperación. En el lado inferior, el área de 209-210 dólares concentra la primera prueba para los compradores. La incapacidad de recuperar rápidamente la zona previa al anuncio sería una señal de que el mercado necesita algo más que un buen trimestre para volver a pagar múltiplos más elevados.
La reacción tampoco es completamente inesperada. Antes del resultado, las opciones estaban descontando un movimiento aproximado de 5,4% para la siguiente sesión, equivalente a unos 280.000 millones de dólares de capitalización bursátil.
La magnitud potencial del movimiento muestra por qué Nvidia se ha convertido en un barómetro del apetito por riesgo tecnológico: una variación relativamente pequeña en términos porcentuales puede representar cientos de miles de millones de dólares de valor de mercado.
La inteligencia artificial sigue creciendo, pero el mercado pide una nueva aceleración
El verdadero interrogante está ahora en la capacidad de Nvidia para mantener la velocidad del ciclo de crecimiento. En el trimestre anterior, la compañía había generado 81.600 millones de dólares de ingresos, después de crecer 85% interanual y alcanzar 75.200 millones en su negocio de centros de datos.
Pasar de 81.600 a 96.200 millones en un solo trimestre implica sumar 14.600 millones de dólares adicionales de facturación. La magnitud confirma que el gasto de los grandes operadores de centros de datos continúa siendo extraordinario.
Pero también significa que la base de comparación está creciendo rápidamente. Para que la acción mantenga una trayectoria alcista sostenida, Nvidia necesita continuar incrementando sus ingresos a tasas excepcionales incluso sobre una escala que ya supera los 90.000 millones de dólares trimestrales.
Ese es el punto en el que entra en juego la próxima generación de productos. La compañía ha situado a Vera Rubin como una pieza central del siguiente ciclo de infraestructura de IA, mientras Blackwell continúa ampliando su presencia. Antes del resultado, Reuters había señalado precisamente que el informe sería una prueba sobre la capacidad de los nuevos productos para sostener otra etapa de crecimiento extraordinario.
El mercado también está prestando mayor atención a la sostenibilidad del gasto de los hyperscalers. Microsoft, Amazon, Alphabet y Meta continúan destinando enormes cantidades de capital a infraestructura de IA, pero los inversores quieren comprobar que esas inversiones producen retornos económicos suficientes para justificar nuevos ciclos de gasto.
Por eso, la reacción de Nvidia no debe interpretarse automáticamente como una señal de deterioro de la demanda. Puede representar, simplemente, una transición desde una etapa en la que los resultados sorprendían al mercado hacia otra en la que el mercado exige que cada nuevo trimestre vuelva a superar un listón cada vez más elevado.
La guía futura vuelve a ser más importante que el trimestre cerrado
Para Nvidia, los próximos trimestres importan más que el trimestre que acaba de terminar. El mercado ya sabe que la compañía puede generar 96.200 millones de dólares en ventas. La pregunta ahora es cuánto puede facturar dentro de tres, seis y doce meses.
Antes de los resultados, Wall Street esperaba que los ingresos del siguiente trimestre superaran los 100.000 millones de dólares y algunos analistas contemplaban cifras todavía mayores. Bank of America, por ejemplo, había anticipado una posible previsión de entre 107.000 y 108.000 millones de dólares.
Esto explica por qué un resultado superior al consenso puede coexistir con una caída de la acción. Si la previsión futura no supera suficientemente el denominado "whisper number" -la expectativa implícita que se forma alrededor del consenso oficial-, los inversores pueden interpretar que el crecimiento está acercándose a una fase de normalización.
MarketWatch había advertido antes del anuncio que simplemente superar las previsiones podría no ser suficiente y que el mercado necesitaba una combinación de resultados sólidos, aumento de la guía y confirmación de que el ciclo de infraestructura de IA continúa expandiéndose.
La reacción actual encaja precisamente con esa lógica.
Lectura de mercado
El mercado está enviando una señal clara: Nvidia sigue siendo una máquina de crecimiento, pero la tolerancia a cualquier indicio de desaceleración es mucho menor que antes.
Los resultados demuestran que la demanda de infraestructura de IA continúa siendo excepcional. Sin embargo, el comportamiento de la acción muestra que los inversores están desplazando el foco desde el crecimiento histórico hacia la sostenibilidad de ese crecimiento. La discusión empieza a ser menos "¿está funcionando la IA?" y más "¿puede este ritmo de inversión continuar durante varios años?".
La diferencia es fundamental para la valoración. Nvidia mantiene una posición dominante en aceleradores de IA y continúa capturando una parte extraordinaria del gasto en centros de datos. Pero su capitalización bursátil, cercana a los 5,1 billones de dólares, convierte cualquier desaceleración marginal en una cuestión relevante para el precio.
Reuters ya había señalado antes del resultado que el mercado estaba preocupado por la sostenibilidad del boom de inversión en IA y por el papel cada vez mayor de Nvidia dentro del ecosistema de financiación de infraestructura.
El resultado de hoy, por tanto, no invalida la tesis alcista de largo plazo. Lo que hace es elevar nuevamente la exigencia.
Qué vigilar en las próximas sesiones
La primera referencia será la capacidad de NVDA para recuperar los 213-214 dólares. Una vuelta sostenida por encima de esa zona reduciría la importancia de la reacción negativa inicial y sugeriría que los compradores están absorbiendo la toma de beneficios.
En sentido contrario, una pérdida consistente de 209-210 dólares aumentaría el riesgo de que la acción continúe consolidando el retroceso iniciado durante las últimas semanas. El máximo de 52 semanas, situado en 236,54 dólares, continúa siendo una referencia mucho más ambiciosa para cualquier recuperación posterior.
En el plano fundamental, la atención estará puesta en la previsión de ingresos, los márgenes y la evolución de la demanda de los grandes clientes de centros de datos. También será importante cualquier comentario sobre Blackwell y Vera Rubin, porque la transición entre generaciones de productos determinará una parte importante del crecimiento futuro.
El contexto macro tampoco desaparece. Los datos estadounidenses publicados este miércoles mostraron una inflación PCE subyacente de 3,3% interanual, mientras el PCE general alcanzó 3,7%. Reuters señaló que la inflación más elevada de lo previsto estaba reforzando las expectativas de que la Reserva Federal pueda mantener una postura restrictiva durante más tiempo.
Una combinación de rendimientos elevados y menor apetito por acciones de crecimiento podría limitar la reacción positiva de Nvidia incluso con resultados operativos extraordinarios. Por el contrario, una relajación de las tasas acompañada de nuevas evidencias de expansión del gasto en IA podría devolver rápidamente el protagonismo a los compradores.
Conclusión FyM
Nvidia volvió a entregar exactamente aquello que convirtió a la compañía en el epicentro del mercado tecnológico: crecimiento extraordinario, ingresos muy por encima de los 90.000 millones de dólares y un beneficio por acción que superó claramente las previsiones.
Pero la reacción de la acción revela que la naturaleza del mercado cambió. Ya no alcanza con superar las expectativas; Nvidia necesita seguir ampliando la expectativa sobre su propio futuro.
La caída hacia 209,66 dólares, pese al sólido resultado, es una señal de que los inversores están evaluando el próximo capítulo del ciclo de inteligencia artificial y no solamente el trimestre que acaba de finalizar. El foco se desplazará ahora hacia la guía futura, la velocidad de adopción de las nuevas plataformas y la capacidad de los grandes clientes tecnológicos para continuar financiando inversiones cada vez mayores en centros de datos.
Para los operadores, la ecuación es especialmente clara: mientras los fundamentos siguen siendo extraordinariamente fuertes, la acción ha entrado en una etapa en la que el margen para decepcionar es mucho menor. Nvidia no necesita demostrar que la revolución de la IA existe; necesita convencer al mercado de que todavía queda suficiente crecimiento por delante para justificar una valoración de más de 5 billones de dólares.