Fed ante una decisión clave: ¿subirá los tipos el miércoles?
— Equipo Editorial
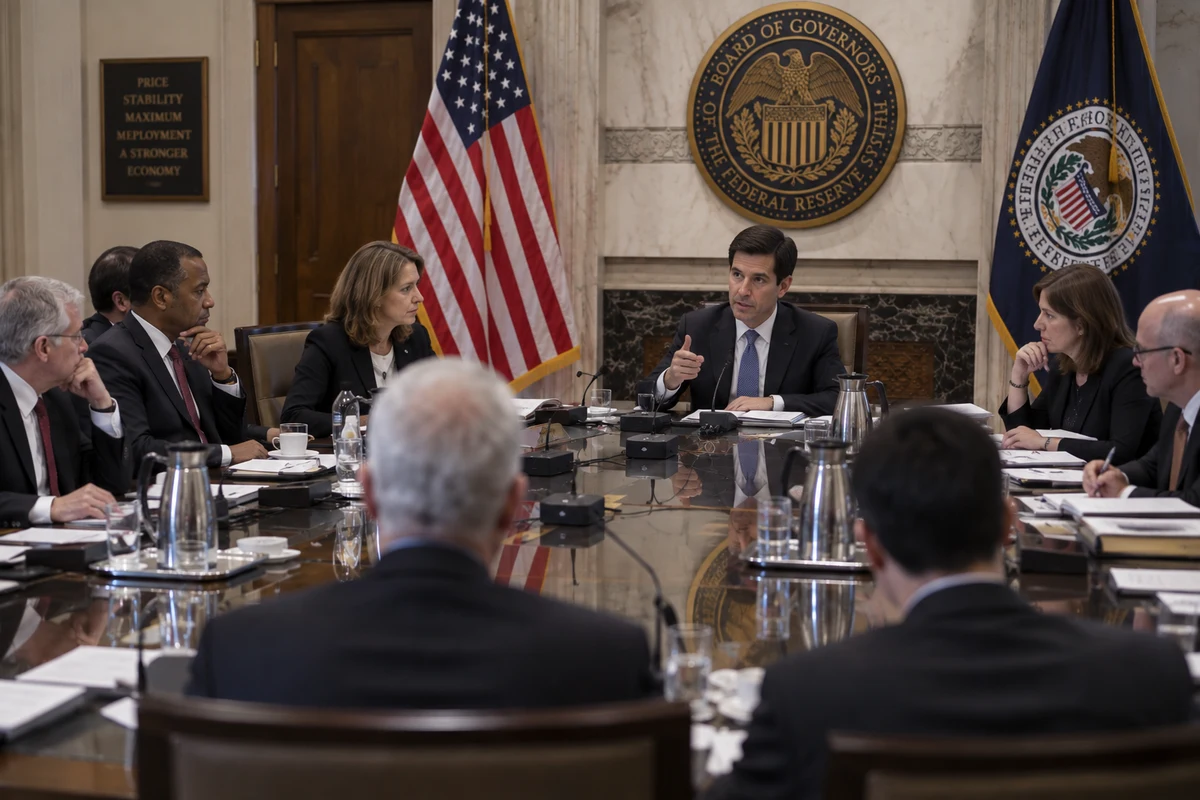
La Reserva Federal llega a su reunión del miércoles 16 de septiembre con los mercados divididos entre una subida de 25 puntos básicos y la posibilidad de mantener los tipos en 3,75%, pero el escenario se ha inclinado con fuerza hacia el endurecimiento: los futuros llegaron a descontar alrededor de un 85%-87% de probabilidad de una subida, después de que la inflación estadounidense de agosto confirmara una presión de precios todavía elevada. La decisión, las nuevas proyecciones del FOMC y el comunicado posterior serán determinantes para el dólar, los Treasuries, el oro, Wall Street y los activos de riesgo.
El calendario del FOMC muestra para el miércoles 16, la decisión de tipos de interés en Estados Unidos, seguida de las proyecciones económicas y del comunicado del Comité Federal de Mercado Abierto. Luego está prevista la rueda de prensa.
La importancia de esta reunión va mucho más allá de determinar si la tasa sube o permanece estable.
La Fed llega después de haber mantenido el rango de los fondos federales en 3,50%-3,75% en julio, en una decisión que ya mostró una división interna: tres miembros del FOMC votaron entonces por una subida de 25 puntos básicos.
Ahora, el mercado ha recorrido un camino considerablemente más restrictivo. La inflación general estadounidense se situó en 3,4% interanual en agosto, mientras que la inflación subyacente alcanzó 2,4%, de acuerdo con las referencias recogidas por medios financieros internacionales. El resultado mantuvo abierta la presión sobre la Fed y reforzó las apuestas por una subida.
Por qué una subida dejó de ser un escenario marginal
El cambio de expectativas tiene varios componentes. El primero es la inflación. Aunque el dato subyacente no mostró una aceleración descontrolada, continúa claramente por encima del objetivo del 2% de la Fed. Eso limita el argumento para una relajación monetaria rápida.
El segundo elemento es el mercado laboral. Estados Unidos creó 162.000 empleos en agosto, frente a unas expectativas cercanas a 55.000, mientras la tasa de desempleo permaneció en 4,1%. La combinación de empleo resistente e inflación persistente ofrece a la Fed mayor margen para priorizar el control de precios.
El tercer factor es la energía. El petróleo ha superado nuevamente los US$100 por barril, aumentando el riesgo de que el shock energético se traslade a otros componentes de la inflación. El repunte de los precios de la gasolina y del crudo constituye una de las principales fuentes de presión sobre los precios estadounidenses antes de la reunión.
Esto genera una combinación incómoda para el banco central: una economía que no muestra un deterioro suficiente como para justificar una rápida flexibilización y una inflación que todavía no converge de forma convincente hacia el objetivo.
El escenario que está descontando el mercado
La señal más importante está en los mercados de tasas. Según The Wall Street Journal, las probabilidades implícitas de una subida de 25 puntos básicos llegaron al 87% el 11 de septiembre, frente al 72% del día anterior. Al mismo tiempo, la probabilidad de al menos una subida adicional antes del cierre de 2026 se aproximó al 97%.
Financial Times también situó las probabilidades de una subida en torno al 85%, destacando la persistencia de la inflación y el incremento de los precios energéticos.
Sin embargo, existe una diferencia importante entre lo que descuentan los mercados y lo que esperan los economistas. Una encuesta de Reuters publicada el 9 de septiembre mostraba que una mayoría de economistas todavía esperaba que la Fed mantuviera los tipos durante el resto de 2026, aunque la convicción de ese escenario se había reducido considerablemente.
Esa divergencia es precisamente lo que puede aumentar la volatilidad el miércoles.
El verdadero riesgo está después de la decisión
Si la Fed sube 25 puntos básicos, el movimiento podría ser relativamente limitado en el primer momento porque el mercado ya incorpora ampliamente esa posibilidad. La verdadera reacción dependerá de qué diga el banco central sobre los próximos meses.
Una subida acompañada de un mensaje claramente restrictivo —con énfasis en una inflación persistente y la necesidad de mantener tasas elevadas durante más tiempo— podría provocar un nuevo aumento de los rendimientos de los Treasuries y fortalecer al dólar.
En cambio, una subida presentada como una respuesta puntual a la inflación, acompañada de señales de que no existe un ciclo prolongado de endurecimiento, podría producir una reacción muy diferente. En ese escenario, los inversores podrían interpretar que la Fed está intentando recuperar credibilidad frente a la inflación sin comprometer necesariamente una sucesión de nuevas subidas.
Por eso, las proyecciones económicas del FOMC adquieren una importancia excepcional. El calendario oficial de la Reserva Federal confirma que la reunión del 15 y 16 de septiembre está asociada a nuevas proyecciones económicas y a una conferencia de prensa.
Dólar, bonos y oro: los primeros termómetros
El dólar será probablemente el activo que refleje con mayor rapidez cualquier modificación de las expectativas. La semana pasada, el EUR/USD cerró en 1,1599, con una caída semanal de 0,13%, mientras el USD/JPY terminó en 153,48, después de retroceder 1,16%. La lectura combinada de inflación, petróleo y rendimientos ya había comenzado a favorecer al billete verde, aunque buena parte del movimiento parecía estar descontada.
El segundo termómetro serán los bonos. Un mensaje más agresivo debería ejercer presión alcista sobre los rendimientos, especialmente en el tramo corto de la curva. Esto puede trasladarse posteriormente a las valoraciones bursátiles, particularmente en compañías de crecimiento con flujos de caja más alejados en el tiempo.
El oro enfrenta una ecuación similar. Un dólar más fuerte y mayores rendimientos reales representan un obstáculo para el metal, mientras que una Fed menos agresiva podría devolver atractivo a los activos defensivos y sin rendimiento.
Wall Street llega ante una prueba de valoración
La reacción de las acciones dependerá en gran medida de cuánto de la subida esté ya incorporado en los precios.
Una subida de 25 puntos básicos acompañada de un mensaje previsible podría generar una reacción inicial limitada. El problema aparecería si la Fed deja abierta la puerta a nuevas subidas y eleva las expectativas de tasas para 2027.
Ese escenario sería especialmente relevante para los segmentos de mayor duración bursátil. El aumento de los rendimientos eleva la tasa de descuento utilizada para valorar beneficios futuros y puede presionar a las compañías tecnológicas y de crecimiento.
El mercado ya había comenzado a mostrar esa sensibilidad. La semana anterior, los principales índices estadounidenses registraron pérdidas: el Dow Jones cayó 1,6%, el S&P 500 retrocedió 0,8% y el Nasdaq perdió 0,7%, mientras los rendimientos de los Treasuries alcanzaban máximos de varios años.
El escenario, por tanto, no es simplemente Fed contra inflación. También es Fed contra valoración de activos.
Bitcoin tampoco queda al margen
El mercado de criptomonedas también estará pendiente de la decisión. Bitcoin cerró la última semana en US$77.222,83, con una caída de 3,06%, mientras Ethereum avanzó 3,42% hasta US$2.517,92. La presión sobre BTC coincidió con mayores rendimientos de los Treasuries, petróleo por encima de US$100 y expectativas de una Fed más restrictiva.
Para Bitcoin, la cuestión será especialmente sensible a las condiciones de liquidez. Una Fed más restrictiva puede reducir el apetito por activos de alta beta, mientras que una señal de que el endurecimiento será limitado podría favorecer una recuperación del apetito por riesgo.
La reacción, por tanto, no dependerá únicamente de la tasa oficial, sino de la trayectoria implícita de las condiciones financieras.
El escenario alternativo: una Fed que decide esperar
Aunque las probabilidades de una subida han aumentado considerablemente, mantener el rango de 3,50%-3,75% sigue siendo un escenario que el mercado debe contemplar.
Una decisión sin cambios constituiría una sorpresa frente al posicionamiento actual y podría generar inicialmente una fuerte caída de los rendimientos y del dólar. Pero la dirección posterior dependería del argumento utilizado por la Fed.
Si el banco central justificara la pausa como una señal de confianza en la moderación futura de la inflación, los mercados podrían interpretarla como el inicio de una etapa más flexible.
Si, por el contrario, la pausa respondiera a la necesidad de evaluar el impacto acumulado de las tasas y mantuviera abierta la puerta a una subida posterior, la reacción inicial podría revertirse rápidamente.
La clave sería, nuevamente, el mensaje sobre la próxima reunión, no solamente la decisión del miércoles.
Lectura de mercado
El mercado llega a la reunión con una configuración particularmente sensible porque la sorpresa ya no está necesariamente en el nivel de las tasas. Si la Fed sube 25 puntos básicos, como descuentan actualmente los futuros, la verdadera sorpresa tendrá que aparecer en las proyecciones, en la distribución de votos o en la conferencia de prensa.
La comunicación de Kevin Warsh será especialmente observada. Su tono más restrictivo en las últimas semanas contribuyó a elevar las expectativas de una subida, mientras que la presión política del presidente Donald Trump a favor de tasas más bajas añade una dimensión institucional al debate. Reuters informó este domingo que Trump volvió a reclamar tasas más bajas antes de la reunión, aunque funcionarios de la Casa Blanca han defendido la independencia de Warsh y de la Fed.
Esto coloca al banco central ante un desafío adicional: demostrar que su función de reacción continúa determinada por inflación, empleo y condiciones financieras, y no por las presiones políticas de corto plazo.
Para los inversores, esa credibilidad tiene un valor propio. Si la Fed consigue transmitir una función de reacción clara, la volatilidad posterior podría moderarse. Si el mensaje resulta ambiguo, el mercado podría trasladar la incertidumbre directamente a los rendimientos, al dólar y a las acciones.
Conclusión FyM
La decisión del miércoles debe analizarse en dos niveles. El primero será la tasa: 3,75% o un incremento de 25 puntos básicos. El segundo, mucho más importante para las próximas semanas, será la trayectoria que el FOMC dibuje después de esa decisión.
Los operadores deberían concentrarse en tres variables: las nuevas proyecciones de tasas, el diagnóstico de la inflación y la reacción de los rendimientos del Treasury. A partir de allí se definirá el siguiente movimiento del dólar, mientras oro, acciones y Bitcoin ofrecerán una lectura inmediata sobre el apetito global por riesgo.
La Fed llega a septiembre con una economía todavía resistente, inflación por encima del objetivo y un shock energético que complica el escenario. El mercado ya está preparado para una subida; lo que todavía no está completamente descontado es cuánto tiempo tendrá que permanecer elevada la política monetaria. Esa será la verdadera decisión del miércoles.