Petróleo hoy: Brent supera los US$105 y WTI se acerca a US$100
— Equipo Editorial
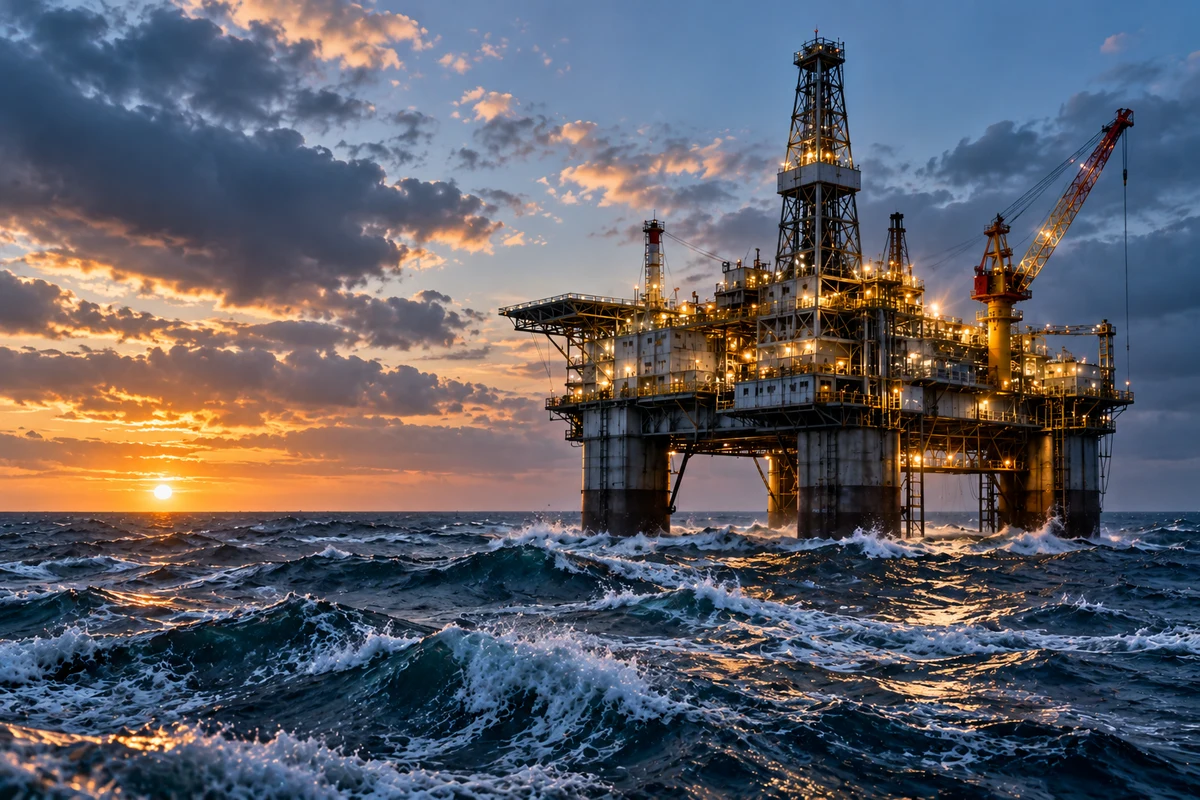
El petróleo mantiene hoy un fuerte impulso alcista, con el WTI en US$99,852 y el Brent en US$105,794 en las cotizaciones observadas, mientras el mercado continúa incorporando una prima de riesgo por la escalada militar en Oriente Medio y las dificultades para normalizar los flujos de crudo. El movimiento coloca nuevamente al WTI frente al umbral de US$100 y lleva al Brent a niveles significativamente superiores, con implicancias directas para inflación, tasas de interés y monedas. En las próximas sesiones, la evolución del conflicto entre Estados Unidos e Irán, el tránsito por el estrecho de Ormuz, la producción saudí y la demanda china serán las variables decisivas para determinar si el rally energético continúa o comienza a perder fuerza.
Actualización 11/09 - 06:30 EST
El petróleo volvió a dispararse este viernes y alcanzó nuevos máximos de varios meses: el Brent llegó a US$109,97, mientras el WTI superó los US$105 durante el comienzo de la sesión. Posteriormente ambos contratos corrigieron, con Brent alrededor de US$105 y WTI cerca de US$101, pero todavía acumulan avances superiores al 10% en la semana.
El movimiento refleja la creciente preocupación por las interrupciones de suministro asociadas al conflicto en Oriente Medio. Los ataques sobre rutas marítimas y la reducción del tránsito por el estrecho de Ormuz mantienen elevada la prima de riesgo, mientras la toma del puerto yemení de Mocha por fuerzas hutíes añade presión sobre las rutas energéticas de la región.
El retroceso posterior desde los máximos se produjo después de trascender que países del Golfo buscan avanzar en conversaciones con Irán para establecer un mecanismo temporal que permita recuperar parte del tránsito por Ormuz. El mercado reaccionó rápidamente, pero la incertidumbre continúa: el Brent todavía se encuentra cerca de US$105 y el riesgo de nuevas interrupciones mantiene sesgo alcista sobre los precios.
La Agencia Internacional de Energía (AIE) elevó la gravedad de su diagnóstico. Ahora estima que la oferta mundial de petróleo podría caer 5,7 millones de barriles diarios durante 2026, mientras los inventarios globales disminuyeron 3,1 millones de barriles diarios en agosto. Al mismo tiempo, la demanda también se debilita por el encarecimiento de los combustibles, con una caída estimada de 2,5 millones de barriles diarios este año.
Desde el punto de vista del mercado, el salto hasta casi US$110 en Brent y más de US$105 en WTI cambia nuevamente la discusión: el petróleo deja de ser solamente un activo afectado por la geopolítica y pasa a convertirse en un riesgo directo para la inflación y las tasas de interés. La proximidad de los precios al máximo alcanzado durante las primeras etapas del conflicto aumenta además la sensibilidad ante cualquier nueva escalada.
La corrección registrada después de los máximos puede continuar si aparecen avances diplomáticos, pero mientras los flujos por Ormuz permanezcan restringidos, el mercado seguirá operando con una elevada volatilidad. La pregunta central ya no es si el petróleo puede superar los US$100, sino cuánto tiempo puede permanecer en estos niveles sin provocar una nueva ronda de presión inflacionaria global.
Articulo original:
El avance del crudo llega después de que el Brent superara los US$100 por barril por primera vez desde julio. Varios medios informaron hace minutos que el Brent llegó a US$102,15 y el WTI a US$97,50, con avances de 0,93% y 1,51%, respectivamente, mientras aumentaban los temores sobre nuevas interrupciones del suministro.
Las cotizaciones observadas en los contratos de referencia utilizados por el mercado local muestran un movimiento todavía más elevado: el WTI pasó de 99,572 a 99,852 dólares durante la sesión analizada, equivalente a una suba aproximada de 0,28%, mientras el Brent avanzó de 105,464 a 105,794 dólares, alrededor de 0,31%. Más allá de la diferencia entre referencias y horarios de negociación, la dirección es inequívoca: la energía continúa incorporando riesgo geopolítico.
Oriente Medio vuelve a dominar el precio del crudo
El principal catalizador continúa siendo el deterioro de la situación militar entre Estados Unidos e Irán. Los ataques contra buques petroleros y las dificultades para mantener abiertos los corredores marítimos del Golfo están elevando la percepción de riesgo sobre la oferta física.
Reuters señaló que los ataques recientes constituyeron la mayor escalada contra el transporte marítimo desde el inicio del conflicto, mientras el tránsito por el estrecho de Ormuz permanece muy por debajo de sus niveles habituales.
Por esa vía circulaba antes del conflicto aproximadamente una quinta parte de los suministros globales de petróleo y gas.
El dato es fundamental para entender por qué el petróleo está reaccionando con tanta intensidad. El mercado no está anticipando simplemente una demanda mundial más fuerte. Está asignando un valor creciente a la posibilidad de que una parte del suministro disponible no pueda llegar con normalidad a los principales centros consumidores.
Esa diferencia modifica completamente la lectura del movimiento. Como ya había ocurrido durante la escalada anterior, el crudo puede subir incluso si las perspectivas de crecimiento global no mejoran, porque la prima incorporada al precio responde al riesgo de una interrupción de oferta.
El mercado del petróleo y sus principales referencias permite entender esta dinámica: Brent y WTI no son exactamente el mismo crudo ni responden de manera idéntica a las condiciones regionales, aunque ambos están profundamente conectados a la oferta y demanda global.
Saudi Arabia se convierte en una pieza clave
La presión sobre el suministro no se limita al estrecho de Ormuz. Financial Times informó hoy que Arabia Saudita produjo 6,2 millones de barriles diarios en agosto, un 23% menos que en julio y el nivel mensual más bajo del año. Sus exportaciones de crudo también cayeron hasta aproximadamente 3,1 millones de barriles diarios, frente a 5,1 millones en julio.
El deterioro está relacionado con las amenazas de los hutíes respaldados por Irán contra los puertos y las instalaciones energéticas saudíes del Mar Rojo. La situación limita la capacidad de Arabia Saudita para utilizar rutas alternativas y obliga a modificar los flujos de exportación.
Para el mercado, esto tiene una importancia considerable. Arabia Saudita es el mayor exportador mundial de petróleo y cualquier reducción sostenida de su producción o de sus exportaciones tiene capacidad para alterar el equilibrio global entre oferta y demanda.
La combinación entre los riesgos sobre Ormuz y las dificultades en el Mar Rojo está creando, por tanto, un problema de transporte además de un problema estrictamente productivo.
WTI y Brent llegan a una zona técnica exigente
El comportamiento intradía también muestra hasta qué punto se ha acelerado el movimiento. El WTI alcanzó un máximo de 99,897 dólares y un mínimo de 99,477, mientras que el Brent registró un máximo de 105,844 y un mínimo de 105,344.
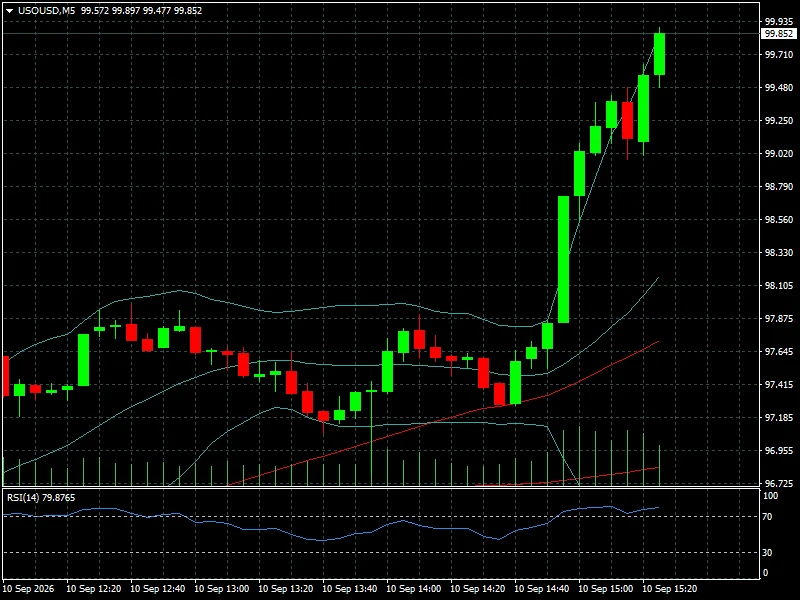
El indicador RSI de 14 períodos se encontraba en 79,8765 para el WTI y en 85,7421 para el Brent.
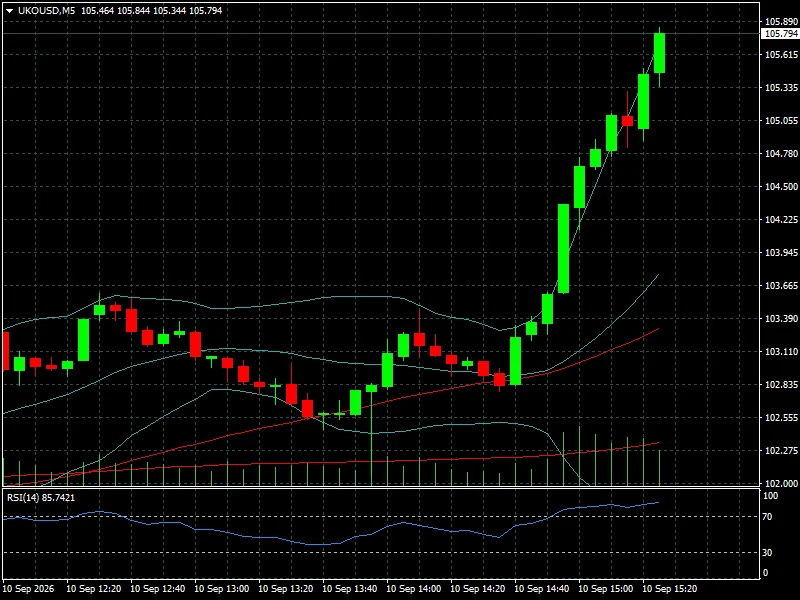
Ambos niveles se sitúan claramente por encima de 70, zona que tradicionalmente se interpreta como sobrecompra.
Esto no implica automáticamente una corrección. En tendencias fuertes, un RSI puede permanecer durante bastante tiempo en territorio de sobrecompra. Sin embargo, sí advierte que la aceleración del precio ha sido considerable y que el mercado queda más expuesto a tomas de beneficios si aparece una señal que reduzca la prima geopolítica.
El elemento técnico más relevante en el corto plazo es, por tanto, la capacidad del WTI para consolidarse por encima de US$100 y del Brent para sostener los niveles superiores a US$105. Una ruptura y permanencia sobre esas zonas reforzaría la tendencia; una reversión rápida podría señalar que parte del shock ya está incorporado en los precios.
La situación contrasta con el comienzo de septiembre. El 3 de septiembre el WTI cotizaba alrededor de US$92,67 y el Brent en US$97,92. Desde entonces, el mercado ha acelerado considerablemente su prima de riesgo.
El petróleo vuelve a ser un problema para la inflación
La principal consecuencia económica del movimiento es que el petróleo vuelve a convertirse en una variable incómoda para los bancos centrales.
Un crudo más caro incrementa directamente el costo de los combustibles y puede trasladarse indirectamente hacia transporte, producción, logística y otros bienes y servicios. Por eso, un aumento persistente del petróleo puede ralentizar el proceso de desinflación incluso si la demanda interna pierde fuerza.
La situación ya está modificando las expectativas monetarias. En tanto, el regreso del Brent por encima de US$100 está aumentando las preocupaciones inflacionarias precisamente en un momento en que los inversores esperan nuevas decisiones de bancos centrales, incluida la Reserva Federal.
La última semana ya había dejado una señal clara: el WTI cerró en US$91,50, con una subida semanal de 9,38%, mientras el Brent terminó en US$95,85, un 8,80% más.
Ahora el mercado se encuentra en una fase diferente. El petróleo ya no está simplemente recuperando terreno desde niveles deprimidos; comienza a operar en una zona capaz de alterar las expectativas macroeconómicas.
Dólar, bonos y oro quedan vinculados al shock energético
El impacto no termina en el mercado de commodities. Un petróleo persistentemente caro puede elevar las expectativas de inflación y, con ellas, los rendimientos de los bonos soberanos.
La conexión resulta especialmente relevante para Estados Unidos, donde el Treasury a 10 años se encuentra cerca del 5%. Un petróleo más caro puede dificultar una relajación monetaria rápida si la inflación vuelve a mostrar resistencia, incluso aunque otros indicadores económicos justifiquen una política menos restrictiva.
El dólar también puede beneficiarse inicialmente de esta dinámica si el mercado interpreta que la inflación energética obligará a la Fed a mantener tasas elevadas durante más tiempo. La relación entre petróleo, rendimientos y divisas vuelve a ser, por tanto, uno de los ejes centrales del mercado. El dólar recupera impulso mientras el mercado recalibra las expectativas sobre las tasas.
El oro presenta una ecuación más compleja. La tensión geopolítica favorece su demanda como activo defensivo, pero el incremento de los rendimientos y del dólar eleva el costo de oportunidad de mantener un activo que no genera intereses. Esa contradicción ya se observó en la reciente corrección del metal. Oro hoy: el XAU/USD cae más de 2% por la Fed.
También aumenta la sensibilidad de los activos de riesgo. Bitcoin, por ejemplo, sigue mostrando una elevada relación con las condiciones de liquidez y las tasas, por lo que una prolongación del shock energético que mantenga elevados los rendimientos puede convertirse en un factor adicional de volatilidad. Bitcoin hoy: el rally enfrenta los US$82.793 antes del NFP.
Lectura de mercado
El mercado está descontando actualmente que el conflicto tendrá una duración mayor de la inicialmente esperada. Esa es probablemente la señal más importante detrás de la velocidad del movimiento.
Reuters recogió la opinión de analistas que consideran que la reciente escalada refleja una percepción de que el conflicto podría prolongarse y mantener restringidos los flujos de crudo. Al mismo tiempo, la agencia destacó que la evolución de las compras de China será determinante para evaluar cuánto recorrido adicional puede tener el rally.
China es particularmente importante porque es el mayor importador mundial de petróleo. Una recuperación de sus compras físicas puede amplificar el efecto de cualquier interrupción de oferta, mientras que una reducción de las importaciones tendría el efecto contrario.
La estructura actual deja así dos fuerzas enfrentadas. Por un lado, existe un shock de oferta potencialmente persistente. Por otro, precios superiores a US$100 pueden terminar debilitando la demanda y aumentando los incentivos para reducir consumo, sustituir combustibles o utilizar inventarios.
Ese equilibrio determinará si el petróleo está entrando en una nueva fase estructuralmente alcista o si el mercado está atravesando un episodio de sobreextensión impulsado por la geopolítica.
Qué mirar en las próximas sesiones
La primera variable será la evolución del conflicto entre Estados Unidos e Irán y, especialmente, cualquier cambio en el tránsito por el estrecho de Ormuz. Una normalización de los flujos tendría capacidad para retirar rápidamente parte de la prima de riesgo.
La segunda será Arabia Saudita. La persistencia de una producción de 6,2 millones de barriles diarios y de exportaciones cercanas a 3,1 millones sería una señal de que las restricciones físicas continúan teniendo un impacto significativo sobre el mercado.
China será el tercer gran indicador. Si sus compras continúan recuperándose, el mercado tendrá menos capacidad para absorber una nueva interrupción de oferta sin generar precios todavía mayores. Reuters ya identifica la demanda china como uno de los factores decisivos para la duración del actual rally.
Finalmente, los operadores deberán vigilar la reacción de inflación y tasas. El escenario que más cambiaría la lectura de mercado sería una combinación de petróleo persistentemente elevado, inflación más firme y rendimientos soberanos ascendentes. Esa combinación tendría implicancias mucho más amplias que el propio mercado energético.
Conclusión FyM
El petróleo ha dejado atrás la zona de recuperación y vuelve a entrar en un territorio donde cada movimiento adicional tiene consecuencias macroeconómicas. Con el WTI prácticamente en US$100 y el Brent por encima de US$105 en las cotizaciones observadas, la pregunta ya no es únicamente cuánto puede subir el crudo, sino cuánto tiempo puede permanecer elevado.
La clave estará en determinar si los actuales niveles reflejan una interrupción temporal de los flujos o un deterioro más duradero de la oferta mundial. Mientras el conflicto continúe afectando las rutas marítimas y la producción regional, el mercado tendrá razones para mantener una prima elevada.
Para los operadores, el nivel de US$100 en el WTI y la zona de US$105 en el Brent pasan a ser referencias inmediatas. Pero el verdadero catalizador será geopolítico: cualquier señal de normalización puede provocar una corrección rápida, mientras una nueva interrupción física del suministro podría extender el movimiento y trasladar la tensión desde el petróleo hacia inflación, bonos, monedas y activos de riesgo.