Forex semanal: el dólar recupera terreno y vuelve a poner a las tasas en el centro del mercado
— Equipo Editorial
El mercado Forex completó la última semana de agosto con una recuperación del dólar frente a las principales monedas, después de varias semanas en las que la divisa estadounidense había mostrado una tendencia más débil. El EUR/USD cerró en 1,1580 y cayó 0,82% en la semana, mientras GBP/USD terminó en 1,3533, con una pérdida de 0,74%. Frente al yen, el dólar avanzó 0,72% y cerró en 160,07, mientras que USD/CAD ganó 1,00%, hasta 1,3907.
El movimiento estuvo concentrado principalmente en el cierre semanal. El discurso de Kevin Warsh en Jackson Hole elevó las expectativas de una política monetaria estadounidense más restrictiva y provocó una fuerte recuperación del dólar. El índice de la divisa estadounidense registró su mayor avance diario en dos meses y medio, mientras las probabilidades de una subida de tasas de la Fed en septiembre aumentaron hasta alrededor de 57,5%.
El mercado comienza la nueva semana, por tanto, con una señal distinta a la de comienzos de agosto: el dólar vuelve a contar con un diferencial de tasas potencialmente favorable, pero necesita confirmación de los datos económicos para sostener la recuperación. El empleo estadounidense será la principal prueba.
Semana en perspectiva: la inflación devuelve protagonismo al dólar
La semana estuvo dominada por la combinación entre inflación estadounidense y política monetaria. El PCE de julio mostró una inflación anual de 3,7%, mientras el indicador subyacente se mantuvo en 3,3%. Ambos registros continúan por encima del objetivo de 2% de la Reserva Federal y reducen el margen para una relajación monetaria rápida.
La señal adquirió mayor relevancia con la intervención de Kevin Warsh en Jackson Hole. El presidente de la Fed advirtió que el banco central todavía tendría "trabajo por hacer" si la inflación no converge de manera convincente hacia el 2%. La reacción fue inmediata en los mercados de tasas: la probabilidad implícita de una subida de 25 puntos básicos en septiembre pasó de alrededor de 35% a 57,5%.
Para el Forex, el cambio es fundamental. Las monedas se mueven en buena medida por diferenciales de tasas y expectativas sobre política monetaria. Un mercado que empieza a contemplar una Fed más restrictiva vuelve a generar demanda de dólares, especialmente frente a monedas cuyos bancos centrales tienen menos margen para endurecer su política.
La reacción se observó claramente en el EUR/USD. El par terminó en 1,1580, con una caída semanal de 0,82%. El euro perdió 0,59% solamente en la última jornada, en uno de los movimientos más importantes de la semana.
La libra también quedó bajo presión. GBP/USD cerró en 1,3533, con una pérdida semanal de 0,74%. El mercado ya había reducido sus expectativas de nuevas subidas del Banco de Inglaterra, y ahora el diferencial frente a Estados Unidos vuelve a favorecer al dólar. Reuters señaló que las expectativas de una subida del BoE en diciembre habían descendido hasta unos 25 puntos básicos.
El yen presentó una dinámica todavía más delicada. USD/JPY terminó en 160,07 y avanzó 0,72% durante la semana. El cruce vuelve a aproximarse a una zona psicológica extremadamente sensible, alrededor de 160 yenes por dólar, donde aumenta el riesgo de intervención cambiaria por parte de las autoridades japonesas. El movimiento del viernes llevó al par a 160,15, mientras el dólar avanzaba frente al yen tras el discurso de Warsh.
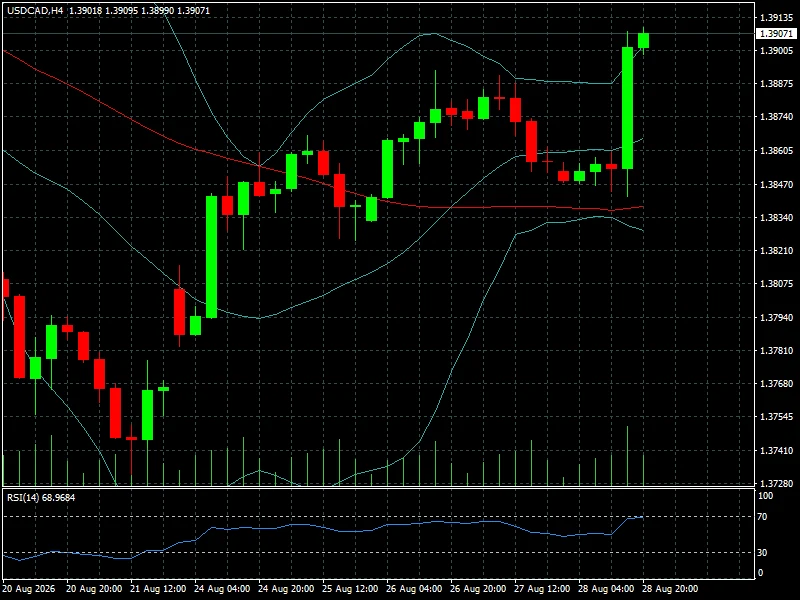
En Canadá, USD/CAD fue uno de los grandes movimientos de la semana. El par terminó en 1,3907, con una ganancia semanal de 1,00%. Además del fortalecimiento del dólar estadounidense, el canadiense estuvo condicionado por las tensiones comerciales con Estados Unidos y por un mercado que espera que el Banco de Canadá mantenga su tasa en 2,25% durante su reunión del 2 de septiembre.
Comportamiento del mercado Forex
El EUR/USD (gráfico, H4) terminó en 1,1580, con una variación diaria de -0,59% y semanal de -0,82%. Sin embargo, todavía acumula una ganancia mensual de 0,48%.
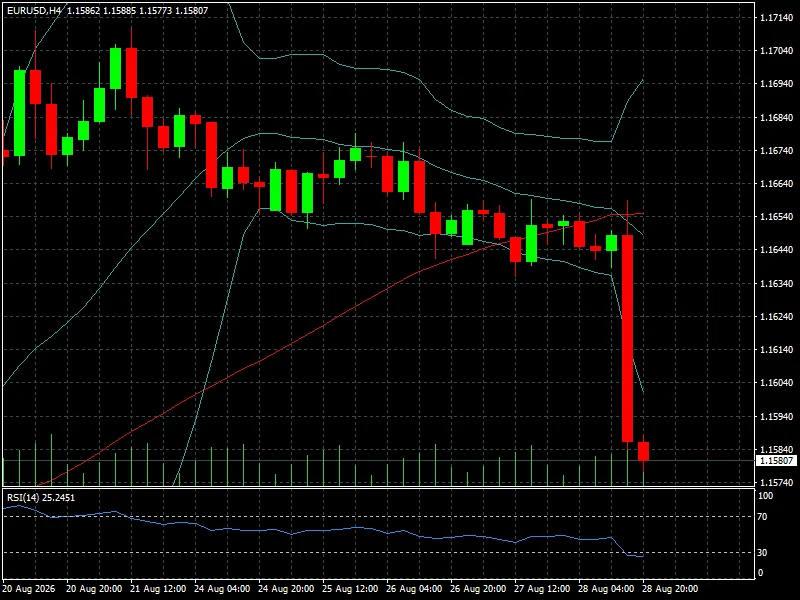
Esta diferencia es importante: la tendencia de fondo del euro frente al dólar no se ha revertido completamente, pero el impulso de corto plazo pasó claramente a favor de la moneda estadounidense.
GBP/USD cerró en 1,3533 y perdió 0,74% en la semana, aunque mantiene una ganancia mensual de 0,50%. El par enfrenta ahora una combinación menos favorable: un dólar fortalecido por las expectativas de la Fed y un Banco de Inglaterra que tiene pocos incentivos para acelerar el endurecimiento monetario.
USD/JPY (gráfico, H4) terminó en 160,07, con un avance semanal de 0,72%. El cruce mantiene una tendencia alcista de corto plazo y se aproxima nuevamente a una zona de alta sensibilidad para las autoridades japonesas.
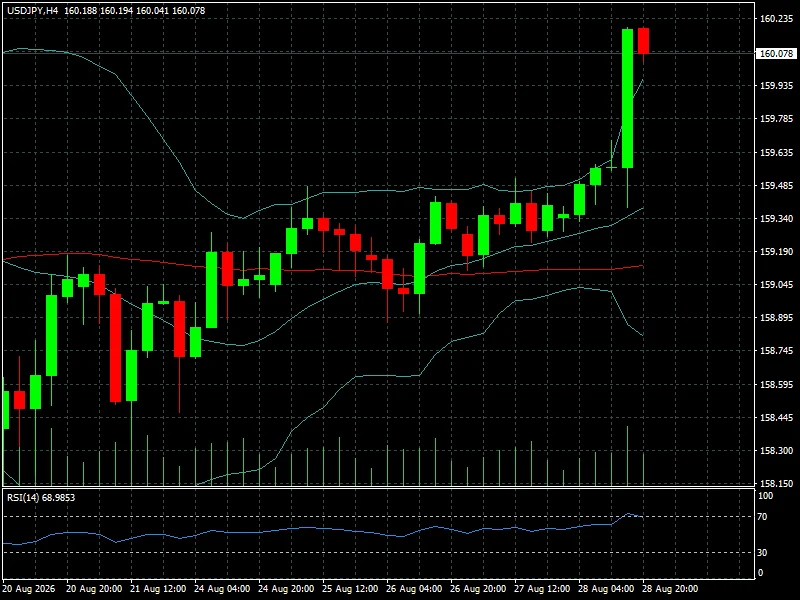
La evolución de los rendimientos estadounidenses será determinante, pero también lo será cualquier comentario procedente del Ministerio de Finanzas japonés o del Banco de Japón.
AUD/USD cerró en 0,7163 y perdió 0,13% semanal, aunque todavía registra un avance mensual de 1,94%. El comportamiento muestra que la moneda australiana conserva parte del impulso acumulado durante agosto, pese a la presión ejercida por la recuperación del dólar.
NZD/USD fue uno de los cruces más débiles. Cerró en 0,5913, con una pérdida semanal de 1,07%, aunque mantiene una ganancia mensual de 0,58%. La presión sobre las monedas vinculadas con materias primas aumentó a medida que el mercado comenzó a priorizar las expectativas de tasas estadounidenses.
EUR/GBP terminó en 0,8559, prácticamente sin cambios durante la semana, con una caída de apenas 0,04%. La relativa estabilidad del cruce refleja que la debilidad del euro y de la libra estuvo determinada fundamentalmente por su relación con el dólar, mientras el diferencial entre las políticas monetarias europea y británica permaneció relativamente estable.
USD/CAD (gráfico, H4) cerró en 1,3907, con un avance semanal de 1,00%, aunque el balance mensual todavía muestra una caída de 0,76%. La divergencia entre ambos horizontes refleja la recuperación reciente del dólar y la debilidad del canadiense.
Entre las monedas latinoamericanas, USD/BRL cerró en 5,1937 y avanzó 1,06% durante la semana. El movimiento fue todavía más significativo en perspectiva mensual: el dólar acumula una ganancia de 2,65% frente al real. USD/MXN, en cambio, terminó en 17,0344 y subió 0,74% semanal, pero continúa con una caída mensual de 1,78%.
Esta divergencia entre Brasil y México es relevante. El peso mexicano conserva parte de la fortaleza acumulada durante agosto, mientras el real llega al cierre del mes con una presión mayor frente al dólar. En ambos casos, las condiciones externas -especialmente las tasas estadounidenses- comienzan a pesar más sobre las monedas emergentes.
Lectura técnica y sentimiento
La principal señal técnica del mercado Forex es la recuperación generalizada del dólar durante la última sesión de la semana. El movimiento no fue suficiente para borrar las ganancias mensuales de todas las monedas, pero sí modificó el equilibrio de corto plazo.
En EUR/USD, el nivel de 1,1580 se convierte en la referencia inmediata. La pérdida de 1,16 representa un deterioro del impulso de corto plazo, aunque el avance mensual de 0,48% mantiene abierta la posibilidad de una consolidación antes de definir una tendencia más amplia.
En GBP/USD, los 1,3533 dólares dejan al par en una posición similar. La presión continuará mientras los mercados consideren que la Fed puede endurecer su política antes que el Banco de Inglaterra. La evolución de los rendimientos de los bonos será más importante que cualquier movimiento aislado de la libra.
USD/JPY es probablemente el cruce que presenta el mayor riesgo de volatilidad. Los 160,07 yenes por dólar colocan al mercado nuevamente cerca de una zona en la que el riesgo de intervención aumenta. Una nueva subida de los rendimientos estadounidenses puede mantener la presión alcista, pero cualquier señal de intervención verbal o directa desde Japón podría provocar movimientos bruscos.
En los mercados emergentes, USD/BRL en 5,1937 y USD/MXN en 17,0344 muestran dos estructuras diferentes. El real enfrenta una presión creciente después de una pérdida mensual de 2,65%, mientras el peso conserva una apreciación mensual frente al dólar de 1,78%.
El sentimiento general tampoco puede calificarse todavía como plenamente alcista para el dólar. El dato semanal es positivo, pero la divisa estadounidense todavía necesita que los próximos datos macroeconómicos confirmen que las expectativas de tasas más altas son sostenibles.
Qué observar en el mercado Forex la próxima semana
El calendario de la semana que comienza será especialmente importante porque el mercado pasará de interpretar a la Fed a comprobar si los datos económicos justifican el cambio de expectativas.
El martes 1 de septiembre se publicarán el ISM manufacturero y las vacantes laborales JOLTS de julio. El miércoles 2 llegará el informe de empleo privado ADP. El jueves se conocerán las solicitudes iniciales de desempleo y el ISM de servicios. El viernes 4 se publicará el informe oficial de empleo de agosto, con las nóminas no agrícolas y la tasa de desempleo.
El empleo será el principal catalizador para el dólar. Un mercado laboral más fuerte de lo esperado podría reforzar las apuestas de una subida de tasas en septiembre y dar continuidad al movimiento alcista del dólar. Un deterioro importante tendría el efecto contrario y podría devolver al mercado a la expectativa de una política monetaria menos restrictiva.
El Banco de Canadá también tendrá una cita importante el miércoles 2 de septiembre. Su decisión está prevista para las 09:45 ET y el consenso de economistas consultado por Reuters apunta a mantener la tasa en 2,25%. Esto convierte a USD/CAD en uno de los cruces más sensibles de la semana.
La atención también estará puesta en Nueva Zelanda. El Banco de la Reserva de Nueva Zelanda tiene una decisión de política monetaria programada para el 2 de septiembre, por lo que NZD/USD podría recibir un catalizador propio además de los movimientos generales del dólar.
Europa tendrá una semana de transición antes de la reunión del BCE del 9 y 10 de septiembre. La reunión no ocurre todavía durante la semana que comienza, pero las expectativas sobre una posible subida de tasas del BCE ya están incorporadas en el mercado. Reuters informó que funcionarios europeos ven probable un aumento en septiembre, después de que la inflación de la zona euro se mantuviera elevada por el impacto de la energía y la guerra en Oriente Medio.
El Banco de Inglaterra tampoco se reúne la próxima semana. Su siguiente reunión está prevista para el 17 de septiembre, por lo que el comportamiento de GBP/USD dependerá principalmente del dólar, los datos económicos británicos y las expectativas que se formen de cara a esa reunión.
Finalmente, Japón seguirá siendo un foco de riesgo. Con USD/JPY en 160,07, cualquier comentario oficial sobre el nivel del yen puede provocar movimientos abruptos. El cruce ya se encuentra en una zona donde las expectativas sobre una intervención cambiaria pueden ser tan importantes como la diferencia de tasas entre Estados Unidos y Japón.
Conclusión FYM
El mercado Forex cerró agosto con un cambio importante de narrativa: el dólar recuperó protagonismo después de que las expectativas sobre la política monetaria estadounidense se volvieran más restrictivas. EUR/USD cayó 0,82% en la semana, GBP/USD 0,74% y USD/JPY avanzó 0,72%, mientras USD/CAD ganó 1,00%. La recuperación, sin embargo, llega después de un mes en el que varias monedas todavía conservan ganancias frente al dólar.
Lo que está descontando el mercado es una Fed con menos margen para relajar las condiciones financieras y una mayor posibilidad de que las tasas estadounidenses permanezcan elevadas. El discurso de Warsh elevó hasta 57,5% la probabilidad implícita de una subida de 25 puntos básicos en septiembre, pero esa expectativa todavía necesita confirmación mediante los datos.
Para un trader, la próxima semana tendrá una referencia central: el mercado laboral estadounidense. JOLTS, ADP, ISM y, sobre todo, las nóminas no agrícolas del viernes determinarán si la recuperación del dólar puede extenderse. EUR/USD en 1,1580, GBP/USD en 1,3533 y USD/JPY en 160,10 serán tres referencias fundamentales para medir esa reacción.
El caso más delicado será el yen. Una nueva subida de USD/JPY puede reforzar la tendencia, pero también incrementar el riesgo de intervención. En América Latina, USD/BRL en 5,1937 y USD/MXN en 17,0344 permitirán medir hasta qué punto la recuperación del dólar empieza a revertir la fortaleza que algunas monedas emergentes habían acumulado durante agosto. La clave para el mercado Forex ya no será solamente hacia dónde se mueve el dólar, sino si los datos estadounidenses consiguen justificar el nuevo diferencial de tasas que el mercado comenzó a descontar esta semana.