Resumen de media semana: Petróleo y bonos reordenan los mercados mientras el empleo define el próximo movimiento
— Equipo Editorial
Los mercados financieros llegan a mitad de semana con una dinámica más compleja que a finales de agosto. El foco se amplía más allá de la Fed y las tecnológicas: petróleo, bonos y riesgo geopolítico obligan a recalibrar las perspectivas de inflación, crecimiento y tasas, ante la posibilidad de una economía estadounidense más débil y mayores presiones de costos.
El movimiento de los bonos es especialmente relevante. Los futuros del Treasury a dos años avanzan 0,05% y los del diez años 0,16%, mientras el rendimiento del Treasury a cinco años se ubica en 4,552%, el diez años en 4,796% y el treinta años en 5,27%. El retroceso de los rendimientos observado durante la jornada del jueves sugiere que el mercado está comenzando a incorporar el enfriamiento laboral, aunque la curva larga continúa bajo presión por inflación, deuda pública y riesgo energético.
A esta tensión financiera se suma una agenda política más cargada. La escalada militar entre Estados Unidos e Irán mantiene elevada la prima energética; Washington y Ottawa volvieron a enfrentarse por los aranceles; y un tribunal federal bloqueó nuevamente una iniciativa de Donald Trump sobre ciudadanía por nacimiento. En paralelo, las cumbres de la Organización de Cooperación de Shanghái y del G20 expusieron una creciente fragmentación geopolítica y comercial.
Mercados en perspectiva
Energía: el petróleo vuelve a condicionar la inflación
El petróleo es el activo que más ha cambiado la ecuación de esta semana. El WTI cotiza en US$92,97 por barril, con un avance diario de 2,15% y de 11,07% en siete días. El Brent (gráfico H1) alcanza US$98,44, sube 1,61% en la sesión y acumula 9,61% semanal.
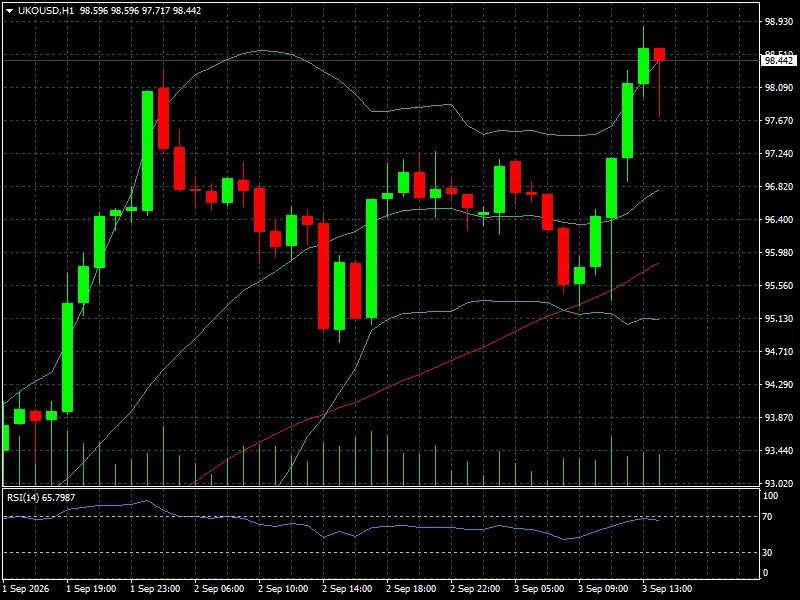
La escalada refleja principalmente las nuevas operaciones militares entre Estados Unidos e Irán y el riesgo sobre el tránsito por el estrecho de Ormuz.
El mercado energético, por tanto, vuelve a actuar como un canal de transmisión hacia la inflación. El gas natural estadounidense avanza 1,39%, hasta US$2,997, mientras el contrato TTF neerlandés cae 1,11%, hasta €72,815. La gasolina RBOB prácticamente no cambia, con +0,03%, y el aceite de calefacción retrocede 0,18%.
La cuestión para los mercados no es solamente si el Brent alcanza los US$100, sino cuánto tiempo permanecerá elevado. Un petróleo persistentemente caro podría impedir que una eventual desaceleración del empleo se traduzca automáticamente en una Fed más expansiva.
Metales: el oro recupera terreno, pero la semana sigue siendo negativa
El oro (gráfico H1) avanza 1,15% hasta US$4.441,77 por onza, aunque acumula una caída semanal de 3,55%.
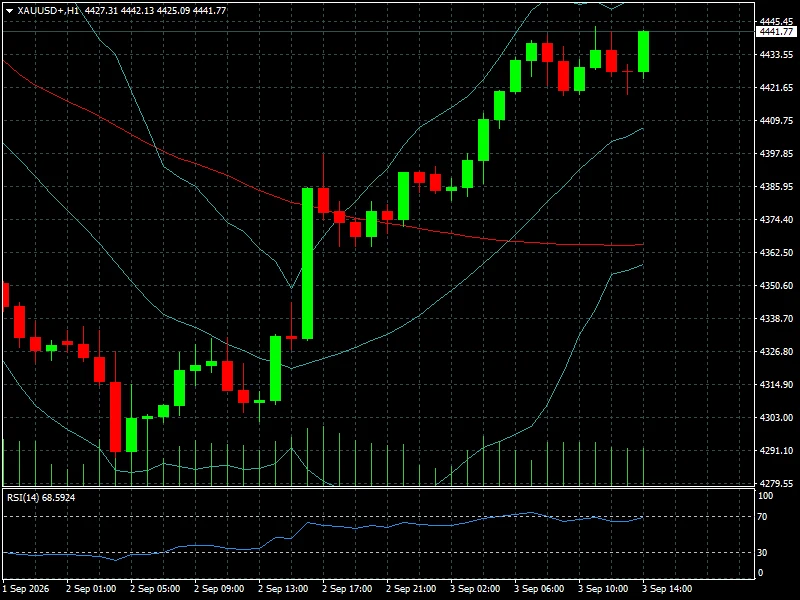
La plata sube 0,73%, hasta US$65,8035, pero pierde 4,99% en siete días. La recuperación de los metales preciosos durante la jornada coincide con la caída de los rendimientos y la búsqueda de cobertura frente al riesgo geopolítico.
El comportamiento del oro resulta particularmente significativo después de la fuerte corrección registrada el martes, cuando el XAU/USD cayó hacia US$4.360 ante el repunte de los Treasury y del dólar.
Entre los metales industriales, el cobre gana 0,51%, hasta US$6,6265, aunque retrocede 0,96% semanal. El platino avanza 0,54%, hasta US$1.774,20, y el paladio sube 1,27%, hasta US$1.377,75. La diferencia entre preciosos e industriales muestra que el mercado está valorando más la incertidumbre financiera y geopolítica que una aceleración generalizada del crecimiento mundial.
Bonos: el mercado de deuda vuelve a ser una señal de riesgo
El mercado de Treasuries se convirtió en uno de los principales focos de la semana. El rendimiento del Treasury a cinco años se ubica en 4,552%, con una variación de -0,11%; el diez años en 4,796%, prácticamente sin cambios; y el treinta años en 5,27%, con una variación de -0,02%. Los futuros muestran una recuperación moderada de los precios: +0,05% en el contrato de dos años y +0,16% en el de diez años.
La señal más importante está en la parte larga de la curva. Aunque el mercado empieza a descontar una economía menos dinámica, los inversores continúan exigiendo una prima elevada por mantener deuda de largo plazo. La combinación de déficit fiscal, elevada oferta de bonos, inflación energética y dudas sobre la trayectoria de la política monetaria mantiene estructuralmente altos los rendimientos.
Esto explica por qué el comportamiento de los bonos resulta fundamental para interpretar las acciones y el oro. Una caída de los rendimientos asociada a un enfriamiento ordenado de la economía sería positiva para los activos de riesgo. Una nueva subida provocada por inflación o deuda pública tendría el efecto contrario.
Forex: el yen gana fuerza y el dólar pierde parte de su ventaja
El EUR/USD cotiza en 1,1611, con un avance diario de 0,20%, aunque todavía pierde 0,37% semanal. El GBP/USD se ubica en 1,3491 y prácticamente no cambia en la sesión, mientras acumula una caída semanal de 0,77%.
El movimiento más relevante se produce en el USD/JPY (gráfico H1), que cae 1,59% hasta 156,07 y acumula una pérdida semanal de 2,00%.
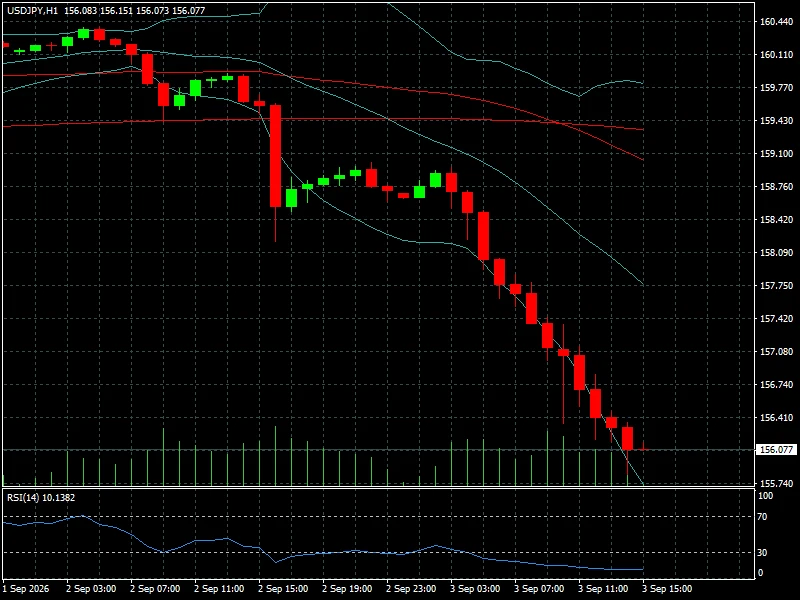
El yen ha recuperado fuerza rápidamente, en parte por el reposicionamiento de los inversores y por las expectativas de una política monetaria más restrictiva del Banco de Japón.
El USD/CAD también merece atención ante el deterioro de las relaciones comerciales entre Washington y Ottawa. El dólar cotiza en 1,3907 frente al dólar canadiense, prácticamente sin cambios en la sesión. Para las monedas emergentes, el USD/MXN se encuentra en 17,0965, con un avance diario de 0,25% y semanal de 0,14%.
La situación contrasta con el cierre de agosto, cuando el dólar había recuperado impulso tras el mensaje de Kevin Warsh en Jackson Hole. Ahora, el mercado vuelve a debatirse entre una Fed restrictiva por inflación y una economía que empieza a mostrar señales de enfriamiento.
Renta variable: rebote técnico, pero sin recuperar la tendencia
Wall Street consiguió recuperar terreno en la última sesión. El Dow Jones sube 0,56%, hasta 53.061,95 puntos; el S&P 500 avanza 0,46%, hasta 7.666,60; el Nasdaq gana 0,45%, hasta 26.217,83; y el Russell 2000 (gráfico H1) lidera con +1,13%, hasta 2.952,63.
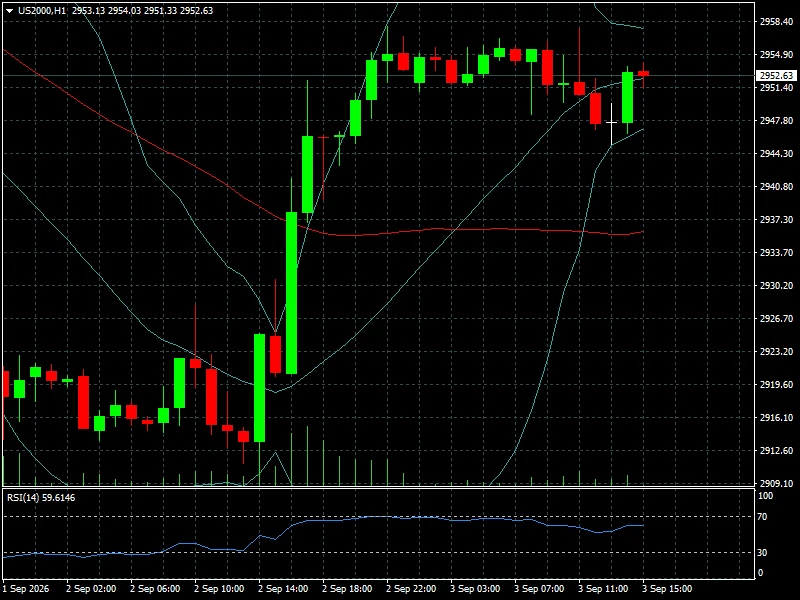
Sin embargo, el balance semanal continúa siendo negativo: -0,95% para el Dow, -0,83% para el S&P 500, -1,22% para el Nasdaq y -2,03% para el Russell 2000. El rebote todavía parece más una estabilización que un cambio de tendencia.
El comportamiento de las compañías tecnológicas también está mostrando una exigencia mayor. Broadcom superó las previsiones del trimestre, con ingresos de US$29.591 millones y un BPA ajustado de US$3,32, mientras sus ingresos de semiconductores para IA aumentaron 221%. Sin embargo, la acción llegó a caer en las operaciones posteriores a la publicación, una señal de que las expectativas sobre inteligencia artificial son ahora tan elevadas que superar el consenso puede no ser suficiente.
En indices europeos, el DAX gana 0,09% en la jornada pero pierde 1,91% semanal; el FTSE 100 avanza 0,55% y suma 0,18% semanal; el CAC 40 cae 0,26% y pierde 0,72%; mientras el Euro Stoxx 50 retrocede 0,06% y 1,04% semanal.
En cuanto a los índices latinoamericanos, el comportamiento es considerablemente más favorable. El Bovespa brasileño sube 3,05% en la jornada y 5,75% semanal; el S&P Merval gana 1,86% y 3,50%; el COLCAP avanza 0,77% y el S&P/BMV IPC suma 0,57%, aunque este último todavía pierde 1,44% en la semana.
Criptoactivos: Bitcoin rebota, pero todavía no confirma un giro
Bitcoin cotiza en US$77.924,78, con una suba diaria de 1,51%, aunque pierde 2,25% semanal.
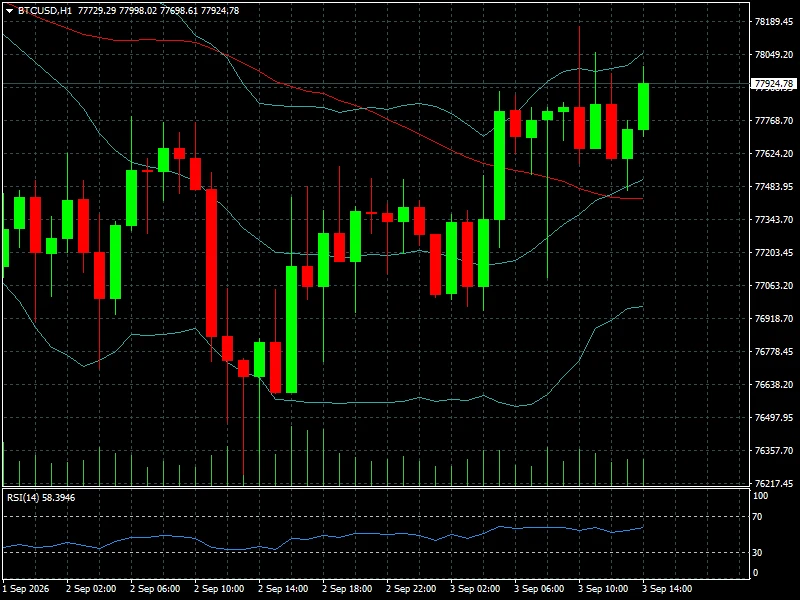
Ethereum avanza 1,22%, hasta US$2.411,43, pero retrocede 4,20% en siete días.
Entre las principales altcoins, BNB gana 3,69%, XRP 3,68%, Solana 2,93% y Cardano 6,32% durante la jornada. Sin embargo, sus balances semanales continúan siendo negativos: XRP -4,27%, Solana -3,69% y Cardano -2,77%.
El patrón confirma que la recuperación todavía carece de amplitud suficiente para hablar de un nuevo tramo alcista. Bitcoin está mostrando mayor resistencia relativa que las altcoins, mientras el mercado sigue sensible a los movimientos de tasas y liquidez global.
Contexto macroeconómico, político y social
La macroeconomía estadounidense presenta una combinación particularmente difícil para la Reserva Federal. El PMI manufacturero de S&P Global se situó en 53,9 puntos, mientras el ISM manufacturero bajó a 54,6 desde 55,6. Las vacantes JOLTS descendieron a 7,271 millones y el informe ADP mostró solamente 38.000 nuevos empleos privados en agosto, frente a 47.000 esperados.
El viernes será decisivo con el informe oficial de empleo. El consenso contempla 58.000 nuevas nóminas no agrícolas y una tasa de desempleo de 4,1%. El dato será importante porque llega después de varias señales de enfriamiento y en un momento en que el petróleo introduce un nuevo riesgo inflacionario. El calendario económico de la semana y la prueba para la Fed
En el plano político, la guerra entre Estados Unidos e Irán continúa siendo el principal riesgo geopolítico para los mercados. Los enfrentamientos en torno al estrecho de Ormuz mantienen elevada la prima sobre el petróleo y afectan directamente las expectativas de inflación. Trump afirmó que Estados Unidos controla el estrecho, mientras Washington continúa evaluando cómo limitar la duración del conflicto.
El frente comercial también volvió a deteriorarse. Estados Unidos mantiene aranceles de 50% sobre determinados productos canadienses y Ottawa prepara medidas de represalia que comenzarían el 8 de septiembre sobre aproximadamente US$20.000 millones de exportaciones estadounidenses. El impacto no es solamente financiero: empresas pequeñas y medianas canadienses ya advierten sobre menores ingresos, inversión y contratación.
En Washington, un tribunal federal bloqueó la nueva iniciativa de Trump para restringir la ciudadanía por nacimiento, abriendo otro frente entre la Casa Blanca y el poder judicial. Paralelamente, continúa el conflicto sobre las nuevas reglas del voto por correo, con estados y organizaciones de derechos civiles cuestionando los cambios impulsados por la administración.
En el ámbito internacional, la cumbre de la Organización de Cooperación de Shanghái en Bishkek reunió a China, Rusia, India, Irán y otros países en un contexto de creciente competencia geopolítica con Occidente. La reunión reforzó la percepción de una economía mundial más fragmentada, mientras el G20 financiero de Asheville expuso diferencias sobre comercio, aranceles y deuda.
Mercado al inicio de la nueva jornada
El inicio del jueves muestra una estabilización parcial. Los bonos estadounidenses recuperan algo de terreno, el dólar pierde fuerza frente a las principales monedas y el oro vuelve a subir, mientras el petróleo permanece cerca de niveles elevados. Las acciones y los bonos globales comenzaron la jornada con avances ante la expectativa de los datos estadounidenses y nuevos comentarios de funcionarios de la Fed.
El posicionamiento, sin embargo, continúa siendo prudente. El mercado tiene que decidir cuál de las dos fuerzas terminará dominando: el enfriamiento del empleo, que favorecería menores tasas, o el shock energético y las presiones fiscales, que podrían mantener elevados los rendimientos.
Por eso, el comportamiento del Treasury a diez años se convierte en una referencia central. Si el rendimiento consigue mantenerse por debajo de los máximos recientes pese al petróleo, las acciones y el oro podrían encontrar espacio para recuperarse. Si vuelve a aproximarse con fuerza a 5%, la presión sobre los activos de riesgo probablemente aumentaría.
Qué vigilar durante los próximos días
El informe de empleo de Estados Unidos del viernes será el principal catalizador. El mercado observará simultáneamente nóminas, tasa de desempleo, salarios y revisiones anteriores. Una cifra débil con salarios moderados favorecería una caída de rendimientos y una mayor expectativa de flexibilización monetaria; un mercado laboral resistente acompañado de salarios firmes podría volver a elevar las tasas.
También habrá que seguir las declaraciones de funcionarios de la Reserva Federal. Según Reuters, las probabilidades de una subida de tasas en septiembre han aumentado hasta aproximadamente 60%, frente a cerca de 40% una semana atrás, reflejando el impacto del petróleo y de la preocupación por la inflación.
En el frente geopolítico, cualquier modificación de la situación en el estrecho de Ormuz tendrá una repercusión inmediata sobre petróleo, inflación, bonos y bolsas. En el frente comercial, la entrada en vigor de nuevas represalias canadienses el 8 de septiembre puede convertirse en otro factor de presión sobre las expectativas de crecimiento.
El mercado también continuará procesando los resultados de Broadcom y la capacidad de las compañías tecnológicas para justificar las valoraciones asociadas a la inteligencia artificial. La reacción posterior a los resultados muestra que el listón de expectativas sigue subiendo.
Conclusión FyM
La principal novedad de esta semana no es que haya desaparecido la narrativa de la Fed, sino que el mercado está empezando a observarla a través de un problema diferente. El petróleo volvió a introducir inflación en un momento en que el empleo estadounidense comienza a mostrar señales de pérdida de dinamismo. Los bonos son el lugar donde ambas fuerzas están chocando.
La renta variable todavía intenta sostenerse, pero el comportamiento semanal negativo de Wall Street contrasta con la fortaleza del petróleo y la persistencia de los rendimientos largos. El oro recupera terreno y el yen se fortalece, mientras Bitcoin rebota sin conseguir todavía recuperar su tendencia semanal.
En paralelo, la política está aumentando la incertidumbre. La guerra entre Estados Unidos e Irán, la disputa comercial con Canadá, los conflictos institucionales en Washington y una mayor fragmentación entre los grandes bloques económicos están haciendo que el riesgo geopolítico tenga nuevamente una traducción directa en precios de mercado.
La narrativa que gana fuerza es, por tanto, la de un mercado obligado a convivir con dos riesgos simultáneos: menor crecimiento y mayor inflación. La pregunta decisiva para el cierre de la semana será si el empleo estadounidense confirma la desaceleración y permite que los bonos recuperen el control de la narrativa, o si el petróleo y la inflación mantienen a la Fed en una posición restrictiva.
El próximo gran movimiento no dependerá solamente del NFP: dependerá de cómo el mercado interprete el NFP junto con el petróleo y el Treasury a diez años. Esa interacción será la verdadera señal de dirección para acciones, dólar, bonos y oro durante las próximas semanas.