Canadá responde a los aranceles de EE. UU. y eleva el riesgo de una nueva escalada comercial
— Equipo Editorial
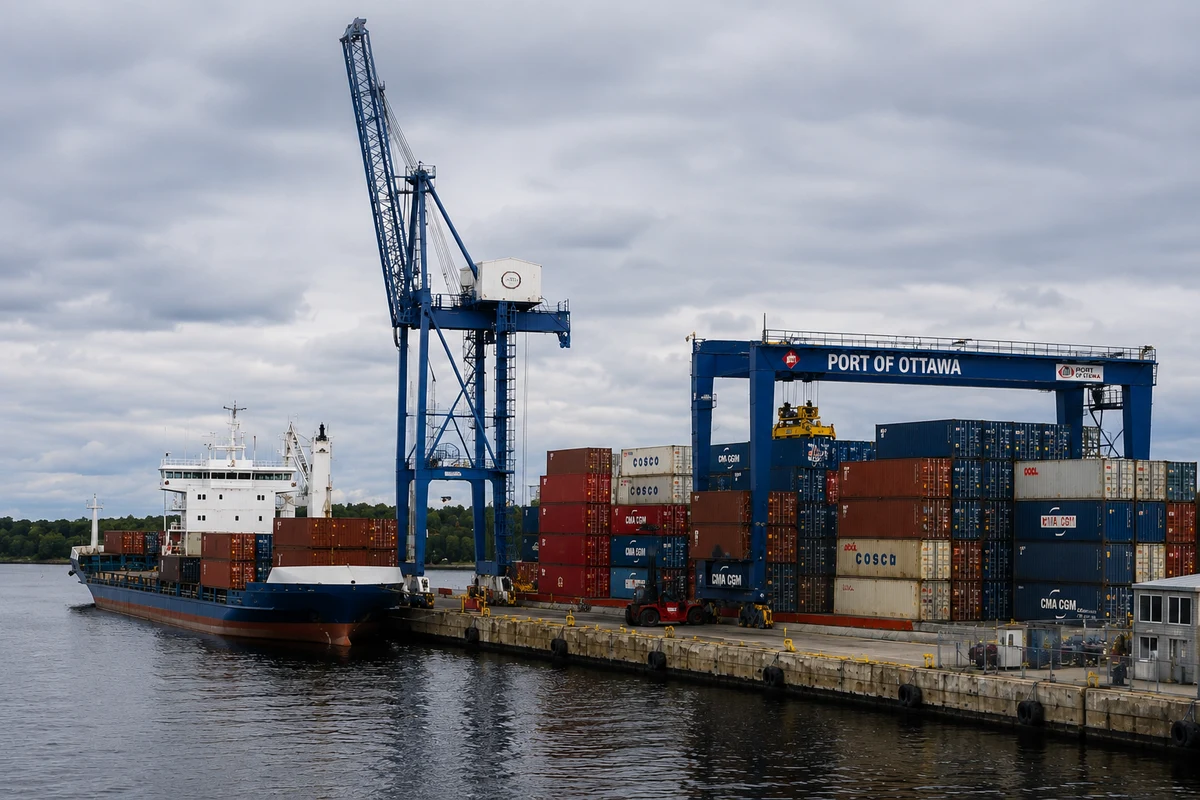
La relación comercial entre Estados Unidos y Canadá volvió a deteriorarse después de que las negociaciones para evitar una nueva ronda de aranceles terminaran sin acuerdo. Washington comenzó a aplicar el sábado aranceles del 50% sobre unos US$20.000 millones de productos canadienses, mientras que el primer ministro canadiense, Mark Carney, confirmó que Ottawa responderá con medidas equivalentes a partir del 8 de septiembre.
El episodio es relevante no tanto por el volumen inmediato de comercio afectado -los nuevos gravámenes estadounidenses abarcan algo más del 5% de las exportaciones canadienses hacia EE. UU.- sino porque supone un nuevo deterioro de una relación comercial fundamental para América del Norte y complica las negociaciones sobre el futuro del USMCA, el acuerdo comercial que vincula a Estados Unidos, Canadá y México.
Para los mercados, la cuestión central pasa ahora por determinar si la medida será una escalada puntual o el comienzo de una disputa comercial más amplia.
El calendario de entrada en vigor de las represalias canadienses deja además varias semanas para una eventual negociación, pero también mantiene abierta una fuente de incertidumbre para el dólar canadiense, las empresas exportadoras y las cadenas de suministro norteamericanas.
De una negociación cercana al fracaso
El desenlace representa un giro brusco respecto del escenario que existía apenas unos días atrás.
Los negociadores estadounidenses y canadienses habían mantenido conversaciones intensivas durante la semana y llegaron a transmitir que estaban cerca de alcanzar un acuerdo. Sin embargo, las últimas condiciones planteadas por Washington terminaron bloqueando el entendimiento.
Carney sostuvo que los cambios introducidos en la propuesta estadounidense eran injustos y perjudiciales para los intereses económicos canadienses.
Entre los puntos de desacuerdo aparecieron las condiciones para la industria automotriz, el acceso a determinados mercados y restricciones sobre la capacidad de Canadá para establecer futuras relaciones comerciales con otros países.
La Casa Blanca, por su parte, sostuvo que Ottawa había desaprovechado una oportunidad para cerrar un acuerdo y defendió las nuevas medidas como una respuesta destinada a proteger a los trabajadores y las cadenas de suministro estadounidenses.
El resultado fue la ruptura de las negociaciones y la entrada en vigor de los nuevos aranceles estadounidenses durante el fin de semana.
La represalia canadiense será “dólar por dólar”
La respuesta de Ottawa llegará el 8 de septiembre.
Carney anunció que Canadá aplicará aranceles equivalentes a los nuevos gravámenes estadounidenses, con una estrategia descrita como “dólar por dólar”. Las medidas alcanzarán sectores estadounidenses como acero, productos electrónicos, lácteos, electrodomésticos y equipamiento agrícola. Los detalles completos de la estructura arancelaria serán publicados próximamente.
La elección de sectores no es casual. Canadá busca aumentar el costo político y económico de las medidas estadounidenses sin limitar su respuesta a una única industria.
Al mismo tiempo, Ottawa mantiene abierta la posibilidad de utilizar los aranceles como herramienta de negociación. Carney había señalado que Canadá estaba dispuesto a reducir algunas de sus propias medidas si Estados Unidos hacía concesiones sustanciales sobre acero, aluminio y automóviles.
Esto significa que el anuncio del 8 de septiembre no necesariamente debe interpretarse como el punto final de la negociación. Es también una nueva ficha de presión antes de que ambas partes determinen si existe espacio para volver a la mesa.
Un volumen limitado, pero un riesgo estratégico mayor
Desde el punto de vista estrictamente comercial, los nuevos aranceles estadounidenses no representan por sí solos un shock comparable con una ruptura generalizada del comercio bilateral.
Los aproximadamente US$20.000 millones afectados representan algo más del 5% de las exportaciones canadienses hacia Estados Unidos. Además, sectores importantes como energía, potasa y pesca quedan fuera de esta nueva ronda, mientras que los aranceles ya existentes sobre acero, aluminio, automóviles y madera continúan vigentes.
El problema está en el precedente.
Estados Unidos y Canadá intercambiaron alrededor de US$880.000 millones en bienes y servicios durante el último año, según datos citados por CBS/AP. Una escalada que termine afectando una proporción mayor de ese flujo tendría consecuencias mucho más significativas para empresas, consumidores y cadenas industriales.
Canadá es particularmente vulnerable por su dependencia del mercado estadounidense: cerca del 72% de sus exportaciones de bienes tuvieron como destino Estados Unidos el año pasado. Esa dependencia explica por qué una disputa prolongada puede tener efectos sobre inversión, empleo y crecimiento, incluso si la primera ronda de nuevos aranceles tiene un alcance relativamente limitado.
El dólar canadiense vuelve al centro de atención
El dólar canadiense (CAD) será uno de los principales activos a vigilar cuando reabra el mercado.
La moneda había mostrado una recuperación importante durante la semana ante la expectativa de un acuerdo comercial. El 20 de agosto, se informó que el dólar canadiense había alcanzado 1,3757 CAD por dólar estadounidense, su nivel más fuerte desde el 21 de mayo, antes de cotizar alrededor de 1,3790.
Ese movimiento reflejaba, en parte, la expectativa de que las negociaciones pudieran evitar una nueva escalada arancelaria.
Ahora el escenario es diferente.
El deterioro de las relaciones comerciales puede aumentar la prima de riesgo asociada al CAD, especialmente si los operadores comienzan a anticipar un impacto negativo sobre el crecimiento canadiense. Sin embargo, la evolución de la moneda no dependerá exclusivamente de los aranceles.
El petróleo seguirá siendo un factor importante. Canadá continúa siendo un importante exportador de crudo y los precios energéticos pueden ofrecer cierto respaldo al dólar canadiense cuando permanecen elevados.
Por eso, la reacción del USD/CAD será particularmente relevante: una ruptura al alza del par reflejaría una pérdida de confianza en el CAD, mientras que una respuesta más contenida indicaría que el mercado considera que la escalada comercial todavía puede ser gestionada.
La inflación complica el margen de maniobra del Banco de Canadá
El conflicto comercial llega además en un momento delicado para la política monetaria canadiense.
El dato de inflación de julio mostró una aceleración del IPC hasta 3,0% anual, por encima del 2,9% esperado, mientras que las medidas subyacentes CPI-trim y CPI-median se situaron en 1,9% y 2,0%, respectivamente.
Esto crea una combinación incómoda para el Banco de Canadá.
Una escalada arancelaria puede perjudicar el crecimiento y la actividad, pero también puede aumentar los costos de determinados bienes importados y alterar las cadenas de suministro. Si las presiones inflacionarias se mantienen elevadas, el banco central tendrá menos margen para responder a un eventual deterioro económico mediante una política monetaria más expansiva.
El mercado deberá evaluar, por tanto, no solo el impacto directo de los aranceles, sino también su efecto sobre la combinación de crecimiento, inflación y tasas de interés.
Los bonos y las acciones también pueden absorber el impacto
El mercado canadiense ya había mostrado sensibilidad frente a la incertidumbre comercial.
El viernes, el S&P/TSX Composite subió 0,7% hasta 36.620,23 puntos, impulsado principalmente por las compañías mineras y el avance del oro. Sin embargo, el índice cerró la semana con una caída acumulada de 0,3%, en un contexto marcado por la volatilidad de los mercados de bonos y la incertidumbre en torno al conflicto comercial con Estados Unidos.
La reacción sectorial será especialmente importante durante las próximas sesiones.
Las compañías con una fuerte exposición al mercado estadounidense pueden enfrentar presión si los aranceles reducen sus márgenes o disminuyen la demanda. Al mismo tiempo, determinadas empresas estadounidenses podrían beneficiarse de una menor competencia canadiense en sectores protegidos por las nuevas barreras.
El mercado de acero es un ejemplo claro. Los fabricantes estadounidenses de acero podrían recibir cierto respaldo por la protección arancelaria, aunque la incertidumbre sobre los costos de insumos y la demanda final introduce un contrapeso.
La lectura de mercado: el riesgo está en la escalada
En el corto plazo, los inversores probablemente tratarán de determinar si la disputa permanece contenida dentro del paquete anunciado o si Washington y Ottawa amplían progresivamente la lista de productos afectados.
Ese segundo escenario sería considerablemente más preocupante.
La mayor amenaza para los mercados no está necesariamente en los US$20.000 millones iniciales, sino en una eventual ampliación de las medidas hacia sectores estratégicos como energía, automóviles, aluminio, madera u otros componentes de las cadenas industriales norteamericanas.
También está en juego la credibilidad del marco comercial regional.
El USMCA ha permitido durante años que las cadenas productivas de Estados Unidos, Canadá y México funcionen con un alto grado de integración. Una disputa prolongada puede incentivar a las empresas a diversificar proveedores y mercados, elevando costos y reduciendo la eficiencia de algunas cadenas de producción.
En ese sentido, la incertidumbre puede tener un efecto económico mayor que el impacto directo del arancel inicial.
Conclusión FyM
La decisión de Canadá de responder dólar por dólar convierte el conflicto comercial con Estados Unidos en una disputa bilateral abierta, aunque todavía exista margen para una nueva negociación antes del 8 de septiembre.
Para los mercados, la primera referencia será el comportamiento del USD/CAD y de las acciones canadienses cuando se reanude la actividad. Pero la variable verdaderamente importante será otra: si las medidas permanecen limitadas o comienzan a extenderse hacia sectores de mayor importancia económica.
Los operadores deberán vigilar especialmente cualquier modificación de las listas arancelarias, nuevas declaraciones de Trump y Carney y señales sobre la continuidad de las negociaciones. También será necesario seguir la evolución del petróleo, la inflación canadiense y los rendimientos de los bonos, porque determinarán cuánto margen tiene el Banco de Canadá para responder ante un eventual deterioro del crecimiento.
La disputa comienza con un volumen comercial relativamente acotado, pero con una señal política mucho más contundente: Estados Unidos y Canadá han pasado de negociar sobre los aranceles a utilizar los aranceles como instrumento directo de presión.
Y mientras el 8 de septiembre se acerca, esa transición será el principal riesgo que los mercados deberán descontar.