Calendario económico semanal: la Fed enfrenta su prueba más difícil
— Equipo Editorial
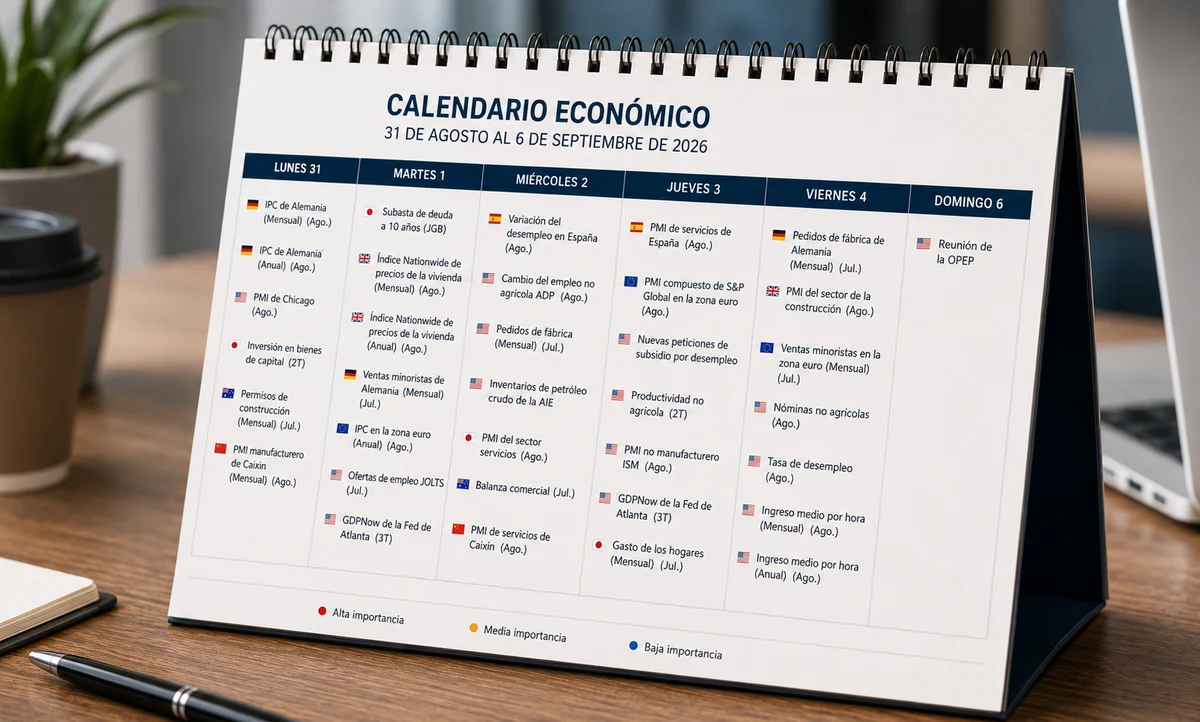
La semana comienza con un mercado condicionado por inflación, petróleo y expectativas de tasas, mientras los inversores preparan una batería de indicadores que puede redefinir el rumbo de las principales divisas, bonos y acciones.
El foco estará especialmente concentrado en Estados Unidos. El calendario económico de esta semana tiene como punto culminante el informe de empleo del viernes 4 de septiembre, pero antes pasarán por el mercado los PMI, JOLTS, gasto en construcción, pedidos de fábrica y distintos indicadores de actividad. El consenso contempla apenas 58.000 nuevos empleos, frente a una caída de 23.000 puestos en julio, y una tasa de desempleo estable en 4,1%. La combinación será determinante para evaluar hasta qué punto la Reserva Federal puede mantener una postura restrictiva después del mensaje hawkish de Kevin Warsh en Jackson Hole.
El contexto internacional agrega presión. El recrudecimiento del conflicto entre Estados Unidos e Irán elevó el petróleo y volvió a colocar la inflación en el centro de la discusión monetaria. Reuters informó que el Brent superó los USD 90 por barril, mientras las expectativas de una subida de tasas de la Fed en septiembre aumentaron hasta alrededor de 57%. Los rendimientos de los bonos también avanzaron, reflejando un mercado que empieza a asignar mayor probabilidad a una política monetaria más dura.
La semana arranca con inflación y actividad global
El primer tramo del calendario estará dominado por los indicadores de inflación y actividad de Europa y Asia. Para Alemania, el mercado espera una inflación mensual de 0,3% en agosto y una tasa anual de 3,0%, frente al 2,8% anterior. El dato será relevante para determinar si las presiones inflacionarias continúan limitando el margen de maniobra del Banco Central Europeo.
La importancia del dato alemán trasciende a la mayor economía europea. La inflación de la zona euro había acelerado hasta 2,9% en julio, según Eurostat, mientras que las presiones derivadas del petróleo ya habían llevado al mercado a contemplar nuevas subidas del BCE. Los responsables del banco central habían considerado probable otra subida en septiembre si la inflación no mostraba una mejora suficiente.
China también aporta una señal relevante para el escenario global. El PMI manufacturero oficial de agosto subió a 49,8, desde 49,2 en julio, pero permaneció por debajo de 50, la frontera que separa expansión de contracción. Reuters destacó que la mejora estuvo vinculada principalmente con sectores tecnológicos, exportaciones y producción de equipos, mientras la demanda doméstica continúa mostrando debilidad.
El calendario privado de Caixin será seguido con atención, con una previsión de 51,5, frente a 50,9 anteriormente. La diferencia entre ambos indicadores será importante para determinar si la recuperación de la industria china tiene suficiente amplitud o continúa dependiendo de sectores específicos.
Estados Unidos concentra el riesgo macroeconómico
El martes comienza la parte más importante del calendario estadounidense. Entre los datos previstos aparecen el PMI manufacturero de agosto, con una previsión de 53,2 frente a 53,9, el PMI manufacturero del ISM en 55,2, frente a 55,6, y el índice de empleo manufacturero, previsto en 47,4 frente a 47,4.
El mercado también conocerá las ofertas de empleo JOLTS de julio, para las que se espera un descenso hasta 7,330 millones, desde 7,359 millones. Este indicador adquiere especial relevancia porque permite observar la demanda de trabajadores antes del informe laboral del viernes.
La señal que buscan los inversores es si la economía estadounidense está entrando en una fase de enfriamiento suficientemente pronunciada como para reducir las presiones inflacionarias. El último informe laboral fue particularmente débil: Estados Unidos perdió 23.000 empleos en julio, mientras las cifras de mayo y junio fueron revisadas a la baja.
Sin embargo, el panorama cambió parcialmente después de Jackson Hole. El mensaje de Warsh puso nuevamente la inflación por encima del mercado laboral como prioridad de la Fed. El Financial Times señaló que el presidente de la Reserva Federal dejó abierta la posibilidad de subir las tasas si la inflación no muestra una mejora suficientemente rápida, elevando las expectativas de un movimiento en septiembre.
Miércoles: pedidos de fábrica y actividad de servicios
El miércoles tendrá menor concentración de eventos, pero varios indicadores permitirán completar la fotografía de la economía estadounidense. Los pedidos de fábrica de julio tienen una previsión de crecimiento mensual de 0,6%, después de una caída de 0,3% en el período anterior.
También se conocerán los inventarios de petróleo crudo de la Administración de Información Energética. El mercado parte de un nivel anterior de aproximadamente 1,176 millones de barriles para los inventarios semanales de crudo, mientras los inventarios de petróleo crudo de la API aparecen en 0,095 millones.
En el exterior, Japón publicará el PMI del sector servicios de agosto, con una previsión de 52,3, igual al dato anterior, mientras Australia divulgará su balanza comercial, prevista en AUD 1.390 millones, frente a AUD 1.929 millones. China cerrará la jornada asiática con el PMI de servicios de Caixin, cuya previsión se sitúa en 50,6, frente a 50,4.
Estos indicadores serán importantes para determinar si el crecimiento mundial mantiene suficiente tracción mientras las principales economías enfrentan condiciones financieras potencialmente más restrictivas.
Jueves: inflación, servicios y primeras señales del empleo
El jueves la atención volverá a Europa y Estados Unidos. Los PMI de servicios de España, Francia y Alemania tienen previsiones de 58,8, 48,4 y 48,5, respectivamente. Para la zona euro, el PMI de servicios se proyecta en 51,7, mientras el compuesto se mantiene en 52,1.
En Estados Unidos, las nuevas peticiones de subsidio por desempleo aparecen con una previsión de 205.000, frente a 203.000 anteriormente. También se publicarán la productividad no agrícola, prevista en 1,4%, y los costes laborales unitarios, con una previsión de 1,3%.
La combinación es particularmente importante para la Reserva Federal. Un mercado laboral que se enfría mientras la productividad mejora podría aliviar algunas presiones sobre los costes empresariales. Pero un aumento de los costes laborales acompañado por un mercado laboral todavía resistente complicaría nuevamente la discusión sobre inflación.
La jornada también incluirá los PMI estadounidenses de servicios y del ISM. El PMI de servicios está proyectado en 56,8, mientras el PMI compuesto de S&P Global se ubica en 56,0. El ISM manufacturero aparece en 54,1, con el índice de precios del sector manufacturero en 70,3, un nivel que será relevante para evaluar las presiones de costes.
Viernes: NFP, el empleo estadounidense será el dato de la semana
El viernes concentra el evento macroeconómico más importante: el informe de empleo de Estados Unidos correspondiente a agosto.
El consenso contempla 58.000 nuevos empleos, después de la destrucción de 23.000 puestos registrada en julio. La tasa de desempleo aparece proyectada en 4,1%, sin cambios, mientras las nóminas privadas se estiman en 50.000, frente a 30.000 anteriormente.
El mercado también vigilará los salarios. El ingreso medio por hora tiene una previsión de crecimiento mensual de 0,3%, frente a 0,1%, y de 3,2% interanual. La tasa de participación laboral aparece en 61,4%, mientras que el desempleo U6 se mantiene en 7,9%.
La lectura será compleja. Un dato laboral débil podría reforzar los argumentos para mantener una política menos restrictiva, especialmente después de la contracción de julio. Pero si el crecimiento salarial continúa siendo firme o el desempleo se mantiene contenido, la Fed podría considerar que todavía existe margen para priorizar la lucha contra la inflación.
Varios medios especializados anticipan precisamente un mercado laboral con una creación moderada de alrededor de 45.000 puestos, mientras los inversores esperan comprobar si la debilidad observada en julio fue un episodio aislado o el inicio de una desaceleración más persistente.
Lectura de mercado
El calendario económico de esta semana debe interpretarse como una prueba de la nueva función de reacción de la Reserva Federal. Hasta hace pocas semanas, el deterioro del empleo era el argumento principal para reducir las expectativas de endurecimiento monetario. Ahora, la inflación vuelve a ganar peso.
El problema para los mercados es que ambas variables podrían enviar señales contrapuestas. Un mercado laboral débil favorecería menores tasas y podría beneficiar a bonos y acciones de crecimiento, además de presionar al dólar. Pero una inflación resistente, especialmente si el petróleo permanece por encima de USD 90, tendría el efecto contrario: mayores rendimientos, dólar más fuerte y presión sobre los activos de duración elevada.
El escenario también tiene una dimensión europea. Si la inflación de la zona euro continúa cerca de 3% y el petróleo mantiene su presión alcista, el BCE tendrá menos margen para adoptar una postura expansiva. La diferencia entre las trayectorias de la Fed y el BCE será, por tanto, una variable relevante para el euro frente al dólar durante las próximas sesiones.
Conclusión FyM
La pregunta central de esta semana no será únicamente cuánto crecerá la economía estadounidense, sino si la desaceleración del empleo será suficiente para compensar una inflación que vuelve a estar bajo presión por el petróleo y la geopolítica.
Para los operadores de Forex, el viernes será decisivo para el dólar y las expectativas de tasas. Para los mercados de bonos, la atención estará puesta en la combinación entre empleo, salarios y rendimientos. Y para Wall Street, una economía que pierde dinamismo puede ser positiva si reduce las tasas esperadas, pero negativa si confirma un deterioro demasiado rápido del crecimiento.
La clave será observar la secuencia completa: PMI y JOLTS primero, actividad y costes laborales después, y finalmente el informe de empleo. Con el mercado ya ajustando sus expectativas sobre la Fed, cualquier desviación significativa respecto de las previsiones puede generar movimientos importantes en divisas, bonos, índices y materias primas.
Día | País | Indicador / Evento | Previsión | Anterior |
|---|---|---|---|---|
Lun. 31 ago. | Alemania | IPC mensual (Ago.) | 0,3% | 0,8% |
Alemania | IPC anual (Ago.) | 3,0% | 2,8% | |
EE.UU. | PMI de Chicago (Ago.) | 57,8 | 57,6 | |
Japón | Inversión en bienes de capital (2T) | -0,2% | 0,0% | |
Australia | Permisos de construcción mensual (Jul.) | -4,8% | 7,2% | |
China | PMI manufacturero de Caixin (Ago.) | 51,5 | 50,9 | |
Mar. 1 sep. | Japón | Subasta de deuda a 10 años | — | 2,840% |
Reino Unido | Índice Nationwide de precios de vivienda mensual | 0,1% | 0,1% | |
Reino Unido | Índice Nationwide de precios de vivienda anual | 2,0% | 1,8% | |
Alemania | Ventas minoristas mensuales (Jul.) | 0,4% | -1,1% | |
España | PMI manufacturero (Ago.) | 50,4 | 50,2 | |
Francia | PMI manufacturero (Ago.) | 51,5 | 49,8 | |
Alemania | PMI manufacturero (Ago.) | 54,1 | 52,2 | |
Zona euro | PMI manufacturero (Ago.) | 52,8 | 51,9 | |
Zona euro | IPC anual (Ago.) | 3,3% | 2,9% | |
Zona euro | Tasa de desempleo (Jul.) | 6,3% | 6,3% | |
Zona euro | IPC mensual (Ago.) | 0,2% | — | |
Zona euro | IPC subyacente anual (Ago.) | 2,5% | 2,5% | |
EE.UU. | PMI manufacturero (Ago.) | 53,2 | 53,9 | |
EE.UU. | PMI manufacturero ISM (Ago.) | 55,2 | 55,6 | |
EE.UU. | Ofertas de empleo JOLTS (Jul.) | 7,330 M | 7,359 M | |
EE.UU. | Gasto en construcción mensual (Jul.) | 0,0% | -0,1% | |
EE.UU. | Índice ISM de empleo manufacturero | 52,8 | — | |
EE.UU. | Índice de precios ISM manufacturero | 71,2 | 71,1 | |
EE.UU. | GDPNow Fed de Atlanta (3T) | 4,6% | 4,6% | |
EE.UU. | Reservas semanales de crudo API | — | 4,200 M | |
Australia | PIB anual (2T) | 2,5% | — | |
Australia | PIB trimestral (2T) | 0,3% | 0,3% | |
Mié. 2 sep. | España | Variación del desempleo (Ago.) | 21,5 K | 19,5 K |
EE.UU. | Cambio del empleo no agrícola ADP | 47 K | 44 K | |
EE.UU. | Pedidos de fábrica mensual (Jul.) | 0,6% | -0,3% | |
EE.UU. | Inventarios de petróleo crudo EIA | — | 0,095 M | |
EE.UU. | Inventarios semanales de crudo en Cushing | — | 1,176 M | |
EE.UU. | Libro Beige de la Fed | — | — | |
Japón | PMI del sector servicios (Ago.) | 52,3 | 52,3 | |
Australia | Balanza comercial (Jul.) | AUD 1.390 M | AUD 1.929 M | |
China | PMI de servicios de Caixin (Ago.) | 50,6 | 50,4 | |
Jue. 3 sep. | España | PMI de servicios (Ago.) | 58,8 | 58,3 |
Francia | PMI de servicios (Ago.) | 48,4 | 48,3 | |
Alemania | PMI de servicios (Ago.) | 48,5 | 48,5 | |
Zona euro | PMI de servicios (Ago.) | 51,7 | 51,7 | |
Zona euro | PMI compuesto S&P Global (Ago.) | 52,1 | 52,1 | |
Reino Unido | PMI compuesto (Ago.) | 52,5 | 52,5 | |
Reino Unido | PMI de servicios (Ago.) | 52,8 | 52,8 | |
EE.UU. | Nuevas peticiones de subsidio por desempleo | 205 K | 203 K | |
EE.UU. | Productividad no agrícola (2T) | 1,4% | 1,4% | |
EE.UU. | Costes laborales unitarios (2T) | 1,3% | 1,3% | |
EE.UU. | Balanza comercial (Jul.) | -USD 86.480 M | -USD 73.308 M | |
EE.UU. | Exportaciones (Jul.) | — | USD 314.708 M | |
EE.UU. | Importaciones (Jul.) | — | USD 388.008 M | |
EE.UU. | PMI de servicios (Ago.) | 56,8 | 56,8 | |
EE.UU. | PMI compuesto S&P Global (Ago.) | 56,0 | 56,0 | |
EE.UU. | PMI no manufacturero ISM (Ago.) | 54,1 | 54,1 | |
EE.UU. | Índice ISM de empleo no manufacturero | — | 47,4 | |
EE.UU. | Índice ISM de precios no manufacturero | — | 70,3 | |
EE.UU. | GDPNow Fed de Atlanta (3T) | — | — | |
EE.UU. | Balance general de la Fed | — | USD 6.731,8 M | |
Japón | Gasto de los hogares mensual (Jul.) | -6,4% | — | |
Japón | Gasto de los hogares anual (Jul.) | -1,6% | -3,3% | |
Vie. 4 sep. | Alemania | Pedidos de fábrica mensual (Jul.) | 0,4% | 3,1% |
Reino Unido | PMI del sector de la construcción (Ago.) | 45,9 | 44,7 | |
Zona euro | Ventas minoristas mensual (Jul.) | 0,3% | -0,3% | |
EE.UU. | Nóminas no agrícolas | 58 K | -23 K | |
EE.UU. | Tasa de desempleo | 4,1% | 4,1% | |
EE.UU. | Ingreso medio por hora mensual | 0,3% | 0,1% | |
EE.UU. | Ingreso medio por hora anual | 3,2% | — | |
EE.UU. | Nóminas privadas no agrícolas | 50 K | 30 K | |
EE.UU. | Tasa de participación laboral | 61,4% | — | |
EE.UU. | Tasa de desempleo U6 | 7,9% | — | |
Dom. 6 sep. | EE.UU. | Reunión de la OPEP | — | — |