Mercados a mitad de semana: la Fed sostiene al dólar, cae el oro y Wall Street pierde impulso
— Equipo Editorial
Los mercados financieros muestran una combinación de fortaleza del dólar, presión sobre los metales preciosos y una evolución desigual de las bolsas, en una semana marcada por las decisiones de los bancos centrales y una intensa agenda de resultados corporativos. El oro cotiza cerca de US$4.028 por onza y el petróleo Brent alrededor de US$110,29 por barril, mientras Bitcoin se mantiene próximo a US$81.733. La atención se concentra ahora en el BCE, los datos de inflación y crecimiento de Estados Unidos y los próximos resultados empresariales.
La narrativa dominante: política monetaria, dólar y ajuste de posiciones
El principal rasgo de la semana es la divergencia entre activos. El dólar conserva una estructura técnica alcista, el oro continúa sometido a presión vendedora y las bolsas alternan avances y retrocesos mientras los inversores procesan las decisiones monetarias y los resultados de las empresas tecnológicas. No se trata de una liquidación uniforme de todos los activos de riesgo, sino de un mercado que diferencia entre regiones, sectores y exposiciones.
La Reserva Federal mantuvo el miércoles su tasa de referencia en el 4,00%. La decisión deja el foco en el comunicado y en la evaluación de los próximos pasos de la política monetaria. Para los mercados, la cuestión central es cuánto margen existe para futuros recortes sin comprometer el objetivo de inflación. Una trayectoria de tipos más restrictiva de lo esperado puede sostener los rendimientos en dólares y limitar la recuperación de los activos que no generan intereses, como el oro.
El cambio más significativo frente a una fase de mercado dominada por compras generalizadas es la pérdida de sincronía entre los activos. El petróleo mantiene precios elevados, pero los metales industriales y preciosos retroceden; el dólar avanza frente al euro, aunque algunas monedas emergentes muestran resiliencia; y los índices estadounidenses presentan diferencias entre el comportamiento del Nasdaq, el Dow Jones y las empresas individuales. Esta dispersión vuelve más importante analizar cada mercado por separado que interpretar todos los movimientos como una única apuesta por el riesgo o la aversión al riesgo.
Mercados en perspectiva: energía, metales y materias primas
Petróleo y gas natural: el Brent se mantiene por encima de US$110
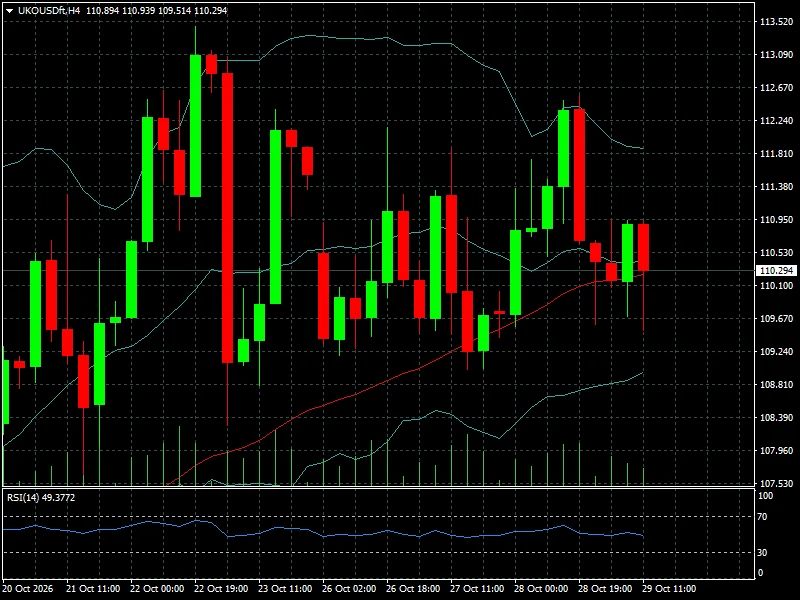
El petróleo sigue siendo uno de los principales focos de atención porque combina riesgos de oferta con implicaciones directas para la inflación. El gráfico de referencia del Brent muestra un precio de US$110,294 por barril, con una caída del 1,32% en la cotización observada.
El WTI, por su parte, se sitúa en US$101,19, con un retroceso del 1,55%.
La corrección simultánea de ambos contratos no elimina la prima de riesgo incorporada en el crudo. El Brent continúa por encima de US$110 y el WTI supera los US$100, niveles que mantienen la energía como una variable incómoda para los bancos centrales. Si el encarecimiento del petróleo se prolonga, el efecto puede transmitirse a los combustibles, el transporte y los costes empresariales, dificultando una desaceleración sostenida de la inflación.
La diferencia entre los dos contratos también importa. El Brent refleja una referencia internacional especialmente sensible a las condiciones de suministro fuera de Estados Unidos, mientras el WTI responde además a los inventarios y al equilibrio de la oferta estadounidense. La publicación de inventarios de crudo de la Administración de Información Energética (EIA) del miércoles mostró una variación de -1,892 millones de barriles, frente a una previsión de aumento de 0,100 millones. El dato fue inferior a lo esperado y debe interpretarse junto con la evolución de la demanda y de las exportaciones.
El gas natural estadounidense cotiza en US$3,039, con un avance del 0,23%. El movimiento contrasta con las caídas de los derivados energéticos: el aceite de calefacción retrocede un 2,00%, la gasolina RBOB cae un 1,45% y el gasoil de Londres pierde un 2,37%. El gasóleo de calefacción europeo también muestra debilidad, mientras el gas natural neerlandés TTF retrocede un 3,41%, hasta €27,929 por MWh según la referencia de la plataforma.
La lectura conjunta es que el complejo energético no avanza de manera uniforme. El crudo conserva una cotización elevada, pero los productos refinados y el gas europeo muestran presiones diferenciadas. Para los próximos días, la clave será determinar si los precios del petróleo reflejan una restricción persistente de la oferta o si empiezan a moderarse ante las perspectivas de demanda. Un descenso del crudo ayudaría a aliviar las expectativas inflacionarias; una nueva aceleración complicaría la tarea de la Fed y del BCE.
Metales: el oro corrige y la plata acusa una presión mayor
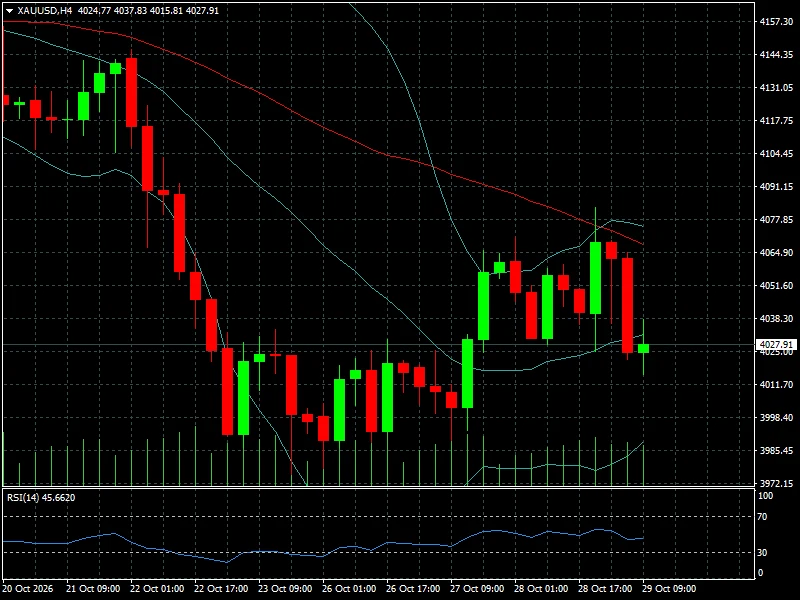
El oro cotiza en US$4.027,91 por onza en el gráfico de referencia, con una estructura técnica debilitada. Tras caer desde la zona de US$4.140, el metal intentó recuperarse hacia US$4.070, pero volvió a perder terreno y opera por debajo de sus medias móviles representadas. El RSI de 14 períodos se sitúa en 45,66, una lectura compatible con un impulso bajista moderado, aunque todavía sin entrar en territorio de sobreventa.
La caída del oro resulta especialmente relevante porque se produce en una semana de incertidumbre monetaria y geopolítica. Su condición de activo refugio no garantiza avances cuando el dólar se fortalece y los rendimientos de la deuda permanecen elevados. Los inversores deben equilibrar la demanda defensiva con el coste de oportunidad de mantener un activo que no genera intereses.
El nivel de US$4.000 adquiere importancia como referencia psicológica. Una estabilización por encima de esa zona podría favorecer un intento de recuperación; una ruptura sostenida aumentaría el riesgo de nuevas ventas técnicas. El gráfico, sin embargo, no permite confirmar por sí solo un cambio estructural de tendencia.
La plata cae con más intensidad: US$52,772 por onza, un descenso del 2,23%. El cobre para diciembre retrocede un 1,15%, hasta US$6,5945, mientras el platino pierde un 2,23%, hasta US$1.505,50, y el paladio baja un 1,68%, hasta US$996,75. El aluminio cae un 1,01%, hasta US$3.047.
La amplitud de las pérdidas muestra que la presión no se limita al oro. En el caso de la plata, la combinación de demanda financiera e industrial puede amplificar los movimientos; en el cobre y el aluminio, el retroceso refleja una sesión desfavorable para los metales vinculados a la actividad productiva. Aun así, una jornada negativa no basta para concluir que la economía mundial esté entrando en una fase de contracción.
Para contextualizar el movimiento, el análisis del precio del oro y sus niveles técnicos permite seguir la relación entre cotización, dólar y expectativas de tasas.
Forex: el dólar conserva ventaja frente al euro
El índice dólar, según el gráfico H4 aportado, se sitúa en 102,141.
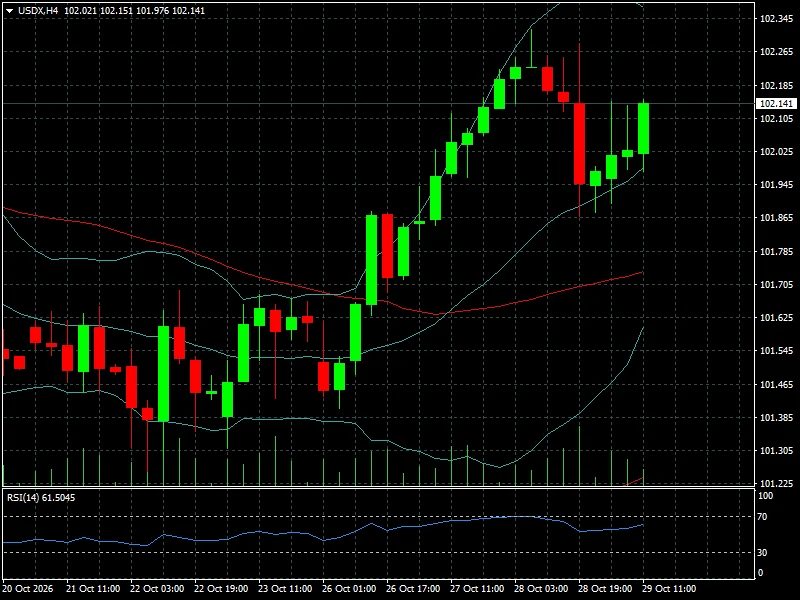
La estructura técnica continúa siendo positiva: el índice recuperó terreno desde la zona de 101,40 y se mantiene por encima de la media móvil descendente que había limitado el avance durante las primeras sesiones del período analizado. El RSI alcanza 61,50, lo que refleja un impulso comprador relativamente firme, aunque todavía sin una lectura extrema.
La pausa de la Reserva Federal no debilitó automáticamente al dólar. La institución mantuvo su tasa en el rango del 3,75%-4,00%, pero el mensaje de cautela sobre la inflación y la posibilidad de nuevos ajustes monetarios contribuyeron a sostener las expectativas de tipos elevados. En ese entorno, el diferencial de rendimientos continúa siendo un factor central para las divisas.
El EUR/USD cotiza en 1,11319 en el gráfico, con un descenso del 0,19%.
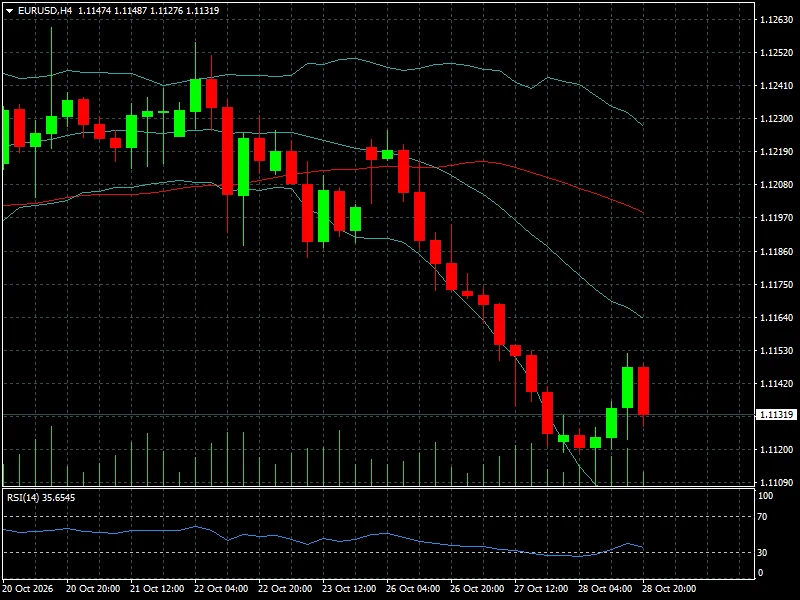
La caída desde la zona de 1,1240 muestra una secuencia de máximos y mínimos descendentes, aunque el rebote desde niveles cercanos a 1,1110 indica que los vendedores no han conseguido extender el movimiento sin interrupciones. La resistencia inmediata aparece en la región de 1,1140-1,1160; por debajo, la zona de 1,1110 concentra la atención como referencia de soporte reciente.
La evolución del euro dependerá también de la decisión del Banco Central Europeo prevista para hoy. Una pausa acompañada de un mensaje restrictivo podría limitar la debilidad de la moneda común, mientras que una evaluación más preocupada por el crecimiento podría favorecer al dólar. Más que el movimiento inicial de tipos, el mercado buscará pistas sobre la trayectoria monetaria de los próximos meses.
El GBP/USD se sitúa en 1,3306, con una variación del -0,17%. La libra también pierde terreno frente al dólar, mientras el USD/JPY avanza hasta 157,88, con una subida del 0,03% en la tabla de divisas. El yen sigue expuesto a las diferencias de política monetaria y a las expectativas sobre la decisión del Banco de Japón del viernes. Una mayor depreciación hacia la zona de 158 podría intensificar la atención sobre el riesgo de intervención de las autoridades japonesas, aunque el precio por sí solo no permite anticipar una actuación oficial.
Entre las monedas emergentes, el USD/MXN avanza un 0,55%, hasta 18,7257 en la tabla de divisas, mientras el USD/BRL retrocede un 0,12%, hasta 5,3522. La divergencia confirma que la fortaleza general del dólar no se traduce de manera idéntica en todas las monedas: los factores locales, los flujos de capital y la exposición a las materias primas también influyen.
El análisis del dólar y las tasas de interés ayuda a seguir esta relación, especialmente en un entorno en el que las decisiones de la Fed y del BCE pueden modificar las expectativas sobre el diferencial de rendimientos.
Renta variable: Wall Street resiste, pero la recuperación sigue siendo desigual
Los principales índices estadounidenses muestran avances moderados en la última referencia disponible: el Dow Jones sube un 0,19%, hasta 52.475,10 puntos; el S&P 500 avanza un 0,28%, hasta 7.743,98; el Nasdaq gana un 0,27%, hasta 26.549,85; y el Russell 2000 suma un 0,43%, hasta 2.831,09.
Estos movimientos apuntan a una estabilización parcial después de sesiones de volatilidad, pero no confirman una recuperación generalizada. El gráfico del Nasdaq 100, que cotiza en 29.560,20, muestra un rebote desde la zona de 29.000 puntos, aunque todavía permanece condicionado por la resistencia situada cerca de 29.700-30.000.
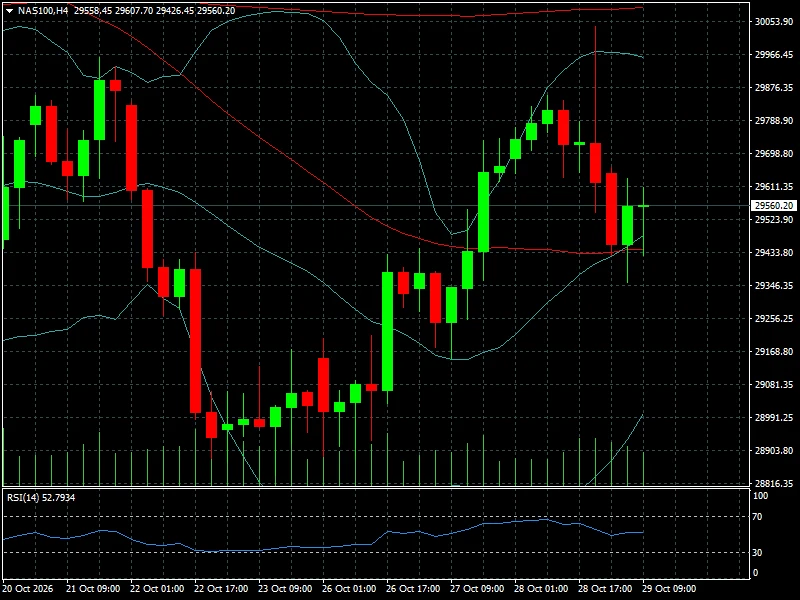
La estructura de corto plazo mejora respecto de los mínimos recientes, pero el índice necesita consolidarse por encima de esas referencias para que el avance adquiera mayor consistencia.
La atención sobre las tecnológicas se concentra en los resultados y en el rendimiento esperado del gasto en inteligencia artificial. Alphabet y Microsoft publicaron sus resultados el miércoles, mientras Amazon concentra parte de la atención para el cierre del jueves. La reacción de las acciones no depende exclusivamente de superar las previsiones de ingresos o beneficios: también importa la evolución de los márgenes, el gasto de capital y las perspectivas que ofrecen las compañías para los siguientes trimestres.
Los resultados individuales reflejan esa dispersión. Alphabet A (GOOGL) avanza un 1,34% y Alphabet C (GOOG) sube un 1,60%, mientras Microsoft retrocede un 0,06%. En otros sectores, Seagate avanza un 4,51%, Intel gana un 1,91% y Sandisk sube un 7,66%, aunque Boeing cae con fuerza.
La acción de Boeing se sitúa en US$167,04 en el gráfico H4, después de un desplome abrupto desde la región de US$187-189.
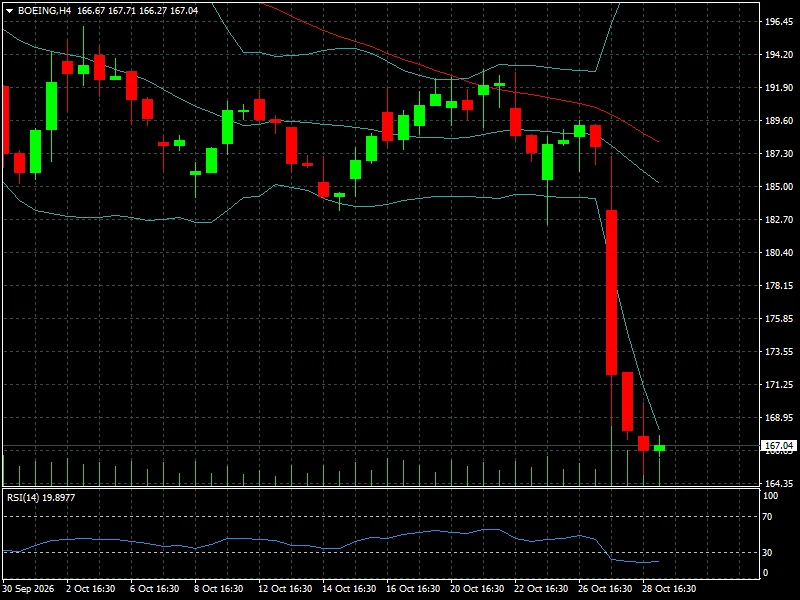
El RSI se ubica cerca de 19,90, una lectura de sobreventa técnica que puede facilitar rebotes de corto plazo, pero no constituye por sí misma una señal de compra ni confirma que haya terminado la presión vendedora. La magnitud de la caída exige distinguir entre una reacción puntual y un deterioro más persistente de las expectativas sobre la compañía.
En índices europeos, el comportamiento es más favorable en la sesión observada. El DAX sube un 0,70%, hasta 25.883,48 puntos; el FTSE 100 avanza un 0,39%, hasta 10.735,73; el CAC 40 gana un 0,78%, hasta 7.948,12; y el Euro Stoxx 50 suma un 0,04%, hasta 6.170,35. El IBEX 35, en cambio, cae un 1,04%, hasta 18.687,50, lo que muestra que el avance europeo no es uniforme.
En tanto, los índices asiáticos presentan un cuadro considerablemente más débil. El Nikkei 225 avanza un 1,00%, hasta 64.594 puntos, y el Nifty 50 sube un 1,06%, hasta 22.938,75. Sin embargo, el Shanghai Composite cae un 0,82%, el Hang Seng pierde un 0,59%, el Taiwan Weighted retrocede un 1,51%, el KOSPI baja un 1,24% y el índice de Indonesia cede un 3,21%. La dispersión regional vuelve a mostrar que los inversores están respondiendo de manera diferente a los factores globales y a las condiciones locales.
El índice de volatilidad VIX se sitúa en 18,564 en el gráfico H4, después de retroceder desde máximos cercanos a 20.
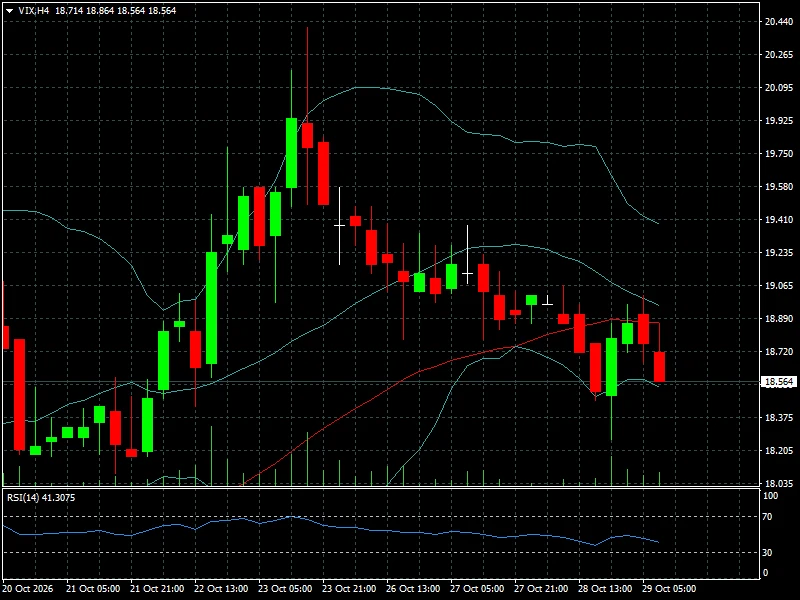
La caída sugiere una reducción parcial de la demanda de cobertura frente a movimientos bruscos, pero el indicador sigue cerca de niveles que aconsejan cautela. Una nueva subida del VIX, especialmente si coincide con debilidad de las tecnológicas y un aumento de los rendimientos, señalaría que el alivio bursátil está perdiendo fuerza.
El seguimiento de los índices bursátiles y la presión sobre las tecnológicas ofrece contexto para distinguir entre una recuperación de corto plazo y un cambio más sólido en la tendencia.
Criptoactivos: Bitcoin resiste cerca de US$81.700, pero no hay recuperación generalizada
Bitcoin cotiza en US$81.732,87.
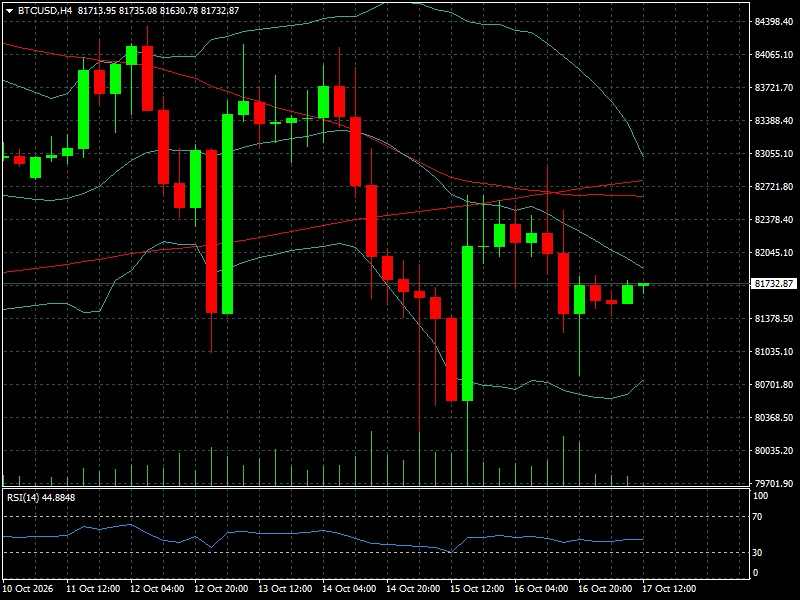
Después de retroceder desde la región de US$84.000, el activo sufrió una caída pronunciada hacia la zona de US$80.700 y posteriormente entró en una fase de estabilización. El RSI se encuentra en 44,88, una lectura que refleja un impulso todavía moderado y no confirma una recuperación alcista.
La zona de US$80.700-81.000 constituye una referencia inmediata para evaluar la capacidad compradora. Por arriba, la región de US$82.300-82.700 aparece como una zona de resistencia relevante, donde el precio encuentra obstáculos asociados a las medias móviles. Mientras Bitcoin permanezca por debajo de esa franja, el rebote puede interpretarse como una estabilización después de la caída y no como una reversión confirmada.
La tabla general de criptomonedas muestra a Ethereum en US$2.321,89, con una pérdida del 2,15% en 24 horas y del 3,69% en siete días. BNB cae un 0,23%, hasta US$751,80; XRP retrocede un 2,88%, hasta US$1,2929; y Solana pierde un 2,56%, hasta US$100,307. Cardano baja un 3,95%, hasta US$0,1997, mientras Chainlink retrocede un 3,03%, hasta US$11,512.
No obstante, el mercado no presenta una liquidación uniforme. TRON avanza un 0,15% en siete días, Zcash sube un 0,53% y UNUS SED LEO gana un 4,66% en el mismo período. Estas diferencias muestran que los movimientos dependen tanto de las condiciones generales de liquidez como de factores específicos de cada activo.
La relación entre Bitcoin, el dólar y las tasas vuelve a ser relevante. Si la política monetaria estadounidense mantiene las condiciones financieras restrictivas, los activos digitales podrían seguir expuestos a ajustes de posiciones. Por el contrario, una moderación de los rendimientos y una mejora de la liquidez podrían favorecer un rebote, siempre que aparezca una demanda capaz de sostener los precios.
El seguimiento del mercado de Bitcoin y las principales criptomonedas permite contextualizar la corrección actual dentro de la relación entre activos digitales, tasas y liquidez global.
Contexto macroeconómico y geopolítico: la inflación sigue condicionando las decisiones
La decisión de la Reserva Federal de ayer miércoles constituye el principal antecedente monetario de la segunda mitad de la semana. El banco central mantuvo su tasa en el rango del 3,75%-4,00%, en una votación dividida de 10 a 2. La institución señaló que la inflación continúa elevada y dejó abierta la posibilidad de nuevos ajustes según la evolución de los datos. La decisión, por tanto, no equivale a una señal inequívoca de relajación monetaria.
El foco se desplaza ahora hacia el PIB estadounidense del tercer trimestre y el índice de precios PCE de septiembre, ambos previstos para hoy. El mercado espera un crecimiento trimestral anualizado del 3,2% y un aumento mensual del 0,3% en el PCE subyacente, según las previsiones del calendario aportado. La combinación de crecimiento e inflación será determinante: una economía que mantiene el dinamismo con precios persistentes daría argumentos para conservar una política restrictiva durante más tiempo.
En Europa, la decisión del BCE y la conferencia de Christine Lagarde serán centrales para las expectativas sobre el euro y los bonos soberanos. La previsión de la plataforma es mantener la tasa de depósito en el 2,50% y la tasa principal de refinanciación en el 2,65%. Sin embargo, la inflación española, situada en el 4,9% en la referencia del calendario, ilustra las dificultades que enfrenta la región para combinar estabilidad de precios y crecimiento.
El viernes, el Banco de Japón anunciará su decisión de tasas, mientras Alemania y España publicarán datos de crecimiento e inflación. La evolución del petróleo añade otra dimensión al escenario: si los precios energéticos se mantienen elevados, podrían prolongar las presiones inflacionarias incluso si la demanda empieza a moderarse.
En el frente geopolítico, el riesgo de interrupciones en el suministro energético sigue siendo relevante. Su efecto sobre los mercados depende de la duración de las tensiones y de la magnitud de cualquier alteración efectiva de la oferta. Por ahora, el precio del petróleo constituye un canal de transmisión importante entre los acontecimientos geopolíticos, las expectativas de inflación y las decisiones de los bancos centrales.
Qué vigilar durante los días que quedan de la semana
La agenda inmediata concentra tres decisiones y publicaciones capaces de modificar el posicionamiento de los inversores.
29 OCT - Estados Unidos: PIB y PCE
La primera estimación del PIB del tercer trimestre y los datos de inflación PCE de septiembre permitirán evaluar si la economía conserva suficiente impulso como para mantener la presión sobre los tipos de interés. Las cifras de inflación subyacente tendrán especial relevancia para el dólar, el oro y los bonos.
29 OCT - Eurozona: decisión del BCE
La decisión monetaria y la conferencia de Christine Lagarde concentrarán la atención del mercado Forex. El tono del banco central puede alterar las expectativas de tipos, los diferenciales de rendimiento y la dirección del EUR/USD.
30 OCT - Banco de Japón y datos europeos
La decisión del BoJ será relevante para el yen y el USD/JPY. En Europa, las cifras preliminares del PIB alemán y español, junto con los datos de inflación, permitirán valorar si el crecimiento regional sigue perdiendo impulso.
La temporada de resultados corporativos también seguirá influyendo en la renta variable. El mercado debe evaluar las perspectivas de ingresos, los márgenes y el gasto de capital de las grandes tecnológicas, especialmente en inteligencia artificial. Las reacciones de Alphabet, Microsoft y Amazon pueden modificar el comportamiento del Nasdaq y del S&P 500, dada la importancia de estas empresas en los índices.
En paralelo, el petróleo seguirá siendo una variable transversal. Un nuevo avance del Brent por encima de US$110 reforzaría las preocupaciones sobre la inflación; una corrección sostenida aliviaría parte de esa presión. En metales, la atención estará puesta en la capacidad del oro para mantenerse sobre US$4.000, mientras Bitcoin deberá demostrar si puede recuperar los US$82.000 y estabilizarse por encima de sus resistencias inmediatas.
Conclusión FyM: el mercado vuelve a poner precio al coste del dinero
La principal transformación de esta semana es que la pausa de la Fed no ha devuelto automáticamente el liderazgo a los activos de riesgo. El dólar mantiene una estructura favorable, el oro continúa bajo presión y las bolsas avanzan de manera desigual, mientras Bitcoin intenta estabilizarse tras una corrección pronunciada. El petróleo, por su parte, sigue en niveles suficientemente elevados como para condicionar las expectativas de inflación.
La narrativa que gana fuerza es la de unas condiciones monetarias que podrían permanecer restrictivas durante más tiempo. Pierde relevancia, al menos de forma temporal, la idea de que una pausa de los bancos centrales sea suficiente para desencadenar una recuperación sostenida de los mercados. Los datos de crecimiento e inflación de Estados Unidos, el mensaje del BCE y los resultados empresariales serán determinantes para confirmar o cuestionar esa lectura.
Para los próximos días, la variable decisiva no será únicamente la dirección de los índices, sino la relación entre el dólar, los rendimientos, el petróleo y las expectativas de beneficios. Si la inflación persiste mientras el crecimiento se mantiene firme, los mercados tendrán que ajustar sus valoraciones a un coste del dinero más elevado. Si, por el contrario, la inflación cede sin un deterioro brusco de la actividad, podría abrirse espacio para una recuperación más amplia.
El insight central de FyM es que la pausa monetaria no representa necesariamente un alivio para los mercados: cuando la inflación sigue condicionando a los bancos centrales, el precio del dinero continúa siendo el principal mecanismo que separa una recuperación sostenible de un rebote vulnerable.