Forex cierre semanal: el dólar pierde fuerza mientras el mercado reabre el debate sobre las tasas
— Equipo Editorial
El mercado Forex terminó la semana con movimientos moderados, pero con un cambio relevante en las expectativas monetarias. El sólido informe de empleo de Estados Unidos volvió a respaldar al dólar y elevó las apuestas por una subida de tasas de la Fed en septiembre, aunque las divisas no mostraron una tendencia uniforme a favor del billete verde.
La atención pasó rápidamente desde el mercado laboral hacia la inflación. Con el NFP de agosto mostrando 162.000 nuevos empleos y una tasa de desempleo estable en 4,1%, el diferencial de tasas volvió a ocupar el centro de la escena. Al mismo tiempo, el euro recibió apoyo de una inflación de la zona euro que subió hasta 3,3% en agosto, reforzando las expectativas de una nueva subida de tasas del Banco Central Europeo.
El resultado fue un mercado de divisas más equilibrado de lo que podría sugerir el repunte de las expectativas sobre la Fed: algunas monedas recuperaron terreno frente al dólar, mientras el yen protagonizó una de las mayores recuperaciones semanales entre las principales divisas.
SEMANA EN PERSPECTIVA
El principal acontecimiento de la semana fue el informe de empleo estadounidense. Los 162.000 puestos creados en agosto superaron ampliamente las previsiones y representaron el mayor incremento en cinco meses. El desempleo se mantuvo en 4,1%, mientras los salarios crecieron 3,1% interanual. La combinación fue suficientemente sólida como para elevar las apuestas por una subida de tasas de la Fed en la reunión del 15 y 16 de septiembre.
El movimiento tuvo una traducción inmediata en el mercado de bonos. El Treasury a dos años llegó a 4,38%, mientras el rendimiento del bono a diez años se aproximó al 4,80%. Para el Forex, esto resulta fundamental: un aumento del rendimiento de los activos estadounidenses mejora el atractivo relativo de las posiciones en dólares, especialmente cuando se amplía el diferencial frente a economías cuyos bancos centrales tienen menos margen para endurecer su política.
Sin embargo, Europa presentó una dinámica diferente. La inflación de la eurozona alcanzó 3,3% en agosto frente al 2,9% de julio, impulsada en buena medida por el encarecimiento de la energía. El mercado pasó a descontar una subida de 25 puntos básicos del BCE para el 10 de septiembre, aunque la expectativa predominante es que ese movimiento pueda ser el último de este ciclo de endurecimiento.
En este contexto, comprender la relación entre las tasas estadounidenses, los rendimientos y el comportamiento del dólar resulta especialmente relevante para interpretar los principales cruces. La trayectoria de la moneda estadounidense sigue condicionando no solo al Forex, sino también a commodities y activos de riesgo.
El otro gran factor fue geopolítico. La guerra entre Estados Unidos e Irán continuó presionando los precios de la energía, con el Brent llegando a superar los US$97 por barril durante la semana. El incremento del petróleo añade presión sobre la inflación global y complica la tarea de los bancos centrales, generando un escenario en el que el mercado debe valorar simultáneamente crecimiento, inflación y política monetaria.
COMPORTAMIENTO DEL ACTIVO
El EUR/USD terminó la semana en 1,1613, con una variación semanal de +0,25%, pese a registrar una caída diaria de -0,10%.
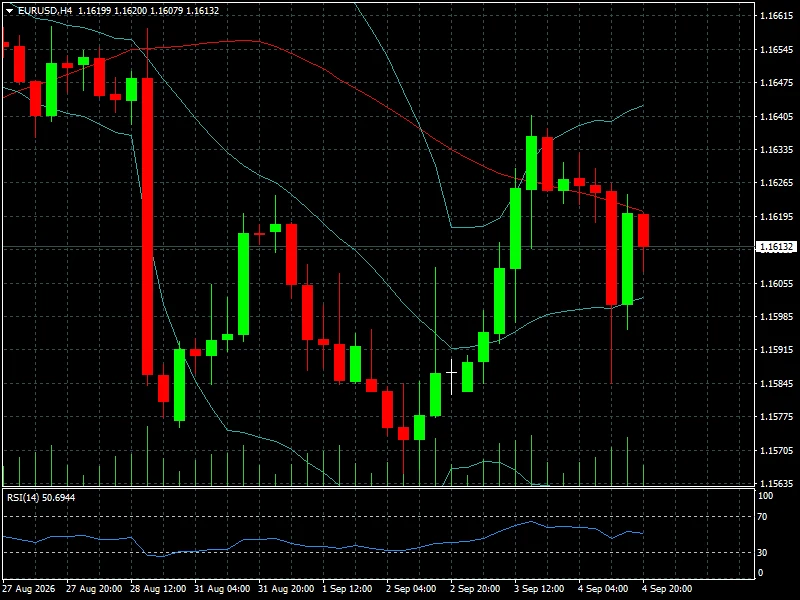
El resultado semanal muestra que el euro consiguió sostenerse frente al dólar a pesar del renovado respaldo que recibió la moneda estadounidense tras el NFP.
La evolución es particularmente significativa porque el EUR/USD venía de una fase de mayor debilidad durante el cierre de agosto. El cruce había terminado la última semana de ese mes en torno a 1,1580, después de caer 0,82%, por lo que la recuperación hacia 1,1613 representa una estabilización más que un cambio definitivo de tendencia.
El GBP/USD presentó un comportamiento similar. Cerró en 1,3516, con una pérdida diaria de -0,07%, pero todavía conserva una variación semanal positiva de 0,45%. La libra logró resistir relativamente bien la presión del dólar, aunque continúa expuesta a la evolución de los rendimientos británicos y estadounidenses y a las expectativas sobre el Banco de Inglaterra.
El movimiento más relevante estuvo en el USD/JPY. El par terminó en 156,23, con una variación semanal de -2,39%.
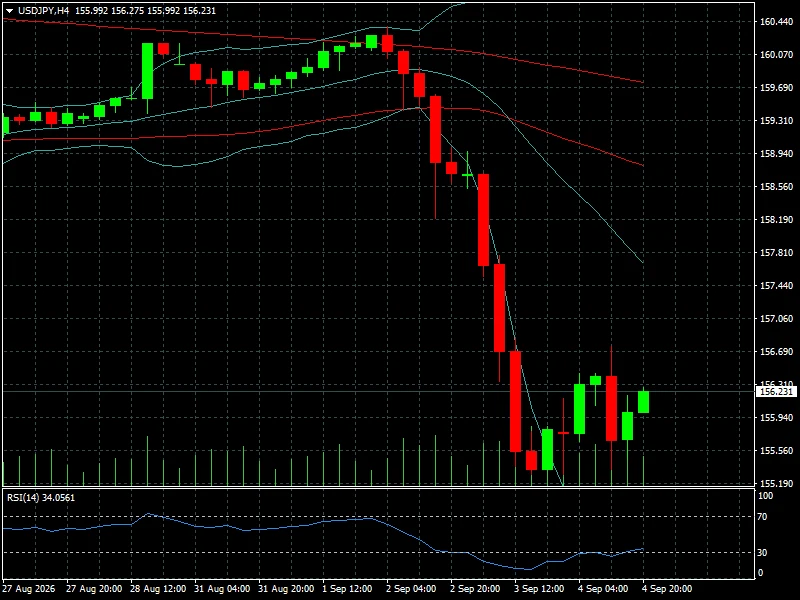
Es decir, el dólar perdió terreno frente al yen pese al aumento de los rendimientos estadounidenses.
La magnitud de este movimiento refleja un cambio importante en el posicionamiento. El yen venía de atravesar una fuerte depreciación y ahora aparecen señales de reversión asociadas a las expectativas de endurecimiento del Banco de Japón, la subida de los rendimientos japoneses y el desarme de posiciones cortas. El yen avanzó aproximadamente 2% durante la semana, su mejor desempeño semanal desde la intervención conjunta de julio.
El resto del mercado también mostró divergencias. El AUD/USD avanzó 0,59% semanal hasta 0,7204, mientras el EUR/GBP subió 0,39% hasta 0,8592. En cambio, el USD/CAD cayó 0,49% hasta 1,3837 y el NZD/USD retrocedió 0,52% hasta 0,5882.
Entre las monedas emergentes, el comportamiento fue más heterogéneo. El USD/BRL cerró en 5,1247, con una caída semanal de 1,32%, mientras que el USD/MXN terminó en 16,8867, con un descenso de 0,87%. En ambos casos, el resultado refleja una semana favorable para las monedas latinoamericanas frente al dólar.
LECTURA TÉCNICA Y SENTIMIENTO
La lectura técnica del mercado Forex muestra una situación de transición. El EUR/USD consiguió recuperar terreno y finalizar en 1,1614, pero todavía necesita superar zonas superiores para transformar la recuperación semanal en una señal de continuidad. El dato relevante para los operadores ya no es únicamente si el dólar sube o baja, sino qué ocurre con los diferenciales de tasas después de los próximos datos de inflación.
En el USD/JPY, la situación es diferente. La caída semanal hasta 156,23 constituye una señal de mayor relevancia porque rompe parte del impulso alcista que había llevado al dólar hasta niveles cercanos a 160. La recuperación del yen también cuenta con un componente fundamental: las expectativas de una subida del Banco de Japón y el posible desarme de posiciones de carry trade.
El sentimiento, por tanto, dejó de ser unilateral. El dólar conserva fundamentos favorables derivados del mercado laboral estadounidense y de los elevados rendimientos del Treasury, pero enfrenta dos obstáculos: una posible subida del BCE y una eventual normalización más rápida del Banco de Japón.
Además, los flujos muestran un aumento de la cautela global. Los fondos monetarios internacionales recibieron US$46.100 millones durante la semana terminada el 2 de septiembre, mientras los fondos de renta variable estadounidense registraron salidas de US$11.120 millones. La combinación sugiere que una parte del mercado está reduciendo exposición al riesgo mientras espera mayor claridad sobre inflación y política monetaria.
Esta rotación también puede observarse en otros activos. El oro, por ejemplo, permanece sensible al movimiento de los rendimientos estadounidenses y al comportamiento del dólar, mientras que Bitcoin continúa funcionando como otro indicador del apetito por riesgo y liquidez global. Oro hoy: el XAU/USD cae más de 2% y toca mínimos de dos semanas
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La próxima semana tendrá un calendario especialmente importante para el Forex. El primer evento central será la reunión del Banco Central Europeo del jueves 10 de septiembre. El mercado descuenta actualmente una subida de 25 puntos básicos, por lo que la atención estará menos concentrada en la decisión en sí y más en el mensaje posterior de Christine Lagarde sobre inflación, energía y futuras decisiones.
Ese mismo día Estados Unidos publicará el índice de precios al productor, mientras que el viernes 11 llegará el dato de inflación al consumidor de agosto. Ambos registros serán determinantes para comprobar si el fuerte NFP puede traducirse en una política monetaria todavía más restrictiva por parte de la Fed.
Para el EUR/USD, la combinación entre una eventual subida del BCE y una inflación estadounidense elevada puede generar señales contrapuestas. Un BCE más restrictivo favorecería al euro, mientras que un IPC estadounidense superior a lo esperado reforzaría los rendimientos y podría devolver presión al cruce.
En el USD/JPY, el foco estará dividido entre la inflación estadounidense y las expectativas de política monetaria japonesa. El mercado ya asigna una probabilidad elevada a una subida del Banco de Japón en septiembre, mientras que el yen está comenzando a atraer nuevamente posiciones compradoras.
Las divisas emergentes también deberán vigilar el comportamiento del petróleo. Una prolongación de las tensiones en Medio Oriente podría mantener elevado el precio de la energía, reforzar las expectativas inflacionarias y generar movimientos bruscos en las monedas dependientes de flujos internacionales.
Para los operadores que siguen específicamente el yen, la evolución reciente merece especial atención después del fuerte movimiento semanal.
CONCLUSIÓN FYM
La principal modificación que dejó esta semana es que el mercado pasó de discutir exclusivamente la posibilidad de una política monetaria más flexible en Estados Unidos a considerar nuevamente un escenario de tasas más elevadas. El NFP de 162.000 empleos y el desempleo de 4,1% reforzaron la capacidad de la Fed para mantener una postura restrictiva, mientras los rendimientos estadounidenses volvieron a ganar protagonismo.
Pero el mercado Forex no respondió con una fortaleza generalizada del dólar. El EUR/USD avanzó 0,25% semanal, el GBP/USD ganó 0,45%, el AUD/USD subió 0,59% y el USD/JPY cayó 2,39%. La divergencia demuestra que los operadores están ponderando cada moneda según su propio diferencial de tasas, expectativas de banco central y posicionamiento.
El escenario para los próximos días queda, por tanto, definido por la inflación. El NFP modificó las expectativas sobre la Fed, pero todavía no las cerró. El PPI y, sobre todo, el CPI estadounidense determinarán si el repunte de las tasas puede consolidarse. Al mismo tiempo, la decisión del BCE y la recuperación del yen pueden impedir que el dólar vuelva a dominar de manera uniforme el mercado cambiario.