Petróleo hoy: WTI y Brent se acercan a niveles críticos
— Equipo Editorial
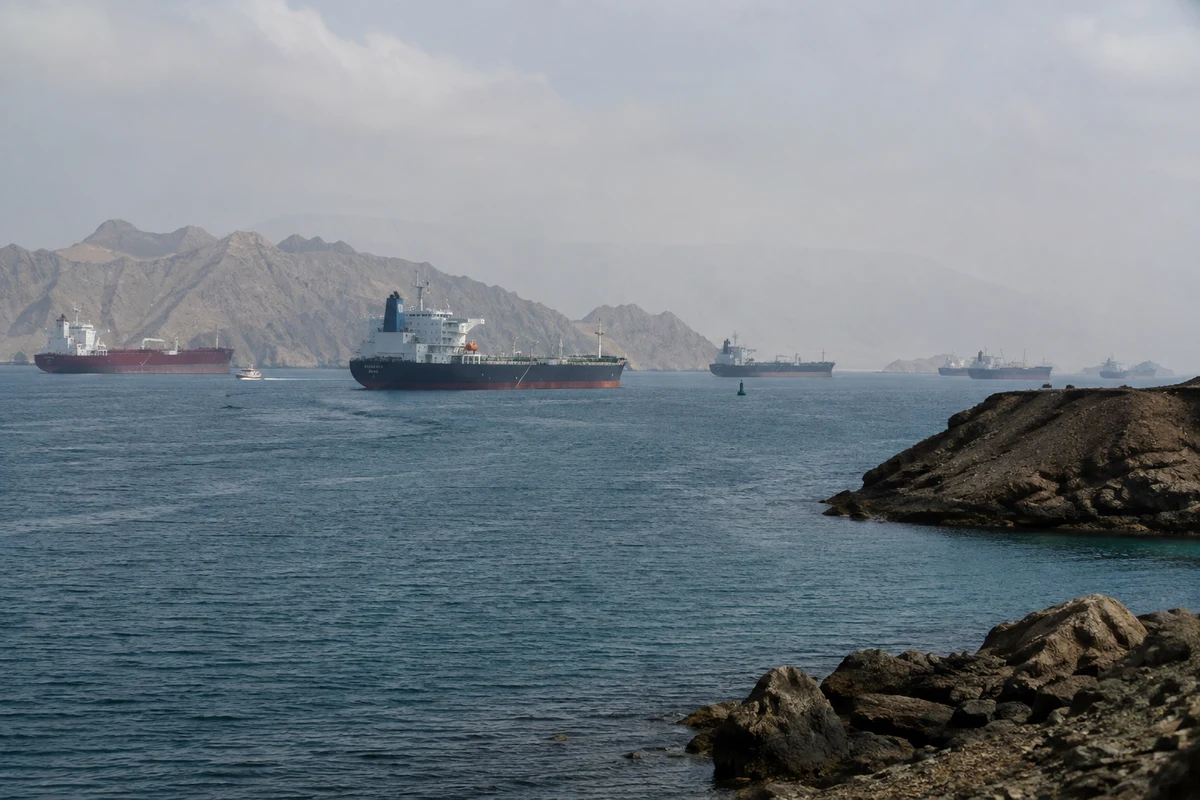
El petróleo mantiene una fuerte tendencia alcista y vuelve a situarse en el centro de la atención de los mercados. El WTI cotiza en torno a US$92,67 por barril, mientras el Brent alcanza US$97,92, cerca de los máximos intradía de US$92,82 y US$98,03, respectivamente.
El movimiento refleja principalmente la persistencia del riesgo geopolítico en Oriente Medio y la incertidumbre sobre la continuidad de los flujos de crudo. Después del fuerte avance registrado desde comienzos de septiembre, el mercado empieza a evaluar cuánto de esta prima de riesgo puede mantenerse y qué consecuencias tendría un petróleo cercano a US$100 sobre inflación, crecimiento y política monetaria.
La situación resulta especialmente relevante porque el repunte energético coincide con señales de enfriamiento del mercado laboral estadounidense. La combinación plantea un escenario incómodo para la Reserva Federal: una economía que pierde dinamismo mientras los costos energéticos vuelven a ejercer presión sobre la inflación.
El WTI consolida su avance por encima de US$92
El WTI (gráfico M15) se mantiene alrededor de US$92,67, después de alcanzar un máximo de US$92,82 y un mínimo de US$92,22 durante la sesión.
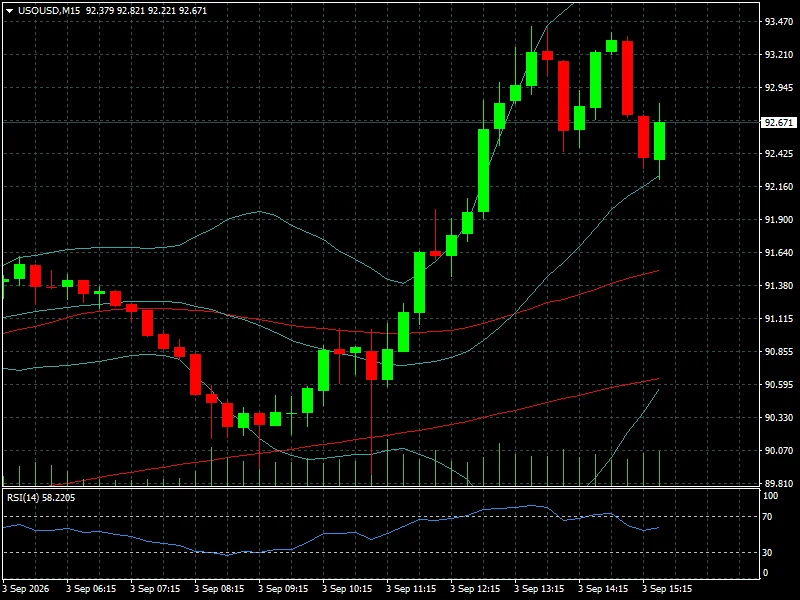
El precio continúa situado por encima de sus principales medias móviles y dentro de la mitad superior de las bandas de Bollinger, confirmando la fortaleza del movimiento iniciado durante las últimas jornadas.
El RSI de 14 períodos se ubica en 58,2 puntos, reflejando un momentum comprador todavía significativo, aunque sin alcanzar una condición de sobrecompra extrema. Esto deja espacio para nuevas subidas si aparecen nuevos catalizadores, pero también aumenta la posibilidad de una toma de beneficios después de un avance tan acelerado.
La evolución del WTI muestra además un cambio considerable respecto del cierre de agosto. El contrato había terminado aquella semana en torno a US$83,88, por lo que la recuperación hasta los niveles actuales supone un movimiento de magnitud considerable en pocos días. La historia del petróleo demuestra que los shocks geopolíticos pueden alterar rápidamente la valoración del activo cuando existe riesgo sobre las principales rutas de suministro.
Brent se aproxima a la barrera de US$100
El Brent (gráfico M15)cotiza en torno a US$97,92, con un máximo intradía de US$98,03 y un mínimo de US$97,43. La proximidad a los US$100 convierte ese nivel en la principal referencia psicológica para el mercado durante las próximas sesiones.
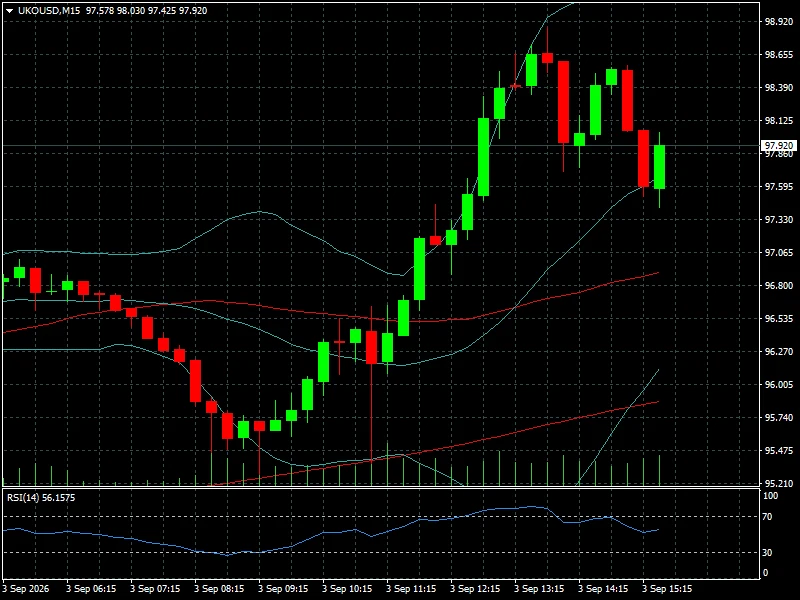
El Brent presenta además una sensibilidad mayor a los acontecimientos internacionales debido a su papel como referencia global. Por ello, el avance hacia US$100 no solamente refleja expectativas sobre la oferta y demanda, sino también la prima asociada al riesgo de interrupciones en Oriente Medio.
A finales de agosto, el Brent cotizaba cerca de US$88,28, con una caída semanal de 4,74%. El cambio de dirección ha sido, por tanto, rápido y significativo. La cuestión ahora es si se trata de un episodio temporal de volatilidad o del inicio de un período de precios estructuralmente más elevados.
La geopolítica vuelve a determinar el precio del crudo
El principal catalizador continúa siendo el conflicto entre Estados Unidos e Irán. Las nuevas operaciones militares y la incertidumbre sobre la evolución del conflicto han incrementado las preocupaciones sobre el transporte y el suministro energético desde Oriente Medio.
La situación alrededor del estrecho de Ormuz resulta particularmente importante. Una interrupción significativa de esta ruta tendría consecuencias mucho mayores que un aumento puntual de la producción o una variación de inventarios, debido a la importancia estratégica del corredor para el comercio mundial de petróleo.
Las declaraciones procedentes de Washington también están generando movimientos rápidos. El presidente Donald Trump ha señalado que espera que el conflicto no se prolongue demasiado y que los precios deberían bajar, pero la ausencia de una desescalada verificable mantiene elevada la prima de riesgo.
El mercado está diferenciando cada vez más entre declaraciones políticas y cambios efectivos en los flujos energéticos. Mientras no exista evidencia clara de normalización, los operadores mantienen una valoración elevada del riesgo geopolítico.
El encarecimiento energético aumenta el riesgo inflacionario
El problema del petróleo no termina en las cotizaciones de los contratos de futuros. Un crudo más caro afecta directamente los precios de combustibles, transporte y producción industrial, y puede terminar trasladándose al consumidor.
El impacto puede ser todavía mayor si la presión alcanza los productos refinados. En Europa, los márgenes del diésel han aumentado con fuerza debido a las restricciones sobre determinadas fuentes de suministro, menores inventarios y las tensiones en Oriente Medio.
Esta dinámica introduce una complicación adicional para la política monetaria. Una economía estadounidense que comienza a mostrar señales de menor dinamismo podría justificar una política monetaria más flexible, pero un nuevo aumento de la inflación energética podría limitar el margen de actuación de la Reserva Federal.
Por eso, el petróleo se ha convertido nuevamente en una variable transversal para los mercados: afecta simultáneamente a inflación, bonos, dólar, acciones y expectativas de tasas.
Bonos y petróleo plantean un escenario incómodo para la Fed
El mercado de deuda está reflejando parte de esta tensión. El rendimiento del Treasury a cinco años se sitúa alrededor de 4,552%, mientras el diez años ronda 4,796% y el treinta años 5,27%.
Aunque los rendimientos han mostrado cierta moderación durante la jornada, permanecen elevados. El mercado está intentando determinar si el debilitamiento del empleo estadounidense terminará dominando la inflación energética o si ocurrirá lo contrario.
Un petróleo persistentemente elevado podría mantener las expectativas de inflación firmes y limitar la caída de los rendimientos. En ese escenario, los activos de riesgo podrían enfrentar una combinación especialmente complicada: menor crecimiento y condiciones financieras todavía restrictivas.
Por el contrario, una desescalada rápida en Oriente Medio permitiría al mercado volver a concentrarse en los datos económicos estadounidenses y en las expectativas de recortes de tasas.
Lectura de mercado: la duración del shock será clave
El comportamiento actual del petróleo indica que los inversores están dejando de preguntarse solamente hasta dónde puede subir el crudo y comienzan a preguntarse cuánto tiempo permanecerá elevado.
Esa diferencia es fundamental. Un Brent que alcanza temporalmente US$100 por una escalada militar tendría un impacto distinto al de un Brent que permanece durante semanas o meses en esos niveles. En el segundo escenario, la presión sobre inflación, márgenes empresariales y consumo sería considerablemente mayor.
El mercado tampoco está descontando necesariamente una escasez permanente. Una reducción de las tensiones, una reapertura de las rutas de transporte o una normalización de los flujos podría provocar una corrección rápida y una toma de beneficios después del fuerte avance acumulado.
Por ahora, la estructura técnica continúa favoreciendo a los compradores, pero el petróleo entra en una zona donde las noticias geopolíticas pueden generar movimientos mucho más violentos en ambas direcciones.
Qué deben vigilar los operadores
El primer nivel relevante es US$93 para el WTI, mientras que en el Brent la referencia inmediata se encuentra en US$98, seguida por la barrera psicológica de US$100.
Una ruptura sostenida de estos niveles podría prolongar el impulso alcista. En cambio, una reducción significativa de las tensiones geopolíticas podría provocar una corrección rápida, especialmente considerando la magnitud del avance acumulado desde finales de agosto.
También será fundamental observar el comportamiento de los bonos estadounidenses y del dólar. Si el petróleo continúa subiendo mientras los rendimientos del Treasury permanecen elevados, aumentaría la presión sobre los activos de riesgo. Si los rendimientos retroceden ante señales de un mercado laboral más débil, el impacto negativo del petróleo podría verse parcialmente compensado por unas expectativas de tasas más favorables.
El informe de empleo estadounidense será, en este contexto, uno de los próximos grandes catalizadores. El mercado deberá analizar no solamente la creación de puestos de trabajo, sino también desempleo, salarios y revisiones anteriores.
Conclusión FyM
El petróleo ha dejado de ser una historia exclusivamente relacionada con oferta y demanda para convertirse nuevamente en una variable macroeconómica central. El WTI en US$92,67 y el Brent en US$97,92 muestran que la prima geopolítica está dominando temporalmente la formación de precios.
La verdadera incógnita es si el conflicto entre Estados Unidos e Irán provocará únicamente un episodio de volatilidad o si terminará generando una alteración suficientemente prolongada de los flujos energéticos como para modificar las expectativas de inflación y tasas.
Para los operadores, el nivel de US$100 del Brent será importante, pero todavía lo será más la reacción de otros mercados alrededor de ese nivel. Si el petróleo permanece elevado mientras los bonos y el dólar también se fortalecen, el mercado estará recibiendo una señal clara de que el shock energético está dejando de ser exclusivamente geopolítico para convertirse en un problema macroeconómico.