Forex cierre semanal: el dólar gana fuerza y las tasas vuelven al centro del mercado
— Equipo Editorial
El mercado Forex cierra la semana con una recuperación general del dólar frente a varias monedas, impulsada por el repunte de los rendimientos estadounidenses y una economía de EE.UU. que mostró mayor resistencia de la esperada. El EUR/USD termina en 1,13897, con una caída semanal de 0,81%, mientras el USD/JPY cierra en 157,291, el USD/MXN en 17,67872 y el USD/BRL en 5,21402. El movimiento refleja un mercado que vuelve a valorar una Fed restrictiva, después de un PMI estadounidense de 58,4 y de nuevas señales de presión inflacionaria. La próxima semana, PCE, empleo, JOLTS, ISM y los rendimientos del Treasury serán las principales referencias para determinar si la recuperación del dólar puede extenderse.
La semana en perspectiva
La narrativa cambiaria cambió de forma clara durante la semana. Al comienzo, el mercado todavía intentaba equilibrar la expectativa de una eventual relajación monetaria con el impacto inflacionario del petróleo y los riesgos geopolíticos. Sin embargo, los datos de actividad estadounidense modificaron progresivamente esa lectura y devolvieron al dólar una posición más sólida.
El PMI compuesto de Estados Unidos alcanzó 58,4 puntos en septiembre, su nivel más alto desde julio de 2021. El dato reforzó la percepción de que la economía estadounidense conserva suficiente dinamismo como para dificultar una relajación monetaria rápida. Además, las solicitudes iniciales de subsidio por desempleo descendieron a 197.000, por debajo de las 201.000 esperadas.
La reacción se trasladó rápidamente al mercado de tasas. Los rendimientos del Treasury volvieron a subir y el dólar alcanzó el jueves un máximo de dos meses, mientras varios funcionarios de la Reserva Federal mantuvieron un tono preocupado por la inflación. Reuters destacó que el mercado comenzó a incrementar las expectativas de nuevas subidas de tasas.
Esta evolución representa una continuación de la tendencia observada la semana anterior, cuando el dólar ganó fuerza mientras las tasas redefinían el mercado Forex. La diferencia ahora es que el respaldo del dólar ya no depende únicamente de la decisión de la Fed, sino también de la evidencia de una economía estadounidense todavía resistente.
El dólar recupera terreno frente al euro
El EUR/USD fue uno de los principales cruces afectados por el fortalecimiento del dólar. El gráfico H4 muestra una cotización de 1,13897, mientras registra una caída de 0,81%.
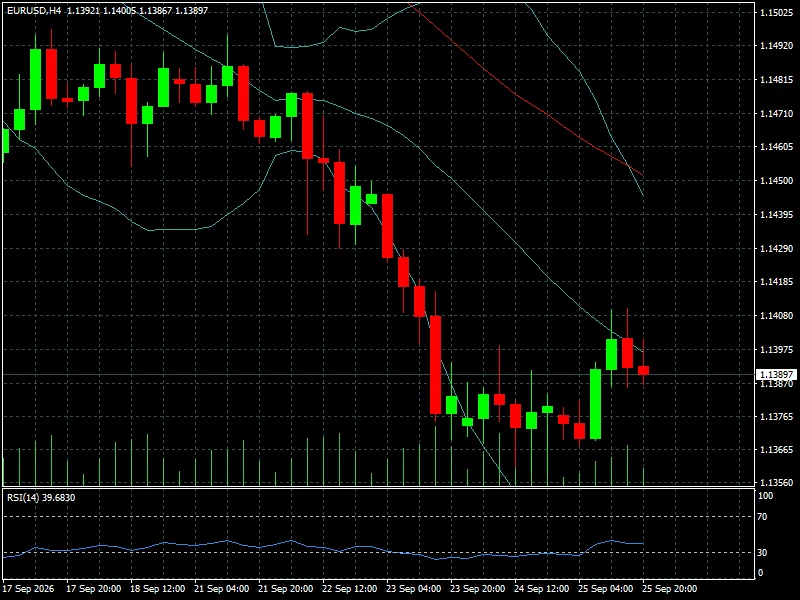
El movimiento confirma la pérdida de impulso que el euro había mostrado durante las primeras semanas de septiembre. En el gráfico, el par llegó a aproximarse a 1,1500 antes de iniciar una secuencia descendente que llevó el precio hacia 1,1350-1,1400.
El RSI H4 se ubica en 39,68, señal de presión bajista pero todavía sin una condición extrema de sobreventa. La primera referencia para el euro aparece en 1,1400-1,1450, mientras que una pérdida sostenida de 1,1350 podría abrir espacio hacia niveles inferiores.
El comportamiento también refleja el diferencial de expectativas entre la Fed y el Banco Central Europeo. El BCE ya había endurecido su política monetaria frente al shock energético, mientras que el mercado ahora evalúa si la Fed podría mantener tasas elevadas durante más tiempo. Reuters señaló recientemente que el BCE había aumentado las tasas en 25 puntos básicos ante las presiones inflacionarias derivadas de la energía.
El yen vuelve a quedar atrapado entre tasas e intervención
El USD/JPY termina la semana en 157,291. En la tabla de comportamiento, el cruce registra un avance semanal de 0,25%, aunque la sesión del viernes mostró una corrección diaria cercana al 0,98%.
El gráfico H4 muestra una estructura diferente a la de comienzos de semana. El par llegó a aproximarse a 159,00 antes de retroceder hacia 157,30.
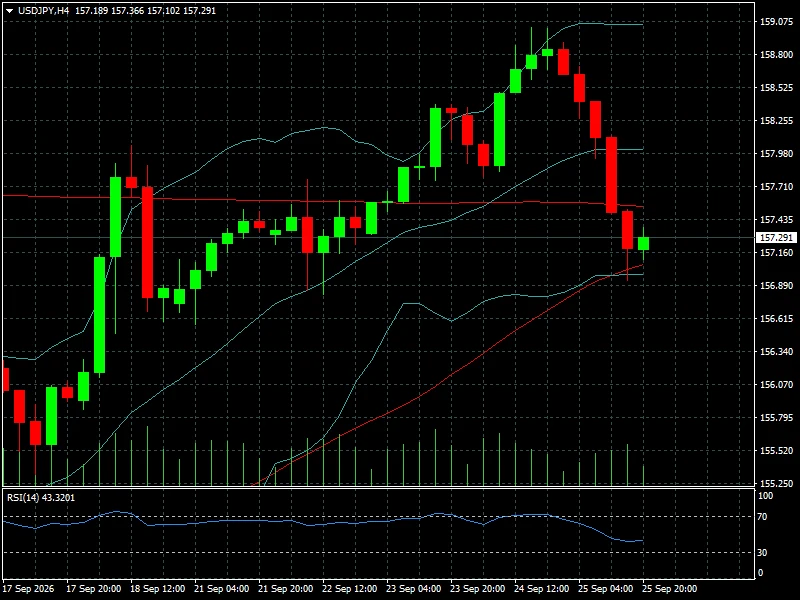
El RSI se encuentra en 43,32, lo que refleja la pérdida de impulso alcista de corto plazo.
La zona de 157,00-157,15 aparece como soporte inmediato, mientras 158,00 y posteriormente 158,80-159,00 constituyen referencias de resistencia.
El comportamiento del yen continúa condicionado por dos fuerzas contrapuestas. Por un lado, los rendimientos estadounidenses favorecen al dólar. Por otro, el mercado mantiene presente el riesgo de intervención de las autoridades japonesas y las expectativas sobre futuras subidas del Banco de Japón.
Reuters informó que el yen había sufrido una nueva presión pese a la subida de la tasa del BoJ hasta 1,25%, debido a que la decisión no ofreció una señal suficientemente contundente sobre nuevas subidas. También aumentó la atención sobre posibles intervenciones cambiarias.
La situación mantiene al USD/JPY como uno de los cruces más sensibles del mercado. La última subida del BoJ no consiguió fortalecer al yen, y ahora el mercado debe determinar si el retroceso desde 159 representa una corrección temporal o un cambio más profundo de tendencia.
Peso mexicano: Banxico cambia la dinámica del USD/MXN
El USD/MXN fue uno de los grandes protagonistas de la semana. El gráfico H4 muestra una cotización de 17,67872 después de una fuerte aceleración desde la zona de 17,20.
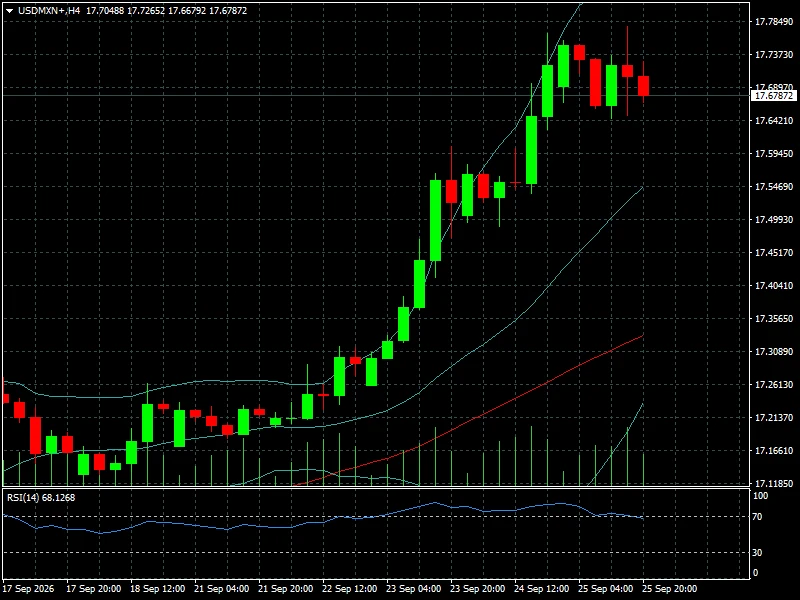
Se registra, además, una apreciación del dólar de aproximadamente 2,65% frente al peso.
El movimiento estuvo directamente relacionado con la decisión de Banxico. El banco central mantuvo la tasa en 6,50% por tercera reunión consecutiva, pero modificó su orientación futura. La autoridad dejó de señalar que era apropiado mantener necesariamente la tasa en ese nivel y vinculó las próximas decisiones a la evolución de la inflación, el tipo de cambio y las condiciones económicas.
La reacción fue inmediata: el USD/MXN superó 17,72 durante la jornada posterior a la decisión. El cambio es importante porque reduce la visibilidad sobre el diferencial de tasas que durante buena parte del año había favorecido al peso.
El RSI H4 del gráfico se ubica en 68,13, cerca de la zona de sobrecompra. Técnicamente, 17,68-17,70 constituye ahora una referencia inmediata, mientras 17,75-17,80 representa una zona de resistencia. Por debajo, 17,55 y 17,40 aparecen como niveles relevantes si comienza una toma de beneficios.
El mercado mexicano también deberá incorporar la evolución del dólar global. Una Fed más restrictiva puede limitar la capacidad del peso para recuperar terreno incluso si Banxico mantiene una tasa doméstica todavía elevada.
El real brasileño mantiene una posición más estable
El USD/BRL termina la semana en 5,21402 según el gráfico H4, mientras la tabla muestra un comportamiento semanal más contenido que el observado en el peso mexicano.
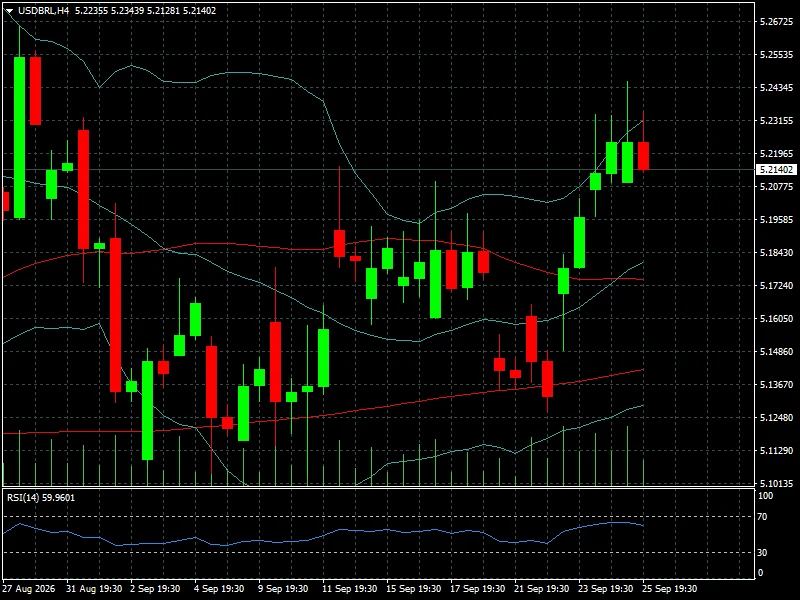
El gráfico muestra al dólar recuperando terreno desde la zona de 5,13 hasta superar 5,24 durante la sesión del jueves, antes de una moderación hacia 5,21. El RSI H4 se ubica en 59,96, reflejando un sesgo alcista todavía moderado.
La zona de 5,24-5,25 aparece como resistencia inmediata, mientras 5,19 y 5,17 constituyen referencias de soporte.
En Brasil, el comportamiento del real continúa condicionado por la política monetaria doméstica, los rendimientos internacionales y el escenario electoral. La proximidad de las elecciones presidenciales del 4 de octubre mantiene al USD/BRL especialmente sensible a cambios en las expectativas fiscales y políticas.
La diferencia respecto del peso mexicano es significativa: mientras el USD/MXN registró una fuerte ruptura alcista después de Banxico, el USD/BRL presenta una recuperación más contenida y todavía dentro de un rango amplio.
Lectura técnica y sentimiento
La estructura semanal del mercado Forex muestra una recuperación del dólar que no es uniforme. El billete verde gana terreno frente al euro y las monedas emergentes, pero el yen conserva una capacidad importante de recuperación intradía debido al riesgo de intervención y a las expectativas sobre el BoJ.
El factor común es el mercado de tasas. El dólar vuelve a recibir respaldo cuando aumentan los rendimientos estadounidenses y disminuyen las expectativas de una relajación rápida de la Fed. Los rendimientos estadounidenses alcanzaron nuevos máximos de varios años durante la semana, incluso cuando el petróleo comenzó a retroceder.
La Fed mantuvo recientemente su rango objetivo en 3,75%-4,00%. Sus proyecciones de septiembre muestran una mediana de 4,1% para la tasa de fondos federales a finales de 2026, mientras la inflación PCE se proyecta en 3,7%.
Eso explica por qué el mercado no está interpretando automáticamente los recientes movimientos del dólar como una tendencia estructural de largo plazo. El escenario dependerá de si la inflación vuelve a moderarse o si la fortaleza de la actividad mantiene la presión sobre la política monetaria.
Qué observar la próxima semana
El calendario estadounidense será decisivo. El martes 29 de septiembre se publicarán las ofertas de empleo JOLTS correspondientes a agosto y el miércoles 30 llegará el informe de ingresos y gasto personal, que incluye el índice PCE de inflación. El BEA confirma que el próximo informe de Personal Income and Outlays está programado para el 30 de septiembre.
El jueves 1 de octubre se conocerá el ISM manufacturero de septiembre. El informe será relevante para determinar si la fortaleza observada en los PMI privados se extiende hacia el sector manufacturero.
El evento central llegará el viernes 2 de octubre con el informe de empleo estadounidense de septiembre. El BLS tiene programada su publicación a las 8:30 ET. El último informe disponible mostró 162.000 nuevos empleos en agosto y un crecimiento de los salarios promedio de 3,1% interanual.
Para el yen, cualquier movimiento brusco hacia 158-159 volverá a poner el foco sobre Tokio. Para el peso mexicano, 17,70 será una referencia especialmente relevante después del cambio de orientación de Banxico. En Brasil, la proximidad de las elecciones añade un catalizador doméstico adicional al USD/BRL.
El petróleo y los rendimientos también seguirán siendo variables transversales. Una nueva subida del crudo podría reforzar las expectativas inflacionarias y favorecer al dólar, mientras una caída sostenida del petróleo podría reducir parte de esa presión sobre las tasas.
Conclusión FyM
El mercado Forex termina la semana con una narrativa más favorable al dólar. La combinación de actividad estadounidense sólida, inflación todavía elevada y rendimientos del Treasury en máximos recientes desplazó nuevamente la atención hacia una Fed que podría mantener una política restrictiva durante más tiempo.
El EUR/USD termina en 1,13897, el USD/JPY en 157,291, el USD/MXN en 17,67872 y el USD/BRL en 5,21402. Las diferencias entre estos cruces muestran que no existe un único movimiento del dólar: el euro enfrenta presión monetaria, el yen continúa condicionado por el riesgo de intervención y las monedas latinoamericanas reaccionan además a sus propios bancos centrales y factores políticos.
Para los próximos días, la variable decisiva será si los datos de PCE, JOLTS, ISM y empleo confirman la fortaleza que el mercado comenzó a descontar esta semana. La respuesta de los rendimientos estadounidenses determinará buena parte del recorrido del dólar y, con ella, la dirección de los principales cruces de Forex.