Forex cierre semanal: el dólar gana apoyo mientras el mercado se prepara para la Fed
— Equipo Editorial
El mercado Forex completó la semana con una fortaleza moderada del dólar frente a varias monedas, aunque sin un movimiento generalizado de apreciación: el EUR/USD terminó en 1,1599, con una caída semanal de 0,13%, mientras el USD/JPY retrocedió 1,16% hasta 153,48 y el USD/MXN avanzó 0,51% hasta 16,9724. La combinación de inflación estadounidense en 3,4% interanual, petróleo por encima de US$100 y mayores rendimientos de los Treasuries reforzó las expectativas de una suba de tasas de la Reserva Federal, pero el dólar no consiguió extender de forma contundente su avance debido a que buena parte del movimiento ya estaba descontado. La próxima semana, la decisión de la Fed, el Banco de Japón y los nuevos datos de actividad serán los principales catalizadores para las divisas.
La semana estuvo marcada por una transición en las expectativas monetarias. Al comenzar el período, el mercado todavía evaluaba cuánto margen tenía la Fed para flexibilizar su política; al llegar al cierre, el debate había cambiado hacia cuánto endurecimiento adicional podría ser necesario para contener una inflación que sigue por encima del objetivo.
El dólar recibió apoyo de los datos estadounidenses y de la suba de los rendimientos, pero la reacción fue selectiva. El índice dólar llegó a operar cerca de 99,08 y, pese al repunte de las últimas sesiones, se encamina a cerrar su segunda semana consecutiva de pérdidas.
Reuters señaló que la moneda estadounidense se benefició del dato de inflación, pero que el avance quedó limitado por el impacto del shock energético y por las expectativas de cambios de política monetaria en otras economías.
La otra gran característica de la semana fue la fortaleza del yen. El USD/JPY cayó hasta 153,48 y acumuló una pérdida semanal de 1,16%, mientras el EUR/JPY terminó en 178,16, con una caída semanal de 0,66%. El mercado comienza a descontar con mayor convicción que el Banco de Japón podría avanzar hacia una política monetaria más restrictiva.
Semana en perspectiva: inflación, petróleo y bancos centrales
El dato que reorganizó el mercado de divisas fue el IPC estadounidense de agosto. La inflación general aumentó 0,4% mensual y 3,4% interanual, mientras la inflación subyacente se ubicó en 2,4% interanual. La lectura reforzó la expectativa de que la Reserva Federal subirá las tasas en su reunión del 15 y 16 de septiembre. Reuters situó las probabilidades implícitas de una suba de 25 puntos básicos en torno al 86%, frente al 72% previo al dato.
El mercado de bonos confirmó el cambio de percepción. El rendimiento del Treasury a dos años llegó a 4,63%, reflejando una mayor expectativa de tasas oficiales elevadas. Al mismo tiempo, el rendimiento a diez años se mantuvo cerca del 5%, aumentando el atractivo relativo de los activos denominados en dólares.
El petróleo añadió una segunda capa de presión. El Brent llegó a superar los US$109 durante la semana y cerró alrededor de US$104, mientras el WTI terminó prácticamente en US$100. El encarecimiento de la energía aumenta el riesgo de que la inflación estadounidense permanezca elevada durante más tiempo, aunque también introduce un problema para la economía y para el crecimiento global.
Esa combinación explica buena parte de la fortaleza del dólar frente a algunas monedas, pero también su comportamiento menos contundente de lo que podría esperarse. Una Fed más restrictiva favorece al dólar; una economía mundial amenazada por energía cara puede, en cambio, aumentar la demanda defensiva de la moneda estadounidense, pero también reducir las expectativas de crecimiento y complicar el escenario.
El BCE añadió otra variable relevante. El Banco Central Europeo elevó sus tasas en 25 puntos básicos hasta 2,50%, argumentando que el encarecimiento de la energía y las tensiones geopolíticas aumentaron los riesgos inflacionarios. La decisión estaba ampliamente descontada y tuvo un impacto limitado sobre el euro.
El EUR/USD terminó en 1,1599, con una variación diaria de -0,09% y semanal de -0,13%. La relativa estabilidad del par refleja precisamente el equilibrio entre dos fuerzas: una Fed que se prepara para endurecer la política y un BCE que acaba de subir tasas y mantiene abierta la posibilidad de nuevas medidas.
En este contexto, la evolución del dólar vuelve a ser el eje transversal del mercado Forex. Su comportamiento frente a las tasas estadounidenses y frente a las principales monedas permitirá determinar si el actual movimiento es solamente una recuperación táctica o el inicio de una tendencia más amplia.
Comportamiento del mercado Forex: el yen toma protagonismo
El movimiento más significativo entre los principales cruces fue el del yen.
El USD/JPY cerró en 153,48, con una caída diaria de 0,58% y semanal de 1,16%. En términos del par, esto significa que el dólar perdió valor frente al yen durante la semana. El mínimo registrado fue 153,24, mientras el máximo alcanzó 154,62.
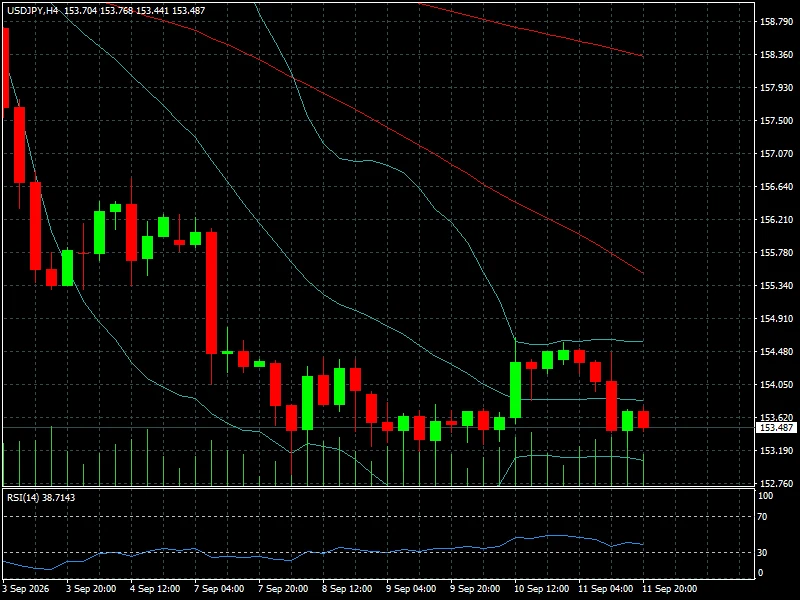
La caída semanal adquiere relevancia porque se produce antes de una reunión del Banco de Japón que el mercado considera especialmente importante. Reuters informó que el yen llegó a 153,48 por dólar y que las expectativas de una suba de tasas del BOJ están aumentando debido a la persistencia de la inflación y a comentarios más restrictivos de funcionarios japoneses.
El diferencial de tasas continúa favoreciendo al dólar, pero el mercado empieza a anticipar una reducción de ese diferencial. Si el BOJ avanza con una suba y ofrece señales de nuevas medidas, el yen podría mantener presión sobre el USD/JPY.
El EUR/JPY también reflejó ese movimiento. Terminó en 178,16, con una caída semanal de 0,66%. La combinación de un euro relativamente estable frente al dólar y un yen más fuerte terminó provocando una corrección del cruce.
La libra esterlina tuvo un comportamiento más estable. GBP/USD terminó en 1,3527, con un avance semanal marginal de 0,03%. El par llegó a un máximo de 1,3535 y mostró una variación diaria de 0,11%.
La estabilidad de la libra contrasta con la mayor volatilidad observada en yen y dólar canadiense. Para el GBP/USD, el mercado continúa evaluando el equilibrio entre inflación, crecimiento británico y política monetaria del Banco de Inglaterra.
Entre las monedas vinculadas a materias primas, el comportamiento fue más débil. AUD/USD cerró en 0,7171, con una caída semanal de 0,44%, mientras NZD/USD terminó en 0,5813, con una pérdida semanal de 1,16%.
La presión sobre el dólar australiano y neozelandés resulta relevante porque ambos son sensibles a las expectativas de crecimiento global y a la evolución de China. El aumento del petróleo puede beneficiar a determinados exportadores de materias primas, pero también deteriora las condiciones financieras globales y aumenta la incertidumbre sobre la demanda.
El USD/CAD, en cambio, avanzó 0,23% durante la semana hasta 1,3872. El máximo fue 1,3884 y el mínimo 1,3826. La evolución del cruce refleja la interacción entre el dólar estadounidense y un dólar canadiense sensible a la cotización del petróleo.
Entre las monedas latinoamericanas incluidas en la tabla, el USD/MXN fue uno de los movimientos más claros. El par terminó en 16,9724, con una ganancia semanal de 0,51%, después de alcanzar un máximo de 17,0110.
El USD/BRL, por el contrario, cayó 0,09% semanal hasta 5,1228, mostrando una mayor resistencia del real brasileño frente al dólar. La divergencia entre ambas monedas refleja que el comportamiento de las divisas emergentes continúa dependiendo tanto del dólar global como de los diferenciales de tasas y de los factores domésticos.
Lectura técnica y sentimiento del mercado
La estructura del mercado Forex muestra una situación de transición más que una tendencia dominante.
En EUR/USD, el cierre en 1,1599 mantiene al par cerca de 1,16. La pérdida semanal de 0,13% es pequeña y no confirma por sí sola un cambio estructural. El nivel de 1,16 aparece como una referencia psicológica importante: una recuperación sostenida por encima de esa zona reduciría la presión bajista, mientras que una pérdida clara podría abrir espacio para una corrección más profunda.
El USD/JPY presenta una estructura más interesante. La caída desde el máximo semanal de 154,62 hasta 153,48 muestra que el mercado está comenzando a valorar un posible cambio en la política del BOJ. La zona de 153 se convierte en una referencia inmediata para determinar si la corrección puede extenderse.
En GBP/USD, la estabilidad en 1,3527 sugiere un mercado de equilibrio. La libra todavía no muestra un catalizador suficiente para separarse de manera contundente del dólar.
El AUD/USD y NZD/USD ofrecen una lectura algo más defensiva. Ambos terminaron la semana en negativo y muestran una mayor sensibilidad al endurecimiento de las condiciones financieras internacionales.
El mercado Forex comienza, por tanto, con una configuración en la que el dólar conserva fundamentos favorables, pero necesita nuevos catalizadores para extender el movimiento. La decisión de la Fed será determinante porque gran parte de la expectativa de una suba de tasas ya está incorporada en los precios.
La interacción entre divisas y materias primas también será importante. Un petróleo persistentemente elevado puede favorecer monedas de países exportadores, pero al mismo tiempo impulsar inflación y tasas, creando una dinámica más compleja.
El oro ofrece una referencia adicional para medir el apetito defensivo. Si el oro recupera fuerza al mismo tiempo que el dólar pierde terreno, podría indicar una reducción de la confianza en los activos estadounidenses; si ambos avanzan simultáneamente, la señal sería más compatible con un escenario de búsqueda de refugio.
Por su parte, la evolución de bitcoin puede ayudar a evaluar el apetito por riesgo global, especialmente ante cambios en las tasas reales y la liquidez internacional.
Qué observar la próxima semana
La reunión de la Reserva Federal del 15 y 16 de septiembre será el principal evento para el mercado Forex. La decisión se conocerá el miércoles 16 y estará acompañada por nuevas proyecciones económicas y la conferencia de prensa.
El mercado llega con una probabilidad elevada de una suba de 25 puntos básicos. Reuters señaló que las apuestas habían aumentado hasta aproximadamente 86% después del dato de inflación.
Por eso, el impacto sobre el dólar dependerá menos de la decisión en sí misma y más del mensaje posterior. Si la Fed confirma que el petróleo y la inflación requieren una política más restrictiva durante más tiempo, el dólar podría recibir un nuevo impulso.
Si, en cambio, el banco central reconoce el riesgo de enfriamiento económico y mantiene una postura más flexible para las próximas reuniones, el mercado podría comenzar a reducir las posiciones largas en dólares.
Japón será el segundo gran foco. El Banco de Japón tiene previsto anunciar su decisión el viernes y el mercado espera ampliamente una suba de tasas. La atención estará puesta especialmente en la orientación futura.
Una señal claramente hawkish podría favorecer una nueva apreciación del yen y llevar al USD/JPY hacia niveles inferiores. Una decisión más prudente podría provocar una recuperación del dólar frente a la moneda japonesa.
En Europa, el mercado deberá absorber las consecuencias del reciente aumento de tasas del BCE hasta 2,50%. Como la decisión ya fue anticipada, la atención se desplazará hacia las próximas declaraciones de los funcionarios y hacia la evolución de la inflación energética.
También será importante el calendario estadounidense. Las ventas minoristas se publicarán el miércoles 16 y la producción industrial llegará el jueves 17. Un consumidor estadounidense resistente podría respaldar al dólar al reducir las expectativas de desaceleración, pero también podría reforzar las expectativas de tasas elevadas.
En Canadá se conocerá la inflación de agosto, otro dato relevante para el USD/CAD. Según el panorama de mercados publicado por WSJ, el mercado espera que la inflación canadiense vuelva a superar 3% debido al impacto de los precios energéticos.
En América Latina, Brasil también tendrá una semana relevante: el Banco Central tiene previsto decidir sobre las tasas el miércoles y el mercado espera un recorte de 25 puntos básicos hasta 3,75%.
Para el USD/BRL, esto será importante porque modificará el diferencial de tasas y podría afectar los flujos hacia activos brasileños.
Finalmente, el petróleo seguirá siendo un catalizador transversal. Una nueva escalada del Brent por encima de los máximos semanales podría impulsar las expectativas de inflación y beneficiar temporalmente al dólar, mientras que una normalización de los flujos energéticos podría reducir la presión sobre las tasas y limitar la demanda de dólares defensivos.
Conclusión FyM
El mercado Forex termina la semana con un dólar relativamente firme, pero lejos de mostrar una fortaleza generalizada. El EUR/USD cayó 0,13% hasta 1,1599, mientras el USD/MXN ganó 0,51% y el USD/CAD 0,23%. Al mismo tiempo, el USD/JPY perdió 1,16% y el NZD/USD cayó 1,16%, mostrando que la evolución de las monedas depende cada vez más de las expectativas específicas sobre cada banco central.
El principal cambio de esta semana fue la consolidación de un escenario de mayor presión inflacionaria. El IPC estadounidense en 3,4% y el petróleo por encima de US$100 reforzaron las expectativas de una Fed más restrictiva. Pero el mercado también comenzó a descontar un BOJ más agresivo, reduciendo parte del diferencial monetario que había favorecido al dólar frente al yen.
El mercado comienza la próxima semana, por tanto, con una pregunta central: ¿la Fed confirmará que las tasas deberán permanecer elevadas durante más tiempo o el banco central intentará limitar el impacto del endurecimiento sobre el crecimiento?
Para los operadores de Forex, la respuesta determinará buena parte de la dirección de los principales cruces. El EUR/USD alrededor de 1,16, el USD/JPY cerca de 153,50 y el USD/MXN alrededor de 17 aparecen como referencias especialmente relevantes para evaluar la reacción inicial.
La combinación de decisión de la Fed, decisión del BOJ, inflación canadiense, ventas minoristas estadounidenses y evolución del petróleo convierte a la próxima semana en una de las más importantes del mes para el mercado de divisas. La clave será observar no solamente qué banco central mueve sus tasas, sino cuál consigue convencer al mercado de que su política seguirá siendo restrictiva durante más tiempo.