Bonos norteamericanos: Treasury 10Y se acerca al 5% ante el repunte de los rendimientos
— Equipo Editorial
El rendimiento del Treasury estadounidense a 10 años opera hoy en 4,837%, con una suba de 3,1 puntos básicos o 0,65%, mientras los futuros del bono a 10 años caen 0,12% hasta 106,95. El movimiento mantiene a la deuda soberana estadounidense cerca del umbral del 5% y refleja la combinación de presión fiscal, expectativas de inflación y dudas sobre la capacidad de las recientes medidas del Tesoro para contener los rendimientos. Para las próximas sesiones, el foco estará puesto en los nuevos datos de inflación de Estados Unidos, el petróleo, las expectativas sobre la Reserva Federal y la evolución de la demanda por deuda de largo plazo.
El mercado de bonos vuelve a situarse en el centro de la atención financiera. El rendimiento del Treasury a 10 años permanece cerca de los máximos alcanzados en los últimos días, mientras el tramo largo de la curva continúa mostrando una clara resistencia a bajar.
La relevancia del movimiento no está únicamente en el nivel de 4,837%. El rendimiento llegó a rozar el 4,86% en la jornada previa, su nivel más elevado desde finales de 2023, y se aproxima nuevamente a una referencia psicológica particularmente importante para los mercados: el 5%. Reuters y Financial Times señalaron que el repunte se produjo pese al anuncio del Tesoro estadounidense de ampliar sus recompras de deuda de largo plazo hasta US$6.000 millones.
El 10 años vuelve a marcar la dirección del mercado
La fotografía de la curva muestra una presión relativamente generalizada. El Treasury a 5 años ofrece un rendimiento de 4,614%, con una suba diaria de 4,1 puntos básicos o 0,90%, mientras el bono a 30 años alcanza 5,29%, con un avance de 2 puntos básicos o 0,42%.
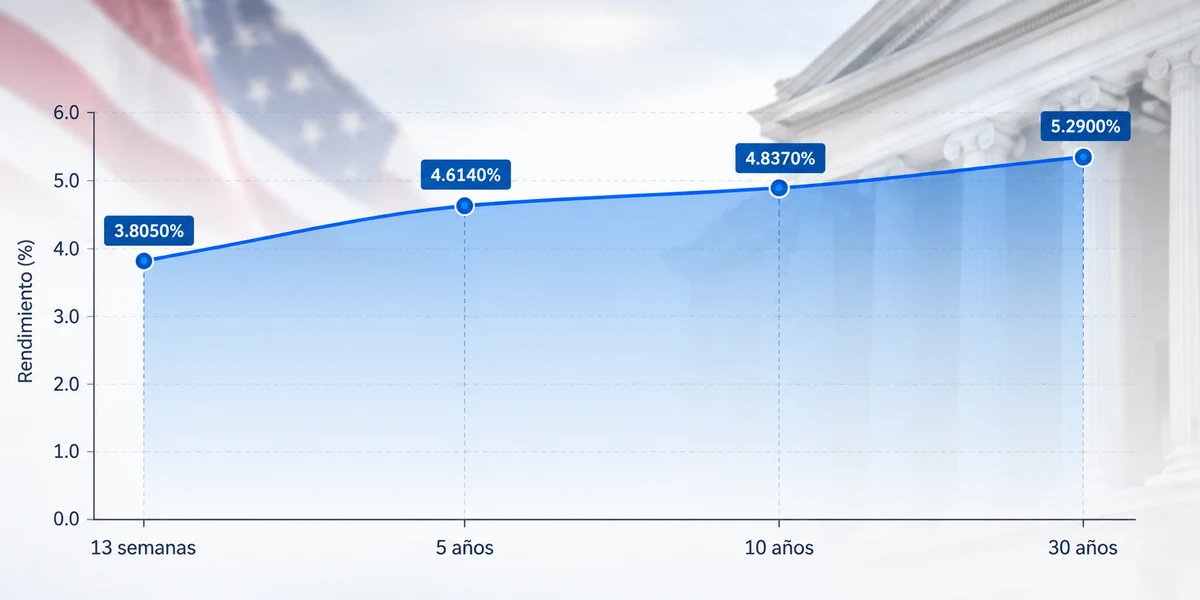
En el extremo corto, la letra a 13 semanas se ubica en 3,805%, con una suba de 3 puntos básicos. La combinación resulta significativa porque muestra que el incremento de los rendimientos no está concentrado exclusivamente en un único vencimiento, aunque el tramo largo continúa siendo el principal foco de preocupación.
En términos de precio, la relación es inversa: cuando los rendimientos suben, los precios de los bonos caen. Eso se observa en los futuros del Treasury a 10 años, que retroceden 0,12% hasta 106,95. La señal es consistente con un mercado que exige una rentabilidad mayor para mantener deuda estadounidense de duración elevada.
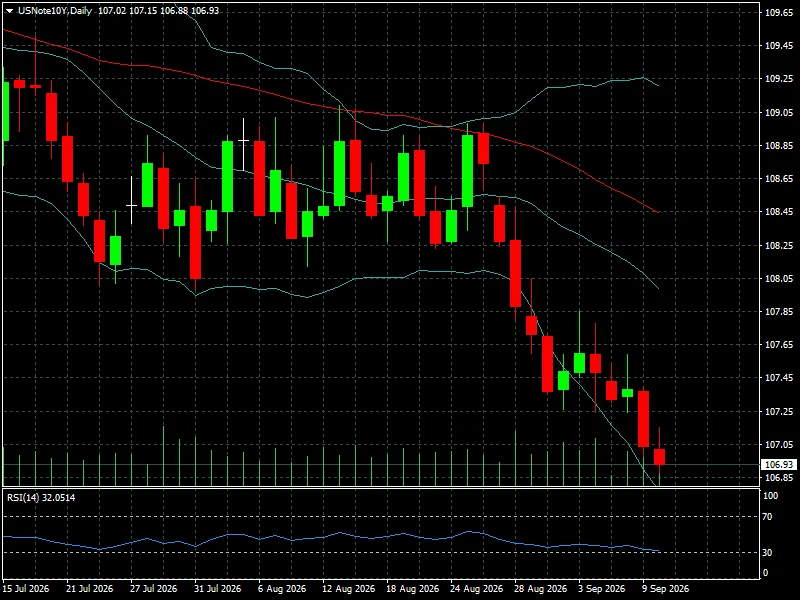
El fenómeno también confirma una tendencia que ya había comenzado a aparecer en las últimas semanas. El rendimiento del Treasury a 10 años se ubicaba en 4,738% a finales de agosto y llegó posteriormente a 4,796%, antes de acelerar nuevamente hacia la zona de 4,85%. Bonos: el tramo largo de EE.UU. vuelve a poner a prueba al mercado mientras las tasas permanecen elevadas
Por qué el Tesoro no consigue frenar los rendimientos
Uno de los elementos centrales de la jornada es la reacción del mercado al programa de recompra anunciado por el Tesoro. La autoridad decidió elevar hasta US$6.000 millones el volumen de deuda de largo plazo que pretende recomprar, frente a los US$2.000 millones de operaciones anteriores y por encima del mínimo de US$4.000 millones anticipado previamente.
La medida busca mejorar la liquidez de títulos antiguos y, en última instancia, contribuir a estabilizar el mercado de deuda de largo plazo. Sin embargo, el mercado esperaba una intervención de mayor magnitud. Financial Times señaló que algunas estimaciones apuntaban a operaciones de entre US$8.000 millones y US$10.000 millones, mientras Reuters destacó que los US$6.000 millones representan una cantidad pequeña frente a un mercado de Treasuries cercano a los US$32 billones.
La reacción es importante porque demuestra que una intervención puntual del Tesoro no necesariamente modifica las fuerzas estructurales que están empujando los rendimientos hacia arriba. El déficit fiscal, las necesidades de financiación del Gobierno, la inflación y la elevada oferta de deuda continúan siendo factores determinantes para la prima que los inversores exigen en los vencimientos largos.
Inflación y petróleo vuelven a complicar el escenario
El comportamiento de los bonos tampoco puede analizarse de manera aislada de la inflación. El regreso del petróleo por encima de US$100 por barril ha introducido nuevamente un riesgo inflacionario que dificulta una caída sostenida de los rendimientos.
El Brent superó los US$100 por primera vez desde julio, en un contexto marcado por la escalada del conflicto en Medio Oriente. El mercado teme que un período prolongado de energía cara pueda trasladarse a los precios al consumidor y limitar el margen de maniobra de los bancos centrales.
Esta dinámica es particularmente relevante para la Reserva Federal. Un escenario de inflación más persistente reduce la posibilidad de una relajación monetaria agresiva y puede mantener elevada la parte larga de la curva incluso si algunos indicadores de actividad comienzan a perder fuerza.
El último comportamiento del mercado laboral estadounidense ya había contribuido a modificar las expectativas. El informe de empleo de agosto mostró 162.000 nuevos puestos de trabajo frente a los 55.000 esperados, reforzando temporalmente la percepción de una economía más resistente de lo previsto. Calendario económico semanal: Fed, BCE e inflación ponen al dólar a prueba
Qué significa para el dólar, el oro y las acciones
El nivel de los Treasuries tiene implicancias mucho más amplias porque el rendimiento del bono estadounidense a 10 años funciona como una referencia para la valoración de numerosos activos financieros.
Una permanencia del rendimiento cerca del 5% incrementa el costo de oportunidad de mantener posiciones en activos de riesgo. Financial Times señala que los rendimientos elevados pueden presionar las valoraciones bursátiles mediante mayores costos de financiación, una menor valoración presente de los beneficios futuros y una eventual redistribución de capital desde las acciones hacia la renta fija.
Para el dólar, el efecto es menos lineal. En condiciones normales, mayores rendimientos estadounidenses pueden aumentar el atractivo relativo de los activos denominados en dólares. Sin embargo, si la suba de los yields está impulsada principalmente por preocupaciones fiscales o inflación, el mercado puede interpretar el movimiento de manera diferente. La evolución de las tasas reales y las expectativas de la Fed serán determinantes.
El oro también permanece especialmente sensible a este escenario. El metal no genera intereses, por lo que un aumento de los rendimientos reales suele elevar el costo de oportunidad de mantenerlo. En una jornada reciente, por ejemplo, el XAU/USD sufrió una fuerte corrección precisamente cuando el Treasury a 10 años escaló hacia 4,8%. Oro hoy: el XAU/USD cae más de 2% y toca mínimos de dos semanas
Bitcoin tampoco queda completamente al margen. La evolución de las tasas estadounidenses, el dólar y la liquidez global continúa siendo uno de los factores que condicionan el comportamiento de los activos digitales, especialmente cuando el mercado adopta una postura más defensiva.
Lectura de mercado
El mensaje más importante que transmite actualmente el Treasury a 10 años es que el mercado no está dispuesto a aceptar fácilmente una caída de los rendimientos mientras persistan simultáneamente riesgos fiscales, inflacionarios y geopolíticos.
La cercanía del 5% transforma el nivel en una referencia psicológica, pero no necesariamente en un techo automático. Si los próximos datos de inflación muestran una nueva aceleración, el mercado podría comenzar a descontar una trayectoria monetaria más restrictiva y llevar al 10 años por encima de esa zona.
El escenario contrario también es posible. Una moderación clara de la inflación, acompañada por señales de enfriamiento de la actividad y del empleo, podría favorecer una recuperación de los bonos y una reducción de los rendimientos. En ese caso, la presión sobre las valoraciones bursátiles podría disminuir y activos como el oro y las criptomonedas encontrarían un entorno financiero más favorable.
La cuestión central es, por tanto, determinar qué está detrás del aumento de los yields. Si predomina la fortaleza económica, el mercado puede tolerar rendimientos elevados durante más tiempo. Si predominan las preocupaciones fiscales y una prima de plazo cada vez mayor, la presión sobre los activos financieros puede ser más persistente.
Las propias minutas de la Fed ya habían mostrado que la inflación continúa siendo un elemento de preocupación dentro del Comité y que algunos funcionarios mantienen abierta la posibilidad de un endurecimiento adicional si las presiones sobre los precios persisten.
Qué mirar en las próximas sesiones
El próximo movimiento del Treasury a 10 años dependerá en buena medida de si los datos macroeconómicos justifican o contradicen el actual nivel de rendimientos. La publicación de los nuevos indicadores de inflación estadounidense será especialmente relevante porque puede modificar las expectativas sobre la próxima decisión de la Fed.
También habrá que seguir el petróleo. Mientras el Brent permanezca alrededor o por encima de US$100, el mercado tendrá un argumento adicional para mantener elevada la prima de inflación. El regreso del crudo a esos niveles está reintroduciendo presión sobre las expectativas de precios y complicando la lectura de la política monetaria.
En paralelo, la reacción del mercado a las operaciones de recompra del Tesoro será una variable importante. Si las compras adicionales no consiguen reducir los rendimientos, aumentará la percepción de que el problema del mercado de deuda es estructural y no puede resolverse únicamente mediante operaciones de liquidez.
Conclusión FyM
El Treasury a 10 años vuelve a situarse en una zona donde los mercados no pueden ignorar el costo creciente de financiar la deuda estadounidense. Con el rendimiento en 4,837% y el bono de 30 años en 5,29%, la renta fija está enviando una señal de cautela que trasciende al mercado de bonos.
La proximidad del 5% será el principal nivel psicológico a vigilar, pero la verdadera clave estará en la composición del movimiento. Inflación, petróleo, expectativas sobre la Fed y sostenibilidad fiscal determinarán si el avance de los yields es una nueva fase de ajuste o simplemente otro episodio de volatilidad dentro de una tendencia ya instalada.
Para los operadores, la prioridad en las próximas sesiones será observar si los datos económicos justifican rendimientos más altos o si, por el contrario, permiten recuperar demanda por Treasuries. Esa respuesta definirá también el comportamiento del dólar, las acciones, el oro y los activos de riesgo.