Bonos: el tramo largo de EE.UU. vuelve a poner a prueba al mercado mientras las tasas permanecen elevadas
— Equipo Editorial
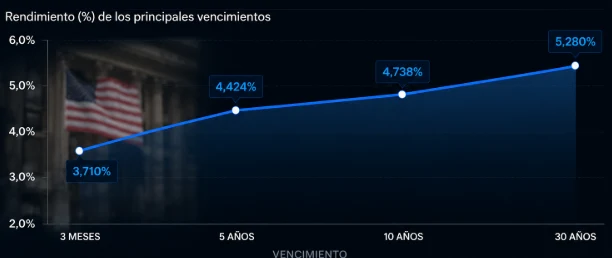
El mercado de bonos estadounidense tuvo una semana marcada por una fuerte presión sobre el tramo largo de la curva. El rendimiento del Treasury a 30 años terminó en 5,28%, mientras el bono a 10 años se ubicó en 4,738%. Ambos niveles reflejan un mercado que continúa exigiendo una prima elevada para mantener deuda de largo plazo.
La tensión fue especialmente visible durante la semana, cuando el rendimiento a 30 años llegó a 5,337%, su nivel más alto desde 2007. El movimiento estuvo impulsado por la combinación de preocupación fiscal, inflación persistente, incertidumbre sobre la política de la Reserva Federal y un contexto geopolítico que mantiene elevados los precios de la energía.
El resultado fue una curva sometida a presión principalmente en los vencimientos largos. Mientras el rendimiento a 13 semanas terminó en 3,710%, el diferencial con el bono a 30 años continúa siendo amplio, reflejando que el mercado está incorporando un riesgo considerablemente mayor en el horizonte de largo plazo.
Semana en perspectiva
La Reserva Federal volvió a ocupar el centro del mercado después de la publicación de las minutas de su reunión de julio. El banco central mantuvo la tasa de referencia entre 3,50% y 3,75%, pero tres funcionarios votaron a favor de un incremento de 25 puntos básicos y varios participantes consideraron que podría ser necesario endurecer nuevamente la política si la inflación no converge hacia el objetivo del 2%.
La importancia de las minutas para el mercado de bonos estuvo menos en la decisión adoptada y más en el cambio de percepción sobre la función de reacción de la Fed. Los inversores comenzaron el año esperando una política progresivamente más flexible; ahora deben contemplar nuevamente la posibilidad de aumentos de tasas si las presiones inflacionarias persisten.
Al mismo tiempo, el Tesoro estadounidense intervino para intentar aliviar la presión sobre los vencimientos largos. El Departamento del Tesoro anunció que duplicaría el tamaño de sus recompras de deuda de 10 a 30 años hasta al menos 4.000 millones de dólares por operación. El anuncio provocó inicialmente una fuerte caída de los rendimientos, pero el alivio fue temporal y las tasas volvieron a subir.
El problema es que el mercado está mirando más allá de la intervención puntual. El elevado déficit fiscal, el volumen de deuda que debe absorber el mercado y la creciente emisión corporativa asociada al desarrollo de infraestructura de inteligencia artificial están aumentando la oferta de bonos precisamente cuando los inversores están exigiendo mayores rendimientos. La emisión de deuda vinculada a proyectos de IA alcanzó aproximadamente 220.000 millones de dólares durante 2026, frente a 12.500 millones el año anterior.
La energía añadió otro componente inflacionario. El conflicto entre Estados Unidos e Irán continúa afectando los flujos de petróleo y gas a través del estrecho de Ormuz, manteniendo elevados los precios energéticos. Para el mercado de bonos, esto constituye un riesgo adicional porque una inflación más persistente reduce el margen de maniobra de la Fed para recortar tasas.
Comportamiento del activo
El Treasury a 30 años fue nuevamente el principal foco de tensión. El rendimiento terminó en 5,28%, con un incremento de 0,04 puntos porcentuales en la última sesión y una variación diaria de 0,74%. Durante la semana llegó a 5,337%, antes de moderarse parcialmente.
El nivel actual se encuentra muy cerca del máximo de 52 semanas mostrado en el mercado, de 5,33%. La proximidad entre el rendimiento vigente y ese máximo evidencia que el tramo largo continúa operando bajo una presión considerable.
El Treasury a 10 años terminó en 4,738%, después de subir 0,042 puntos porcentuales en la última sesión, equivalente a una variación de 0,89%. Su máximo de 52 semanas se encuentra en 4,75%, por lo que el rendimiento está prácticamente en la parte superior de su rango reciente.
Esta proximidad es importante para los operadores. Mientras el bono a 10 años permanezca cerca del 4,75%, el mercado seguirá evaluando si se trata de una resistencia temporal o de una nueva zona de equilibrio para las tasas estadounidenses.
El Treasury a 5 años cerró en 4,424%, con una subida diaria de 0,037 puntos, equivalente a 0,84%. Su rango de 52 semanas se encuentra entre 3,51% y 4,47%, lo que también coloca al rendimiento cerca del extremo superior.
En el extremo corto, el Treasury a 13 semanas terminó en 3,710%, con una variación diaria de 0,007 puntos y un avance de 0,19%. Su rango de 52 semanas se encuentra entre 3,51% y 4,12%. La diferencia entre este rendimiento y los vencimientos largos continúa siendo uno de los elementos centrales de la estructura actual de la curva.
Los futuros reflejaron además una presión sobre los precios de los bonos. El futuro del Treasury a 2 años terminó en 102,9453125, con una caída diaria de 0,09%, mientras el futuro del Treasury a 10 años se ubicó en 108,28125, con un descenso de 0,20%. La relación inversa entre precio y rendimiento vuelve a quedar claramente expuesta: mientras los rendimientos avanzan, los precios de los futuros retroceden.
Lectura técnica y sentimiento
La señal dominante sigue siendo de presión sobre el tramo largo. El rendimiento del Treasury a 10 años está apenas por debajo de su máximo de 52 semanas de 4,75%, mientras el 30 años se encuentra en 5,28%, también cerca de su máximo reciente de 5,33%.
Esto significa que el mercado todavía no está dispuesto a aceptar rendimientos significativamente menores sin recibir una señal clara de desaceleración inflacionaria o un cambio en la política monetaria.
El aspecto más relevante es que la presión no proviene exclusivamente de las expectativas sobre la Fed. El mercado también está incorporando una prima fiscal. La deuda estadounidense supera los 40 billones de dólares y el volumen de emisión necesario para financiar el déficit obliga al mercado privado a absorber grandes cantidades de deuda. Reuters identificó precisamente el deterioro de las perspectivas fiscales como uno de los principales factores detrás de la presión sobre el tramo largo.
La intervención del Tesoro consiguió reducir temporalmente los rendimientos, pero no modificó la tendencia. Esto sugiere que los operadores consideran que las recompras pueden mejorar la liquidez, pero no solucionan por sí mismas el problema estructural de oferta y demanda de deuda.
Para los mercados financieros, esta situación tiene implicancias amplias. Rendimientos elevados durante un período prolongado aumentan el costo de capital para empresas, presionan las valuaciones bursátiles y pueden fortalecer inicialmente al dólar. Sin embargo, si el mercado interpreta que las tasas elevadas responden principalmente a riesgos fiscales, el efecto sobre el dólar puede ser diferente.
El escenario, por tanto, continúa siendo especialmente sensible al extremo largo de la curva.
Qué observar la próxima semana
La principal referencia será Jackson Hole. El simposio de la Reserva Federal se desarrollará entre el 27 y el 29 de agosto y la intervención de Kevin Warsh será seguida de cerca por los operadores de bonos. El mercado necesita señales más claras sobre cómo responderá la Fed ante una combinación de inflación persistente, crecimiento todavía resistente y rendimientos largos elevados.
Antes de esa intervención llegarán nuevos datos macroeconómicos. El mercado conocerá el segundo cálculo del PIB estadounidense del segundo trimestre y el dato de PCE de julio, la medida de inflación preferida por la Reserva Federal. Estos indicadores podrían modificar directamente las expectativas sobre las próximas decisiones de tasas.
El escenario actual es especialmente sensible a una sorpresa alcista en inflación. Un PCE superior a lo esperado podría llevar nuevamente al Treasury a 10 años hacia niveles superiores a 4,75% y al 30 años hacia nuevos máximos. Una lectura más moderada, en cambio, podría generar una recuperación de los precios de los bonos y aliviar la presión sobre la renta variable.
También será necesario vigilar el petróleo. La continuidad del conflicto en Oriente Medio y las restricciones sobre los flujos energéticos mantienen un riesgo inflacionario que puede dificultar cualquier descenso sostenido de los rendimientos. Reuters considera que la evolución de los precios de la energía será una de las variables importantes para la Fed durante las próximas semanas.
Finalmente, la evolución de la oferta de deuda corporativa vinculada a inteligencia artificial será otro factor a seguir. Una emisión creciente por parte de grandes compañías tecnológicas puede aumentar la competencia por el capital institucional y mantener elevada la prima exigida en los mercados de crédito y Treasury.
Conclusión FyM
La semana confirmó que el mercado de bonos estadounidense atraviesa una etapa de presión estructural, especialmente en los vencimientos largos. El Treasury a 30 años terminó en 5,28%, muy cerca del máximo de 52 semanas de 5,33%, mientras el 10 años cerró en 4,738%, prácticamente en el extremo superior de su rango de 4,75%.
Lo que cambió no fue solamente el nivel de las tasas, sino la composición del riesgo que el mercado está descontando. La inflación continúa siendo importante, pero ahora comparte protagonismo con el déficit fiscal, el volumen de emisión y la incertidumbre sobre la reacción futura de la Fed.
El mercado comienza la próxima semana, por tanto, en una posición extremadamente sensible. Jackson Hole y el PCE pueden determinar si los rendimientos encuentran finalmente un techo o si el tramo largo vuelve a desafiar sus máximos recientes.
Para los operadores, el nivel de 4,75% en el Treasury a 10 años y la zona de 5,33% en el 30 años serán referencias fundamentales. Una ruptura sostenida por encima de esos niveles representaría una señal de que el mercado exige una prima todavía mayor por mantener deuda estadounidense de largo plazo; una caída de los rendimientos acompañada por una moderación del PCE podría marcar, en cambio, el inicio de una fase de alivio para bonos y activos de riesgo.