Calendario económico semanal: Fed, BCE e inflación ponen al dólar a prueba
— Equipo Editorial
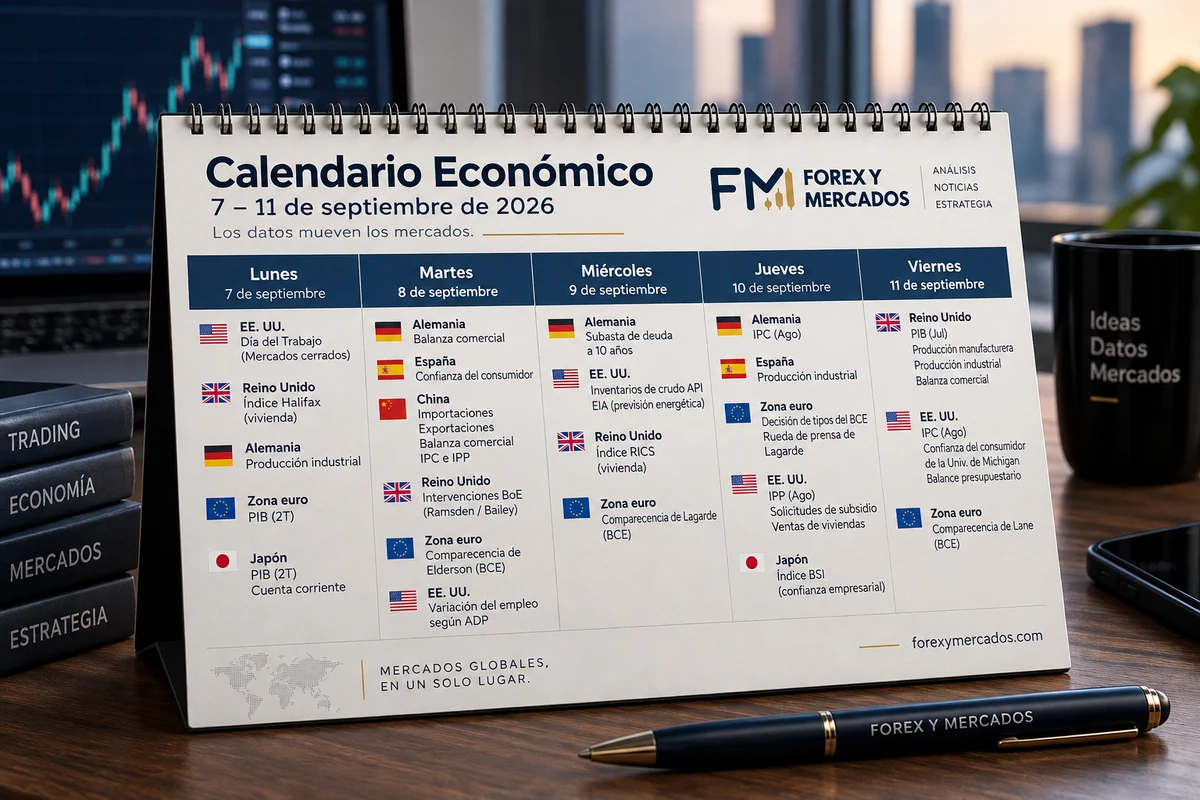
La semana del 7 al 13 de septiembre estará dominada por una pregunta central: ¿hasta dónde pueden avanzar la Reserva Federal y el Banco Central Europeo en un entorno de inflación todavía elevada y crecimiento desigual?
El calendario económico concentra varios de los datos capaces de modificar las expectativas de tasas. En Estados Unidos, el IPC y el IPP serán las referencias principales después de que el mercado laboral sorprendiera el viernes con 162.000 nuevos empleos en agosto, muy por encima de los 55.000 esperados. La reacción elevó nuevamente las apuestas por una suba de tasas de la Fed y devolvió protagonismo al dólar y a los rendimientos de los Treasuries.
En Europa, el BCE llega a su reunión del jueves con una inflación de la zona euro en 3,3% interanual en agosto, frente al 2,9% de julio. El mercado espera una suba de 25 puntos básicos, mientras que los inversores estarán mucho más atentos al mensaje de Christine Lagarde y a la posibilidad de que el ciclo restrictivo continúe.
El lunes abre una semana con menor actividad en Estados Unidos
La jornada del lunes 7 tendrá una particularidad importante: Estados Unidos celebrará el Día del Trabajo, por lo que Wall Street permanecerá cerrado. Esto reduce la liquidez de la sesión estadounidense y puede limitar inicialmente la reacción de los activos financieros a los datos europeos y asiáticos.
En Reino Unido, el índice Halifax de precios de la vivienda mensual tiene una previsión de 0,2%, después del 0,0% anterior, mientras que la variación anual se ubica en 0,1%. En Alemania, la producción industrial mensual tiene una previsión de 0,1%, frente al 0,2% anterior. Son cifras que ayudarán a determinar si la recuperación de la actividad europea mantiene suficiente impulso como para convivir con una política monetaria más restrictiva.
La zona euro también publicará el PIB del segundo trimestre, con una previsión de crecimiento de 0,4% trimestral y 1,0% anual, frente al 0,4% y 0,3% anteriores respectivamente. La combinación entre crecimiento y aceleración de los precios será especialmente importante antes de la decisión del BCE.
En Japón, el PIB trimestral tiene una previsión de 0,3%, mientras que el PIB anualizado apunta a 1,1%. El dato llega además acompañado por cifras de cuenta corriente, con una previsión desestacionalizada de 2,46 billones de yenes frente a 1,40 billones anteriormente.
El contexto monetario global también tendrá un componente cambiario relevante. El comportamiento del dólar seguirá condicionado por la diferencia entre las expectativas de la Fed y las de otros bancos centrales.
China y Europa concentran la atención el martes
El martes 8 el mercado recibirá una batería de datos de China que puede afectar tanto a las divisas asiáticas como a las materias primas y a las expectativas sobre crecimiento global.
Las previsiones apuntan a un crecimiento anual de las importaciones de 27,5% y de las exportaciones de 23,9%, con un superávit comercial estimado en US$120.100 millones, frente a los US$112.500 millones anteriores. Más tarde se conocerán los precios chinos: el IPP tiene una previsión anual de 3,6%, frente al 3,5% anterior, mientras que el IPC apunta a 0,9%, desde 0,5%.
La lectura será importante porque una combinación de mayor comercio y aceleración de los precios podría reforzar la percepción de una economía china más resistente. Para los mercados de commodities, cualquier señal de mayor demanda china puede tener implicancias sobre petróleo, metales industriales y otros activos vinculados al ciclo global.
Europa aportará además la balanza comercial alemana de julio, con una previsión de 16.500 millones de euros frente a 15.400 millones anteriores, mientras que España publicará su indicador de confianza del consumidor, situado previamente en 81,2 puntos.
En Reino Unido, las intervenciones de Ramsden y Bailey, ambos vinculados al Banco de Inglaterra, serán observadas por el mercado cambiario. En la zona euro también hablará Elderson, miembro del BCE. Con la política monetaria europea entrando nuevamente en terreno restrictivo, cualquier señal sobre inflación persistente o crecimiento puede modificar las expectativas para el euro.
El miércoles prepara el terreno para la gran jornada monetaria
La agenda del miércoles 9 será menos cargada en términos de indicadores macroeconómicos, pero tendrá varios elementos relevantes para el mercado de bonos.
Alemania realizará una subasta de deuda pública a 10 años, con un rendimiento de referencia de 3,260%, mientras Estados Unidos ofrecerá Treasuries a 10 años con una referencia previa de 4,683%. El comportamiento de estas colocaciones permitirá evaluar la demanda por deuda soberana en un momento en que los mercados internacionales atraviesan una fase de presión sobre los rendimientos.
Reuters ha señalado que la venta global de bonos se convirtió en uno de los principales riesgos para los mercados, con los rendimientos elevados aumentando los costos de financiación y condicionando tanto a las acciones como a las divisas.
Estados Unidos también recibirá el informe energético de corto plazo de la EIA y los datos semanales de petróleo del API, cuyo registro anterior mostró una caída de 2,6 millones de barriles. La energía seguirá siendo una variable fundamental porque cualquier aumento persistente del crudo puede trasladarse nuevamente a las expectativas de inflación.
En Reino Unido, el índice RICS de precios de la vivienda tiene un registro anterior de -30%, mientras que en Alemania está prevista una comparecencia de Nagel, presidente del Bundesbank. En el BCE también hablará Christine Lagarde.
El jueves será el día clave para el BCE y los precios de Estados Unidos
La jornada del jueves 10 concentra probablemente la mayor cantidad de catalizadores de la semana.
Alemania publicará su IPC de agosto, con una previsión mensual de 0,2% y anual de 2,9%. España divulgará su producción industrial anual, con un registro anterior de 1,1%.
Pero el principal acontecimiento será la decisión del Banco Central Europeo. El calendario contempla una tasa de facilidad de depósito de 2,50%, frente al 2,25% anterior, y una tasa de refinanciación principal de 2,65%, desde 2,40%. En términos de mercado, esto implica que una suba de 25 puntos básicos ya forma parte de las expectativas.
La decisión, por tanto, podría tener menos impacto que el mensaje posterior. El mercado ya descuenta ampliamente una suba de 25 puntos básicos, mientras que el verdadero interrogante es si el BCE considera necesario continuar endureciendo la política monetaria después de septiembre. El Wall Street Journal también señala que el aumento de 25 puntos básicos está ampliamente descontado y que la comunicación del BCE será determinante.
La presión inflacionaria explica buena parte de esta expectativa. La inflación de la zona euro llegó al 3,3% en agosto y los responsables del BCE han advertido que el aumento de los costos energéticos podría mantener las presiones sobre los precios.
La segunda gran prueba llegará desde Estados Unidos. El IPP mensual tiene una previsión de 0,4%, después de 0,0%, mientras que el IPP subyacente apunta a 0,3%, desde 0,2%. Las solicitudes iniciales de subsidio por desempleo tienen una previsión de 205.000, frente a 206.000, y las renovaciones se sitúan en 1,779 millones.
También se publicarán las ventas de viviendas de segunda mano, previstas en 3,98 millones, frente a 4,06 millones anteriores, y el índice mensual previo había mostrado una caída de 1,7%.
La importancia del IPP será mayor porque llegará apenas un día antes del IPC. Si los precios mayoristas vuelven a acelerarse, el mercado podría interpretar que existe un riesgo adicional de presión inflacionaria que la Fed no podrá ignorar.
El viernes llega la prueba decisiva para la Fed
El viernes 11 será el día de mayor sensibilidad para los mercados globales. Reino Unido publicará PIB mensual, producción manufacturera, producción industrial y balanza comercial. El PIB mensual tiene una previsión de 0,0%, frente al 0,3% anterior, mientras que la producción manufacturera apunta a 0,2%, después de una caída de 0,5%.
Pero el foco estará en Estados Unidos y en el IPC de agosto.
El consenso incluido en el calendario apunta a una inflación mensual de 0,4%, frente al 0,1% anterior, y una inflación anual de 3,4%, sin cambios respecto al registro previo. Para el IPC subyacente se espera un avance mensual de 0,2% y una tasa anual de 2,4%, frente al 2,5% anterior.
Esta combinación será especialmente sensible para la Reserva Federal. El mercado llega a la publicación después de un NFP que mostró 162.000 empleos creados, una cifra muy superior a los 55.000 esperados. Como consecuencia, las probabilidades de una suba de tasas en septiembre aumentaron hacia la zona del 60%.
Sin embargo, la discusión no está cerrada. Christopher Waller había señalado previamente que estaría dispuesto a mantener las tasas sin cambios si los datos de inflación mostraban una mejora suficiente. Sus declaraciones habían reducido las expectativas de una suba desde aproximadamente 59% hacia el 50%, demostrando la sensibilidad del mercado a cada nuevo dato.
Por eso, un IPC superior a las previsiones podría fortalecer al dólar y elevar los rendimientos, mientras que una inflación más contenida podría devolver al mercado hacia el escenario de pausa.
Las expectativas de inflación de la Universidad de Michigan también serán relevantes. El calendario muestra una previsión anterior de 4,0% para la inflación a un año y de 3,3% para cinco años, junto con niveles de confianza del consumidor de 51,7 y expectativas del consumidor de 51,5 puntos.
Lectura de mercado: la inflación vuelve a ser el principal catalizador
La estructura de la semana muestra una transición clara desde el empleo hacia la inflación.
El NFP ya modificó parcialmente la percepción sobre la economía estadounidense. La creación de 162.000 puestos demostró que el mercado laboral mantiene una capacidad de resistencia superior a la que sugerían algunos indicadores previos. Financial Times señaló que el dato reforzó las posibilidades de una suba de tasas y provocó un avance de los rendimientos y del dólar.
Ahora el mercado necesita determinar si esa fortaleza laboral viene acompañada por una inflación suficientemente elevada como para justificar una política monetaria más restrictiva.
La respuesta tendrá implicancias directas sobre renta fija, divisas, acciones y commodities. Un IPC de 3,4% anual, pero con un componente subyacente descendiendo hacia 2,4%, podría ofrecer a la Fed un argumento para esperar. En cambio, una sorpresa alcista tanto en el índice general como en el subyacente aumentaría la presión sobre el banco central.
El oro será particularmente sensible a esta dinámica. La semana pasada el XAU/USD llegó a sufrir una caída superior al 2% hacia la zona de US$4.360 por onza, mientras el Treasury a 10 años escalaba hasta 4,8%. La relación entre rendimientos, dólar y metal precioso vuelve a ocupar el centro de la ecuación.
Bitcoin tampoco queda aislado. El activo llegó a US$81.273 el viernes, después de alcanzar US$82.271 durante la sesión previa, mientras el mercado esperaba nuevos catalizadores macroeconómicos. En un entorno de rendimientos crecientes y expectativas de una Fed más restrictiva, la liquidez y el apetito por riesgo pueden convertirse nuevamente en un factor de presión.
Conclusión FyM
La semana del 7 al 11 de septiembre no estará definida por la cantidad de indicadores, sino por su capacidad para modificar una expectativa que ya comenzó a cambiar después del NFP.
El BCE llega al jueves prácticamente con una suba de 25 puntos básicos descontada, pero necesita explicar hasta dónde puede llegar el endurecimiento monetario frente a una inflación de 3,3%. La Fed, en cambio, enfrenta una decisión todavía más abierta: un mercado laboral resistente convive con una inflación que necesita demostrar una desaceleración suficiente para evitar una nueva subida.
Para los operadores, el orden de vigilancia será claro. Primero, los rendimientos de los Treasuries y el comportamiento del dólar; después, el IPP del jueves y el IPC del viernes; y, en paralelo, la comunicación del BCE y la evolución del petróleo.
El escenario de corto plazo dependerá de si los datos confirman una inflación que comienza a moderarse o si obligan a los bancos centrales a mantener una postura más restrictiva. Esa diferencia puede determinar la próxima dirección del dólar, del oro, de los bonos y de los activos de riesgo.
En otras palabras, el calendario económico de esta semana no ofrece simplemente nuevos datos: ofrece la prueba que necesitan los mercados para saber si el giro de expectativas sobre las tasas de septiembre tiene fundamento o todavía puede revertirse.